


A OCDE estima que a economia global esteja a apresentar um desempenho ligeiramente melhor em 2026 do que o previsto há apenas alguns meses, apesar do choque energético desencadeado pela guerra com o Irão. Este apoio deveu-se não só ao investimento relacionado com a inteligência artificial, mas também à libertação de parte das reservas globais de petróleo, à redução das importações de energia pela China e à transição de alguns consumidores para combustíveis alternativos, incluindo o carvão.
Consequentemente, o impacto da restrição da oferta proveniente da região do Golfo Pérsico tem sido, até ao momento, menor do que os economistas inicialmente temiam. No entanto, a organização salienta que as perspetivas para a economia global continuam a depender fortemente da possibilidade de se alcançar uma resolução duradoura para o conflito no Médio Oriente.
Novas previsões da OCDE
A OCDE elevou a sua previsão para o crescimento económico global em 2026 de 2,8% para 2,9% e, para 2027, de 2,9% para 3,0%.
- Prevê-se que o crescimento económico dos EUA atinja 2,2 % em 2026, acima dos 2,0 % anteriormente previstos, e 2,1 % em 2027, em comparação com uma previsão anterior de 1,8 %.
- A previsão de crescimento da China para 2026 manteve-se inalterada em 4,5 %, enquanto a previsão para 2027 foi revista em baixa de 4,3 % para 4,2 %.
- A OCDE elevou a sua previsão de crescimento do Japão para 2026 de 0,6% para 0,8%, enquanto para 2027 espera um crescimento de 0,7%, em baixa face aos 0,8% anteriores.
- O crescimento do PIB da zona euro em 2026 foi revisto em alta para 1,0%, face aos 0,8% previstos em junho, enquanto a previsão para 2027 se mantém em 1,0%, abaixo dos 1,2% anteriores.
A IA ajuda a sustentar o crescimento, à medida que o mundo absorve o choque energético melhor do que o esperado
O fator positivo mais importante continua a ser o boom de investimento em torno da inteligência artificial. A OCDE salienta que a despesa em centros de dados, semicondutores e infraestruturas de IA em geral se tornou um dos pilares fundamentais da resiliência económica em 2026. O efeito é particularmente visível nos Estados Unidos, enquanto a forte procura por tecnologia também está a apoiar as exportações do Japão e da Coreia do Sul.
Ao mesmo tempo, a economia global tem, até ao momento, lidado melhor do que o esperado com as restrições ao abastecimento energético relacionadas com a guerra com o Irão. A libertação de parte das reservas globais de petróleo, uma diminuição significativa das importações de energia da China e o aumento da utilização de combustíveis alternativos, incluindo o carvão, têm contribuído para tal. Estes mecanismos atenuaram o impacto direto da redução do abastecimento de petróleo proveniente da região do Golfo Pérsico.
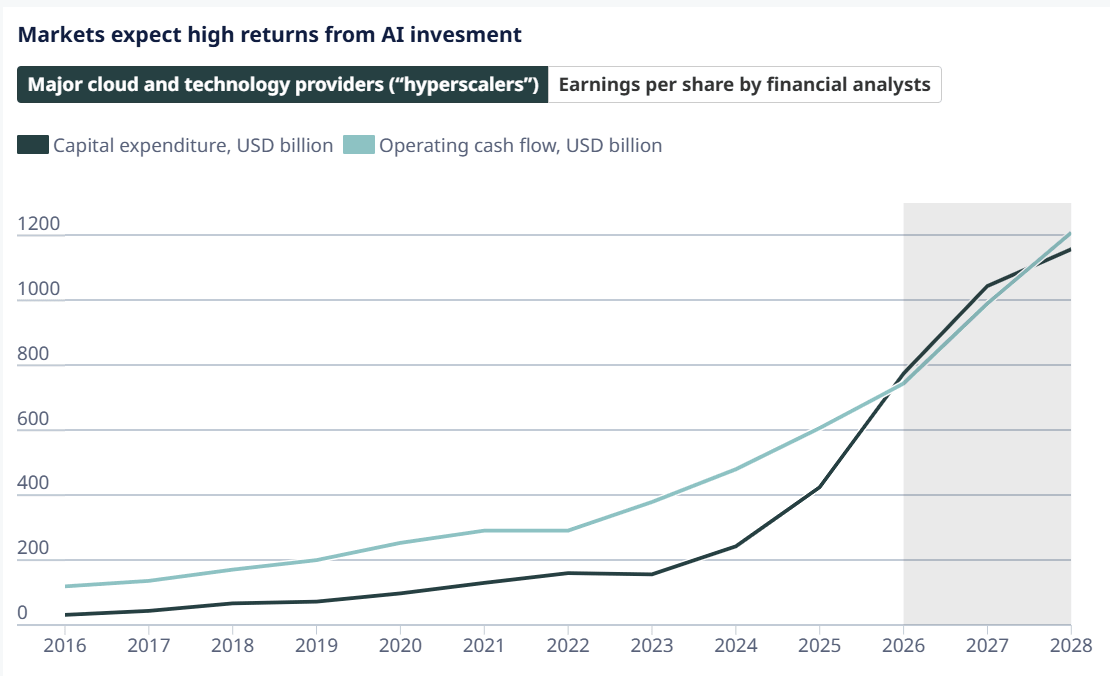
Isto não significa que os riscos tenham desaparecido. A OCDE adverte que novas perturbações ou perturbações mais persistentes no abastecimento energético implicariam tanto uma inflação mais elevada como um crescimento mais fraco. Na prática, a orientação futura da economia global continua, portanto, fortemente dependente da durabilidade de qualquer potencial acordo no Médio Oriente. Conforme ilustrado no gráfico abaixo, o CAPEX entre as empresas que investem em IA continua a aumentar acentuadamente, embora o ritmo de crescimento esteja a começar a abrandar ligeiramente, enquanto os fluxos de caixa operacionais continuam a expandir-se a um ritmo quase exponencial.
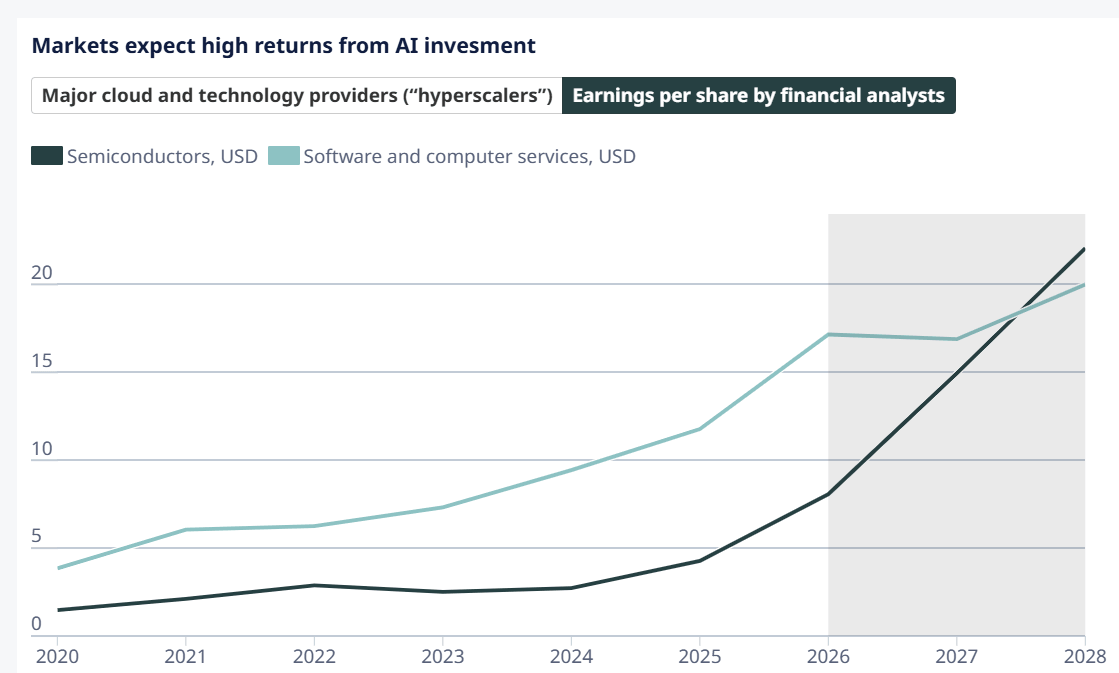
O setor dos semicondutores tornou-se claramente mais rentável em relação ao do software, o que, historicamente, não tem sido a norma.
A inflação mantém-se mais elevada, deixando os bancos centrais com menor margem de manobra
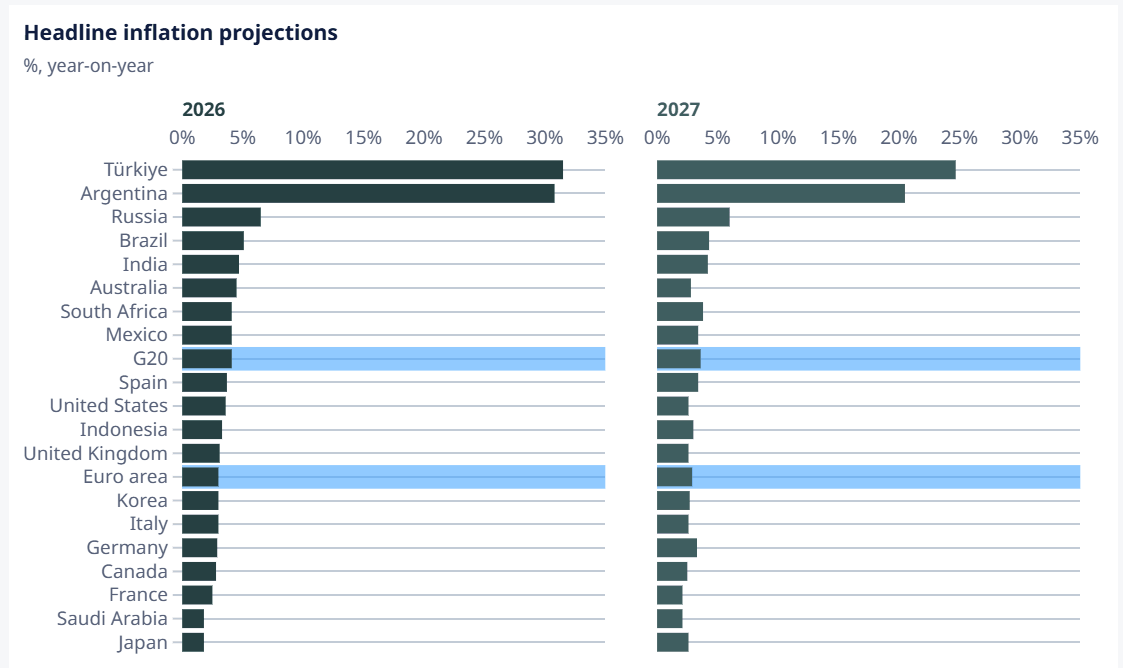
A OCDE reviu em alta a sua previsão de inflação para as economias do G20. Em 2026, prevê-se que os preços subam, em média, 4,1 %, em comparação com os 4,0 % projetados em junho, enquanto em 2027 a inflação está prevista em 3,6 %, acima dos 3,1 % anteriores.
Trata-se de uma alteração importante, pois aponta para um processo de desinflação mais lento. Se a pressão resultante dos preços mais elevados da energia começar a alargar-se de forma mais generalizada aos serviços, aos salários e à inflação subjacente, os bancos centrais poderão ser obrigados a manter as taxas de juro mais elevadas durante mais tempo.
Do ponto de vista do mercado, isto também complica as perspetivas para as obrigações. O aumento das taxas de rendibilidade eleva os custos de financiamento tanto para as empresas como para os governos, enquanto os níveis elevados da dívida pública implicam que uma parte crescente dos orçamentos tenha de ser destinada ao serviço da dívida.
A OCDE alerta para uma acumulação de riscos em 2027
A lista de riscos continua a ser vasta. Para além de novas tensões nos mercados energéticos, a OCDE aponta para um fenómeno El Niño excepcionalmente forte, que poderá reduzir a produção agrícola e fazer subir os preços dos alimentos. Outros riscos incluem um novo aumento das taxas de rendibilidade das obrigações e a possibilidade de os retornos dos enormes investimentos atualmente realizados no setor da IA se revelarem dececionantes.
Caso estes fatores venham a ocorrer simultaneamente, a OCDE estima que o crescimento global em 2027 poderá ser até 0,7 pontos percentuais inferior, enquanto a inflação poderá ser cerca de 1,1 pontos percentuais superior.
Os riscos relacionados com a IA são particularmente importantes porque o investimento em tecnologia é, atualmente, um dos fatores que sustentam a atividade global. Se os mercados começassem a questionar os retornos futuros dos gastos com centros de dados e semicondutores, o impacto potencial não se limitaria apenas às valorizações do setor tecnológico.
Os EUA beneficiam do boom da IA, mas as famílias enfrentam uma pressão crescente
A OCDE elevou a sua previsão de crescimento para os EUA para 2,2% em 2026 e 2,1% em 2027. Em ambos os casos, as previsões são superiores às de junho, principalmente devido ao forte investimento relacionado com a inteligência artificial.
Ao mesmo tempo, as condições para o consumidor norte-americano estão a tornar-se menos favoráveis. A OCDE aponta para a diminuição do poder de compra, o abrandamento do crescimento da oferta de mão-de-obra e o esgotamento gradual das poupanças das famílias. Pressões adicionais provêm das tarifas e dos preços mais elevados da energia, que estão a aumentar tanto os custos de vida como as despesas das empresas.
Prevê-se que a inflação nos EUA atinja os 3,6% em 2026, antes de descer para 2,6% em 2027. Isto significa que a Reserva Federal poderá continuar a enfrentar uma economia que cresce a um ritmo relativamente rápido, mantendo-se exposta a pressões persistentes sobre os preços.
A China está a abrandar, mas a redução das importações de energia está a ajudar o mercado global
A OCDE manteve a sua previsão de crescimento para a China em 4,5% para 2026 e 4,2% para 2027. Prevê-se ainda que a economia abrande gradualmente, em parte devido às medidas adotadas por Pequim com o objetivo de reduzir o excesso de capacidade em setores da indústria.
Ao mesmo tempo, o claro declínio nas importações chinesas de energia foi um dos fatores que limitaram o impacto global do choque petrolífero. A menor procura por parte do maior importador mundial de matérias-primas reduziu, em parte, a pressão sobre os preços numa altura em que a oferta proveniente do Médio Oriente se encontra limitada.
A zona euro continua a ser um dos elos mais fracos
Prevê-se que o crescimento do PIB da zona euro atinja 1,0% tanto em 2026 como em 2027. Os principais constrangimentos continuam a ser os elevados preços da energia e as condições financeiras restritivas.
O aumento das despesas com a defesa poderá proporcionar algum apoio, embora a OCDE não preveja que seja suficiente para gerar uma aceleração significativa em toda a economia em geral.
Prevê-se que a inflação na zona euro atinja 3,0% em 2026 e 2,9% em 2027. O mercado do gás continua a representar um risco particular, uma vez que as instalações de armazenamento europeias entram na época de aquecimento com os níveis de existências no seu valor mais baixo dos últimos 15 anos.
O Reino Unido apresenta um desempenho mais positivo, enquanto a previsão de inflação registe uma queda acentuada
A OCDE elevou a sua previsão de crescimento para o Reino Unido em 2026 para 1,1%, face aos 0,9% previstos em junho. Espera-se que o crescimento seja sustentado, entre outros fatores, pelo consumo e por novas medidas fiscais destinadas às famílias.
Ao mesmo tempo, a previsão de inflação para este ano foi revista em baixa, de 3,7% para 3,1%, uma vez que os preços subiram mais lentamente do que o anteriormente previsto.
Em 2027, no entanto, espera-se que o crescimento abrande para cerca de 1,0%, em comparação com os 1,1% previstos anteriormente. O Reino Unido continua também vulnerável ao aumento das taxas de rendibilidade das obrigações, uma vez que os custos de financiamento mais elevados exercem pressão sobre as finanças públicas.
O Japão cresce mais lentamente, mas a inflação poderá acelerar
Prevê-se que o Japão cresça 0,8% em 2026 e 0,7% em 2027. O forte investimento empresarial está a ser contrabalançado por taxas de juro mais elevadas e importações de energia mais caras.
Ao contrário da maioria das principais economias, contudo, a OCDE prevê que a inflação no Japão acelere. Estima-se que aumente de 1,8 % em 2026 para 2,6 % em 2027, em parte devido a um mercado de trabalho restrito e a um forte crescimento salarial.
O Canadá sofre um claro impacto das novas tarifas dos EUA
A previsão de crescimento do Canadá foi reduzida para 0,9 % em 2026, face aos 1,2 % anteriormente previstos. Para 2027, a OCDE prevê um crescimento de 1,3%, em comparação com os 1,7% projetados em junho.
O principal problema reside nos novos direitos aduaneiros dos EUA sobre as exportações canadianas, que estão a agravar as perspetivas para o comércio e o investimento. Consequentemente, o Canadá continua a ser uma das economias mais diretamente expostas às mudanças nas condições comerciais na América do Norte.
O aumento da dívida está a tornar-se outro risco para a economia
Outro risco destacado pela OCDE é a pressão crescente associada à dívida pública. As elevadas taxas de rendibilidade das obrigações significam que as economias avançadas têm de financiar as suas necessidades a custos significativamente mais elevados do que há apenas alguns anos.
O FMI alerta que os sucessivos choques económicos estão a elevar sistematicamente os níveis de endividamento, enquanto os governos estão a ajustar a política orçamental de forma demasiado lenta aos custos crescentes do serviço da dívida. Em combinação com as elevadas despesas com a defesa, a transição energética e as infraestruturas de IA, isto poderá limitar ainda mais a margem de manobra orçamental nos próximos anos.
O quadro geral apresentado pela OCDE é, por conseguinte, bastante invulgar: a economia global está a revelar-se mais resiliente do que se temia após o início da guerra com o Irão, mas essa resiliência assenta atualmente em fortes investimentos em tecnologia e em mecanismos que estão a amortecer parcialmente o choque energético. No entanto, quanto mais tempo persistirem os preços elevados da energia e as taxas de rendibilidade das obrigações, mais difícil poderá tornar-se manter este equilíbrio em 2027.
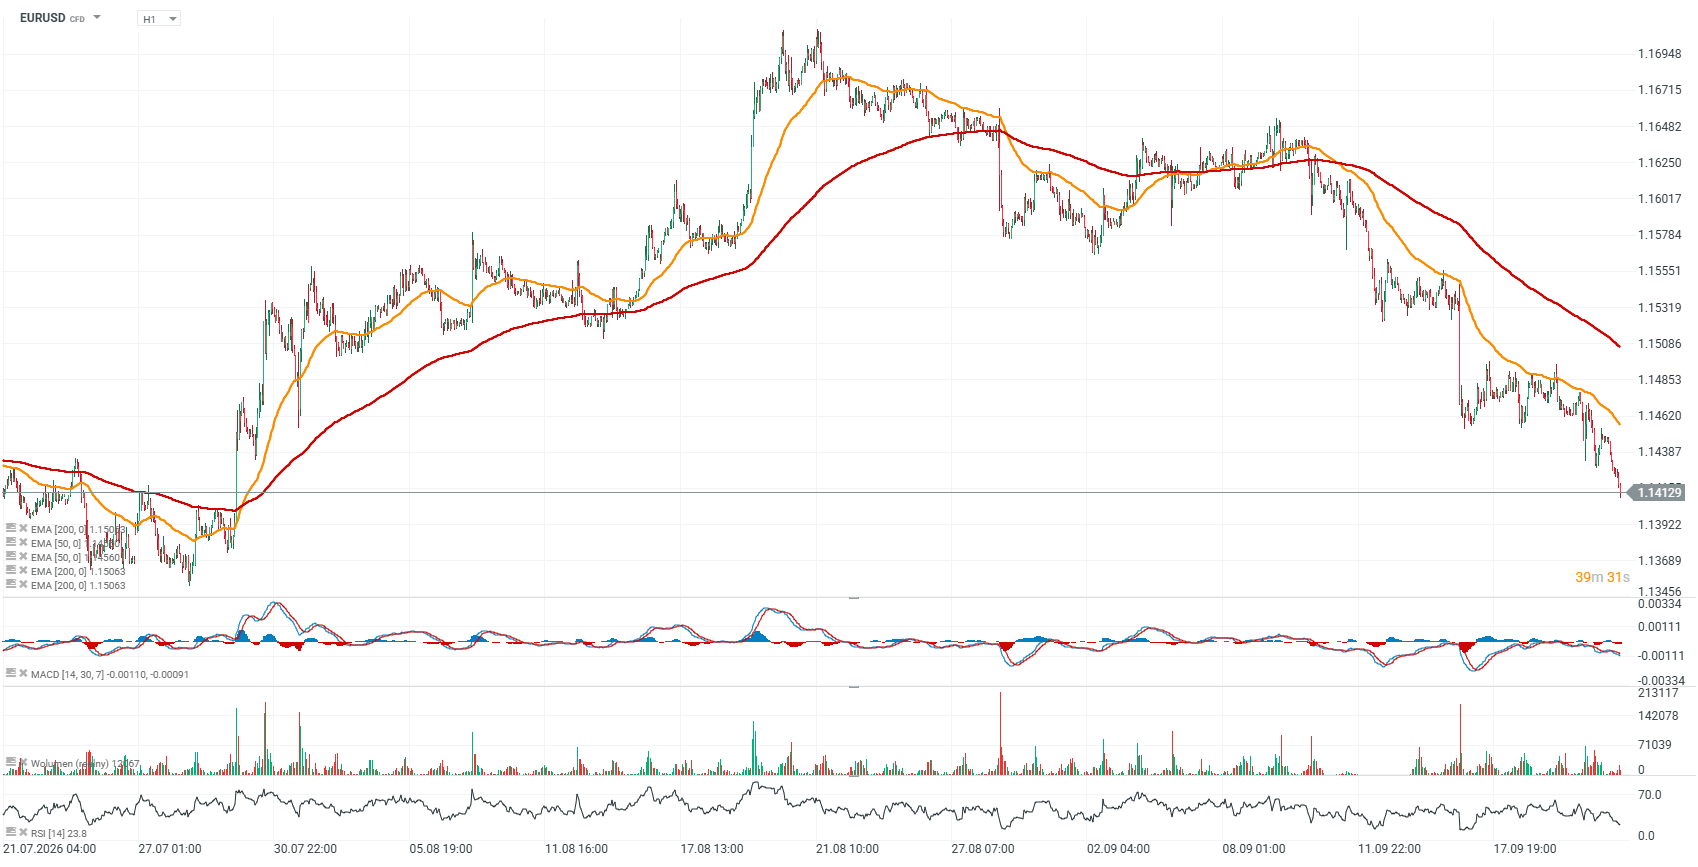
O euro está a enfraquecer face ao dólar norte-americano, apesar dos resultados muito sólidos do PMI da economia europeia.
EURUSD (H1)


Última hora: Dólar atinge o valor mais alto das últimas 8 semanas
Análise de Mercado: EUR/USD | 23/09/26
ÚLTIMA HORA: Os indicadores PMI positivos não ajudam o euro; EURUSD testa o nível-chave de 1,1400

Calendário económico: PMIs em destaque
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.