


O mercado está a incorporar cada vez mais o risco de perturbações mais persistentes no abastecimento de trigo proveniente da região do Mar Negro, o que, atualmente, parece criar um cenário favorável à alta para os futuros de trigo cotados em Chicago (WHEAT). Os fluxos de cereais provenientes do Mar Negro têm-se mantido limitados desde julho, enquanto novos incidentes ao longo das principais rotas marítimas estão a aumentar o risco de uma nova diminuição da disponibilidade para exportação. Os recentes ataques a navios perto da Bulgária e da Roménia demonstram que o problema pode estender-se para além dos portos russos e ucranianos, abrangendo rotas que atravessam o Danúbio e águas pertencentes a Estados-Membros da UE.
A Turquia continua a ser um dos principais intervenientes nos esforços para estabilizar o comércio regional, mas, de acordo com a CRM AgriCommodities, chegar a um acordo eficaz poderá demorar meses. Na ausência de sinais claros de acalmia na guerra entre a Rússia e a Ucrânia, o mercado poderá, por conseguinte, continuar a incorporar um prémio de risco geopolítico elevado no preço do trigo. Apenas uma melhoria duradoura na segurança do transporte marítimo e uma recuperação significativa dos fluxos de exportação poderiam, provavelmente, reduzir esse prémio.
Principais desenvolvimentos no mercado do trigo
- Desde julho, a oferta de trigo proveniente da região do Mar Negro tem-se mantido severamente limitada, enquanto, de acordo com a IFX, as exportações russas de trigo caíram 75 % em termos homólogos em setembro, para 1,36 milhões de toneladas.
- O avanço do plantio de trigo de inverno nos EUA situa-se em 36%, em comparação com a média de cinco anos de 46% e as expectativas dos analistas de 43%, de acordo com dados do Crop Progress.
- O Kansas, o maior estado produtor de trigo de inverno dos EUA, encontra-se particularmente atrasado em relação ao calendário, com cerca de 24% da área plantada, contra uma média de 40% para esta altura do ano.
- A Rússia anunciou uma intensificação dos ataques ao território ucraniano, enquanto na terça-feira, 7 de outubro, dois navios mercantes, incluindo um que transportava cereais, foram atingidos por drones ao largo da costa da Bulgária, na sequência de um ataque anterior a um navio perto da Roménia.
- As previsões apontam para precipitação limitada em grande parte do «Corn Belt» (Cinturão do Milho) a curto prazo, enquanto a NOAA prevê condições mais húmidas na região leste dos Estados Unidos a longo prazo, juntamente com temperaturas acima do normal em partes do Midwest e das Grandes Planícies.
As condições meteorológicas e a procura sustentam os preços do trigo, apesar das exportações mais fracas dos EUA
Outro fator que sustenta os preços é o atraso no plantio do trigo de inverno nos EUA. As condições meteorológicas continuam a ser um fator contraditório, mas, a curto prazo, a precipitação limitada poderá aumentar as preocupações quanto à humidade insuficiente do solo para as culturas recém-plantadas, particularmente nas Grandes Planícies. As condições mais húmidas previstas pela NOAA a longo prazo poderão atenuar parcialmente este risco, embora o seu impacto dependa de a precipitação chegar às regiões mais importantes de produção de trigo. O plantio de trigo de inverno nos EUA está claramente atrasado em relação ao seu ritmo habitual. O desenvolvimento das culturas também é mais lento, com a emergência a situar-se nos 16% contra uma média de cinco anos de 20%, enquanto as chuvas intensas das últimas semanas, especialmente no sul das Grandes Planícies, têm sido a principal causa dos atrasos no plantio, ao limitar o acesso dos equipamentos agrícolas aos campos.
Apesar de uma mudança temporária para um tempo mais seco, as condições ainda não são totalmente favoráveis. Na próxima semana, poderá formar-se uma tempestade tropical no Golfo do México, enquanto outro sistema poderá atravessar a parte norte das Grandes Planícies, trazendo potencialmente mais uma ronda de chuvas intensas e inundações locais. Ao mesmo tempo, mantêm-se condições de seca em partes das principais regiões de cultivo, apesar das recentes chuvas, o que significa que ainda será necessária humidade adicional antes do inverno. Este cenário continua a sustentar um certo prémio climático nos preços do trigo, especialmente se as chuvas voltarem a aumentar na próxima semana.
O principal fator que limita o potencial de subida continua a ser o ritmo mais fraco das exportações dos EUA. As inspeções às exportações de trigo totalizaram 11,1 milhões de bushels na semana que terminou a 1 de outubro, uma descida de 10% em relação à semana anterior, enquanto os embarques acumulados permanecem bem abaixo dos níveis do ano anterior. No entanto, isto poderá não ser suficiente para reverter a atual pressão ascendente, caso a oferta proveniente da região do Mar Negro continue a ser limitada.
Ao mesmo tempo, há sinais preliminares de melhoria da procura. Uma grande compra por parte da Arábia Saudita sugere que alguns importadores estão a regressar ao mercado após a recente descida dos preços do trigo, enquanto um dólar norte-americano ligeiramente mais fraco melhora a competitividade dos cereais norte-americanos nos mercados internacionais. Em termos gerais, o equilíbrio atual de fatores parece moderadamente favorável à subida dos preços do trigo: os riscos de oferta e geopolíticos superam, neste momento, a diminuição das exportações dos EUA, embora a durabilidade desta tendência dependa da evolução na região do Mar Negro, das condições meteorológicas e do relatório WASDE do USDA desta sexta-feira, previsto para as 18:00, hora da Polónia.
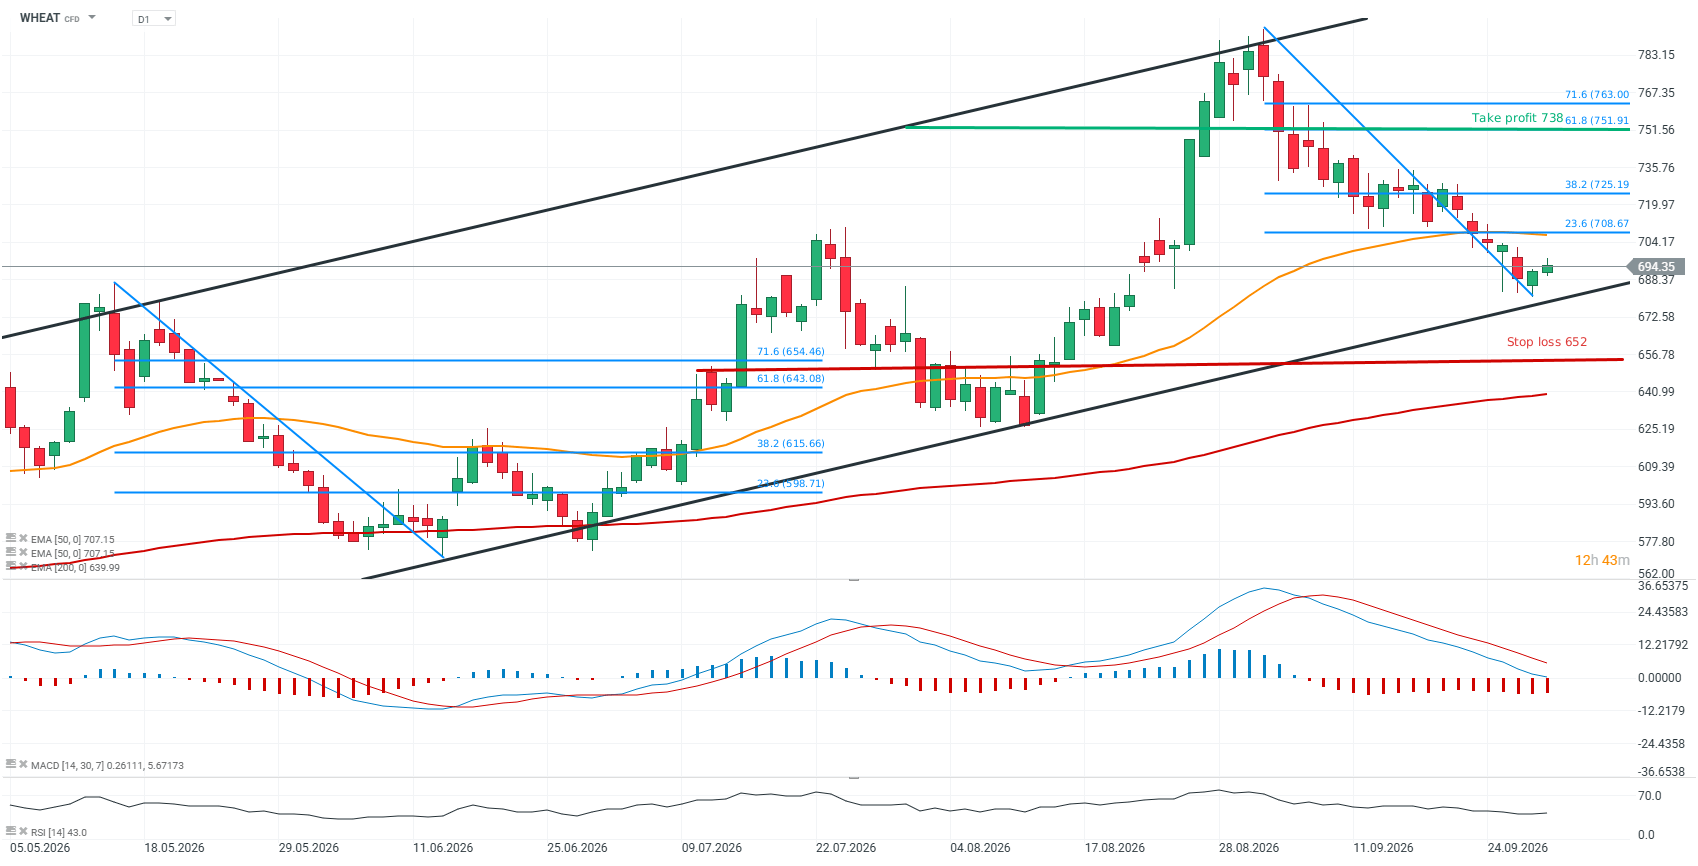 Fonte: xStation5

📉 Ouro desvaloriza 1.7%


Índices em Wall Street recuam 🚩Nasdaq desce 1 % em relação aos máximos históricos

Bitcoin: Será que o "Uptober" trará uma correção no mercado das criptomoedas?



Petróleo volta a subir; as preocupações orçamentais francesas pesam sobre o euro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.