

-
Crescimento dos resultados: volume de negócios sobe 9%, para 4.478 milhões de euros, EBITDA avança 12%, para 770 milhões, e lucro líquido cresce 25%, para 115 milhões.
-
Carteira de encomendas recorde: atinge 19.658 milhões de euros, mais 22% desde o início do ano, reforçada por novos contratos de 1.200 milhões no México e na Colômbia.
-
Desempenho regional desigual: África e América Latina impulsionam o crescimento, enquanto a atividade na Europa recua 8%.
-
Objetivos de 2026 mantidos: crescimento das receitas entre 10% e 15%. Tecnicamente, os 4,90 euros são a referência imediata, com resistência nos 5,41 euros.

-
Crescimento dos resultados: volume de negócios sobe 9%, para 4.478 milhões de euros, EBITDA avança 12%, para 770 milhões, e lucro líquido cresce 25%, para 115 milhões.
-
Carteira de encomendas recorde: atinge 19.658 milhões de euros, mais 22% desde o início do ano, reforçada por novos contratos de 1.200 milhões no México e na Colômbia.
-
Desempenho regional desigual: África e América Latina impulsionam o crescimento, enquanto a atividade na Europa recua 8%.
-
Objetivos de 2026 mantidos: crescimento das receitas entre 10% e 15%. Tecnicamente, os 4,90 euros são a referência imediata, com resistência nos 5,41 euros.
Carteira de encomendas recorde e crescimento dos lucros reforçam perspetivas para 2026
A Mota-Engil apresentou um desempenho positivo nos primeiros nove meses de 2026, com crescimento do volume de negócios, melhoria da rentabilidade e uma carteira de encomendas em máximos históricos. Os resultados confirmam a capacidade da empresa para continuar a crescer, embora a evolução da atividade na Europa e a concretização dos objetivos anuais continuem a merecer atenção.
Entre janeiro e setembro, o volume de negócios atingiu 4.478 milhões de euros, um aumento de 9% face ao período homólogo. O EBITDA (resultado antes de juros, impostos, depreciações e amortizações) cresceu 12%, para 770 milhões de euros, mantendo uma margem de 17%. Já o resultado líquido aumentou 25%, para 115 milhões de euros, refletindo a evolução positiva da atividade e a manutenção de uma execução operacional rentável.
África e América Latina impulsionam o crescimento, enquanto Europa abranda
África e América Latina continuam a ser os principais motores do crescimento. Em África, o volume de negócios aumentou 11%, para 1.798 milhões de euros, com uma margem EBITDA de 25%. Na América Latina, a faturação cresceu 15%, para 1.791 milhões de euros, enquanto o EBITDA avançou 19%, mantendo-se a margem nos 10%. Estes números confirmam a importância dos mercados internacionais para o desempenho do grupo.
Na Europa, a evolução foi menos favorável. O volume de negócios recuou 8%, para 307 milhões de euros, devido aos atrasos na entrega dos locais de obra, nos procedimentos de adjudicação e na licitação de projetos em Portugal. A margem EBITDA manteve-se estável nos 8%, mas a recuperação desta região será importante para acelerar o crescimento da atividade nos próximos meses.
Carteira de encomendas atinge máximo histórico de 19.658 milhões
Um dos principais destaques dos resultados foi a carteira de encomendas, que atingiu um novo máximo histórico de 19.658 milhões de euros, representando um crescimento de 22% desde o início do ano. Este valor inclui os contratos de 1.200 milhões de euros assinados em novembro, no México e na Colômbia, reforçando a presença da empresa na América Latina. A carteira de Engenharia & Construção atingiu 19.224 milhões de euros, com um rácio book-to-bill de 3,9 vezes, proporcionando elevada visibilidade sobre a atividade futura.
A principal questão passa agora pela capacidade de transformar esta carteira de encomendas em receitas, resultados e geração de caixa. A dimensão dos projetos assegura oportunidades de crescimento para os próximos anos, mas a execução dentro dos prazos, o controlo dos custos e a gestão das necessidades de financiamento serão determinantes para preservar a rentabilidade.
Neste contexto, importa também acompanhar a evolução da dívida e da alavancagem financeira. A empresa confirmou os objetivos de manter o rácio dívida líquida/EBITDA abaixo de 2 vezes e o rácio dívida bruta/EBITDA abaixo de 4 vezes, bem como a ambição de assegurar uma forte geração de caixa operacional.
Mota-Engil mantém objetivos para 2026
Para 2026, a Mota-Engil mantém o objetivo de crescimento do volume de negócios entre 10% e 15%, uma margem EBITDA em linha com a registada em 2025 e uma margem líquida próxima de 3%. Com o crescimento acumulado das receitas nos primeiros nove meses a situar-se nos 9%, será importante perceber se o arranque progressivo dos projetos de maior dimensão permitirá acelerar a atividade no último trimestre.
Em suma, os resultados confirmam uma evolução operacional favorável, com crescimento dos lucros, margens estáveis e uma carteira de encomendas recorde. A Mota-Engil continua a beneficiar da forte procura por infraestruturas nos seus principais mercados, mas o desafio passa agora por converter essa carteira em crescimento rentável e sustentável, mantendo a disciplina financeira e melhorando a execução dos projetos na Europa.
Análise técnica
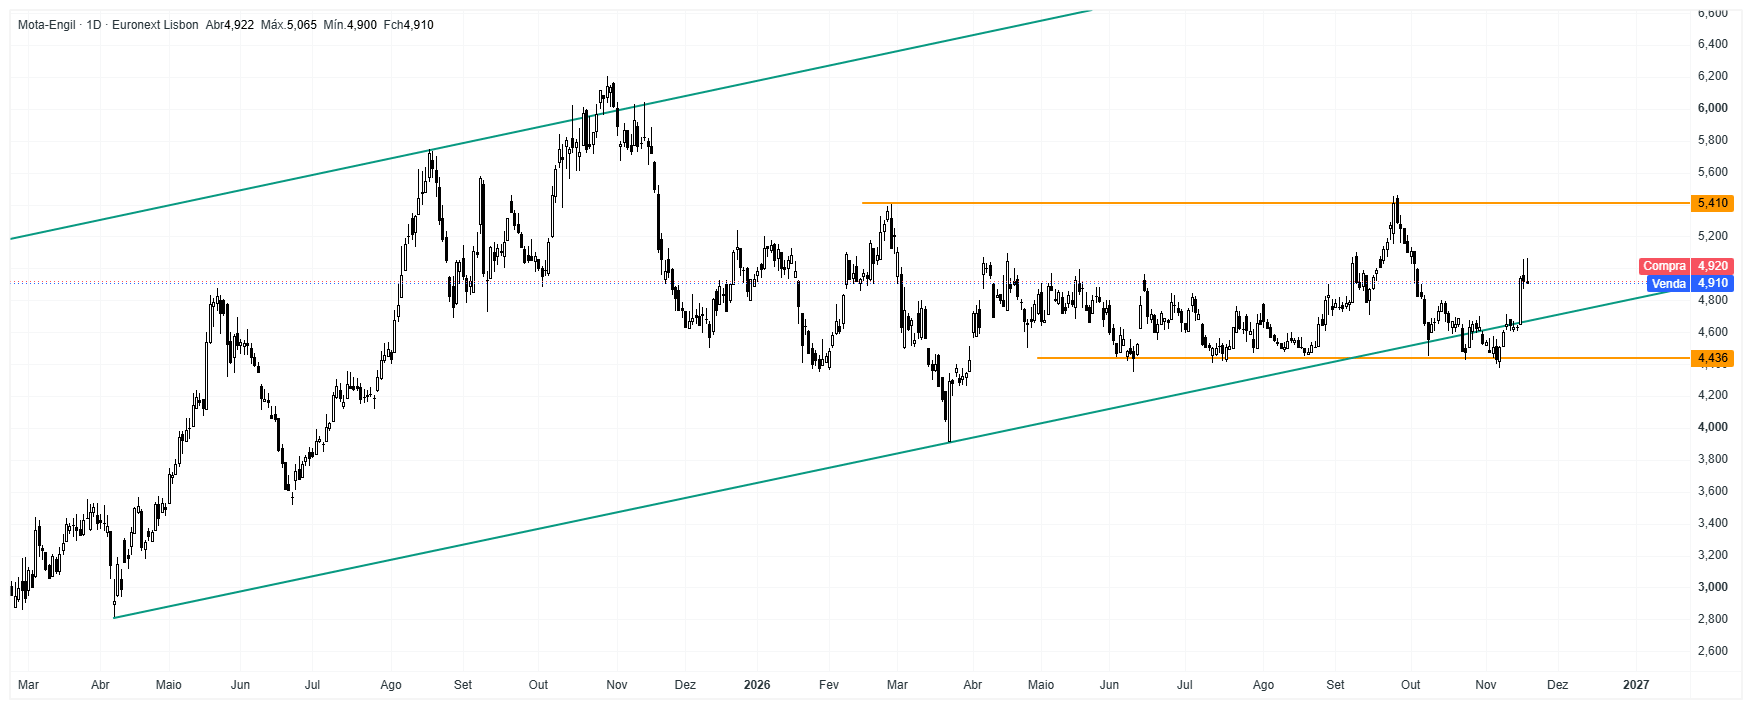
Após a apresentação dos resultados, os investidores reagiram positivamente, com as ações da Mota-Engil a valorizarem cerca de 3% no início da sessão. Contudo, ao longo do dia, a cotação tem vindo a moderar os ganhos iniciais, perdendo parte do impulso registado após a divulgação dos números.
Em termos técnicos, a cotação veio testar a linha de tendência ascendente definida pelos mínimos de abril de 2025 e março de 2026, períodos marcados por maior incerteza nos mercados.
A zona dos 4,44 euros funcionou como suporte, tendo surgido pressão compradora que permitiu uma recuperação da cotação. Desde então, a ação voltou a entrar no canal ascendente, o que poderá indicar que a anterior quebra em baixa constituiu um falso breakout.
No curto prazo, a zona dos 4,90 euros assume particular importância, sendo relevante perceber se a cotação consegue consolidar acima deste nível. Em caso de continuidade do movimento ascendente, a resistência dos 5,41 euros será a próxima referência a acompanhar.
Por outro lado, uma nova quebra em baixa da linha inferior do canal poderá colocar em causa a recuperação técnica observada, voltando a destacar a zona dos 4,44 euros como suporte relevante.



🔴US500 regista uma descida antes da divulgação da ata do FOMC

Abertura do mercado norte-americano: Resultados da Nvidia não são suficientes para manter o otimismo

Sentimento misto nos mercados bolsistas europeus 🚩 Os resultados sólidos da Nvidia serão suficientes?

A Nvidia recupera 4 % após a divulgação dos resultados; Será que o gigante da IA conseguirá impulsionar Wall Street?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.