


Os preços elevados da energia aumentam o risco de a inflação se manter elevada por mais tempo, limitando a margem para uma flexibilização monetária. Se os preços do petróleo se mantiverem nos níveis atuais, os custos mais elevados poderão repercutir-se nos transportes, na produção e nas margens das empresas. Ao mesmo tempo, as taxas de rendibilidade superiores a 5% aumentam o custo de capital e tornam as obrigações uma alternativa cada vez mais competitiva às ações.
As ações de crescimento continuam particularmente vulneráveis, uma vez que as suas avaliações dependem mais fortemente dos lucros esperados a mais longo prazo. Taxas de desconto mais elevadas reduzem o valor atual desses fluxos de caixa futuros, exercendo pressão adicional sobre o setor tecnológico e o Nasdaq.
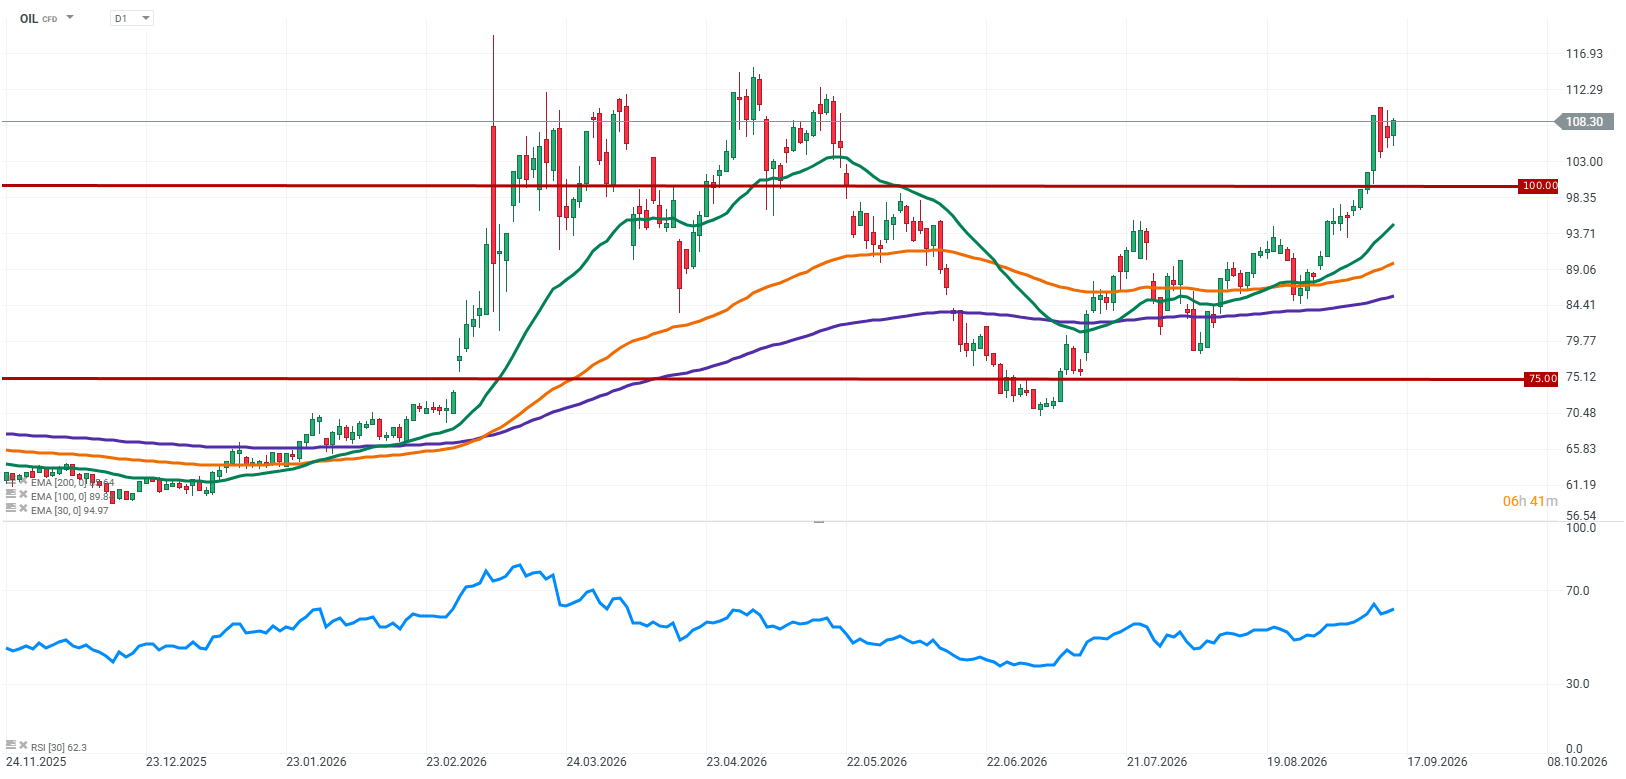
O mercado do petróleo vem agravar estas preocupações. A situação em torno do Estreito de Ormuz continua por resolver, enquanto novos ataques à infraestrutura saudita estão a suscitar receios quanto ao abastecimento. O risco de perturbações ao longo da rota do Mar Vermelho também limita a disponibilidade de rotas marítimas alternativas. Num mercado tão restrito, novas perturbações no abastecimento poderiam rapidamente empurrar os preços ainda mais para cima.
É por isso que a reunião da Fed será o evento-chave para os mercados. Ao contrário das expectativas anteriores, os investidores já não estão a precificar cortes nas taxas. Em vez disso, o mercado já precificou, em grande medida, um aumento de 25 pontos-base, o que significa que a decisão em si pode não constituir uma grande surpresa. A questão fundamental é se a Fed irá efetivamente concretizar o aumento e, mais importante ainda, como será a sua comunicação posteriormente.
Os investidores estarão à procura de pistas para saber se o aumento é uma resposta pontual à pressão inflacionária ou o início de um período mais longo de política monetária mais restritiva. Com o petróleo acima dos 100 dólares e as taxas de rendimento dos títulos do Tesouro a 10 anos acima dos 5%, qualquer sinal de que possam seguir-se novos aumentos exerceria pressão adicional sobre Wall Street. Um tom mais cauteloso por parte do Fed, no entanto, poderia rapidamente dissipar parte das expectativas de linha dura do mercado.
Fonte: XTB Research

Arábia Saudita anuncia o cancelamento de parte dos seus embarques de petróleo para a Europa em setembro🚢


US Open: Yields a 10 anos ultrapassam os 5%, com Wall Street sob pressão antes da decisão da Reserva Federal



Será que Trump vai dissuadir a Reserva Federal de aumentar as taxas de juro? [Antevisão do FOMC]

Poderá a Bitcoin cair até aos $77K. O que podemos esperar?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.