


A época de divulgação de resultados do segundo trimestre de 2026 está agora quase concluída e, até ao momento, o panorama mantém-se muito sólido. Quase todas as empresas do S&P 500 já divulgaram os seus resultados, enquanto a proporção de surpresas positivas se mantém elevada, tanto no que diz respeito aos lucros como às receitas. Ao mesmo tempo, o crescimento dos lucros excedeu claramente as expectativas anteriores ao início da época, enquanto o balanço das previsões para o próximo trimestre sugere que as empresas continuam relativamente otimistas quanto às perspetivas a curto prazo.
- No segundo trimestre, 86% das empresas do S&P 500 apresentaram um resultado por ação (EPS) acima das expectativas dos analistas, enquanto 77% proporcionaram uma surpresa positiva ao nível das receitas.
- A taxa de crescimento combinada dos lucros do índice situa-se atualmente nos 52,0% em termos homólogos. Se este valor se mantiver até ao final da época de divulgação de resultados, representará o crescimento mais forte dos lucros desde o segundo trimestre de 2021, quando o crescimento atingiu 91,6%.
- A melhoria face às expectativas anteriores é especialmente notável. Ainda a 30 de junho, os analistas previam um crescimento dos lucros no segundo trimestre de 23,1% em termos homólogos, menos de metade da taxa de crescimento atualmente registada.
- Os analistas prevêem que os lucros do S&P 500 aumentem 28,2% em termos homólogos no terceiro trimestre e 25,8% no quarto trimestre de 2026, enquanto o crescimento dos lucros para o ano de 2026 na totalidade está projetado em 31,2% em termos homólogos. Tanto o terceiro trimestre como o quarto trimestre, marcado pelas festas de fim de ano, parecem ter margem significativa para surpreender as atuais expectativas dos analistas.
- Em 10 dos 11 setores do S&P 500, os resultados atuais são mais sólidos do que o esperado no final de junho. Isto reflete tanto surpresas positivas no resultado por ação (EPS) como revisões em alta das estimativas dos analistas.
- As perspetivas para o terceiro trimestre também se mantêm relativamente positivas. Até ao momento, 63 empresas divulgaram orientações positivas relativamente ao resultado por ação, enquanto 35 apresentaram orientações abaixo das expectativas anteriores do mercado.
- Apesar dos resultados sólidos, o índice continua a ser negociado a uma valorização um pouco elevada em termos históricos. O rácio P/E (preço/lucro) projetado para os próximos 12 meses do S&P 500 situa-se em 19,6x, ligeiramente abaixo da sua média de 5 anos de 19,9x, mas acima da média de 10 anos de 19,0x.
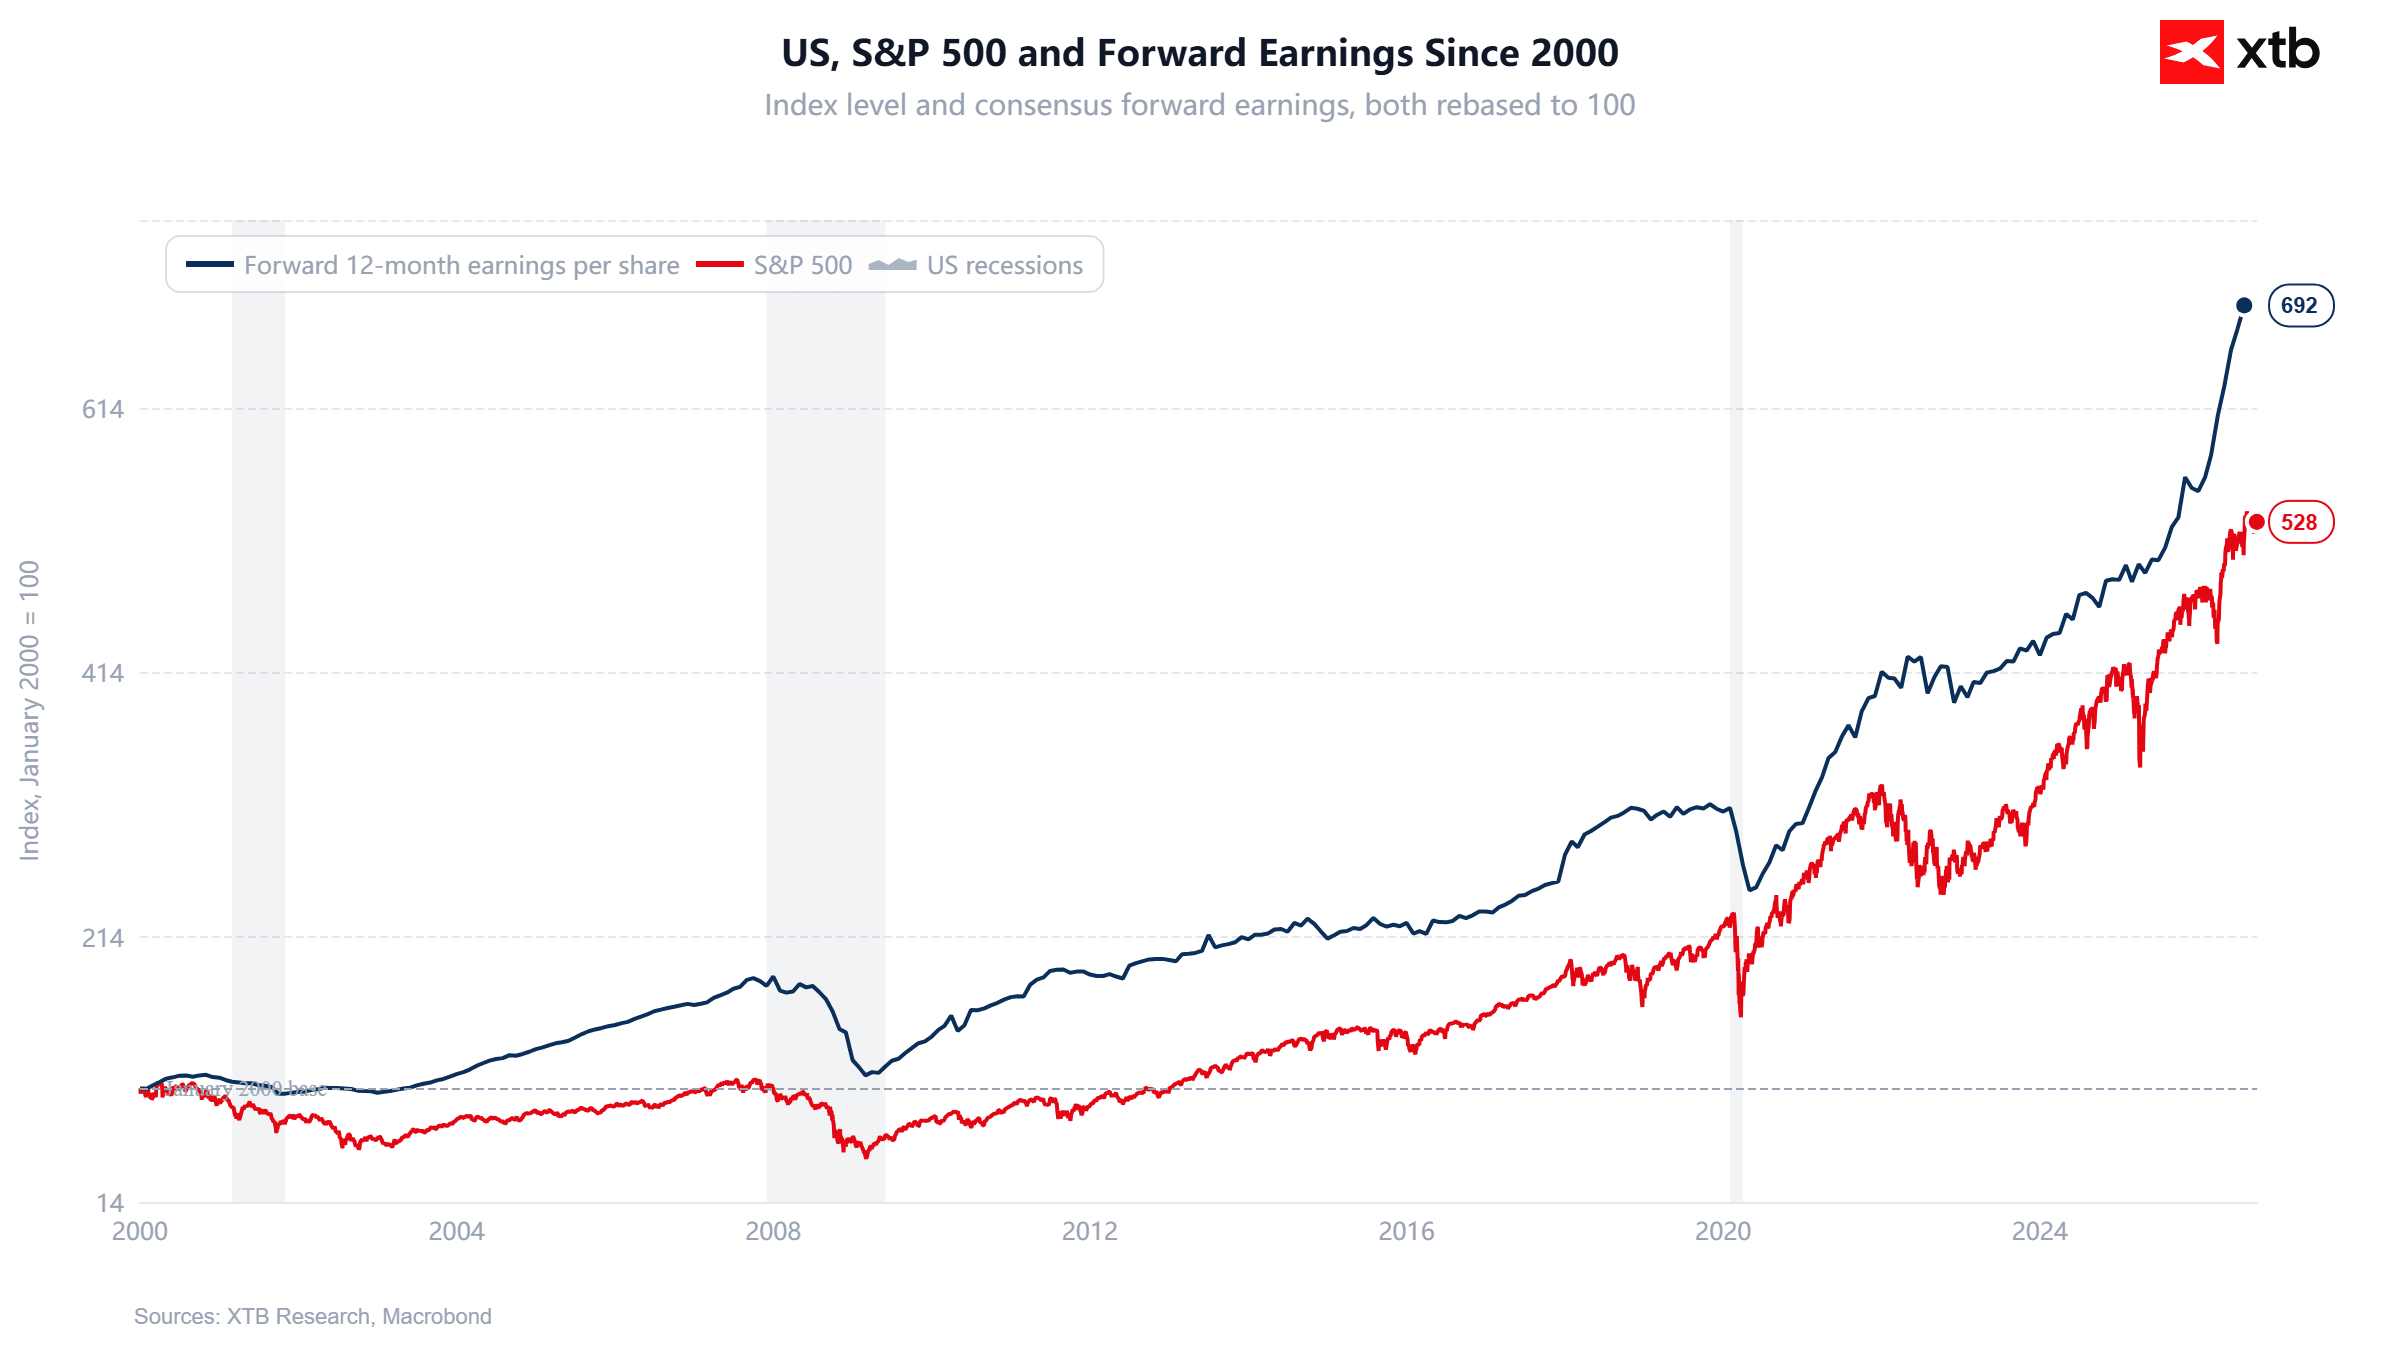
Desde o início de 2000, a subida do S&P 500 tem sido sustentada, em grande medida, pela melhoria das expectativas de resultados, embora as duas séries tenham divergido de forma mais visível nos últimos anos. O índice de EPS (lucro por ação) a 12 meses subiu agora para cerca de 692 pontos, tomando como base 100 em 2000, enquanto o próprio S&P 500 se situa perto dos 528 pontos, sugerindo que a subida a longo prazo do mercado continua a contar com um apoio substancial dos fundamentos dos lucros. Ao mesmo tempo, a história mostra que as estimativas de lucros futuros podem cair acentuadamente durante as recessões, o que significa que a atual solidez do EPS proporciona uma importante margem de segurança na avaliação, mas não elimina o risco de uma correção caso as condições económicas se deteriorem significativamente. No entanto, na ausência de sinais claros de uma desaceleração na economia dos EUA e com o setor dos serviços a manter-se particularmente resiliente, a atual avaliação do S&P 500 não parece especialmente exigente e pode ainda oferecer uma certa «margem de segurança».
A magnitude das surpresas positivas nos resultados é excepcionalmente elevada
Os resultados agregados do S&P 500 para o segundo trimestre situam-se atualmente 26,5% acima das expectativas anteriores dos analistas. Este valor é significativamente superior à surpresa média observada ao longo do último ano (+9,2%), dos últimos cinco anos (+7,0%) e dos últimos dez anos (+7,4%), e ultrapassa também o recorde anterior de 23,2% estabelecido no segundo trimestre de 2020.
No entanto, é importante referir que o resultado global foi significativamente impulsionado por ganhos de investimento invulgarmente elevados na Alphabet e na Amazon. Excluindo estas duas empresas, a surpresa nos resultados do S&P 500 desce para 10,8%, o que continua a ser sólido, mas muito mais próximo das normas históricas.
Os resultados das «Magnificent 7» continuam a impressionar
Todas as empresas do «Magnificent 7» já divulgaram os seus resultados do segundo trimestre de 2026. À primeira vista, os números parecem excecionalmente sólidos, com o crescimento agregado dos lucros do grupo a atingir 118,5% em termos homólogos, bem acima das expectativas anteriores. No entanto, uma parte substancial desse crescimento foi impulsionada por ganhos pontuais de investimento na Alphabet e na Amazon, pelo que o quadro subjacente parece mais moderado quando essas duas empresas são excluídas.
- A 30 de junho, os analistas esperavam que os resultados das «Magnificent 7» aumentassem 30,8% em termos homólogos no segundo trimestre. O aumento efetivo atingiu 118,5%, a taxa de crescimento mais forte do grupo, pelo menos desde o quarto trimestre de 2020.
- Seis das sete empresas, ou 86%, registaram um resultado por ação (EPS) acima das expectativas. Esta percentagem foi idêntica à do S&P 500 no seu conjunto, embora a magnitude das surpresas positivas tenha sido muito maior.
- Os resultados agregados das «Magnificent 7» excederam as estimativas dos analistas em 66,2%, em comparação com uma surpresa positiva nos resultados de 26,5% para o S&P 500 no seu conjunto.
- No que diz respeito às restantes 493 empresas do S&P 500, o crescimento dos resultados atingiu 31,8% em termos homólogos. Este foi também um resultado muito sólido e a taxa de crescimento mais elevada para esse grupo desde o quarto trimestre de 2021.
- Os cinco maiores contribuintes para o crescimento dos resultados do S&P 500 foram a Alphabet, a Amazon, a Micron Technology, a NVIDIA e a Chevron. Três das cinco principais empresas pertenciam, portanto, ao grupo das «Magnificent 7».
- A principal ressalva diz respeito à Alphabet e à Amazon. Em ambos os casos, a FactSet utiliza o EPS (lucro por ação) de acordo com os GAAP, que no segundo trimestre foi significativamente impulsionado por um aumento nas «outras receitas» relacionadas com ganhos de investimento.
- A Alphabet registou cerca de 98 mil milhões de dólares em «outras receitas», principalmente devido a ganhos líquidos não realizados em títulos de capital. A Amazon, por sua vez, registou cerca de 53,4 mil milhões de dólares em receitas semelhantes, impulsionadas principalmente pelo seu investimento na Anthropic.
- Excluindo a Alphabet e a Amazon, o crescimento dos resultados das «Magnificent 7» cai de 118,5% para 43,2%, enquanto a surpresa positiva nos resultados diminui de 66,2% para apenas 4,4%. Isto significa que a época de divulgação de resultados das «Magnificent 7» continua forte, mas a taxa de crescimento global acima dos 100% exagera claramente a melhoria no desempenho operacional subjacente das grandes empresas tecnológicas.
US500 (D1)
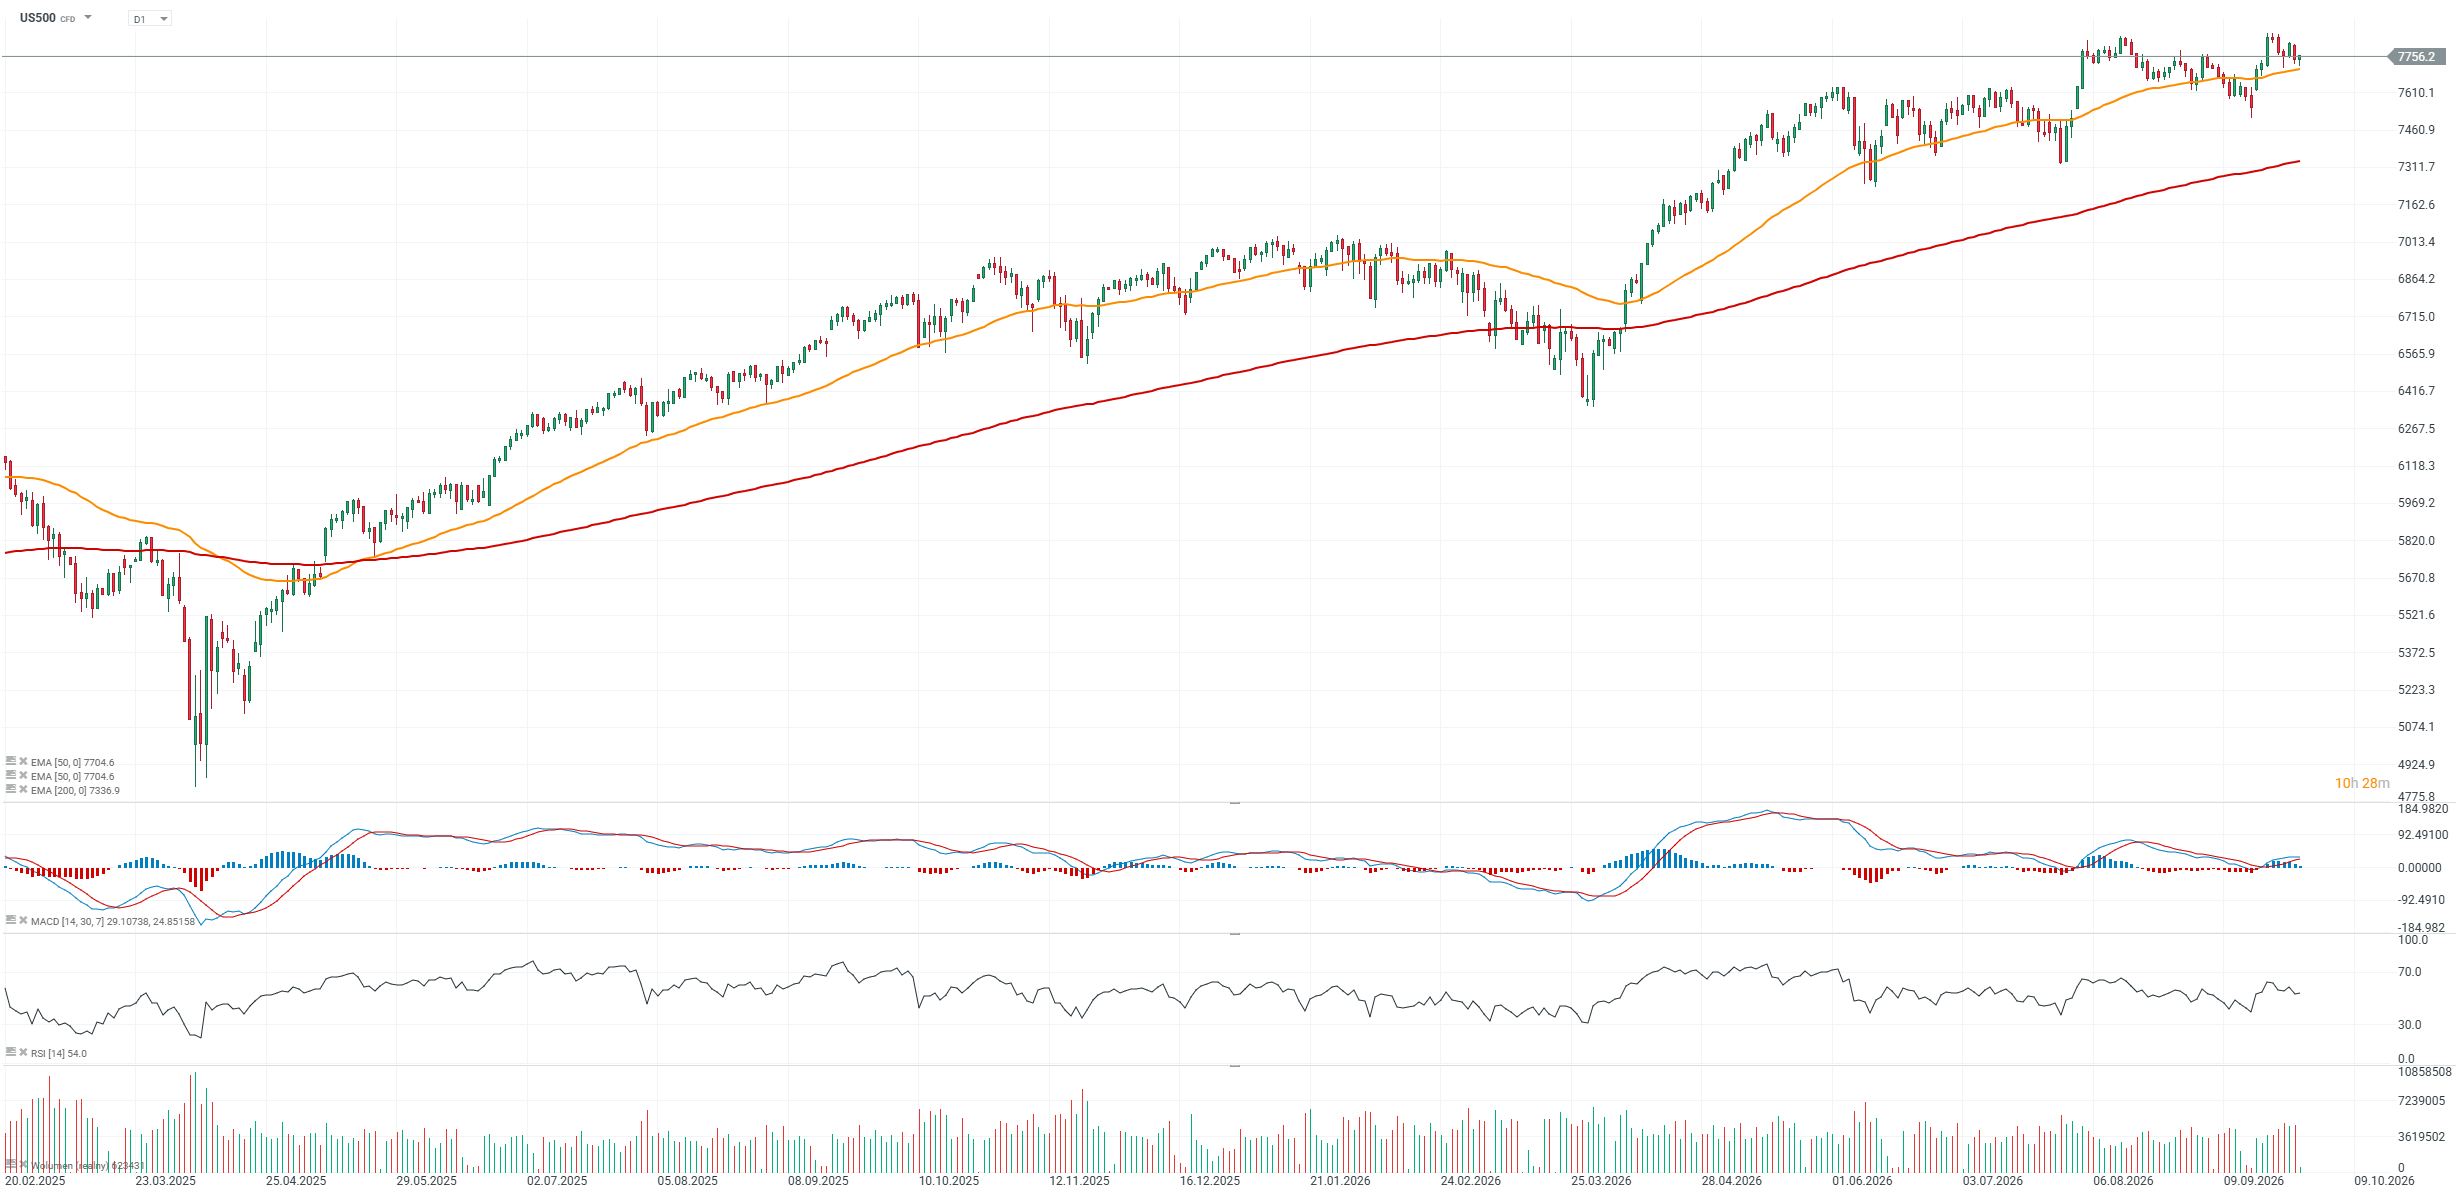
O US500 mantém-se numa tendência ascendente bem consolidada, com os preços a continuarem a ser negociados claramente acima das médias móveis exponenciais (EMA) de 50 e 200, o que confirma tecnicamente o domínio contínuo dos compradores. Ao mesmo tempo, o momentum não parece estar sobreaquecido: o RSI mantém-se próximo de níveis neutros, enquanto o MACD aponta apenas para uma vantagem de alta moderada, sugerindo uma consolidação perto dos máximos, em vez de uma fase eufórica do movimento. Numa perspetiva macroeconómica, a questão fundamental é saber se os dados a serem divulgados sobre a inflação, o mercado de trabalho e as taxas de rendibilidade das obrigações permitirão que os atuais múltiplos de valorização se mantenham e, com mais uma época de resultados potencialmente sólida à vista, se deixarão margem para uma maior expansão desses múltiplos.


A AMD lança-se a fazer compras: será que o seu investimento de 8,2 mil milhões de dólares é uma boa jogada?



Destaques da manhã (29.09.26)


Abertura de Wall Street: Wall Street inicia a semana em baixa (28.09.2026)


📊Petróleo continua a impulsionar as yields
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.