


Hlavný hybateľ volatility. Dňu dominoval prudký pokles cien ropy, ktoré klesli o viac než 7 percent v dôsledku nádejí na diplomatické riešenie konfliktu medzi USA a Iránom. Klesajúce ceny ropy odstránili z trhu časť geopolitickej rizikovej prémie a zlepšili náladu na širšom trhu, čo povzbudilo investorov k návratu k cyklickým sektorom. V pozadí však pretrvávala nervozita okolo sektora AI po slabom októbri. Investori sa zároveň pripravovali na mimoriadne nabitý týždeň, ktorý prinesie mimoriadne voľby, údaje z trhu práce a výsledky hospodárenia ďalších technologických spoločností.
Geopolitika. Medzi kľúčové udalosti patrili náznaky uvoľnenia vzťahov medzi USA a Iránom, keďže minister zahraničných vecí Marco Rubio zdôraznil, že prezident Trump sa nerozhodol zaútočiť a dal by prednosť mierovému riešeniu konfliktu. Iránska strana signalizovala ochotu viesť dialóg a prezident Pezeshkian uviedol, že vláda získala potrebné povolenie od najvyššieho vodcu na vedenie rozhovorov. Trh predtým počítal s rizikom vojenskej eskalácie po voľbách, takže samotné titulky o rokovaniach spôsobili prudký pokles cien komodít. V utorok sa v USA uskutočnia polovičné voľby (midterms), v ktorých sú favoritmi demokrati na získanie kontroly nad Snemovňou reprezentantov, zatiaľ čo výsledok súboja o Senát zostáva neistý.
Makroekonomické údaje. Októbrový index ISM Manufacturing pre USA vzrástol na 55,5 bodu zo 54,5, čím jasne prekonal očakávania na úrovni 54,5 a signalizoval zrýchlenie priemyselnej aktivity. Podľa správy vzrástla produkcia aj zásoby, zatiaľ čo subindex cien oslabil na 75,2 bodu, čo naznačuje mierne zmiernenie cenových tlakov. V Európe mierne klesol index PMI vo výrobnom sektore eurozóny na 52,7 bodu, no zostal nad hranicou expanzie. Pozornosť trhu sa teraz sústreďuje na piatkovú správu o zamestnanosti v USA a rozhodnutia hlavných centrálnych bánk tento týždeň.
Indexy. Na Wall Street sa odlíšil Dow Jones s rastom približne o 0,9 percenta, zatiaľ čo S&P 500 aj Nasdaq vzrástli každý približne o 0,3 percenta, pribrzdené slabosťou v technologickom sektore. Kapitál prúdil do cyklických akcií, pričom sektor spotrebného tovaru dlhodobej spotreby (consumer discretionary) pridal približne 3 percentá a silno si viedli aj finančný, priemyselný a materiálový sektor. V Európe mierne vzrástol širší index STOXX 600, podporený nižšími cenami komodít a odrazom po piatkovom výpredaji. Na trhoch CFD zaznamenali najsilnejšie zisky európske a ázijské indexy, pričom španielsky SPA35 vzrástol o 2,08 percenta a japonský JP225 o 1,24 percenta, zatiaľ čo americký US100 a poľský W20 zostali mierne v červených číslach.
Akcie. Technologický sektor sa dostal pod tlak po oznámení akvizície spoločnosti Lumentum spoločnosťou Marvell v hodnote 115 miliárd USD, po ktorej Marvell klesol približne o 10 percent a Lumentum až o 15 percent. Prudký pokles zaznamenala aj spoločnosť Oracle, ktorá klesla približne o 6 percent po správe o plánoch získať 10 miliárd USD prostredníctvom emisie akcií a ďalších 10 miliárd USD prostredníctvom dlhopisov na financovanie investícií do AI. Pozornosť pritiahol aj aktualizovaný prospekt spoločnosti Anthropic, ktorý vykázal približne 17 miliárd USD tržieb za tretí štvrťrok, no zároveň aj masívne záväzky týkajúce sa infraštruktúry. Po uzavretí trhu zverejnila svoje výsledky spoločnosť Apple, a to v období rastúcej nervozity okolo tejto spoločnosti, čo dokladá zvýšený dopyt po predajných opciách (put opciách).
Meny. Devízový trh zostal pomerne pokojný, dolár bol pod miernym tlakom, keď index poklesol na približne 101,6 bodu. Euro odpísalo časť svojich strát a vzrástlo na približne 1,119, napriek pretrvávajúcim obavám o francúzske verejné financie a sociálnemu napätiu vo Francúzsku. Japonský jen zostal slabý voči doláru a obchodoval sa okolo hodnoty 158. Na trhu poľského zlotého poľská mena posilnila, pár USDPLN klesol o 0,29 percenta, zatiaľ čo pár EURPLN mierne vzrástol.
Komodity. Deň poznačil prudký pokles cien ropy, ktoré klesli o viac než 7 percent po správach o možnej dohode medzi USA a Iránom a odbúravaní časti geopolitickej prémie. Na trhoch CFD klesla ropa Brent o 7,76 percenta a americká ropa WTI o 6,53 percenta, zatiaľ čo európsky zemný plyn sa prepadol ešte výraznejšie, takmer o 9 percent. Drahé kovy sa pohybovali opačným smerom, keď profitovali zo slabšieho dolára a dopytu po bezpečných aktívach, pričom striebro pridalo 3,12 percenta a zlato vzrástlo o 2,07 percenta na približne 3 953 USD za uncu. Tento vzorec ukazuje jasnú rotáciu z energetických komodít smerom ku kovom.
Kryptomeny. Slabosť pretrvávala aj na trhu digitálnych aktív, čo odráža opatrný prístup k riziku v technologickom sektore. Bitcoin klesol približne o 1,2 percenta a prepadol sa na úroveň okolo 76 700 USD. Výpredaj bol súčasťou širšieho tlaku, ktorý trvá už niekoľko týždňov, na aktíva citlivé na náladu trhu uprostred obáv o umelú inteligenciu a vysoké ocenenia.
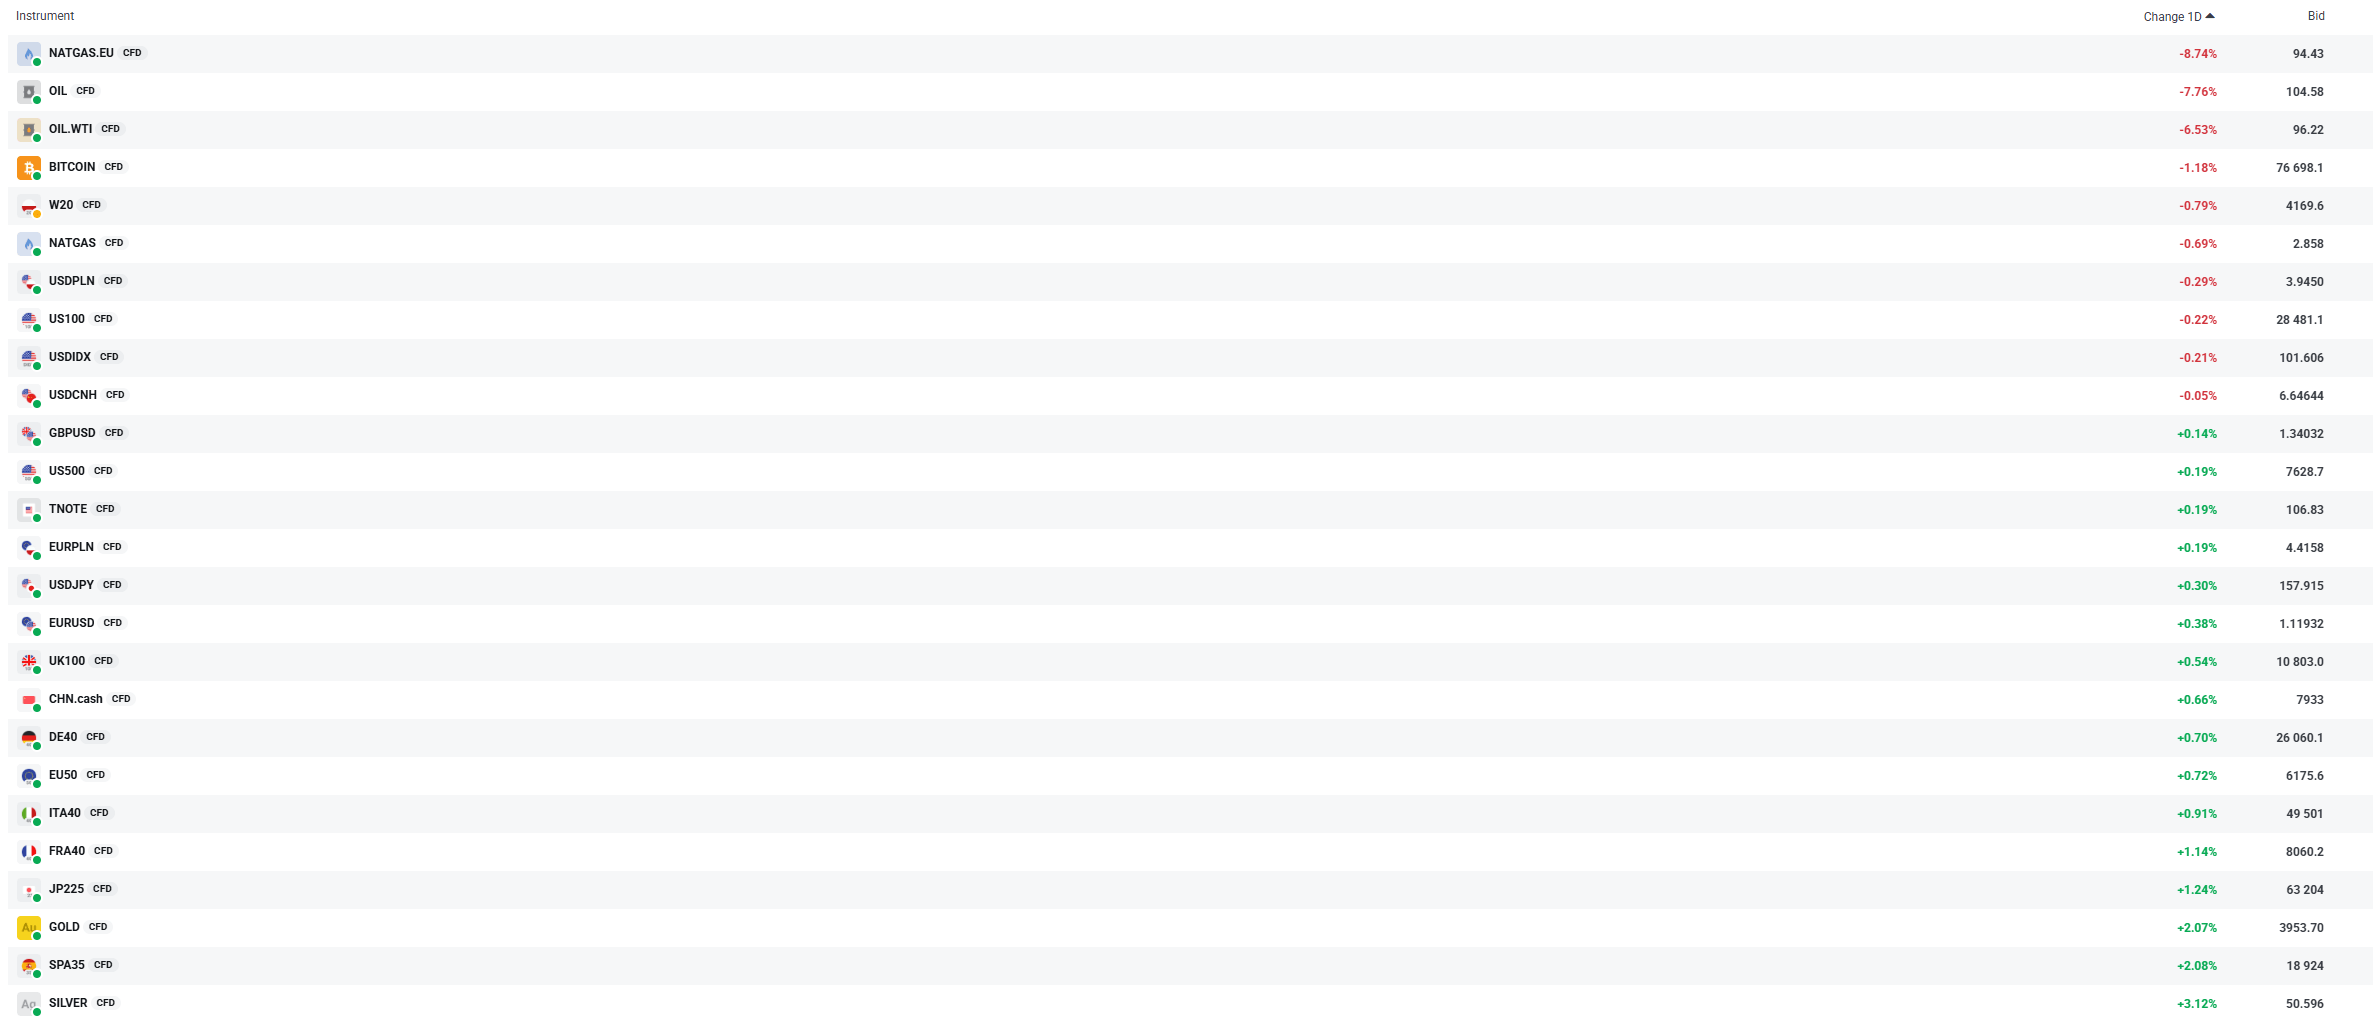
Aktuálne pozorovaná volatilita vo vybraných, najobľúbenejších nástrojoch. Zdroj: XTB

Za tickerem: ENX.FR (Euronext) – Burzy, dáta a technológie pod jednou strechou 🏛️


Boj o automobilový trh pritvrdzuje: USA riešia zákaz čínskych áut a BYD naďalej rastie vďaka exportu ⚔️🚨


Ropa a plyn v Európe čelia panickému výpredaju 🚨
Krypto novinky: Binance siaha do rezerv, Strategy posilňuje odkupy a banky rozbiehajú tokenizáciu 🚨🪙
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.