


Obchodovaniu dominuje očakávanie kľúčovej americkej správy o inflácii CPI, ktorá určí budúci smer úrokových sadzieb Federálneho rezervného systému. Hoci decembrové zvýšenie sadzieb sa zdá byť isté, pri absencii silnejšieho inflačného tlaku už ďalšie zvyšovania nemusia byť potrebné.
Sentiment na trhu zostáva opatrný v dôsledku rastúcich geopolitických rizík na Blízkom východe (zachytené raketové a dronové útoky na Saudskú Arábiu a evakuácia amerických lietadiel z britských základní) a v Čiernom mori. Na druhej strane, včerajšie oživenie na Wall Street a prudký pokles cien ropy ukazujú, že trh sa možno presúva z obdobia paniky do eufórie.
Z Ázie už dorazila séria zmiešaných údajov: výdavky japonských domácností prudko klesli o -6,8 % medziročne oproti prognóze -3,1 % medziročne, bilancia bežného účtu Japonska výrazne zaostala za očakávaniami (JPY 1,82 bilióna oproti JPY 2,81 bilióna) a spotrebiteľský aj podnikateľský sentiment v Austrálii zostáva hlboko v defenzívnom pásme. Čína vykázala obchodný prebytok pod úrovňou konsenzu (USD 105,3 miliardy oproti USD 126,5 miliardy), hoci samotný rast exportu si udržal solídne tempo. Popoludniu bude dominovať americký index spotrebiteľských cien (CPI) o 14:30 a početné prejavy členov FOMC a BoE.
Kľúčové údaje z ázijskej seansy
- Čína: Prebytok obchodnej bilancie v dolárovom vyjadrení klesol v októbri na USD 105,3 miliardy (konsenzus: USD 126,5 miliardy; predchádzajúca hodnota: USD 133,5 miliardy), a v jüanoch na CNY 713 miliárd (prognóza: CNY 855 miliárd). Napriek dynamickému exportu sa celková obchodná bilancia zreteľne spomalila pod vplyvom cien komodít a zmien v dopyte po dovoze.
- Japonsko: Výdavky domácností prudko klesli v septembri až o -6,8 % medziročne oproti prognózovanému poklesu -3,1 % medziročne (predchádzajúca hodnota: -3,1 % medziročne), čo potvrdzuje stále krehkú kondíciu japonského spotrebiteľa. Prebytok bežného účtu sa zmenšil na JPY 1,82 bilióna (očakávalo sa JPY 2,81 bilióna).
- Japonsko: Index sentimentu Economy Watchers klesol na 46,1 bodu (konsenzus: 47,1 bodu; predchádzajúca hodnota: 47,0 bodu). Bankové úvery vzrástli o 5,2 % medziročne (pod prognózovanými 5,4 % medziročne).
- Austrália: Index spotrebiteľskej dôvery Westpac sa mierne zlepšil na -2,7 % medzimesačne (predchádzajúca hodnota: -4,7 % medzimesačne), avšak index podnikateľskej dôvery NAB sa ďalej zhoršil, keď klesol na -15 bodov (predchádzajúca hodnota: -14 bodov).
- Spojené kráľovstvo: Index maloobchodných tržieb BRC vzrástol o 1,1 % medziročne, čo mierne zaostalo za trhovým konsenzom 1,2 % medziročne (predchádzajúca hodnota: 1,0 % medziročne).
Makroekonomický kalendár (SEČ)
- 09:30 Spojené kráľovstvo - Prejav člena MPC (Sarah Breeden)
- 10:00 USA - Prejav člena FOMC (Christopher Waller)
- 12:00 USA - Index optimizmu malých podnikov NFIB. Konsenzus: 98,0 bodu. Predchádzajúca hodnota: 97,9 bodu.
- 13:30 Spojené kráľovstvo - Prejav viceguvernérky BoE (Clare Lombardelli)
- 14:15 USA - Týždenná zmena zamestnanosti ADP
- 14:30 USA - Jadrová inflácia CPI medzimesačne. Konsenzus: 0,2 %. Predchádzajúca hodnota: 0,3 %.
- 14:30 USA - Index spotrebiteľských cien (CPI) medzimesačne. Konsenzus: 0,3 %. Predchádzajúca hodnota: 0,6 %.
- 16:50 USA - Prejav prezidentky Fedu v Dallase (Lorie Logan)
- 19:01 USA - Aukcia 10-ročných štátnych dlhopisov. Predchádzajúca hodnota: výnos 5,30 %, pomer dopytu k ponuke (bid-to-cover) 2,8.
- 19:30 Kanada - Súhrn rokovaní Bank of Canada (BOC)
- 19:30 Spojené kráľovstvo - Prejav hlavného ekonóma BoE (Huw Pill)
- 19:30 USA - Prejav prezidenta Fedu v Kansas City (Jeffrey Schmid)
- 21:30 USA - Prejav členky FOMC (Michelle Bowman)
- 22:30 USA - Týždenná správa API o zásobách ropy
- Počas dňa: Čína - Peňažná zásoba M2 medziročne. Konsenzus: 7,2 %. Predchádzajúca hodnota: 7,2 %.
- Počas dňa: Čína - Nové úvery v jüanoch. Konsenzus: CNY 80 miliárd. Predchádzajúca hodnota: CNY 1080 miliárd.
- Celý deň, globálne - Stretnutia G7 (2. deň)
Firemné výsledky
- Petroleo Brasileiro S.A. - Petrobras (PBR) — po uzavretí trhu, prognóza EPS: USD 1,38; kľúčový barometer ziskovosti v globálnom ropnom sektore rozvíjajúcich sa trhov a dividendovej politiky.
- Vodafone Group Plc (VOD) — pred otvorením trhu, bez oficiálnej prognózy EPS; ukazovateľ zdravia európskeho telekomunikačného sektora a pokroku v reštrukturalizácii aktív.
- Ecopetrol S.A. (EC) — po uzavretí trhu, prognóza EPS: USD 0,62; predstaviteľ ťažobného sektora Latinskej Ameriky uprostred rastúcej neistoty ohľadom cien ropy.
- Venture Global, Inc. (VG) — pred otvorením trhu, prognóza EPS: USD 0,50; kľúčový subjekt v segmente exportu skvapalneného zemného plynu (LNG) z USA do Európy a Ázie.
- CoreWeave, Inc. (CRWV) — po uzavretí trhu, prognóza EPS: USD -1,45; kľúčový predstaviteľ cloudovej infraštruktúry určenej pre umelú inteligenciu (AI).
- On Holding AG (ONON) — pred otvorením trhu, prognóza EPS: USD 0,42; ukazovateľ odolnosti spotrebiteľov v segmente luxusného tovaru a športu voči globálnemu inflačnému tlaku.
- Telefonica Brasil S.A. (VIV) — po uzavretí trhu, prognóza EPS: USD 0,24; barometer telekomunikačného dopytu na najväčšom trhu Latinskej Ameriky.
- Embraer S.A. (EMBJ) — pred otvorením trhu, prognóza EPS: USD 0,87; pohľad na stav objednávok a dopyt po regionálnych lietadlách.
Trhy, ktoré treba sledovať
- Ropa (WTI / Brent) — Vojenské napätie na Blízkom východe (dronové útoky v Saudskej Arábii) a útok na tanker v Čiernom mori vytvárajú silnú geopolitickú rizikovú prirážku, zatiaľ čo večerná správa API o zásobách v USA poskytne usmernenie o fyzickom dopyte.
- USD (americký dolár / DXY) — Zverejnenie jadrového aj celkového CPI o 14:30 bude hlavným katalyzátorom seansy; nižšia hodnota upevní očakávania znižovania sadzieb Fedu a oslabí dolár, zatiaľ čo prekvapenie smerom nahor vyvolá dynamický rast americkej meny.
- Výnosy 10-ročných amerických štátnych dlhopisov (US10Y) — Budú priamo reagovať na správu o inflácii CPI a na večernú aukciu 10-ročných štátnych dlhopisov (19:01), čím nastavia tón pre celkový sentiment na globálnych akciových trhoch.
Technický výhľad na index amerického dolára
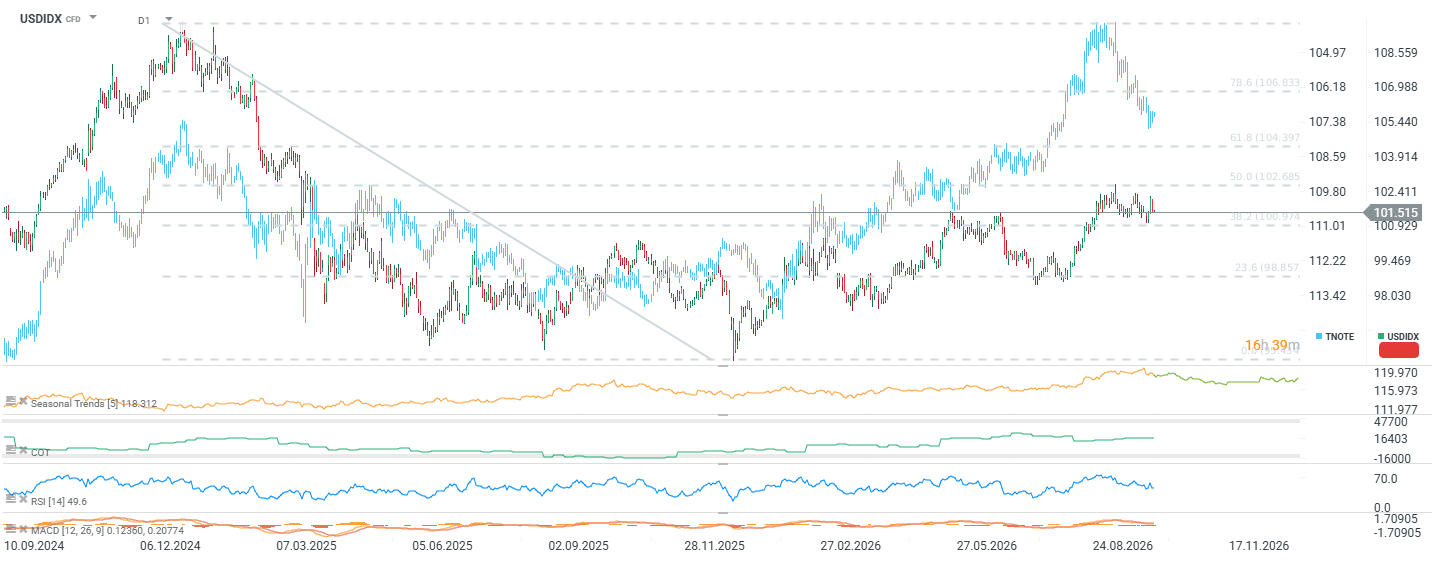
Index amerického dolára sa obchoduje blízko 101,5 bodu a už niekoľko týždňov konsoliduje medzi 38,2 % (100,97 bodu) a 50,0 % (102,69 bodu) retracementom poklesu z konca roka 2024 a začiatku roka 2025. Odraz od novembrového minima z roku 2025 (okolo 95,5 bodu) sa zastavil tesne pod 50,0 % retracementom, kde predajcovia jasne bránia úroveň od septembra. RSI(14) na úrovni 49,6 je neutrálny a línie MACD sa vyrovnávajú blízko nuly, čo naznačuje, že momentum vyprchalo a žiadna zo strán nemá výhodu. Dolár úzko sledoval výnosy amerických štátnych dlhopisov (TNOTE invertovane), takže ich nedávny pokles z tohtoročných maxím vysvetľuje, prečo sa prielom zastavil. Býčí scenár však podporuje pozicioning COT, ktorý zostáva čistý dlhý a rastúci, spolu so sezónnosťou, ktorá má tendenciu zvýhodňovať USD do konca roka. Kľúčová podpora leží na úrovni 100,97 bodu: prepad pod ňu by otvoril cestu k 23,6 % retracementu (98,86 bodu). Naopak, prielom nad 102,69 bodu by presunul pozornosť na 61,8 % retracement na úrovni 104,40 bodu.



Ranné zhrnutie: Technologické akcie sa zotavujú a ropa prudko zlacňuje po signáloch deeskalácie okolo Iránu 📈


Denné zhrnutie: Od paniky k eufórii. Trh vymazáva straty


Zhrnutie trhov: Silný bankový sektor, prudký pokles ropy

Ekonomický kalendár: Nvidia v centre špionážneho škandálu, ceny ropy po Trumpových výrokoch klesajú 📆
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.