


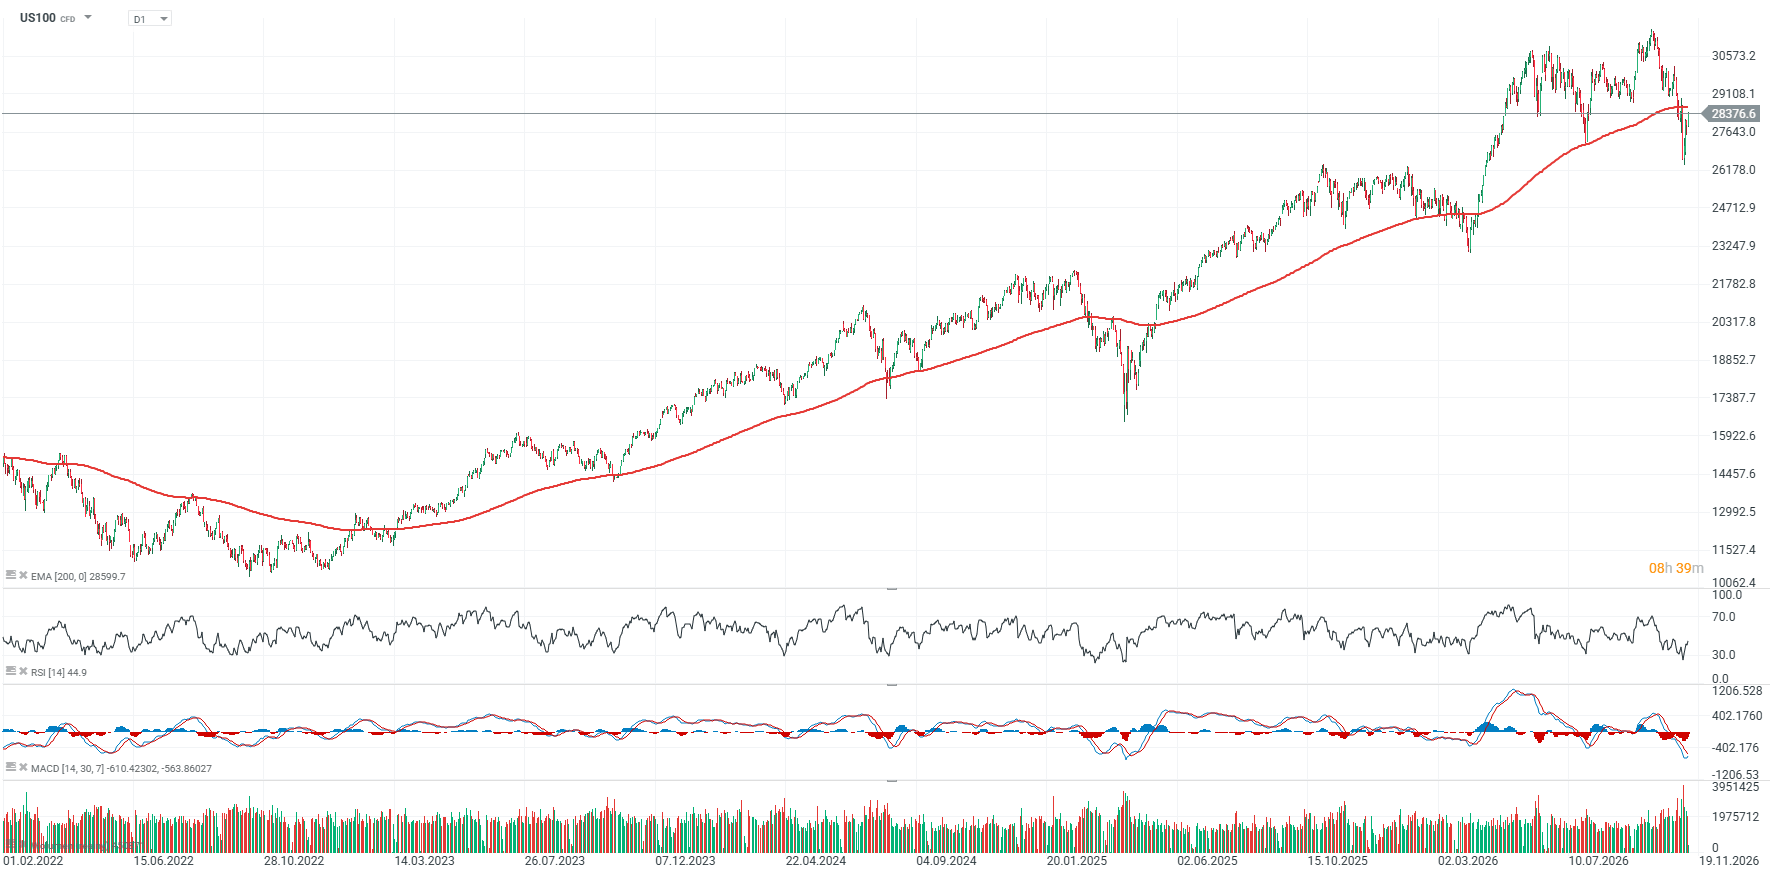
Futures na americké indexy sa v stredu obchodujú vyššie, podporené silným rastom akcií CoreWeave a zotavením Nvidie po dvoch po sebe nasledujúcich poklesových reláciách výrobcu čipov. Nasdaq 100 otvoril o takmer 2 % vyššie, zatiaľ čo S&P 500 pridáva 1 %. Futures na Dow Jones Industrial Average rastú o 0,3 %, a to napriek silnejšiemu americkému doláru a nárastu výnosov o viac ako 5 %.
-
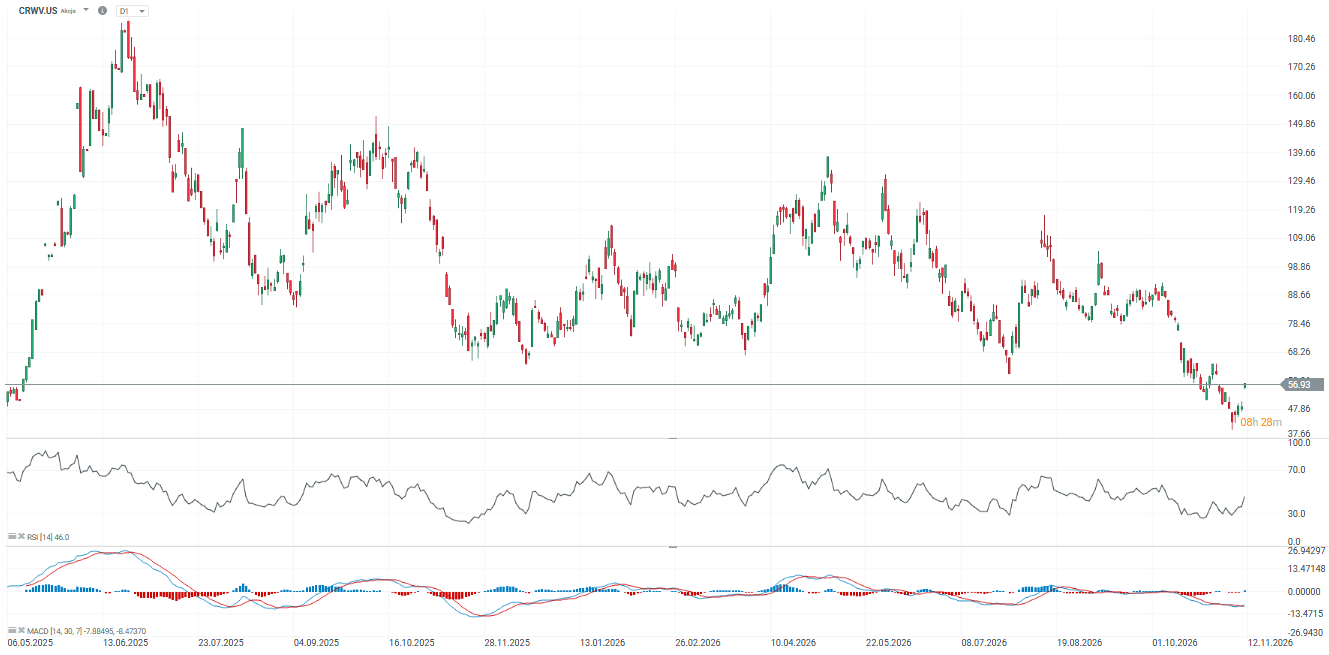
Akcie neocloudovej spoločnosti CoreWeave rastú o viac ako 10 % po tom, čo spoločnosť vykázala tržby za tretí štvrťrok prevyšujúce očakávania analytikov. CoreWeave zároveň zvýšila svoj výhľad tržieb a prevádzkového zisku na rok 2026.
-
Nvidia sa zotavuje o viac ako 5 % po tom, čo od začiatku týždňa stratila takmer 10 % v súvislosti s potvrdením aféry generálneho riaditeľa Jensena Huanga so ženou podozrivou z väzieb na čínsku rozviedku. Pokles Nvidie v utorok ťažil širší trh, keď hlavné americké indexy ukončili reláciu nižšie.
-
Výsledky CoreWeave podporili aj ázijský technologický sektor. Juhokórejský index Kospi ukončil reláciu o 2,6 % vyššie, pričom SK Hynix si pripísal 5,36 % a Samsung Electronics 3,57 %. Rast sa preniesol aj na európske technologické akcie, Infineon posilnil o 6,3 %, ASMI o 5,5 %, STMicroelectronics o 4 % a ASML približne o 3 %.
Graf US100 (interval D1)
 Zdroj: XTB
CoreWeave po zverejnení výsledkov: rekordný objem zákaziek a silný dopyt po AI, kľúčovým rizikom však zostáva dlh
CoreWeave zverejnila výsledky za tretí štvrťrok 2026, ktoré jednoznačne potvrdili pretrvávajúci veľmi silný dopyt po AI infraštruktúre. Spoločnosť zároveň zvýšila svoj celoročný výhľad a čiastočne upokojila investorov, pokiaľ ide o financovanie ďalšej expanzie. Tržby medziročne vzrástli o 168 % na 3,66 miliardy USD oproti približne 3,55 miliardy USD očakávaným analytikmi, zatiaľ čo objem zákaziek sa zvýšil na 132,5 miliardy USD. Akcie CoreWeave pred otvorením Wall Street rástli približne o 15 – 17 %, pričom pozitívna reakcia sa preniesla aj na ďalšie neocloudové spoločnosti.
Kľúčové čísla za 3. štvrťrok 2026
-
Tržby za 3. štvrťrok: 3,66 miliardy USD, +168 % medziročne, oproti konsenzu na úrovni približne 3,55 miliardy USD a predchádzajúcemu výhľadu spoločnosti na 3. štvrťrok vo výške 3,45 – 3,60 miliardy USD. Ide o prekonanie trhových očakávaní o približne 3 % a výsledok mierne nad horným okrajom vlastnej prognózy CoreWeave.
-
Čistá strata: 709 miliónov USD v porovnaní so stratou 626 miliónov USD v 2. štvrťroku a stratou 110 miliónov USD pred rokom.
-
Strata na akciu: 1,27 USD oproti strate približne 1,55 USD očakávanej trhom; pred rokom strata predstavovala 0,22 USD na akciu. EPS bol teda jednoznačne lepší než konsenzus, a to napriek hlbšej medziročnej čistej strate.
-
Objem zákaziek: 132,5 miliardy USD, +138 % medziročne, oproti 104 miliardám USD na konci 2. štvrťroka. Spoločnosť CoreWeave navyše po 2. štvrťroku uviedla, že na začiatku 3. štvrťroka už podpísala nové zákaznícke záväzky v hodnote viac ako 25 miliárd USD, ktoré ešte neboli zahrnuté v predchádzajúcom údaji o objeme zákaziek.
-
Výhľad tržieb na rok 2026: zvýšený na 13,0 – 13,3 miliardy USD z predchádzajúcich 12,4 – 13,2 miliardy USD. Stredná hodnota vzrástla z 12,8 miliardy USD na 13,15 miliardy USD.
-
Výhľad upraveného prevádzkového zisku na rok 2026: zvýšený na 1,275 – 1,375 miliardy USD z predchádzajúcich 960 miliónov USD – 1,15 miliardy USD. Stredná hodnota vzrástla približne o 26 %, v súlade s vlastným výpočtom spoločnosti.
-
Kapitálové výdavky (CAPEX) na rok 2026: aktuálne sa očakávajú vo výške 37 – 39 miliárd USD oproti predchádzajúcim 35 – 39 miliardám USD. Horná hranica zostala zachovaná, zatiaľ čo dolná hranica sa zvýšila o 2 miliardy USD, keďže CoreWeave chce zazmluvnenú infraštruktúru nasadzovať pre zákazníkov rýchlejšie.
-
Ukazovateľ Exit ARR / anualizované tržby: zvýšený na 20 – 21 miliárd USD z predchádzajúcich 18,5 – 19,5 miliardy USD. Stredná hodnota vzrástla z 19,0 miliardy USD na 20,5 miliardy USD, teda približne o 7,9 %.
-
Úrokové náklady za 4. štvrťrok: nový výhľad predstavuje 1,05 – 1,15 miliardy USD; predchádzajúci výhľad za 3. štvrťrok bol 860 – 940 miliónov USD, čo poukazuje na pokračujúci výrazný nárast nákladov na financovanie.
Dopyt po výpočtovom výkone zostáva výrazne silnejší než ponuka
Najdôležitejším prvkom správy nie je samotný rast tržieb, ale rozsah zazmluvneného budúceho obchodu. Objem zákaziek už dosiahol približne 132,5 miliardy USD, čo ukazuje, že veľké AI laboratóriá, hyperscaleri a podniky si naďalej agresívne rezervujú prístup k GPU a infraštruktúre dátových centier. CoreWeave zvýšila aktívnu výkonovú kapacitu na viac ako 1,7 GW, čo je dvojnásobok úrovne zo začiatku roka, zatiaľ čo zazmluvnená výkonová kapacita presiahla 4,6 GW.
Spoločnosť tiež zdôraznila, že nové zmluvy na výpočtovú kapacitu podpisuje za čoraz vyššie ceny. CoreWeave už skôr uviedla, že krátkodobé zmluvy podpísané v 3. štvrťroku dosahovali ročné tržby v hodnote približne 40 miliónov USD na megawatt výkonu, čo naznačuje veľmi vysokú ekonomickú hodnotu najpokročilejších AI klastrov. Dopyt teda zostáva natoľko silný, že hlavným obmedzením rastu CoreWeave v súčasnosti nie je získavanie zákazníkov, ale tempo, akým možno budovať a uvádzať do prevádzky infraštruktúru.
CoreWeave sa snaží riešiť najväčšiu obavu trhu: financovanie
Štruktúra financovania bola hlavným dôvodom, prečo akcie CoreWeave za posledný mesiac klesli o viac ako 40 %. Obchodný model si vyžaduje obrovské výdavky na GPU, dátové centrá, energetickú infraštruktúru a lízingové zmluvy, zatiaľ čo spoločnosť zostáva na úrovni čistého zisku stratová a čelí veľmi vysokým úrokovým nákladom. Len v 3. štvrťroku dosiahli úrokové náklady 846 miliónov USD, čo je takmer trikrát viac než pred rokom.
Spoločnosť sa však snaží znižovať svoju závislosť od nákladného nezabezpečeného dlhu. CoreWeave očakáva v nasledujúcich troch mesiacoch približne 9 miliárd USD v zákazníckych zálohách a vkladoch a neplánuje do konca roka 2027 vydávať pri súčasných výnosoch ďalší nezabezpečený dlh na úrovni materskej spoločnosti. Financovanie sa má vo väčšej miere opierať o štruktúry zabezpečené zákazníckymi zmluvami, aktívami ako sú GPU, a priamymi zálohami zákazníkov.
Práve táto časť správy je pravdepodobne zodpovedná za veľkú časť dnešného zotavenia ceny akcií. Trh dostal signál, že ďalší rast nemusí byť nevyhnutne financovaný výlučne prostredníctvom čoraz drahšieho vysoko výnosného dlhu, ktorého výnosy v posledných týždňoch stúpli nad 15 %.
Úrokové náklady zostávajú obrovské
Optimizmus má však jasné hranice. CoreWeave očakáva úrokové náklady vo výške 1,05 – 1,15 miliardy USD len v 4. štvrťroku, čo by mohlo predstavovať takmer tretinu štvrťročných tržieb. Spoločnosť zároveň zvýšila dolnú hranicu výhľadu ročných kapitálových výdavkov na 37 miliárd USD, keďže chce urýchliť nasadzovanie infraštruktúry pre zákazníkov.
To ilustruje zásadnú dilemu spoločnosti CoreWeave. Spoločnosť má obrovský dopyt, rýchlo rastúce tržby a jeden z najväčších objemov zákaziek v celom AI sektore, no musí priebežne investovať desiatky miliárd dolárov skôr, než jej infraštruktúra začne generovať plné tržby. Dlh a náklady na kapitál preto zostávajú pre ocenenie spoločnosti rovnako dôležité ako tempo rastu tržieb.
CoreWeave ťahá nahor celý neocloudový sektor
Správu trh interpretoval aj ako pozitívny signál pre konkurentov CoreWeave. V predobchodnom období rástli akcie Nebius približne o 11 – 15 %, Applied Digital približne o 7 – 10 % a IREN takmer o 8 %, keďže silný objem zákaziek CoreWeave zmiernil obavy, že investičný boom v oblasti AI začína výrazne slabnúť. Nvidia, ktorá je zároveň dodávateľom aj významným akcionárom CoreWeave, si pripísala približne 4 %.
Pre širší sektor je kľúčovým signálom to, že hlavným problémom, ktorému neoclouds v súčasnosti čelia, zrejme nie je nedostatok zákazníkov, ale náklady na financovanie obrovskej infraštruktúry potrebnej na obsluhu týchto zákazníkov. Výsledky CoreWeave teda ukazujú, že dopyt po AI zostáva výnimočne silný, no investori sa pravdepodobne budú čoraz viac zameriavať nielen na rast tržieb, ale aj na štruktúru dlhu, peňažné toky a ekonomiku nových dátových centier.
Zdroj: XTB
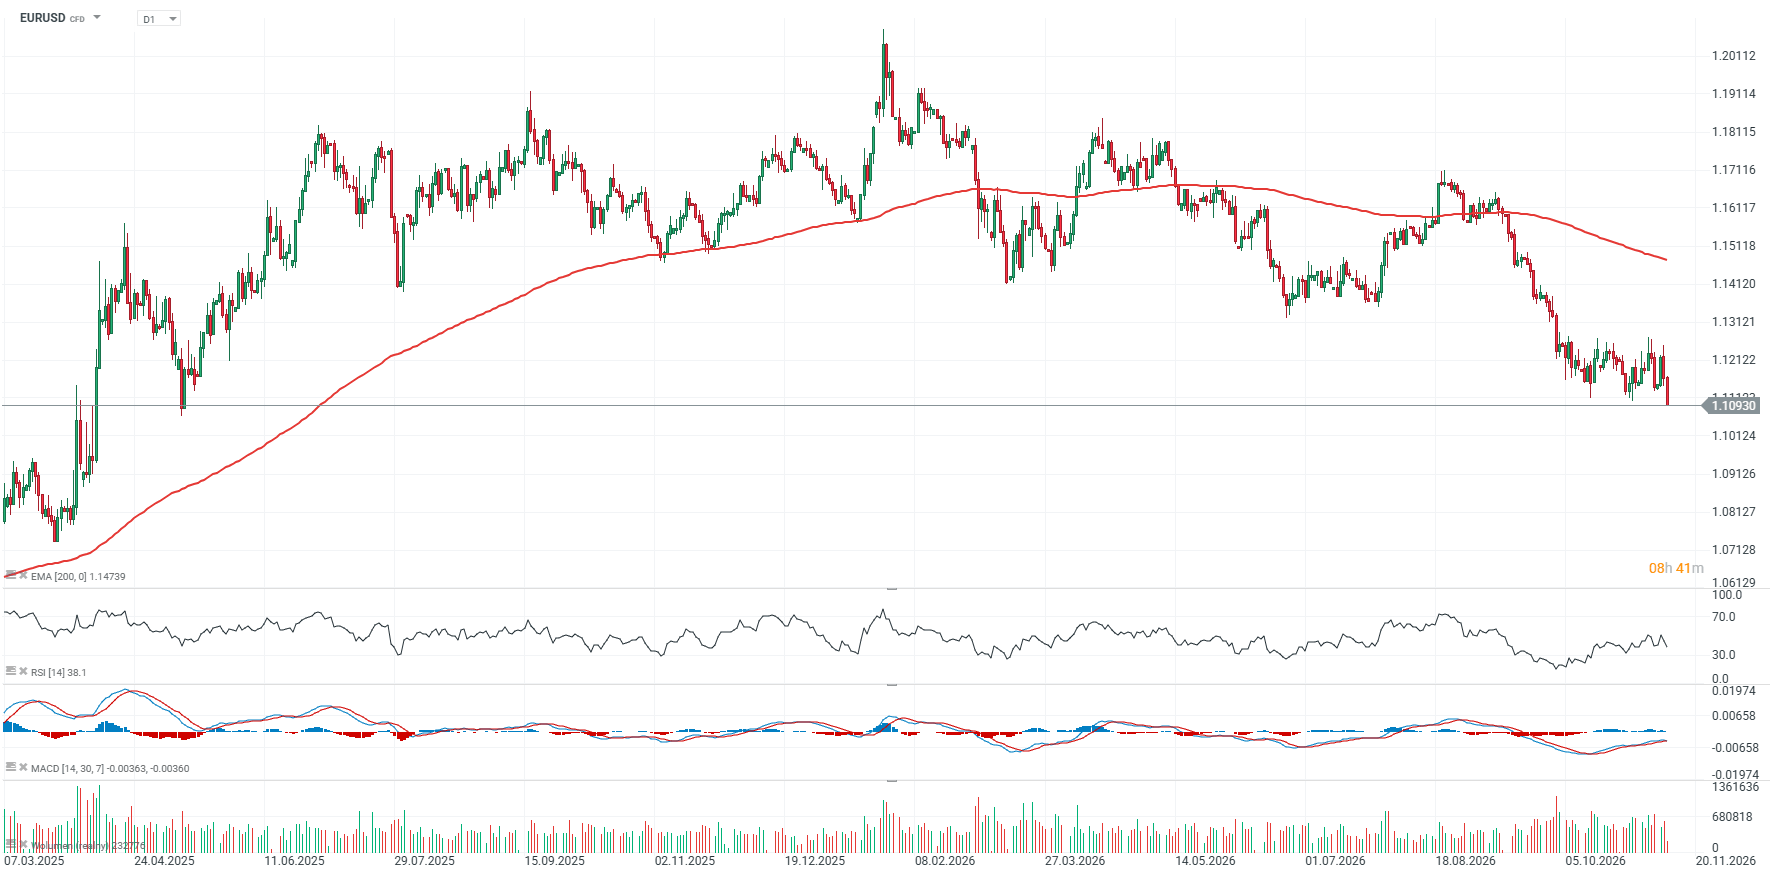
Goldman a UBS očakávajú po decembrovom kroku ďalšie zvýšenie sadzieb Fedu v marci
Goldman Sachs teraz očakáva, že Federálny rezervný systém zvýši úrokové sadzby nielen v decembri, ale aj v marci. Vyššia než očakávaná októbrová inflácia spotrebiteľských cien, ktorá medzimesačne vzrástla o 0,4 % oproti očakávaným 0,3 %, posilnila presvedčenie trhu, že Fed bude možno musieť dlhšie udržiavať reštriktívnejší postoj.
-
Podľa scenára Goldman Sachs je možné aj zvýšenie sadzieb už v januári, hoci marec zostáva pravdepodobnejším termínom. Banka predpokladá, že inflačné údaje za november a december by mohli byť o niečo miernejšie, no obnovené nákladové tlaky na začiatku roka 2027 by mohli infláciu opäť zvýšiť a podnietiť Fed k ďalšiemu zvýšeniu sadzieb o 25 bázických bodov.
-
UBS tiež očakáva zvýšenia sadzieb o 25 bázických bodov v decembri a marci, no vidí len obmedzenú podporu v rámci FOMC pre krok o 50 bázických bodov. Najnovšie údaje zároveň zvýšili riziko rýchlejšieho alebo agresívnejšieho sprísňovania menovej politiky, ak inflácia nezačne jasnejšie spomaľovať.
Napriek určitej technickej neistote by inflácia pretrvávajúca nad želanou úrovňou mala Fed udržiavať v nespokojnosti s tempom pokroku pri dostávaní cenových tlakov pod kontrolu, a preto decembrové zvýšenie sadzby federálnych fondov zostáva naším aj trhovým základným scenárom. Vyjadrenia guvernéra Fedu Christophera Wallera tiež posilnili trhové očakávania kroku o 25 bázických bodov. Americký trh dlhopisov zostane v stredu z dôvodu Dňa veteránov zatvorený.
 Zdroj: XTB

📊 Michael Burry odhalil svoje portfólio: Nvidia, Adobe aj stávky na pokles akcií

Zhrnutie trhov: Siemens Energy po výsledkoch posilňuje o 9 % 📈 Európska výsledková sezóna v centre pozornosti


Obrat na Wall Street: CoreWeave vystrelil o 15 %, Nvidia sa spamätáva z miliardového výpredaja📈🤖


Novinky z energetiky: Napätie na trhoch a zmiešané výsledky gigantov ⚡
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.