



Futures na index S&P 500 dnes rastú približne o 0,6%, čím pokračujú v zotavení po prudkom výpredaji z minulého štvrtka, keď index klesol až o 4,4% a zaznamenal svoje najhoršie zasadanie od apríla 2025. Odvtedy S&P 500 vymazal väčšinu týchto strát, pričom ho podporoval najmä obnovený dopyt po technologických akciách a zlepšujúci sa sentiment okolo AI infraštruktúry.
-
Samotný index v pondelok vzrástol o 2,35%, a napriek poklesu o 0,38% v utorok sa futures opäť pohybujú smerom k úrovniam z obdobia pred minulotýždňovým výpredajom.
-
Výsledky a výhľad spoločnosti CoreWeave, najväčšieho poskytovateľa prenajímaného výpočtového výkonu typu „neocloud", prekonali očakávania trhu, pričom akcie spoločnosti v popoludňajšom obchodovaní po uzávierke posilnili približne o 8%.
-
Nedávne vyjadrenia spoločnosti OpenAI a nemeckého výrobcu polovodičov Infineon naznačujú, že technologický sektor nemá v úmysle obmedziť investície do dátových centier.
-
Trh postupne presúva pozornosť k možnému IPO spoločnosti Anthropic, ktoré by mohlo prísť v treťom novembrovom týždni a priniesť nový impulz pre sentiment v technologickom sektore, ako aj k výsledkom spoločnosti Nvidia, ktoré sú naplánované na 17. novembra po uzávierke amerického trhu.
Najdôležitejším katalyzátorom dnešného zotavenia však zostávajú výsledky spoločnosti CoreWeave. Akcie spoločnosti prudko vzrástli v obchodovaní po uzávierke po tom, ako tržby prekonali očakávania a spoločnosť zvýšila svoj výhľad, čo čiastočne zmiernilo obavy o udržateľnosť vysokých výdavkov na dátové centrá a o expanziu sektora AI financovanú dlhom.
Futures na Nasdaq 100 rastú približne o 1,4%, čím jasne prekonávajú S&P 500, čo potvrdzuje, že technologické akcie opäť vedú rast. Ďalšiu podporu poskytujú očakávania okolo možného IPO spoločnosti Anthropic a správy poukazujúce na veľmi rýchly rast podnikania najväčších AI spoločností.
Makroekonomické prostredie zároveň zostáva náročné, hoci počas súčasného zotavenia ustúpilo do úzadia. Vyššia ako očakávaná inflácia spotrebiteľských cien v USA zvýšila pravdepodobnosť zvýšenia sadzieb Fedu v decembri, pričom trh začal čiastočne oceňovať aj možnosť kroku o 50 bázických bodov. Výnos 2-ročných amerických štátnych dlhopisov v utorok vzrástol približne o 18 bázických bodov, pričom výnos 10-ročných dlhopisov krátko prekročil hranicu 5%, čo naďalej predstavuje významné riziko pre ocenenie akcií.
Investori zatiaľ jednoznačne pripisujú väčšiu váhu zlepšujúcim sa vyhliadkam sektora AI než jastrabiemu posunu Fedu. Zotavenie S&P 500 preto zostáva silné, no ďalší pohyb späť k nedávnym maximám si vyžiada pokračujúci rast očakávaných ziskov a zároveň vyhnutie sa ďalšiemu prudkému výpredaju na dlhopisovom trhu.
Graf US500 (intervaly H1, D1)
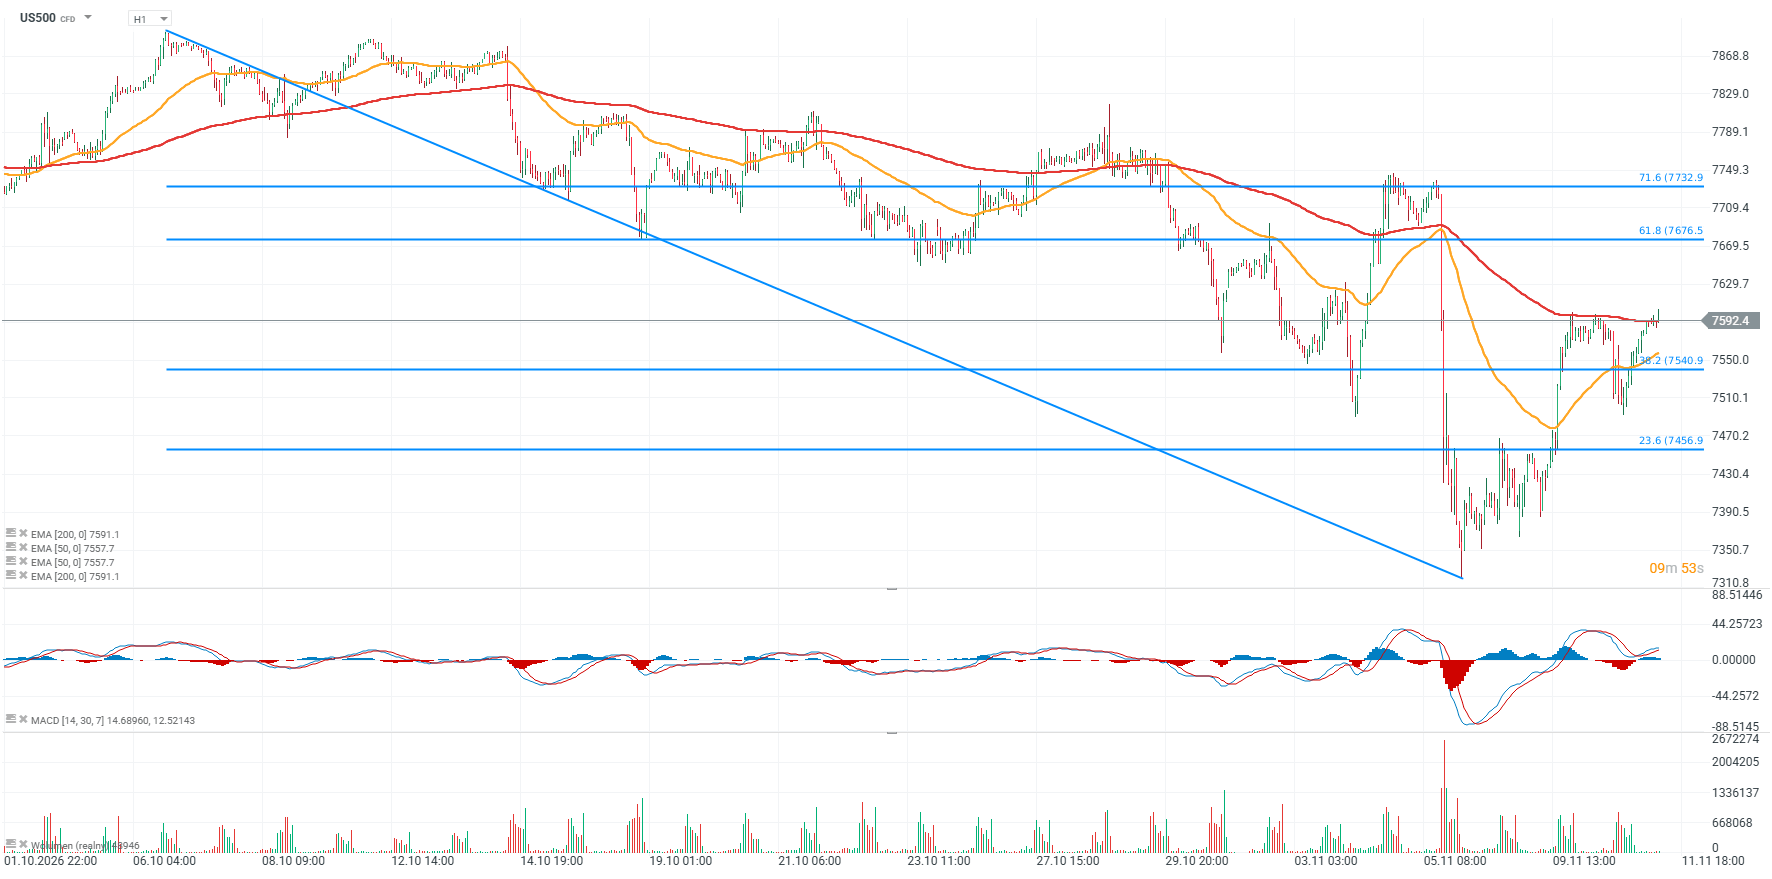 Zdroj: XTB
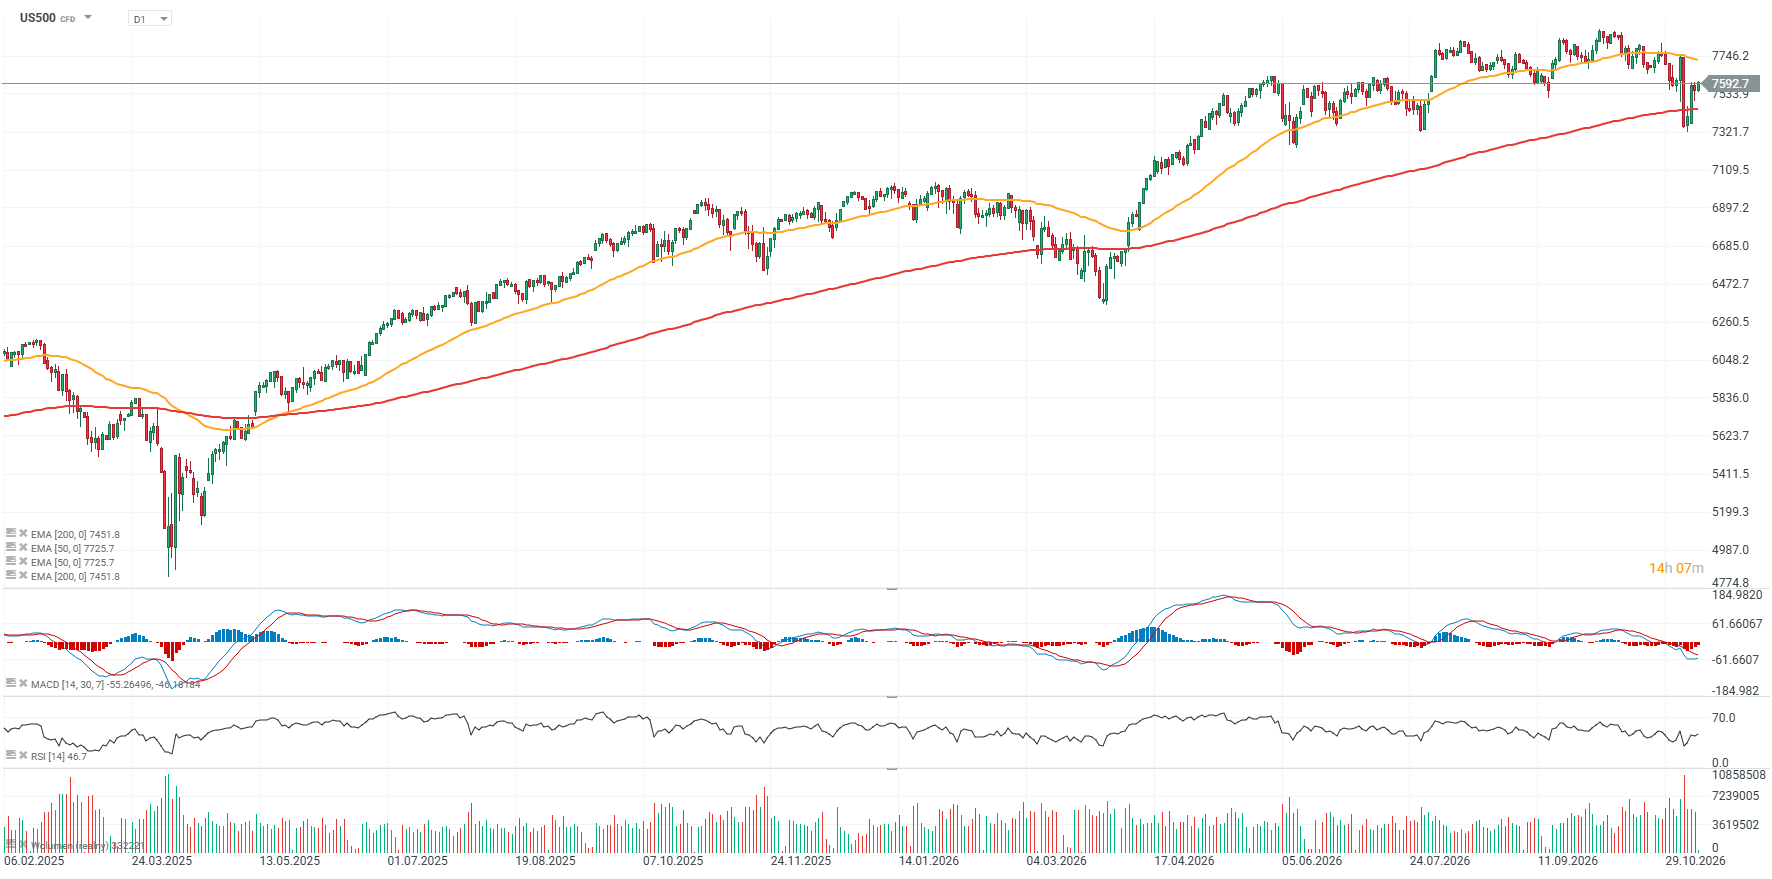 Zdroj: XTB
Firemné zisky zostávajú silným fundamentálnym pilierom pre S&P 500
Sezóna výsledkov za 3. štvrťrok 2026 v USA zostáva jednoznačne silnejšia, než trh pôvodne očakával. Z 88% spoločností S&P 500, ktoré už zverejnili výsledky, 84% prekonalo odhady EPS a 74% prekonalo očakávania tržieb. Rast ziskov indexu aktuálne dosahuje 31,4% medziročne, v porovnaní s očakávaniami 29,1% na konci septembra. Ak sa toto tempo udrží do konca sezóny, pôjde o tretí štvrťrok v rade, kedy rast EPS presiahne 25%, pričom všetkých 10 sektorov, ktoré zatiaľ zverejnili výsledky, vykazuje silnejší rast ziskov, než sa očakávalo pred začiatkom sezóny.
Menej presvedčivo však vyzerá rozsah prekvapení v ziskoch. Zisky sú aktuálne v priemere len o 2,7% nad konsenzom, v porovnaní s 5-ročným priemerom na úrovni 7,5% a 10-ročným priemerom na úrovni 8%, čo naznačuje, že latka pre tento štvrťrok bola nastavená relatívne vysoko. Strana tržieb vyzerá o niečo lepšie, pričom pozitívne prekvapenia presahujú 2% a mierne prevyšujú ako krátkodobé, tak aj dlhodobé historické priemery.
Ďalším dôležitým faktorom pre trh je, že zlepšujúce sa zisky sprevádza pokles ocenenia indexu. Forward P/E indexu S&P 500 aktuálne dosahuje približne 18,8, hoci na vrchole nedávneho výpredaja klesol pod hodnotu 18, v porovnaní s 5-ročným priemerom na úrovni 19,8 a 10-ročným priemerom na úrovni 19,1. Výhľad na 4. štvrťrok zároveň zostáva relatívne konštruktívny, keďže 43 spoločností S&P 500 vydalo pozitívny výhľad EPS oproti 32 spoločnostiam s negatívnym výhľadom, čo znamená, že fundamenty zostávajú jedným z kľúčových argumentov podporujúcich zotavenie.
Graf 1: S&P 500 a ocenenie podľa násobkov
Ocenenie indexu S&P 500 citeľne ochladlo, hoci index zostáva blízko historických maxím, pričom 12-mesačné forward P/E sa aktuálne pohybuje okolo 18,7x. Ide o výrazný posun oproti úrovniam nad 22x zaznamenaným v minulosti, čo naznačuje, že časť predchádzajúcej oceňovacej prémie sa korigovala bez toho, aby to vyžadovalo hlboký medvedí trh v samotnom indexe. Historicky pásmo 18 – 19x nepredstavovalo extrémne lacný trh, no je výrazne menej náročné než ocenenia pozorované v obdobiach vrcholového optimizmu, ako napríklad počas dot-com bubliny alebo nedávnej vlny nadšenia okolo AI.
Kľúčovým bodom je, že ďalší potenciál rastu čoraz viac závisí od naplnenia očakávaného rastu ziskov, a nie od ďalšieho rozširovania násobkov. Inými slovami, pri súčasnom ocenení investori stále platia prémiu za kvalitu a rast amerických spoločností, no priestor na chybu v prípade sklamania zo ziskov zostáva obmedzený.
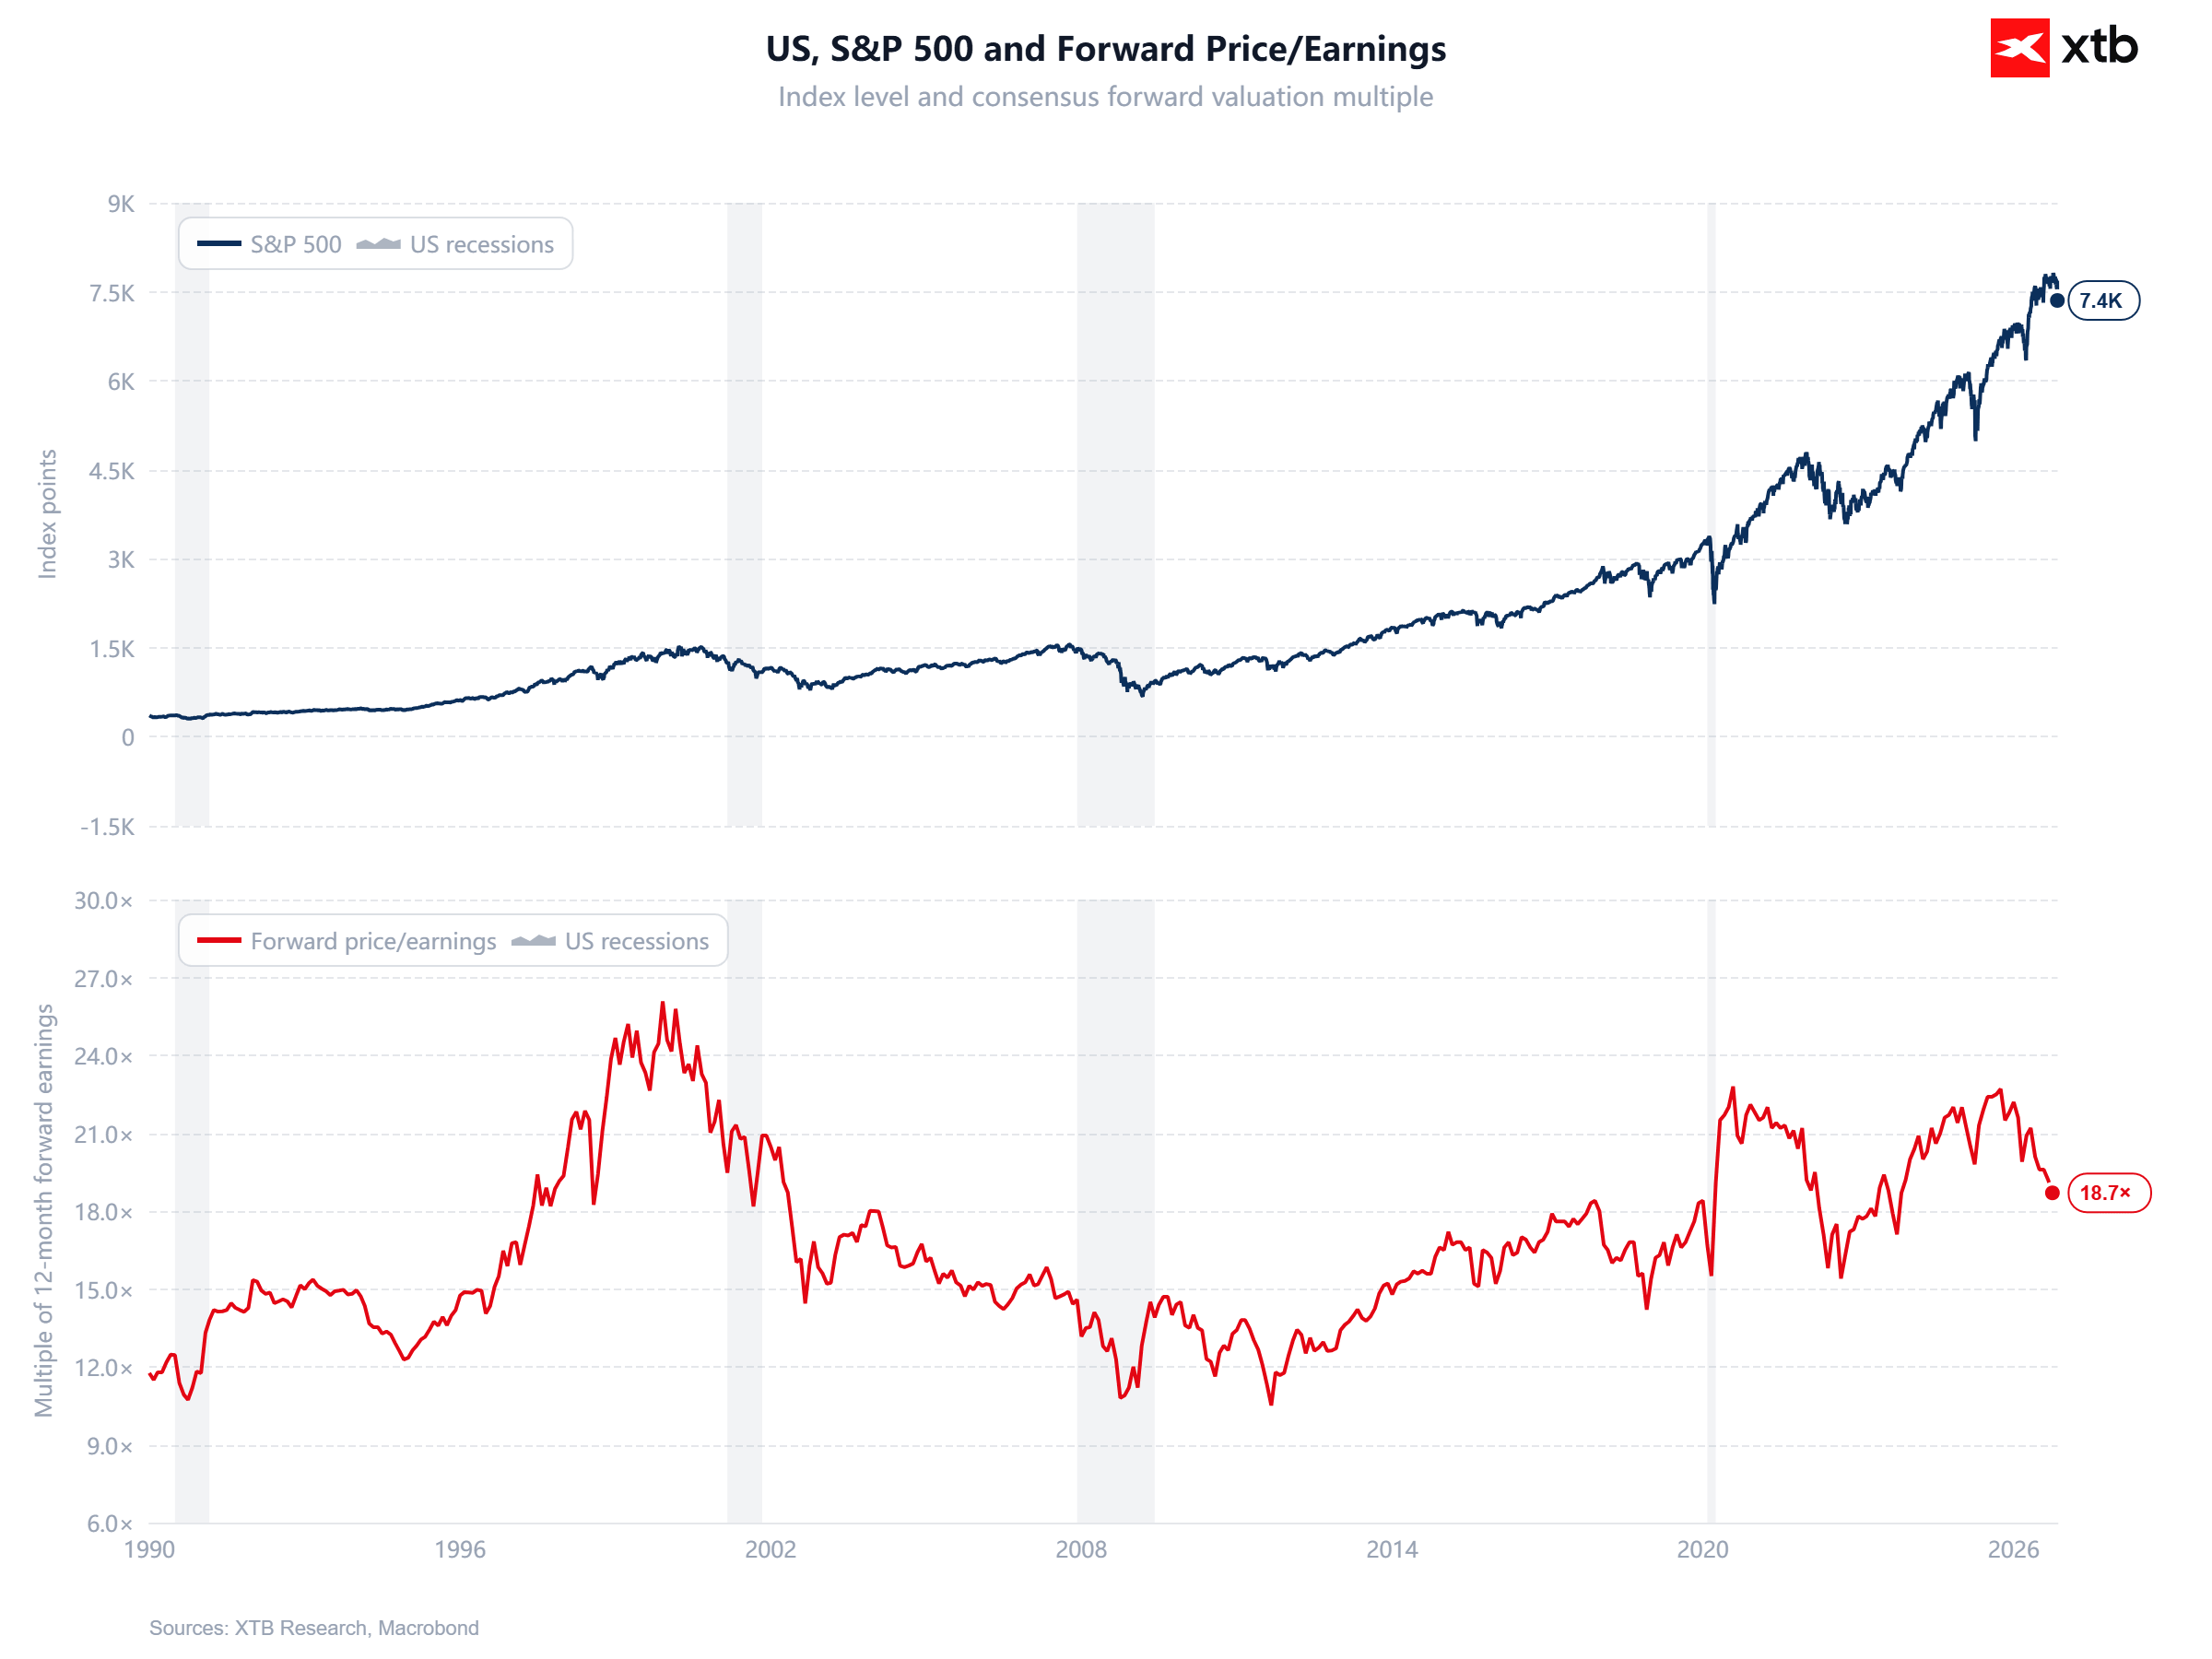 Zdroj: XTB Research
Graf 2: S&P 500 a očakávané zisky
Druhý graf ukazuje, že dlhodobý rast indexu S&P 500 je ukotvený predovšetkým v rastúcej schopnosti amerických spoločností generovať zisky, pričom forward EPS sa aktuálne nachádza na rekordných úrovniach. Od roku 2000 sa očakávaný zisk na akciu viac než štvornásobne zvýšil, pričom najsilnejšie rastové impulzy sa typicky objavovali po obdobiach recesie, keď zlepšujúce sa marže a hospodársky cyklus poháňali prudké zotavenie výhľadov ziskov. V posledných rokoch však index rástol rýchlejšie než samotné forward zisky, čo znamená, že časť rastového trhu bola poháňaná rozširovaním ocenenia, a nie len fundamentmi.
Obnovený rast očakávaných ziskov teraz túto medzeru zužuje a posilňuje fundamentálne opodstatnenie zvýšenej úrovne indexu. Kľúčovou otázkou pre nadchádzajúce štvrťroky preto nie je, či je S&P 500 nominálne vysoko, ale či rast EPS zostane dostatočne silný na to, aby podporil súčasné ocenenie bez potreby ďalšieho rozširovania násobkov.
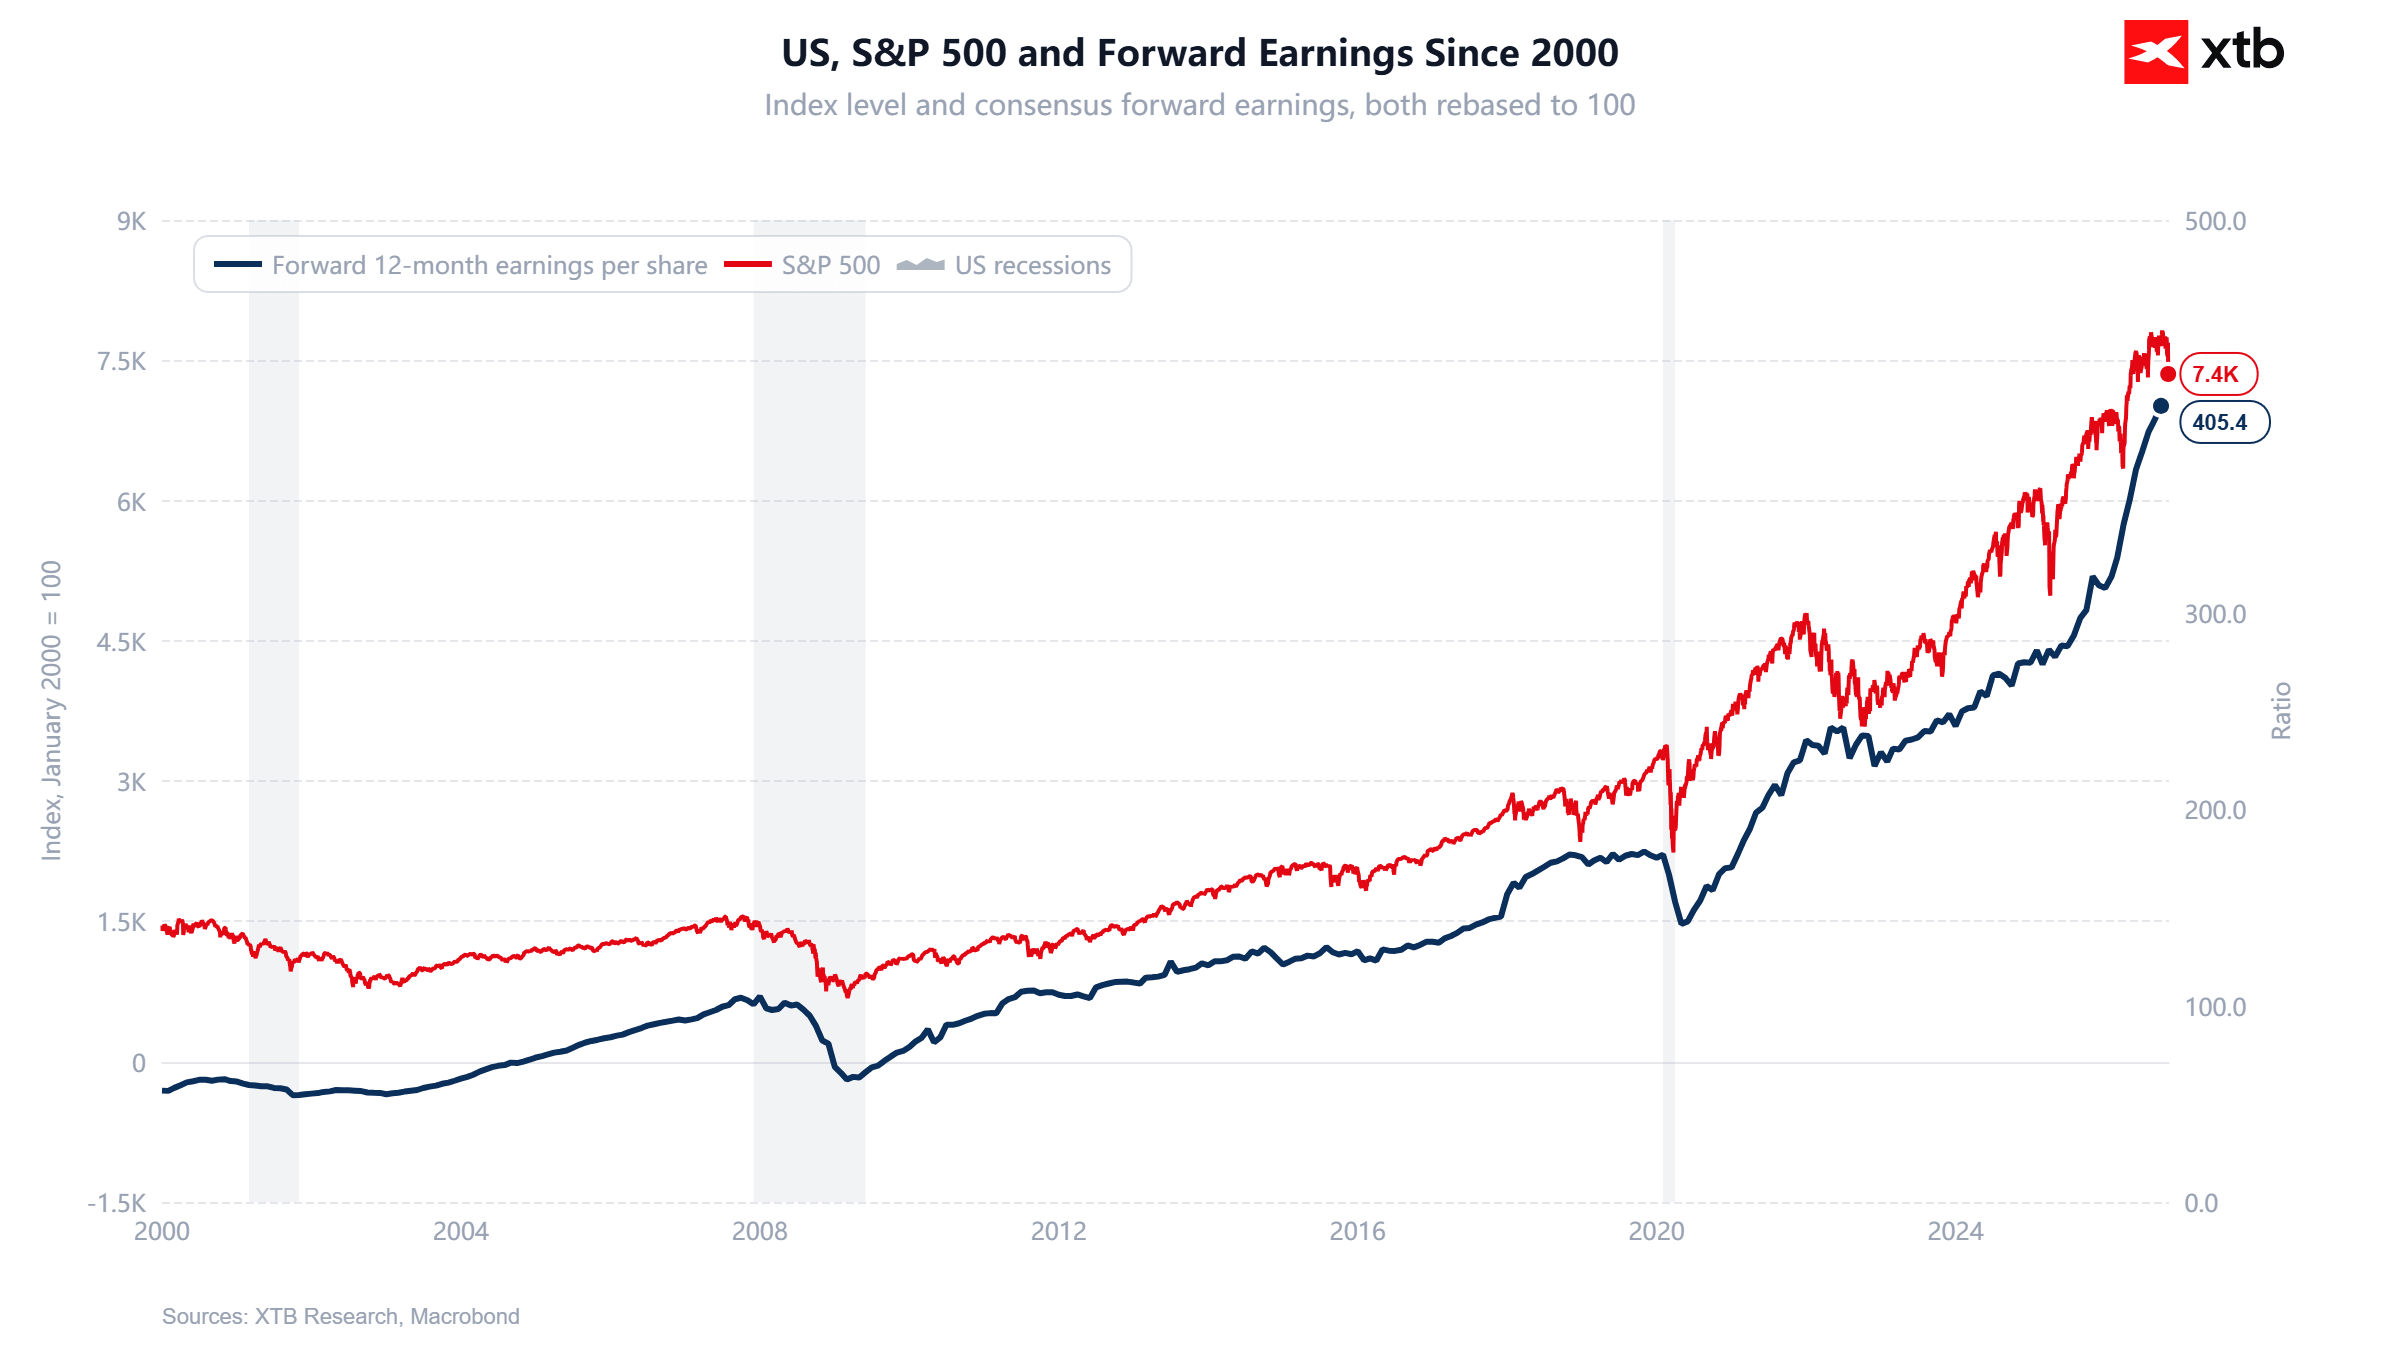 Zdroj: XTB Research


Ekonomický kalendár: Pri menšom počte makrodát je v centre pozornosti európska výsledková sezóna (11.11.2026)


Ranné zhrnutie: Akciové indexy pokračujú v zotavovaní. Podporí výhľad CoreWeave Nasdaq? (11.11.2026)



Denné zhrnutie: 📊 Inflácia CPI zasahuje trhy, jastrabí Fed a výpredaj na Wall Street


📈 Akcie The New York Times prelomili klesajúci trendový kanál. Blíži sa obrat trendu?
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.