


Luiz Inácio Lula da Silva zvíťazil v nedeľnom druhom kole prezidentských volieb v Brazílii, keď porazil pravicového senátora Flávia Bolsonara pomerom približne 52 % ku 48 % hlasov s náskokom vyše 4 miliónov hlasov. Ide o úplný obrat v náladách voličov. Lula prehral prvé kolo 4. októbra a stal sa prvým kandidátom od roku 1989, ktorý napriek prehre v prvom kole nakoniec získal prezidentský úrad. Počiatočná reakcia trhu je prudká: ETF na index Bovespa obchodované v Tokiu kleslo v ázijskom obchodovaní o takmer 15 %, čo signalizuje, že investori počítali s Bolsonarovým víťazstvom.
Kľúčové fakty
- Výsledok volieb: Lula získava štvrté funkčné obdobie (hoci nie po sebe idúce) a po spočítaní takmer všetkých hlasov poráža Bolsonara. Trh po prvom kole započítaval vyššie šance pre Bolsonara, preto zvrat v druhom kole investorov prekvapil.
- Reakcia trhu v Ázii: Tokijské ETF na index Bovespa kleslo pri nízkej likvidite v skorom obchodovaní približne o 15 %. Ide o počiatočný signál a skutočný test príde až po otvorení trhu v Brazílii.
- Scenár Goldman Sachs: Banka poukazuje na extrémny (nezákladný) scenár, v ktorom by kurz USDBRL mohol vzrásť až o 10 %, výnosy dlhodobých štátnych dlhopisov by mohli vyskočiť približne o 200 bázických bodov, kreditné spready by sa mohli rozšíriť o 30–40 bps a brazílske akcie by mohli stratiť okolo 15 %.
- Pozicionovanie ako rizikový faktor: Po prvom kole trhy rástli za predpokladu, že zvíťazí Bolsonaro. Veľká časť dnešného výpredaja predstavuje snahu uzavrieť rizikové pozície otvorené na Bolsonarovo víťazstvo, nie nové hodnotenie Lulovej politiky.
- Vedľajší efekt na trhu s komoditami: Futures na sóju v Chicagu klesli v reakcii na Lulovo víťazstvo na dvojmesačné minimum, čo trh vníma ako signál užších vzťahov medzi Brazíliou a Čínou.
- Regionálny kontext: Ak bude výpredaj chaotický, riziko sa môže preniesť na ďalšie latinskoamerické meny a všeobecný sentiment na rozvíjajúcich sa trhoch.
Komentár k trhu
ETF na Brazíliu a Bovespa. Dnešný pohyb v Tokiu sprevádzal veľmi nízky objem obchodov, preto ho treba vnímať ako značne prehnaný a pravdepodobne predstavuje hornú hranicu reakcie pre ETF kótované v USA a Európe. Skutočný test však príde s otvorením domáceho trhu v São Paule, kde je likvidita neporovnateľne vyššia. Rozhodujúce bude, či pokles okolo 15 % vydrží, alebo či nastúpia rýchli kupujúci v nádeji, že trh reagoval prehnane. Goldman Sachs výslovne upozorňuje, že uvedené čísla predstavujú extrémny scenár, nie základnú prognózu. Túto skutočnosť je dôležité zdôrazniť, pretože titulky túto nuansu ľahko premenia na hotovú vec.
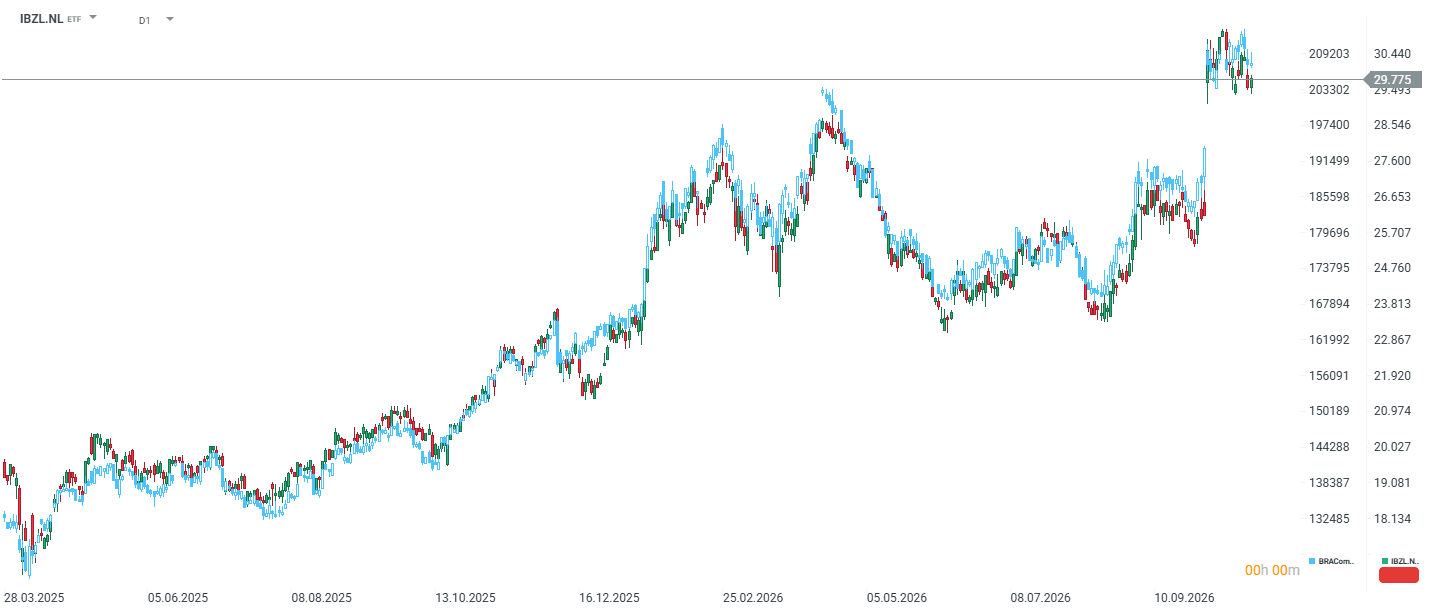 ETF na MSCI Brazil (IBZL.NL) spolu s futures kontraktom BRAComp po prvom kole volieb výrazne vzrástli. Ak by sa oba inštrumenty vrátili na úrovne z 2. októbra, pri otvorení nás čaká pokles približne o 10 až 11 %. Zdroj: XTB
USDBRL. Brazílsky real čelí najťažšej seanse za dlhé obdobie. Scenár posilnenia amerického dolára voči realu o +10 % je extrémny, no aj jeho časť by znamenala zvrat niekoľkotýždňového posilňovania meny, ktoré trh budoval v očakávaní Bolsonarovho víťazstva. Pre menové páry s realom bude kľúčový aj vývoj výnosovej krivky – ak dlhý koniec skutočne poskočí približne o 200 bps, do hry sa vráti fiškálna riziková prémia. Táto téma bude real sprevádzať počas celého Lulovho štvrtého obdobia vzhľadom na jeho minulosť v oblasti sociálnych výdavkov.
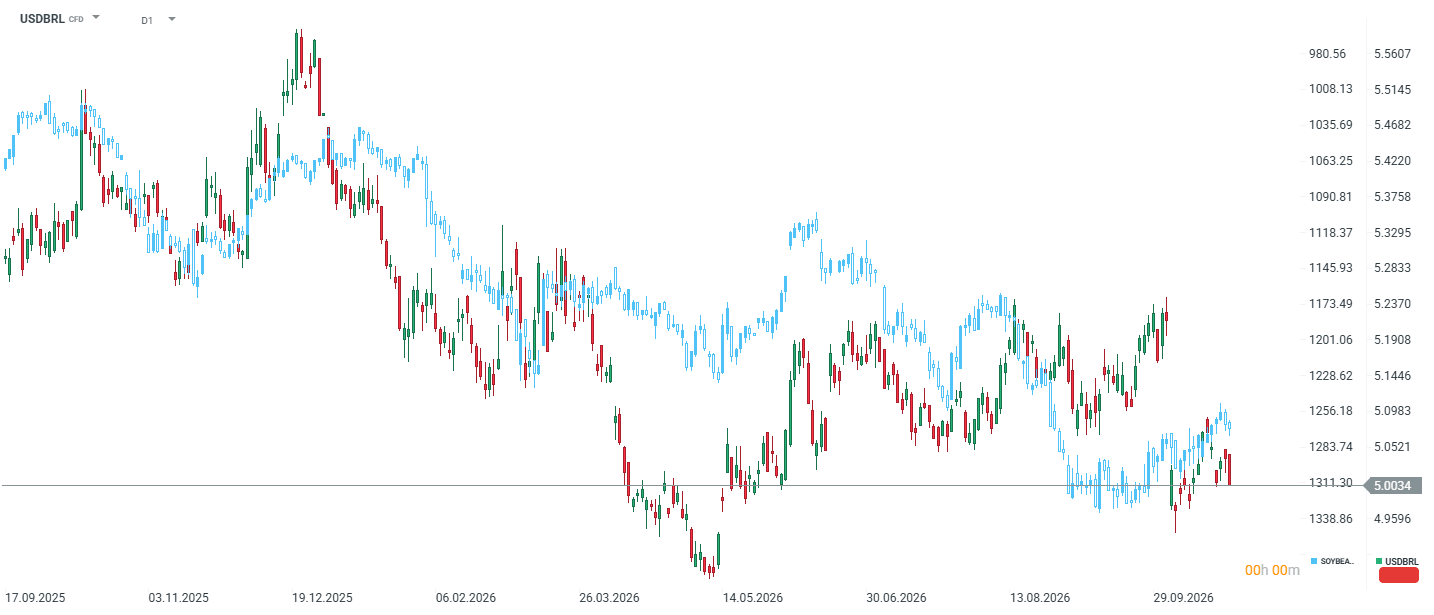 Pár USDBRL by sa mohol vrátiť k úrovni okolo 5,2. Vysoká korelácia so sójou naznačuje, že sója by mohla následne zaznamenať pokles k 1200 centom. Zdroj: xStation5
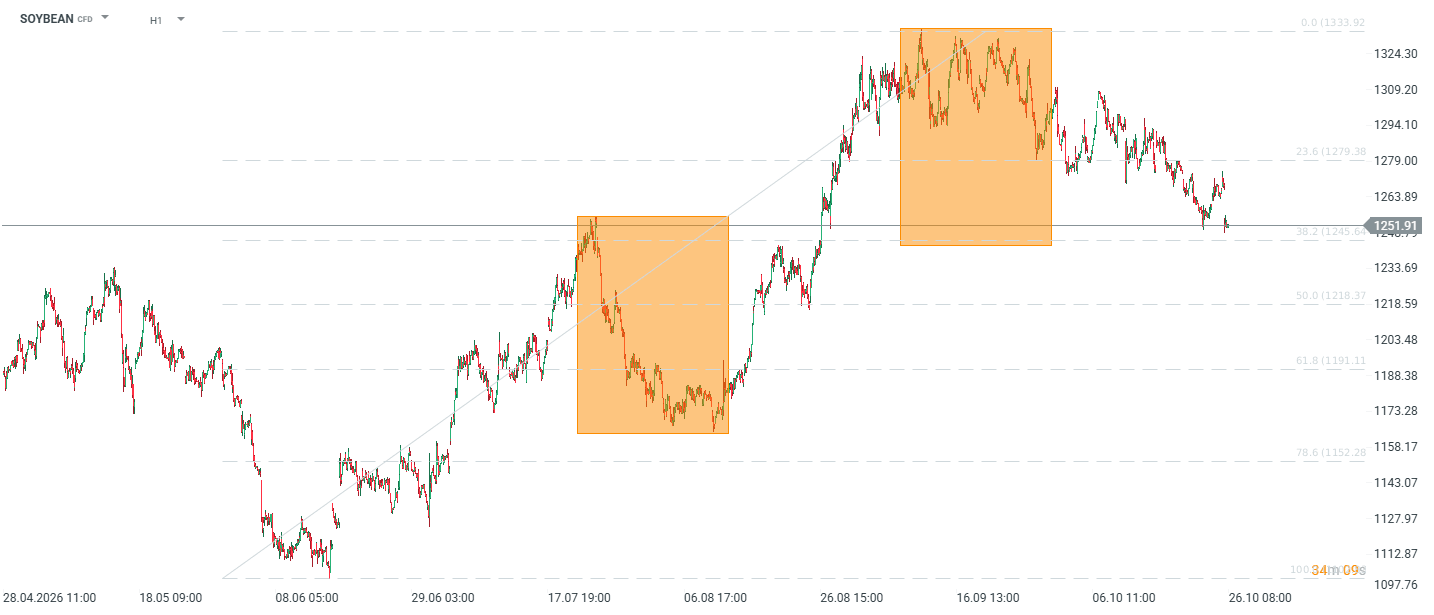
V prípade sóje trh už priniesol odpoveď – kontrakty v Chicagu klesli na dvojmesačné minimum, keďže investori predpokladajú, že Lula prehĺbi obchodné vzťahy s Čínou, najväčším odberateľom brazílskej sóje. Na jednej strane je to priaznivá správa pre brazílskych exportérov z hľadiska objemov, na druhej strane slabší real v spojení s väčším zameraním na export do Číny môže znamenať, že Brazília sa stane ešte cenovo agresívnejším konkurentom americkej sóje, čo vysvetľuje pokles chicagských kontraktov.
Káva a cukor reagujú nepriamo prostredníctvom menového kanála. Brazília je najväčším svetovým producentom oboch komodít a slabší real motivuje domácich výrobcov urýchliť export, keďže za každý americký dolár tržieb získajú viac realov. Historicky takáto situácia – oslabujúci sa real pri nezmenených základoch ponuky – tlačila na dolárové ceny kávy a cukru pre vyšší predajný tlak brazílskych exportérov snažiacich sa vyťažiť zo slabšej meny. Treba však pripomenúť, že káva Arabica nedávno rástla najmä pre meškanie zberu v štáte Minas Gerais, a nie pre makroekonomické faktory. Menový efekt preto môže zatieniť počasie, ak dažde budú naďalej narúšať zber. Návrat kávy pod 300 centov je však veľmi pravdepodobný.
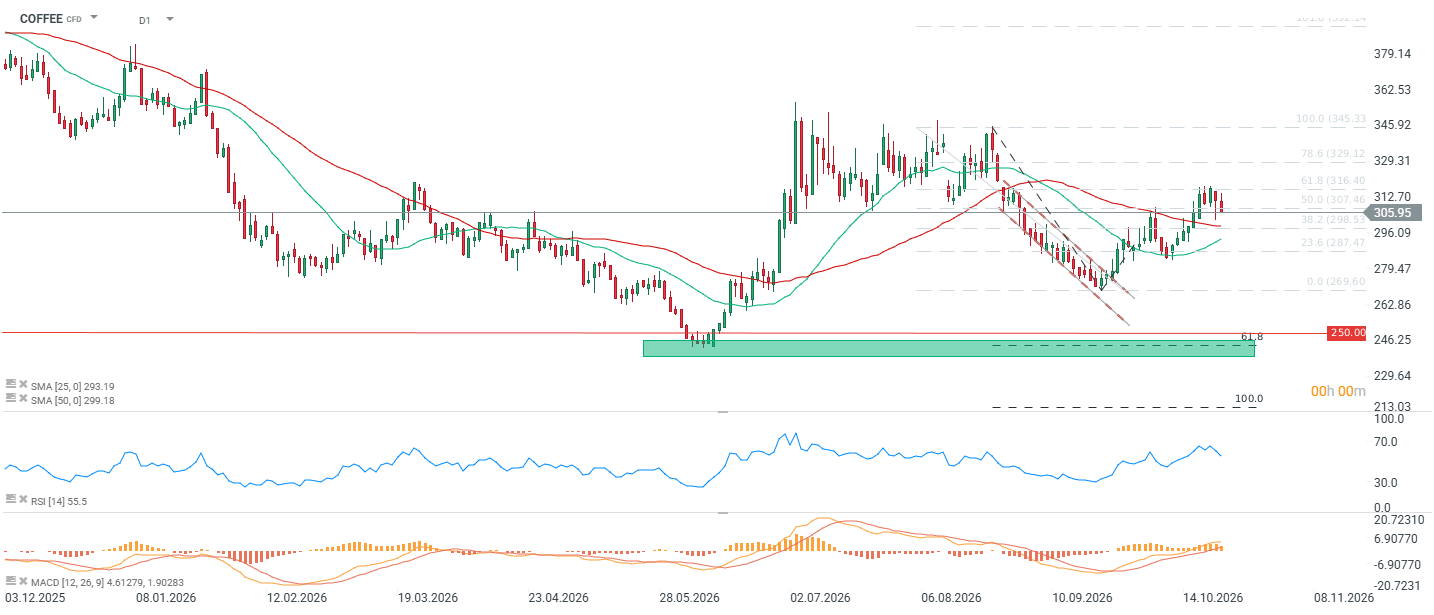
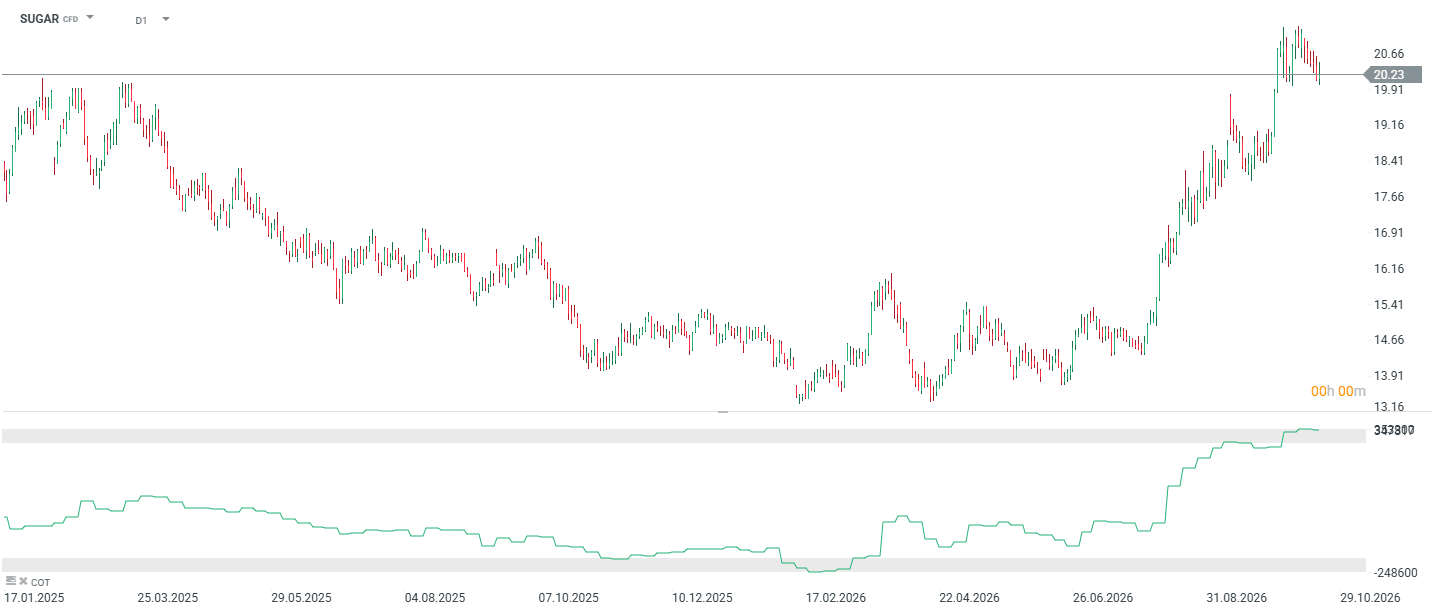
Cukor zostáva medzi špekulantmi extrémne prekúpený, no táto situácia sa mení. Existuje šanca na mierny pokles, hoci hlavnú rolu tu zohráva jav El Niño.
Ropa a politika voči USA. Táto otázka sa javí ako najdôležitejšia zo širšej makroekonomickej perspektívy portfólia. Bolsonaro bol nepochybne kandidátom blízkejším Trumpovej administratíve v rétorike aj v pravdepodobnej obchodnej spolupráci. Jeho prehra preto komplikuje rovnováhu síl v regióne v čase, keď má Washington plné ruky práce s Blízkym východom, Ruskom a Čínou.
Priamy vplyv na trh s ropou je nepravdepodobný. Brazília je významným a čoraz rýchlejšie rastúcim producentom, nie je však kľúčovým dodávateľom v súčasnej ropnej kríze poháňanej Iránom, Hormuzským prielivom a Saudskou Arábiou. Skutočné riziko spočíva inde: ak Lula skutočne posunie Brazíliu bližšie k Pekingu a ďalej od Washingtonu, môže to ovplyvniť tón budúcich obchodných rokovaní a to, či Brazília bude partnerom alebo prekážkou v snahách USA diverzifikovať dodávateľské reťazce mimo Číny. Táto téma je otázkou mesiacov, nie dnešného dňa, no trh začína túto neistotu započítavať už teraz cez prizmu meny a dlhopisov, nie ropy.
Záver. Dnešná panika v Tokiu je z veľkej časti zatváraním nesprávne nastavených pozícií pred výsledkom volieb, nie okamžitým novým ocenením fundamentov. Skutočným testom bude otvorenie trhu v Brazílii a to, či investori zachytia v skorých signáloch z Lulovho tábora niečo, čo upokojí fiškálne obavy, alebo naopak potvrdí scenár Goldman Sachs. Pre sóju, kávu a cukor zostane hlavným transmisným mechanizmom kurz realu, a nie priamo politika nového prezidenta.


Ekonomický kalendár: Nemecký index Ifo, eskalácia na Blízkom východe a výsledky gigantov z Wall Street


Ranné zhrnutie: Absencia ďalšej eskalácie zráža ceny ropy. Nečakané Lulovo víťazstvo oslabuje brazílsky akciový trh

Denné zhrnutie: Ropa na päťmesačných maximách, indexy pod tlakom (23.10.2026)
🚨 BREAKING: Francúzsko spomaľuje, Nemecko sa drží. Euro kleslo pod 1,12 USD.
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.