


Hợp đồng tương lai ca cao tại châu Âu giảm xuống mức thấp nhất kể từ đợt chuyển kỳ hạn ngày 12/8, khi thị trường ngày càng tập trung vào khả năng nguồn cung hàng hóa được cải thiện trong ngắn hạn. Sản lượng cao hơn tại Côte d’Ivoire và lượng tồn kho ca cao lớn tại các kho của ICE đang gây áp lực lên giá. Trong khi đó, triển vọng trung hạn vẫn cân bằng hơn, khi các dự báo cho niên vụ 2026/27 cho thấy nguy cơ sản lượng suy yếu tại Tây Phi.
-
Côte d’Ivoire thu hoạch 2,06 triệu tấn ca cao trong giai đoạn từ tháng 6/2025 đến tháng 6/2026, tăng 30% so với một năm trước.
-
Tồn kho ca cao ICE vẫn ở gần mức cao nhất trong hai năm, khoảng 3,43 triệu bao.
-
Các rủi ro nguồn cung trong niên vụ 2026/27 bao gồm triển vọng mùa vụ suy yếu tại Ghana và Côte d’Ivoire, cùng với tác động tiềm tàng của hiện tượng El Niño mạnh.
Nguồn cung cao hơn từ Côte d’Ivoire gây áp lực lên giá
Nguồn áp lực chính đối với giá ca cao vẫn đến từ dữ liệu của Côte d’Ivoire, quốc gia sản xuất ca cao lớn nhất thế giới. Cơ quan quản lý Le Conseil du Café Cacao cho biết nước này đã thu hoạch 2,06 triệu tấn ca cao trong giai đoạn từ tháng 6/2025 đến tháng 6/2026, so với 1,58 triệu tấn một năm trước, tương đương mức tăng khoảng 30%.
Dữ liệu được Bloomberg dẫn lại cũng cho thấy, trong niên vụ tiếp thị ca cao quốc tế bắt đầu từ tháng 10/2025, lượng ca cao giao đến các cảng đạt 2,14 triệu tấn tính đến ngày 13/9, tăng 18% so với một năm trước. Tuy nhiên, việc so sánh trở nên phức tạp do Côte d’Ivoire đã quyết định chuyển thời điểm bắt đầu niên vụ tiếp thị nội địa sang ngày 1/9.
Theo dữ liệu của Reuters dựa trên lịch mới, lượng giao hàng từ ngày 1 đến ngày 13/9 chỉ đạt 26.000 tấn, giảm 45,8% so với cùng kỳ của niên vụ trước.
Tồn kho cao xác nhận nguồn cung ca cao đang được cải thiện
Một yếu tố tiêu cực khác đối với giá là lượng tồn kho ca cao ICE ở mức cao. Tồn kho đạt mức cao nhất trong hai năm, 3,437 triệu bao vào ngày 4/9 và vẫn duy trì gần mức này vào thứ Năm, ở khoảng 3,429 triệu bao.
Barry Callebaut, nhà chế biến ca cao lớn nhất thế giới, cho biết vào đầu tháng 9 rằng thị trường ca cao toàn cầu hiện đang được cung ứng tốt. Theo công ty, điều kiện nguồn cung hiện tại tốt hơn đáng kể so với cuộc khủng hoảng nguồn cung 2023/24, khi hiện tượng El Niño góp phần khiến giá ca cao tăng mạnh.
Niên vụ 2026/27 có thể mang lại những vấn đề nguồn cung mới
Nguồn cung trong ngắn hạn có vẻ dồi dào, nhưng triển vọng cho niên vụ tiếp theo kém tích cực hơn. Những đánh giá ban đầu về mùa vụ tại Côte d’Ivoire cho thấy khả năng hình thành trái non yếu hơn và sản lượng có thể giảm xuống khoảng 1,8 triệu tấn, thấp hơn khoảng 18% so với mức 2,2 triệu tấn trong niên vụ 2025/26.
Ghana, quốc gia sản xuất ca cao lớn thứ hai thế giới, cũng đang đối mặt với những vấn đề tiềm ẩn. Ghana Cocoa Board ước tính vào tháng 8 rằng sản lượng trong niên vụ 2026/27 có thể đạt khoảng 650.000 tấn, so với 750.000 tấn một năm trước, mặc dù các dự báo trước đó của COCOBOD thậm chí còn đưa ra mức thấp hơn, trong khoảng 450.000–550.000 tấn.
Dịch bệnh, các vườn ca cao già cỗi và thời tiết bất lợi đang gây thêm áp lực lên các vùng trồng. Điều kiện nhiều mây và thiếu ánh nắng tại Ghana và Côte d’Ivoire đang tạo điều kiện cho bệnh thối quả đen lan rộng, làm suy giảm chất lượng một phần sản lượng.
El Niño vẫn là một rủi ro quan trọng đối với nguồn cung
Trong trung hạn, thị trường tiếp tục định giá các rủi ro liên quan đến thời tiết. Trung tâm Dự báo Khí hậu Mỹ (U.S. Climate Prediction Center) cho biết El Niño hiện tại có thể trở thành một trong những đợt mạnh nhất trong hơn 75 năm.
Kiểu thời tiết này thường làm gia tăng nguy cơ điều kiện nóng và khô hơn tại Tây Phi. Điều này có thể làm giảm độ ẩm của đất, khiến cây ca cao suy yếu và làm giảm năng suất trong tương lai.
Những rủi ro này đã phần nào được phản ánh trong các dự báo cân bằng cung cầu toàn cầu. StoneX đã hạ ước tính thặng dư ca cao toàn cầu trong niên vụ 2026/27 xuống còn 25.000 tấn, từ mức 149.000 tấn trước đó, trong khi Transgraph Consulting dự báo thặng dư sẽ giảm xuống 80.000 tấn, từ mức 415.000 tấn trong niên vụ 2025/26.
Nhu cầu ca cao vẫn trái chiều
Dữ liệu chế biến cho thấy sự khác biệt rõ rệt giữa các khu vực. Tại châu Âu, sản lượng ca cao được nghiền giảm 4,6% so với cùng kỳ năm trước trong Q2, xuống 316.400 tấn, mức thấp nhất trong giai đoạn này trong sáu năm.
Trong khi đó, nhu cầu tại Bắc Mỹ mạnh hơn đáng kể so với kỳ vọng. Sản lượng nghiền tăng 7,7% so với cùng kỳ lên 109.700 tấn, trong khi thị trường dự kiến giảm 1%.
Mức cải thiện thậm chí còn mạnh hơn được ghi nhận tại châu Á, nơi sản lượng ca cao nghiền tăng 25% so với cùng kỳ trong Q2, lên 224.600 tấn. Điều này cho thấy mặc dù nhu cầu tại châu Âu suy yếu, nhu cầu toàn cầu hiện chưa phát đi tín hiệu rõ ràng về một đợt suy giảm tiếp theo.
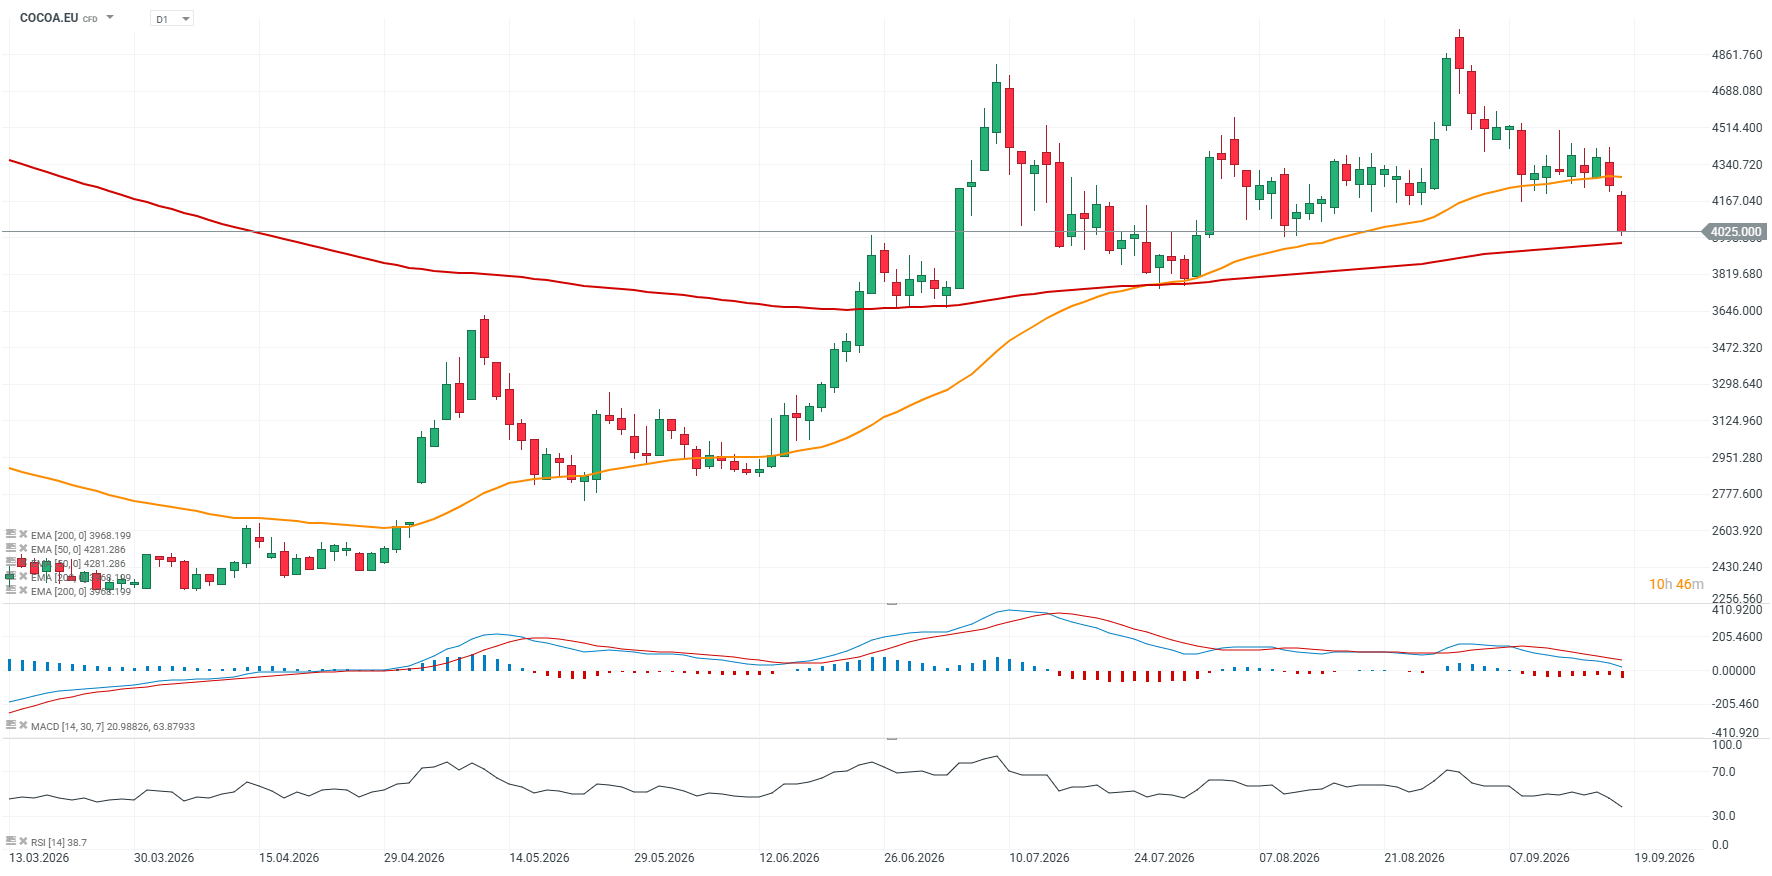
Nguồn: xStation5


📈 Vàng tăng 1% và xóa sạch mức giảm sau Fed. Kim loại quý đang quay trở lại đà tăng?



📊Tóm tắt thị trường: BoJ tăng lãi suất, nhưng đồng yên lại suy yếu một cách nghịch lý

USDIDX - Tín hiệu thắt chặt từ Fed, liệu đồng USD có duy trì được đà tăng?
Thị trường nổi bật 🔼 Vàng phục hồi 1,3% bất chấp lập trường diều hâu của Fed
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.