


OECD ước tính nền kinh tế toàn cầu đang hoạt động tốt hơn đôi chút trong năm 2026 so với dự kiến chỉ vài tháng trước, bất chấp cú sốc năng lượng do cuộc chiến với Iran gây ra. Hỗ trợ không chỉ đến từ hoạt động đầu tư liên quan đến trí tuệ nhân tạo (AI), mà còn từ việc giải phóng một phần dự trữ dầu toàn cầu, lượng nhập khẩu năng lượng của Trung Quốc giảm và một số người tiêu dùng chuyển sang các loại nhiên liệu thay thế, bao gồm than.
Nhờ đó, tác động từ nguồn cung bị hạn chế tại khu vực Vịnh Ba Tư cho đến nay nhỏ hơn so với những gì các nhà kinh tế lo ngại ban đầu. Tuy nhiên, tổ chức này nhấn mạnh rằng triển vọng kinh tế toàn cầu vẫn phụ thuộc rất lớn vào việc liệu một giải pháp bền vững cho cuộc xung đột tại Trung Đông có thể đạt được hay không.
Dự báo mới của OECD
OECD nâng dự báo tăng trưởng kinh tế toàn cầu năm 2026 lên 2,9% từ 2,8%, và năm 2027 lên 3,0% từ 2,9%.
-
Tăng trưởng kinh tế Mỹ được dự kiến đạt 2,2% trong năm 2026, tăng từ mức 2,0% trước đó, và 2,1% trong năm 2027, so với dự báo trước đây là 1,8%.
-
Dự báo tăng trưởng của Trung Quốc năm 2026 được giữ nguyên ở mức 4,5%, trong khi dự báo năm 2027 được hạ xuống 4,2% từ 4,3%.
-
OECD nâng dự báo tăng trưởng của Nhật Bản năm 2026 lên 0,8% từ 0,6%, trong khi năm 2027 được dự báo tăng trưởng 0,7%, giảm từ mức 0,8% trước đó.
-
Tăng trưởng GDP Eurozone năm 2026 được điều chỉnh tăng lên 1,0% từ 0,8% trong tháng 6, trong khi dự báo năm 2027 vẫn ở mức 1,0%, giảm từ mức 1,2% trước đó.
AI giúp duy trì tăng trưởng khi thế giới hấp thụ cú sốc năng lượng tốt hơn dự kiến
Yếu tố tích cực quan trọng nhất vẫn là làn sóng đầu tư xoay quanh trí tuệ nhân tạo (AI). OECD chỉ ra rằng chi tiêu cho trung tâm dữ liệu, chất bán dẫn và cơ sở hạ tầng AI nói chung đã trở thành một trong những trụ cột quan trọng của khả năng chống chịu kinh tế trong năm 2026. Tác động này đặc biệt rõ rệt tại Mỹ, trong khi nhu cầu công nghệ mạnh mẽ cũng đang hỗ trợ xuất khẩu của Nhật Bản và Hàn Quốc.
Đồng thời, nền kinh tế toàn cầu cho đến nay đã ứng phó tốt hơn dự kiến với những hạn chế về nguồn cung năng lượng liên quan đến cuộc chiến với Iran. Việc giải phóng một phần dự trữ dầu toàn cầu, lượng nhập khẩu năng lượng của Trung Quốc giảm đáng kể và việc gia tăng sử dụng các loại nhiên liệu thay thế, bao gồm than, đều đóng vai trò hỗ trợ. Những cơ chế này đã làm giảm tác động trực tiếp từ việc nguồn cung dầu tại khu vực Vịnh Ba Tư bị thu hẹp.
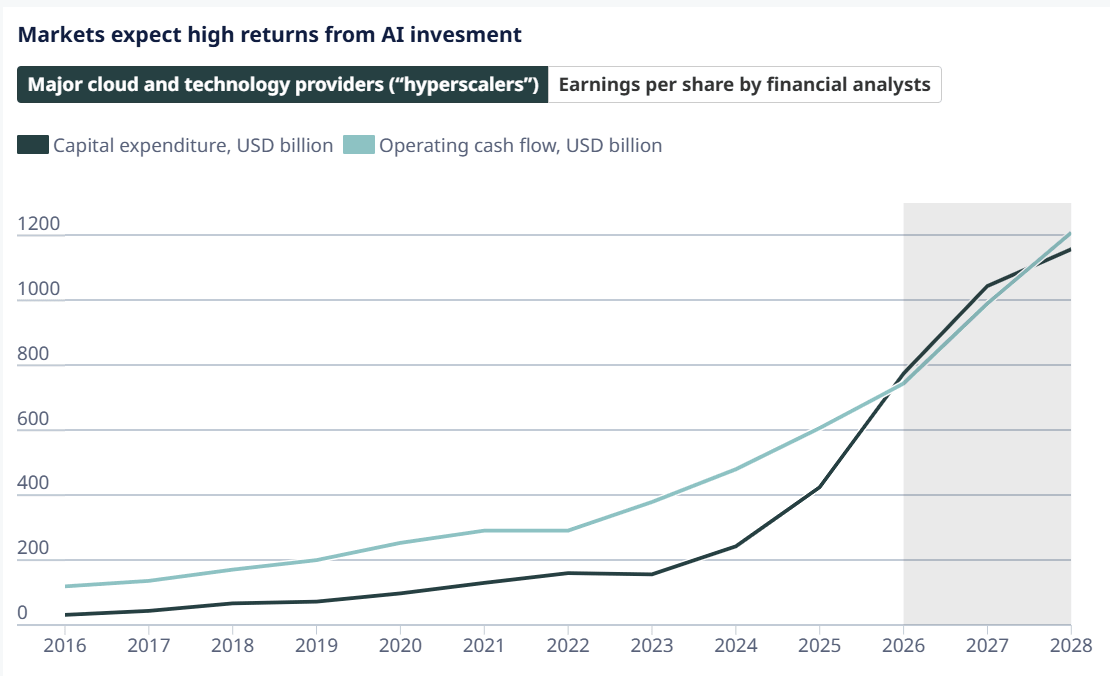
Điều này không có nghĩa là các rủi ro đã biến mất. OECD cảnh báo rằng những gián đoạn mới hoặc kéo dài đối với nguồn cung năng lượng sẽ đồng nghĩa với lạm phát cao hơn và tăng trưởng yếu hơn. Trên thực tế, hướng đi của nền kinh tế toàn cầu trong tương lai vẫn phụ thuộc rất lớn vào mức độ bền vững của bất kỳ thỏa thuận tiềm năng nào tại Trung Đông. Như thể hiện trong biểu đồ bên dưới, CAPEX của các công ty đầu tư vào AI tiếp tục tăng mạnh, mặc dù tốc độ tăng trưởng bắt đầu chậm lại đôi chút, trong khi dòng tiền hoạt động tiếp tục mở rộng với tốc độ gần như theo cấp số nhân.
Nguồn: OECD
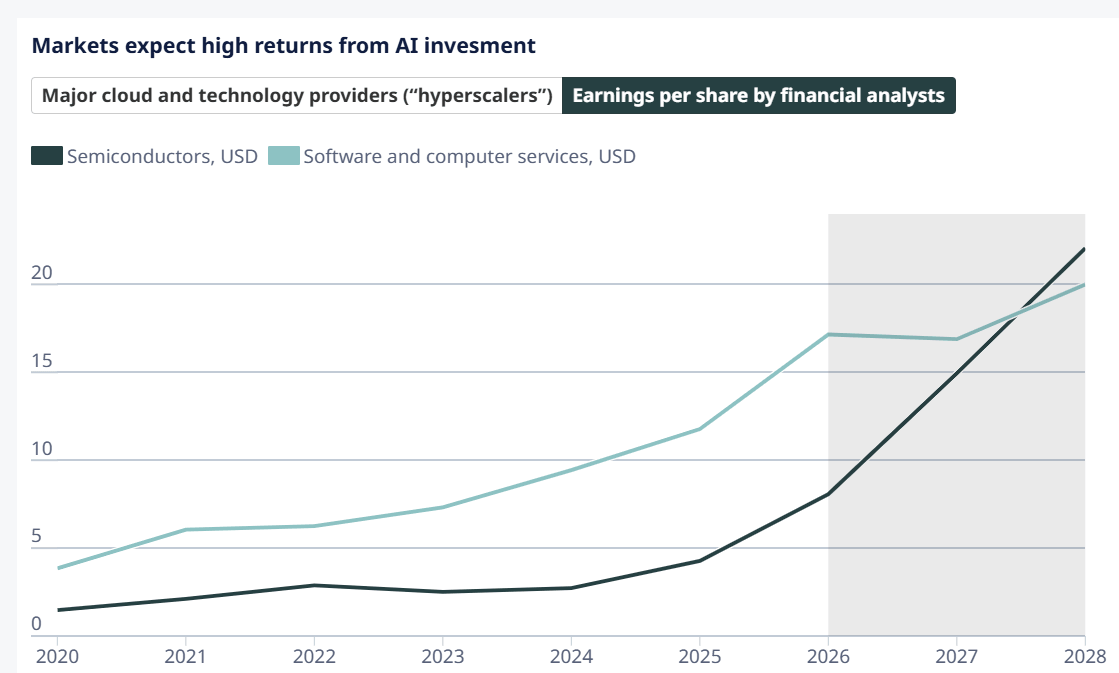
Ngành kinh doanh chất bán dẫn đã trở nên có lợi nhuận rõ rệt hơn so với phần mềm, điều vốn không phải là xu hướng phổ biến trong lịch sử.
Source: XTB Research
Lạm phát vẫn cao hơn, khiến các ngân hàng trung ương có ít dư địa điều hành hơn
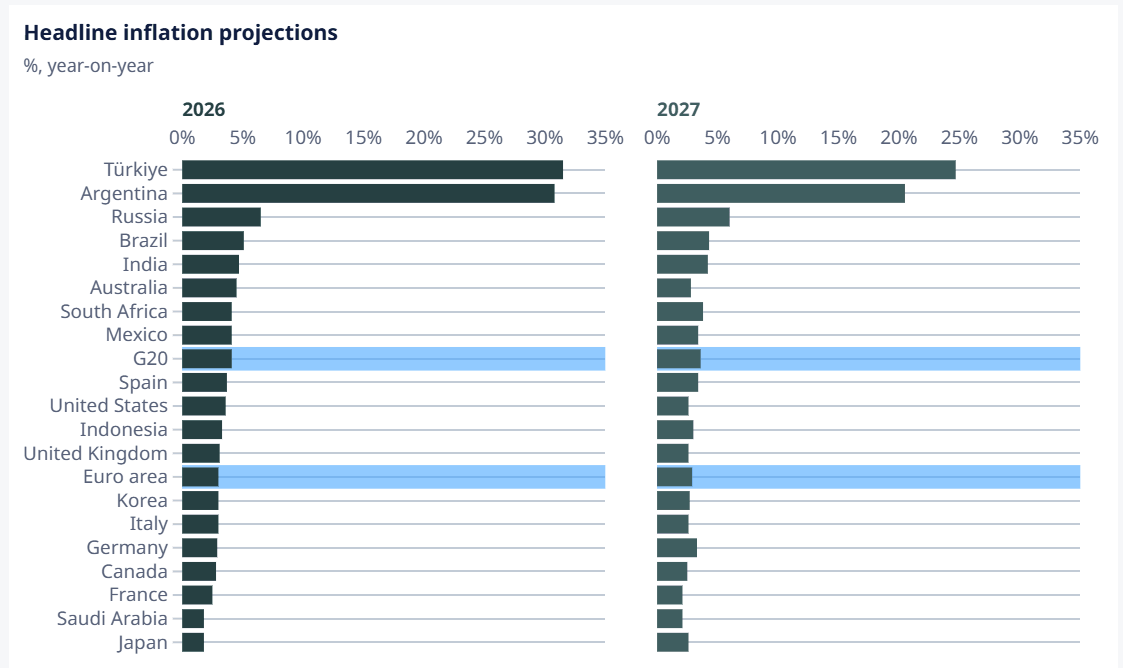
OECD nâng dự báo lạm phát đối với các nền kinh tế G20. Trong năm 2026, giá cả được dự kiến tăng trung bình 4,1%, so với mức 4,0% được dự báo vào tháng 6, trong khi lạm phát năm 2027 được dự báo ở mức 3,6%, tăng từ mức 3,1% trước đó.
Đây là một thay đổi quan trọng vì nó cho thấy quá trình giảm lạm phát đang diễn ra chậm hơn. Nếu áp lực từ giá năng lượng cao hơn bắt đầu lan rộng sang dịch vụ, tiền lương và lạm phát lõi, các ngân hàng trung ương có thể buộc phải duy trì lãi suất ở mức cao trong thời gian dài hơn.
Từ góc độ thị trường, điều này cũng làm triển vọng trái phiếu trở nên phức tạp hơn. Lợi suất tăng làm chi phí tài chính của cả doanh nghiệp và chính phủ tăng lên, trong khi mức nợ công cao đồng nghĩa với việc một phần ngân sách ngày càng lớn phải được phân bổ cho chi phí trả nợ.
Source: OECD
OECD cảnh báo rủi ro tích tụ trong năm 2027
Danh sách rủi ro vẫn rất rộng. Bên cạnh những căng thẳng tiếp diễn trên thị trường năng lượng, OECD chỉ ra khả năng xuất hiện một hiện tượng El Niño đặc biệt mạnh, có thể làm giảm sản lượng nông nghiệp và đẩy giá lương thực tăng cao. Các rủi ro khác bao gồm lợi suất trái phiếu tiếp tục tăng và khả năng lợi nhuận từ những khoản đầu tư khổng lồ đang được thực hiện trong lĩnh vực AI có thể gây thất vọng.
Nếu những yếu tố này xảy ra đồng thời, OECD ước tính tăng trưởng toàn cầu năm 2027 có thể thấp hơn tới 0,7 điểm phần trăm, trong khi lạm phát có thể cao hơn khoảng 1,1 điểm phần trăm.
Các rủi ro liên quan đến AI đặc biệt quan trọng vì đầu tư công nghệ hiện là một trong những yếu tố hỗ trợ hoạt động kinh tế toàn cầu. Nếu thị trường bắt đầu nghi ngờ về lợi nhuận trong tương lai từ việc chi tiêu cho trung tâm dữ liệu và chất bán dẫn, tác động tiềm tàng sẽ không chỉ giới hạn ở định giá của nhóm công nghệ.
Mỹ hưởng lợi từ làn sóng AI, nhưng hộ gia đình đang chịu áp lực ngày càng lớn
OECD nâng dự báo tăng trưởng của Mỹ lên 2,2% trong năm 2026 và 2,1% trong năm 2027. Trong cả hai trường hợp, dự báo đều cao hơn so với tháng 6, chủ yếu nhờ hoạt động đầu tư mạnh mẽ liên quan đến trí tuệ nhân tạo.
Đồng thời, điều kiện đối với người tiêu dùng Mỹ đang trở nên kém thuận lợi hơn. OECD chỉ ra sức mua suy giảm, tốc độ tăng trưởng nguồn cung lao động chậm lại và tiền tiết kiệm của các hộ gia đình đang dần cạn kiệt. Áp lực bổ sung đến từ thuế quan và giá năng lượng cao hơn, làm tăng cả chi phí sinh hoạt lẫn chi phí kinh doanh.
Lạm phát của Mỹ được dự kiến đạt 3,6% trong năm 2026 trước khi giảm xuống 2,6% trong năm 2027. Điều này đồng nghĩa Fed có thể tiếp tục đối mặt với một nền kinh tế tăng trưởng tương đối nhanh nhưng vẫn chịu tác động từ áp lực giá kéo dài.
Trung Quốc tăng trưởng chậm lại, nhưng nhập khẩu năng lượng thấp hơn đang hỗ trợ thị trường toàn cầu
OECD giữ nguyên dự báo tăng trưởng của Trung Quốc ở mức 4,5% trong năm 2026 và 4,2% trong năm 2027. Nền kinh tế vẫn được dự kiến sẽ giảm tốc dần, một phần do các biện pháp của Bắc Kinh nhằm giảm tình trạng dư thừa công suất trong một số lĩnh vực công nghiệp.
Đồng thời, sự sụt giảm rõ rệt trong nhập khẩu năng lượng của Trung Quốc là một trong những yếu tố hạn chế tác động toàn cầu của cú sốc dầu. Nhu cầu yếu hơn từ quốc gia nhập khẩu hàng hóa lớn nhất thế giới đã phần nào làm giảm áp lực giá trong bối cảnh nguồn cung từ Trung Đông bị hạn chế.
Eurozone vẫn là một trong những mắt xích yếu nhất
Tăng trưởng GDP của Eurozone được dự kiến đạt 1,0% trong cả năm 2026 và 2027. Những hạn chế chính vẫn là giá năng lượng cao và các điều kiện tài chính thắt chặt.
Chi tiêu quốc phòng tăng có thể tạo ra một số hỗ trợ, mặc dù OECD không kỳ vọng yếu tố này đủ để tạo ra sự tăng tốc đáng kể đối với toàn bộ nền kinh tế.
Lạm phát Eurozone được dự kiến đạt 3,0% trong năm 2026 và 2,9% trong năm 2027. Thị trường khí đốt vẫn là một rủi ro đặc biệt đáng chú ý, khi các cơ sở lưu trữ của châu Âu bước vào mùa sưởi ấm với lượng tồn kho ở mức thấp nhất trong 15 năm.
Anh đang hoạt động tốt hơn, trong khi dự báo lạm phát giảm mạnh
OECD nâng dự báo tăng trưởng của Anh năm 2026 lên 1,1%, từ mức 0,9% được dự báo vào tháng 6. Tăng trưởng được kỳ vọng sẽ được hỗ trợ, cùng với các yếu tố khác, bởi tiêu dùng và các biện pháp tài khóa mới nhằm hỗ trợ các hộ gia đình.
Đồng thời, dự báo lạm phát năm nay được hạ xuống 3,1% từ 3,7%, do giá cả tăng chậm hơn so với dự kiến trước đó.
Tuy nhiên, trong năm 2027, tăng trưởng được dự kiến chậm lại xuống khoảng 1,0%, so với mức 1,1% được dự báo trước đó. Anh cũng vẫn dễ bị ảnh hưởng bởi lợi suất trái phiếu tăng, khi chi phí tài chính cao hơn tạo thêm áp lực lên tài chính công.
Nhật Bản tăng trưởng chậm hơn, nhưng lạm phát có thể tăng tốc
Nhật Bản được dự kiến tăng trưởng 0,8% trong năm 2026 và 0,7% trong năm 2027. Đầu tư doanh nghiệp mạnh đang bị bù trừ bởi lãi suất cao hơn và chi phí nhập khẩu năng lượng đắt đỏ hơn.
Tuy nhiên, khác với hầu hết các nền kinh tế lớn, OECD dự kiến lạm phát tại Nhật Bản sẽ tăng tốc. Lạm phát được dự báo tăng từ 1,8% trong năm 2026 lên 2,6% trong năm 2027, một phần do thị trường lao động thắt chặt và tăng trưởng tiền lương mạnh.
Canada chịu tác động rõ rệt từ các mức thuế quan mới của Mỹ
Dự báo tăng trưởng của Canada bị hạ xuống 0,9% trong năm 2026, từ mức 1,2% trước đó. Đối với năm 2027, OECD dự kiến tăng trưởng ở mức 1,3%, so với 1,7% được dự báo vào tháng 6.
Vấn đề chính là các mức thuế quan mới của Mỹ đối với hàng xuất khẩu Canada, làm triển vọng thương mại và đầu tư xấu đi. Do đó, Canada vẫn là một trong những nền kinh tế chịu ảnh hưởng trực tiếp nhất từ những thay đổi trong điều kiện thương mại tại Bắc Mỹ.
Nợ tăng cao đang trở thành một rủi ro khác đối với nền kinh tế
Một rủi ro khác được OECD nhấn mạnh là áp lực ngày càng lớn liên quan đến nợ công. Lợi suất trái phiếu cao đồng nghĩa với việc các nền kinh tế phát triển phải tài trợ cho nhu cầu của mình với chi phí cao hơn đáng kể so với chỉ vài năm trước.
IMF cảnh báo rằng các cú sốc kinh tế liên tiếp đang liên tục đẩy mức nợ lên cao hơn, trong khi chính phủ điều chỉnh chính sách tài khóa quá chậm so với tốc độ gia tăng của chi phí trả nợ. Kết hợp với mức chi tiêu cao cho quốc phòng, chuyển đổi năng lượng và cơ sở hạ tầng AI, điều này có thể tiếp tục hạn chế dư địa tài khóa trong những năm tới.
Nhìn chung, bức tranh mà OECD đưa ra khá đặc biệt: nền kinh tế toàn cầu đang cho thấy khả năng chống chịu tốt hơn lo ngại sau khi cuộc chiến với Iran bùng nổ, nhưng khả năng chống chịu này hiện dựa trên hoạt động đầu tư công nghệ mạnh mẽ và những cơ chế đang phần nào làm giảm tác động của cú sốc năng lượng. Tuy nhiên, giá năng lượng và lợi suất trái phiếu duy trì ở mức cao càng lâu, việc duy trì sự cân bằng này trong năm 2027 có thể càng trở nên khó khăn.
Đồng euro đang suy yếu so với đồng USD bất chấp các số liệu PMI rất tích cực từ nền kinh tế châu Âu.
EURUSD (H1)
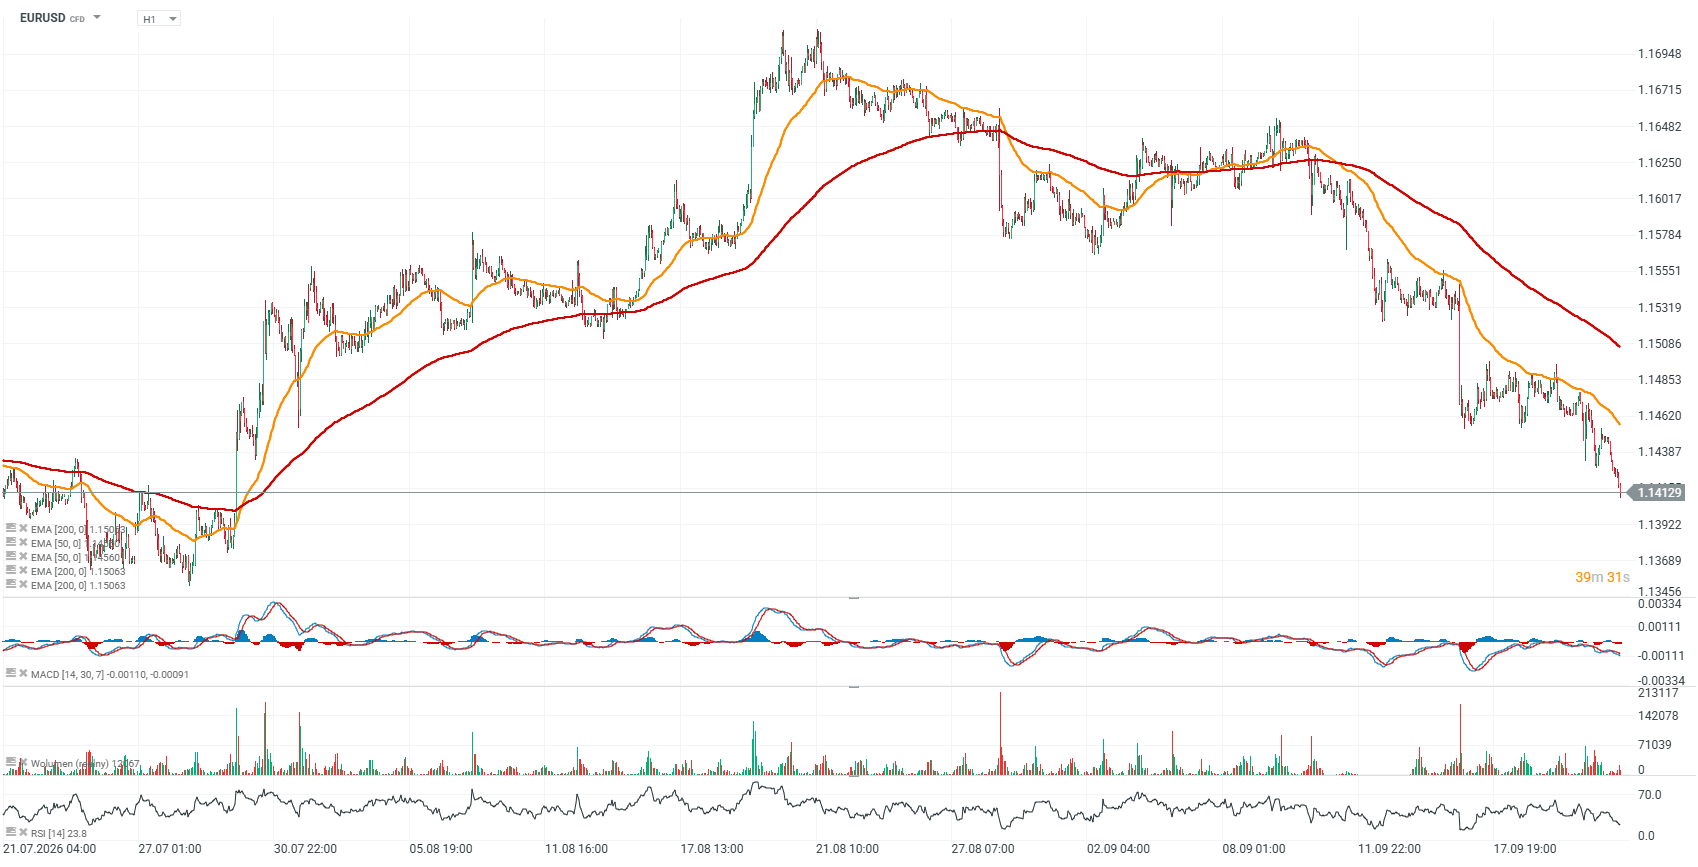
Nguồn: xStation5


CẬP NHẬT MỚI: Đồng USD lên mức cao nhất trong 8 tuần 💥

Lịch kinh tế: Biến động toàn cầu sẽ tác động thế nào đến các báo cáo PMI sơ bộ?


Tóm tắt thị trường
Hội nghị thượng đỉnh Mỹ - Trung: Biến số nào sẽ xuất hiện khuấy động thị trường?
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.