


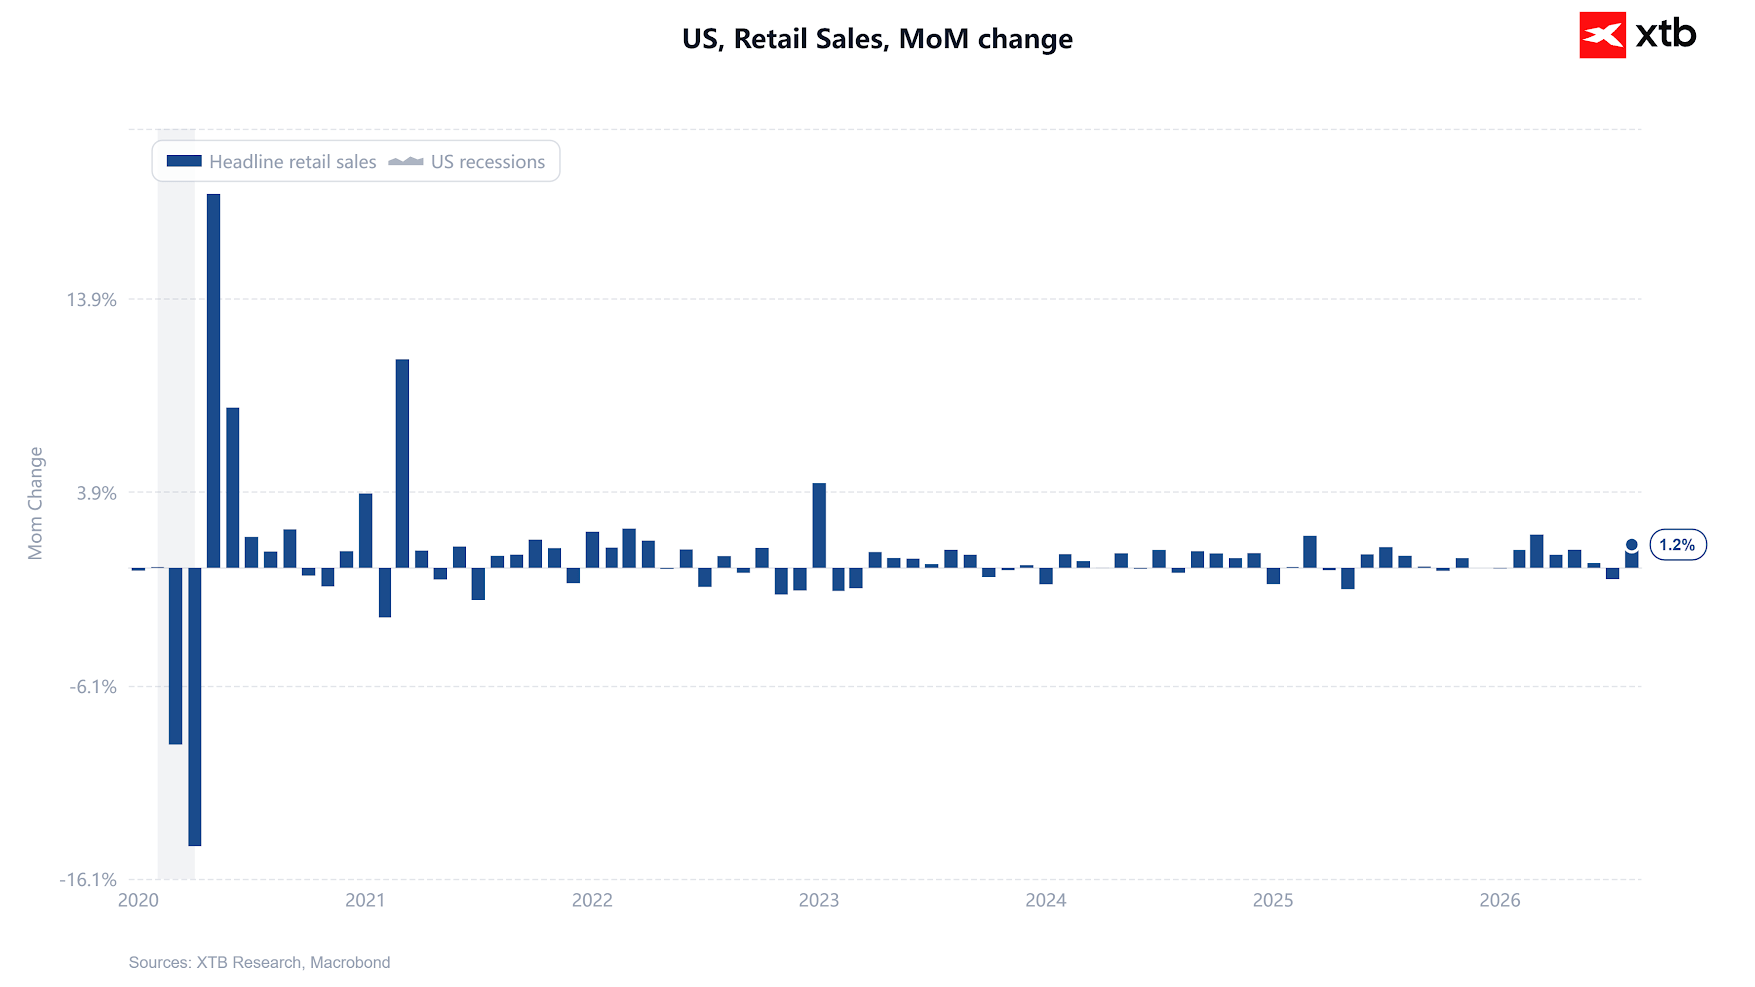
جاءت بيانات مبيعات التجزئة الأولية لشهر أغسطس قوية وتجاوزت التوقعات على كافة الأصعدة، بل إن كافة المكونات الفرعية أظهرت أداءً أقوى من المؤشر الرئيسي نفسه. وفي ظل تسعير الأسواق لاحتمال رفع أسعار الفائدة بمقدار 25 نقطة أساس بنسبة 92% قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) اليوم، فإن هذا التقرير لا يغير التوقعات لشهر سبتمبر، لكنه يجعل من الصعب للغاية تبرير الاكتفاء بهذا القدر من الرفع والتوقف عنده.
أبرز الأرقام:
- المؤشر الرئيسي: +1.2% على أساس شهري مقابل +0.8% متوقعة؛ وتم تعديل القراءة السابقة من -0.6% إلى -0.5%.
- باستثناء السيارات: +1.4% مقابل +0.5% متوقعة (أي ما يقرب من ثلاثة أضعاف التوقعات).
- مجموعة التحكم (Control group): +1.4% مقابل +0.4% متوقعة، وذلك بعد تسجيل -0.4% في يوليو؛ ويُعد هذا المؤشر عنصراً أساسياً في حسابات نفقات الاستهلاك الشخصي (PCE) للسلع ونماذج تتبع الناتج المحلي الإجمالي.
- باستثناء السيارات والوقود: +1.2% مقابل -0.3% في القراءة السابقة، وهو ما يمثل أدق مؤشر للطلب الأساسي.
- على أساس سنوي (بالقيمة الاسمية): 6.0% مقابل 5.01% في القراءة السابقة.
- تفاصيل الفئات: الوقود +3.1%، المبيعات خارج المتاجر +2.6%، الأثاث +1.9%، الإلكترونيات والأجهزة +1.6%، المطاعم والحانات +1.2%، السلع الرياضية +1.2%، ومواد البناء -0.2%.
- رد فعل السوق: محدود؛ إذ لم تتغير احتمالات رفع الفائدة وظلت عند مستوى 92% تقريباً، مع استمرار تسعير السوق لزيادتين كاملتين في الفائدة قبل نهاية العام، وبقاء عائد السندات الأمريكية لأجل 10 سنوات فوق مستوى 5%.
الاعتراض على البنزين غير صحيح.
مبيعات التجزئة اسمية، وكان شهر أغسطس هو الشهر الذي أثرت فيه صدمة النفط على أسعار الوقود. نسبة ارتفاع أسعار البنزين في محطات الوقود، والتي بلغت 3.1% شهريًا، هي سعر وليس حجمًا. ارتفع سعر خام برنت بنحو 18% خلال الشهر. وهذا يُشوّه الصورة الرئيسية.
كما أنه تم استبعاد أسعار السيارات والوقود، ومع ذلك سجل المقياس ارتفاعًا بنسبة 1.2%. هذه هي القصة كاملة. عادةً ما تُشكل تكاليف الوقود المرتفعة عبئًا على ميزانية الأسر: يدفع المستهلكون أكثر عند محطات الوقود ويُقلّصون إنفاقهم على قطاعات أخرى. لكن في أغسطس، لم يحدث ذلك. ارتفعت أسعار المطاعم والحانات، وهي أول ما تُقلّصه الأسر عند ضغوطها المالية، بنسبة 1.2%. انخفضت أسعار مواد البناء فقط، وبشكل طفيف. استوعب المستهلك الأمريكي صدمة كبيرة في قطاع الطاقة دون أن يُعيد توجيه إنفاقه بعيدًا عن أي قطاع آخر.
لماذا يُعدّ هذا الأمر مهمًا للاحتياطي الفيدرالي؟
من المفترض أن تتجاهل البنوك المركزية صدمات الطاقة من جانب العرض، ويستند هذا إلى افتراض واحد: أن الصدمة تُدمّر الطلب تلقائيًا. هذا التقرير يُفنّد هذا الافتراض. عندما يكون الإنفاق قويًا بما يكفي لاستيعاب ارتفاع أسعار الوقود بالكامل، تتهيأ الظروف لظهور آثار جانبية، حيث ستكتشف الشركات التي تواجه ارتفاعًا في تكاليف المدخلات والشحن أنها قادرة على تمرير هذه الزيادة إلى المستهلكين.
كما يُفند هذا نصف سردية الركود التضخمي في سوق الأسهم. فقد انخفض مؤشر ستاندرد آند بورز 500 إلى أدنى مستوياته في ستة أسابيع بناءً على افتراض أن صدمة في قطاع الطاقة بالإضافة إلى تشديد السياسة النقدية من قبل الاحتياطي الفيدرالي ستؤدي إلى خلل في النمو. تشير هذه البيانات إلى أنه لا يوجد "ركود" حاليًا، بل "تضخم" فقط. وهذا مزيج أسوأ بالنسبة للسندات منه بالنسبة للأسهم.
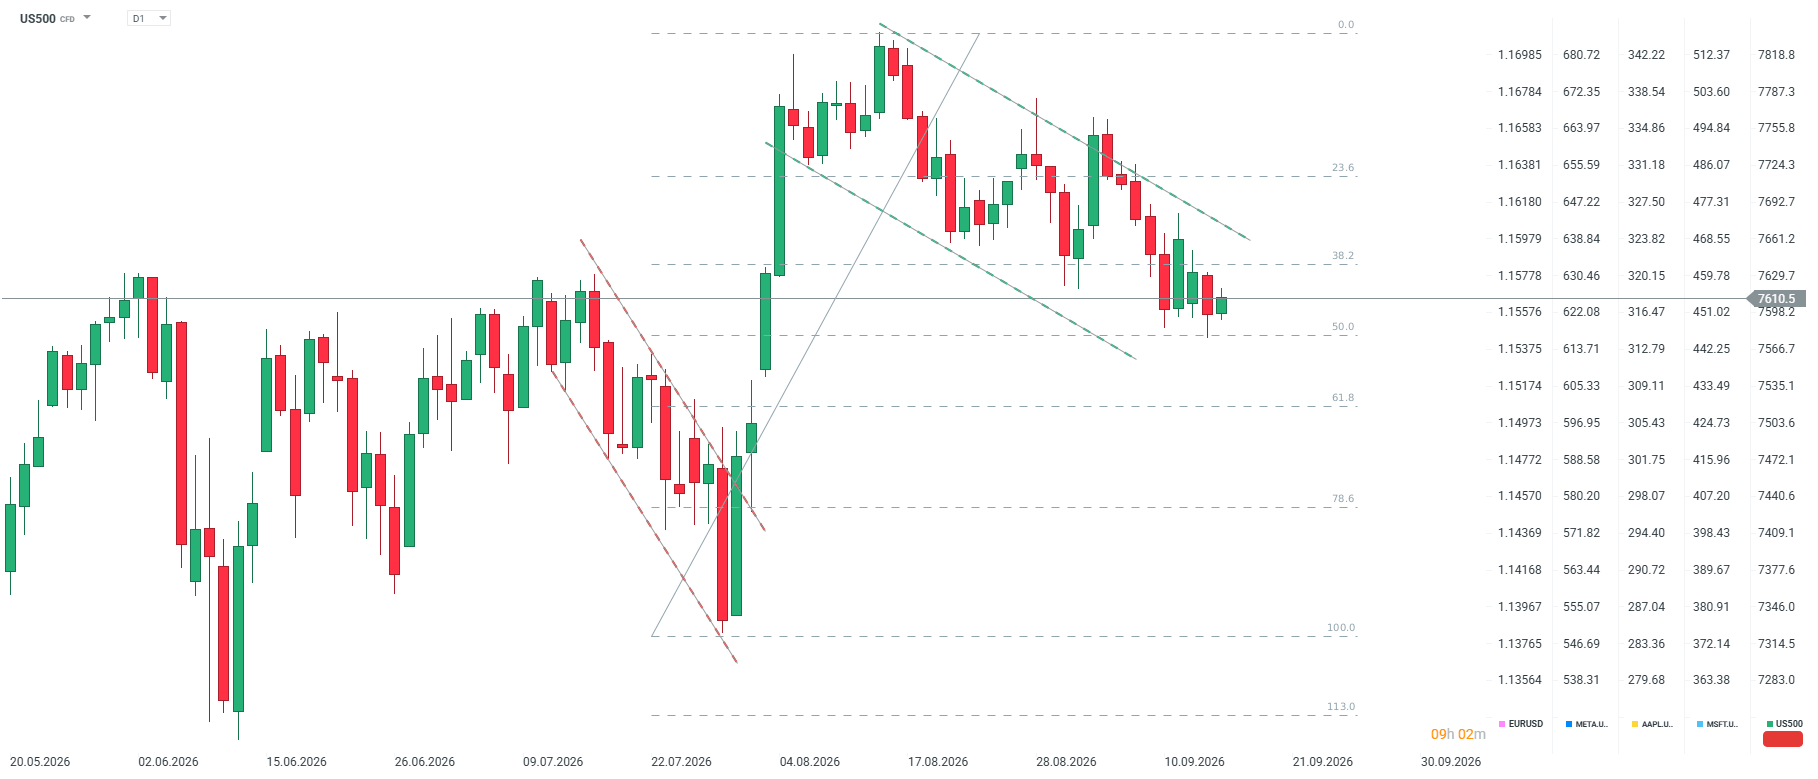
سجل مؤشر US500 ارتفاعاً اليوم بعد أن لامس أدنى مستوياته منذ 3 أغسطس؛ ومع ذلك، فقد المؤشر نحو 7 نقاط في الدقائق الأولى التي تلت صدور البيانات. المصدر: XTB
ثلاثة تحفظات، لا يشير أي منها إلى توجه تيسيري (حمائمي):
يأتي هذا التعافي بعد شهر اتسم بأداء سلبي، مما يجعل متوسط الأداء على مدى شهرين أقل تميزاً بكثير مما يوحي به العنوان الرئيسي للبيانات. وتعكس بعض مظاهر القوة في قطاعي الأثاث والإلكترونيات نمط "تقديم موعد الشراء" تحسباً لارتفاعات متوقعة في الأسعار؛ ورغم أن هذا السلوك يستهلك جزءاً من الطلب المستقبلي (الخاص بالأرباع القادمة)، إلا أنه يُعد مؤشراً على عدم استقرار توقعات التضخم، وبالتالي فهو حجة تدعم رفع أسعار الفائدة وليس العكس. وعلاوة على ذلك، فإن ظاهرة "الإزاحة" (crowding-out) الناجمة عن تكاليف الطاقة عادة ما تظهر آثارها بتأخير زمني يتراوح بين شهر وشهرين، لذا فإن غياب تأثيرها في شهر أغسطس لا يعطي أي دلالة عما قد يحدث في شهر أكتوبر.
إن الوضع الذي يواجهه الاحتياطي الفيدرالي يتسم ببساطة مقلقة: موجة تضخمية ناتجة عن جانب العرض تتزامن مع استمرار جانب الطلب في إظهار القوة دون أي مؤشرات على التباطؤ. وفي مثل هذه الظروف، تلجأ البنوك المركزية إلى رفع أسعار الفائدة، وتواصل رفعها.



مخطط اليوم: ما التالي بالنسبة لسوق الأسهم الأمريكية؟ (16.09.2026)


ارتفاع الذهب والفضة قبيل قرار الفيدرالي


ملخص السوق: تباطؤ وتيرة تراجع السوق قبيل اجتماع الاحتياطي الفيدرالي


التقويم الاقتصادي: هل حان وقت رفع أسعار الفائدة؟ (16.09.2026)