


تتجه أنظار المستثمرين اليوم نحو حدث واحد: قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) المرتقب هذا المساء. وتشير تقديرات السوق إلى احتمالية تتجاوز 90% لإقرار أول زيادة في أسعار الفائدة الأمريكية منذ عام 2023.
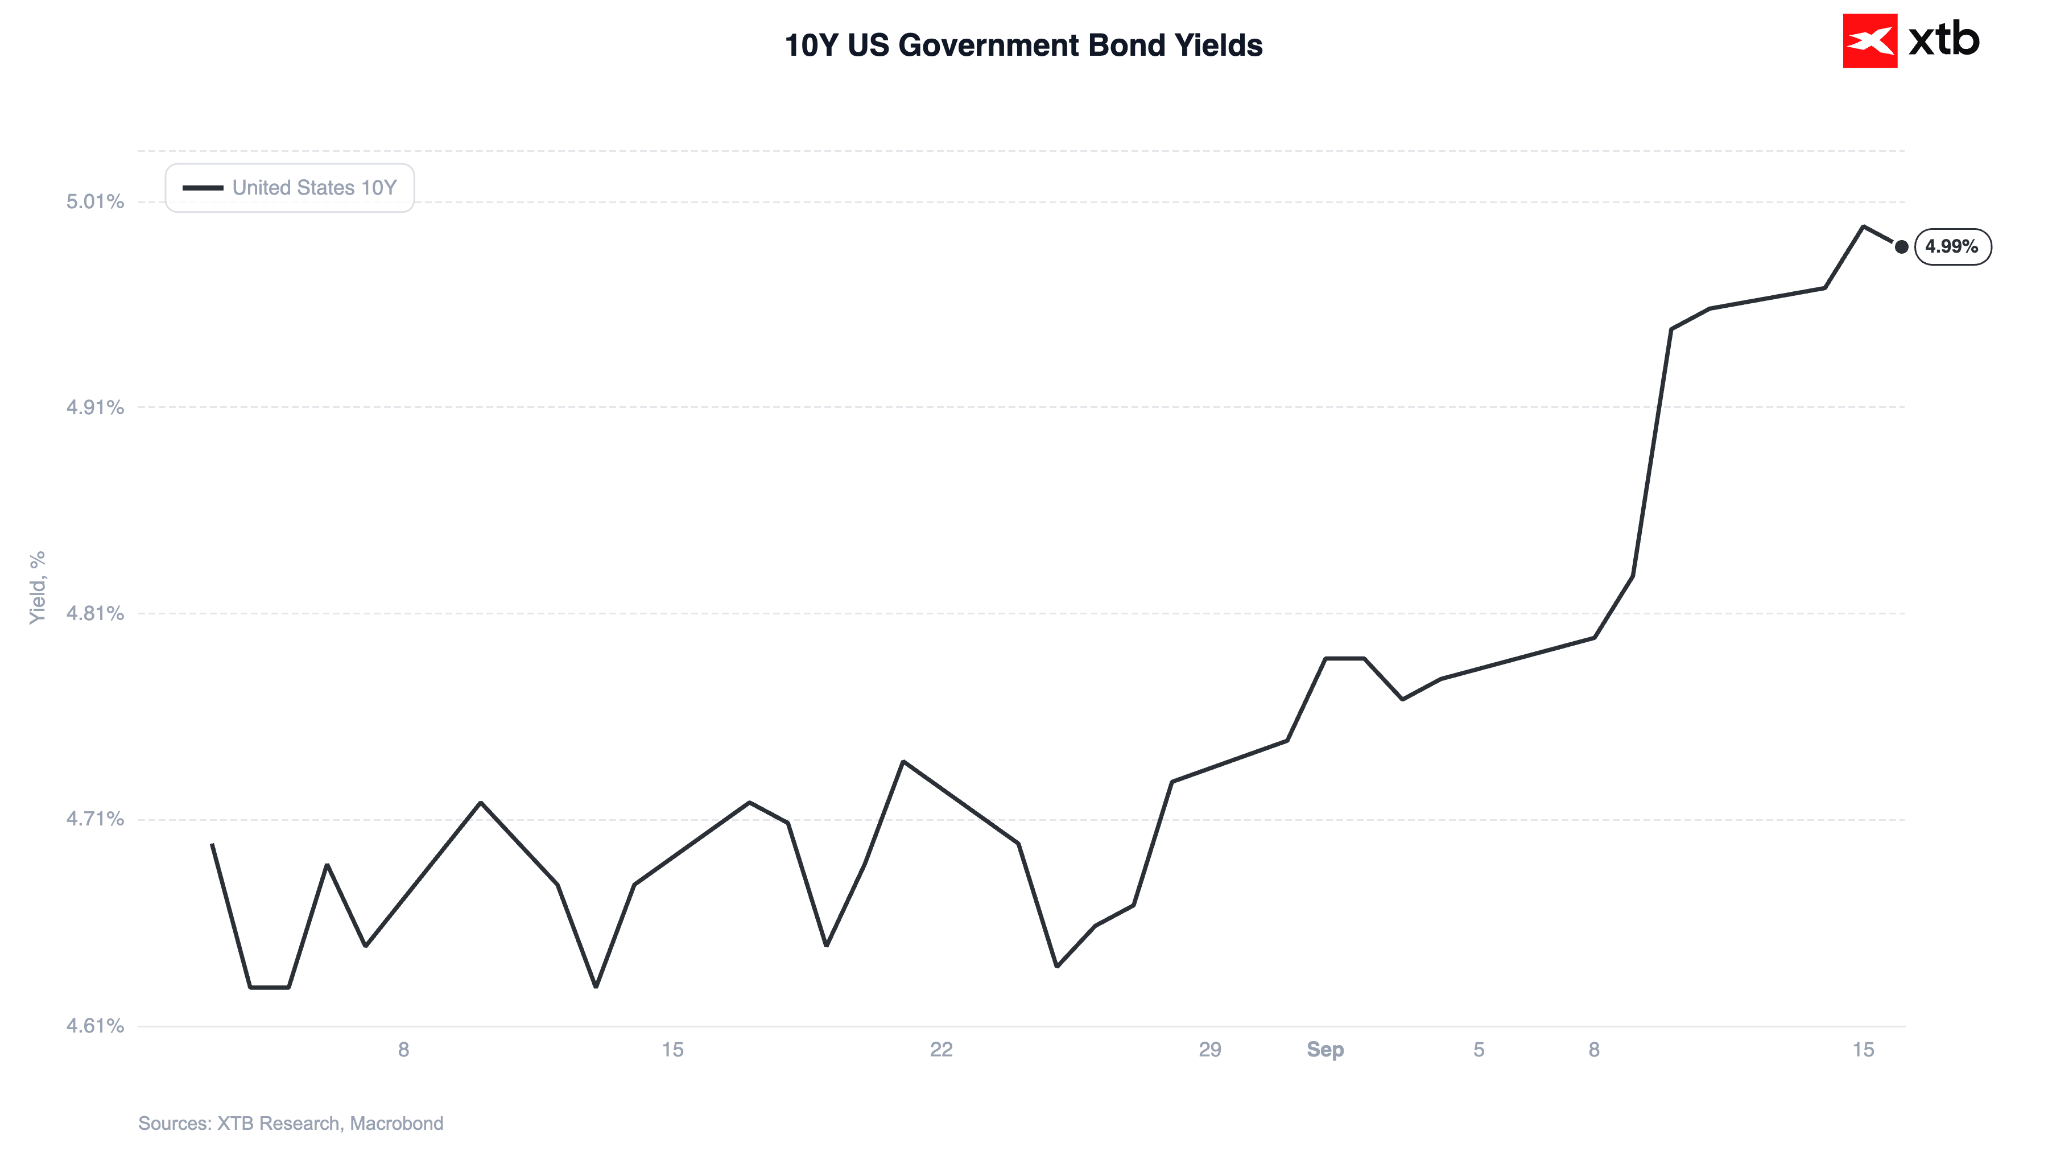
وقبيل صدور قرار اللجنة، تراجعت عوائد السندات الحكومية الأمريكية لأجل 10 سنوات قليلاً عن ذروتها المسجلة بالأمس (عند مستوى 5.04%، وهو الأعلى منذ عام 2007)، مما أتاح متنفساً مؤقتاً لكل من أسواق الأسهم والذهب.
الشكل 1: عوائد السندات الحكومية الأمريكية لأجل 10 سنوات (أغسطس 2026 - سبتمبر 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
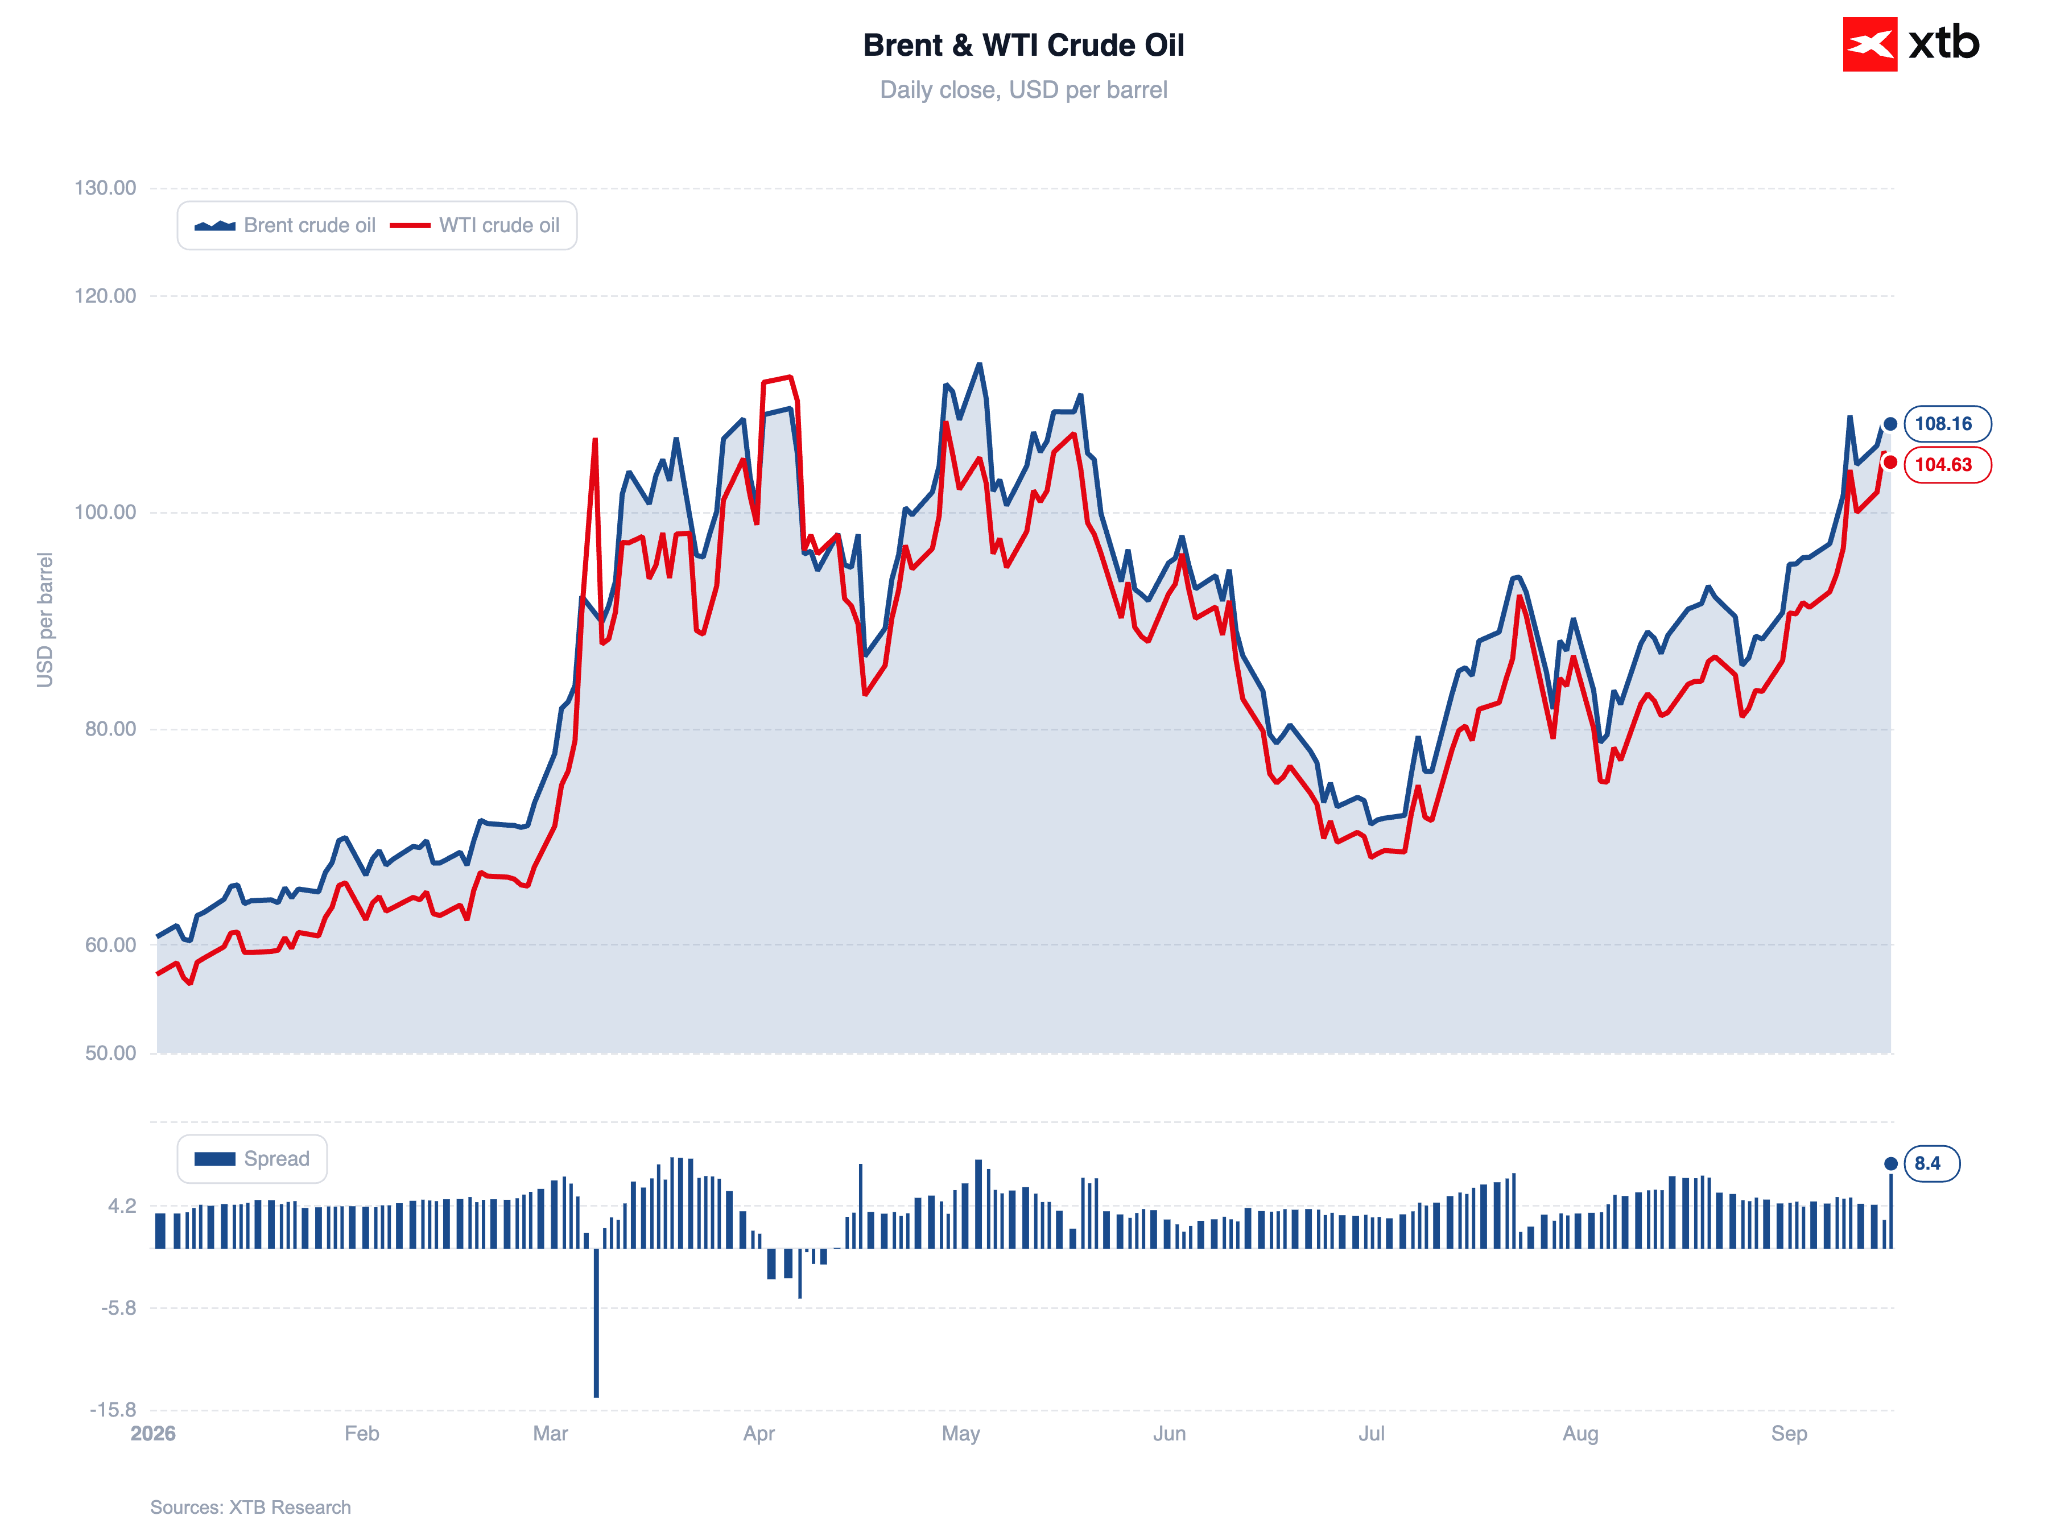
شهدت أسعار النفط أيضاً توقفاً في صعودها الحاد، رغم استمرار حالة عدم اليقين بشأن موعد استئناف العمليات في خط أنابيب النفط السعودي "شرق-غرب" المتضرر. وقد انخفض خام برنت بنحو 0.6% اليوم، ليحوم حول مستوى 108 دولارات للبرميل، في حين ارتفع الذهب بنسبة 0.8%، مستعيداً بذلك جزءاً من الخسائر التي تكبدها في وقت سابق من الأسبوع.
الشكل 2: خام برنت وخام غرب تكساس الوسيط (WTI) (عام 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
يساهم الانخفاض الطفيف في أسعار النفط وعوائد السندات في تحسن متواضع في معنويات السوق. وتشهد الأسواق الآسيوية أداءً إيجابياً (وإن كانت المكاسب محدودة نسبياً)؛ حيث يتصدر مؤشر "كوسبي" (Kospi) في كوريا الجنوبية قائمة المكاسب (+0.9%)، مدعوماً بتسوية نزاع حول الأجور في شركة "إس كيه هاينكس" (SK Hynix). كما يسجل كل من مؤشر "نيكي" (Nikkei) ومؤشر شنغهاي المركب (Shanghai Composite) ارتفاعات طفيفة، وتشهد العقود الآجلة في وول ستريت ارتفاعاً هامشياً أيضاً.
📈 بيانات الاقتصاد الكلي والسياسة النقدية
نحن بصدد ترقب اجتماع الاحتياطي الفيدرالي الأهم لهذا العام. ويبدو أن السوق مقتنعة تماماً بأن البيان -المقرر صدوره في الساعة 7:00 مساءً- سيتضمن قراراً برفع أسعار الفائدة بمقدار 25 نقطة أساس، وهي الخطوة الأولى من نوعها منذ يوليو 2023.
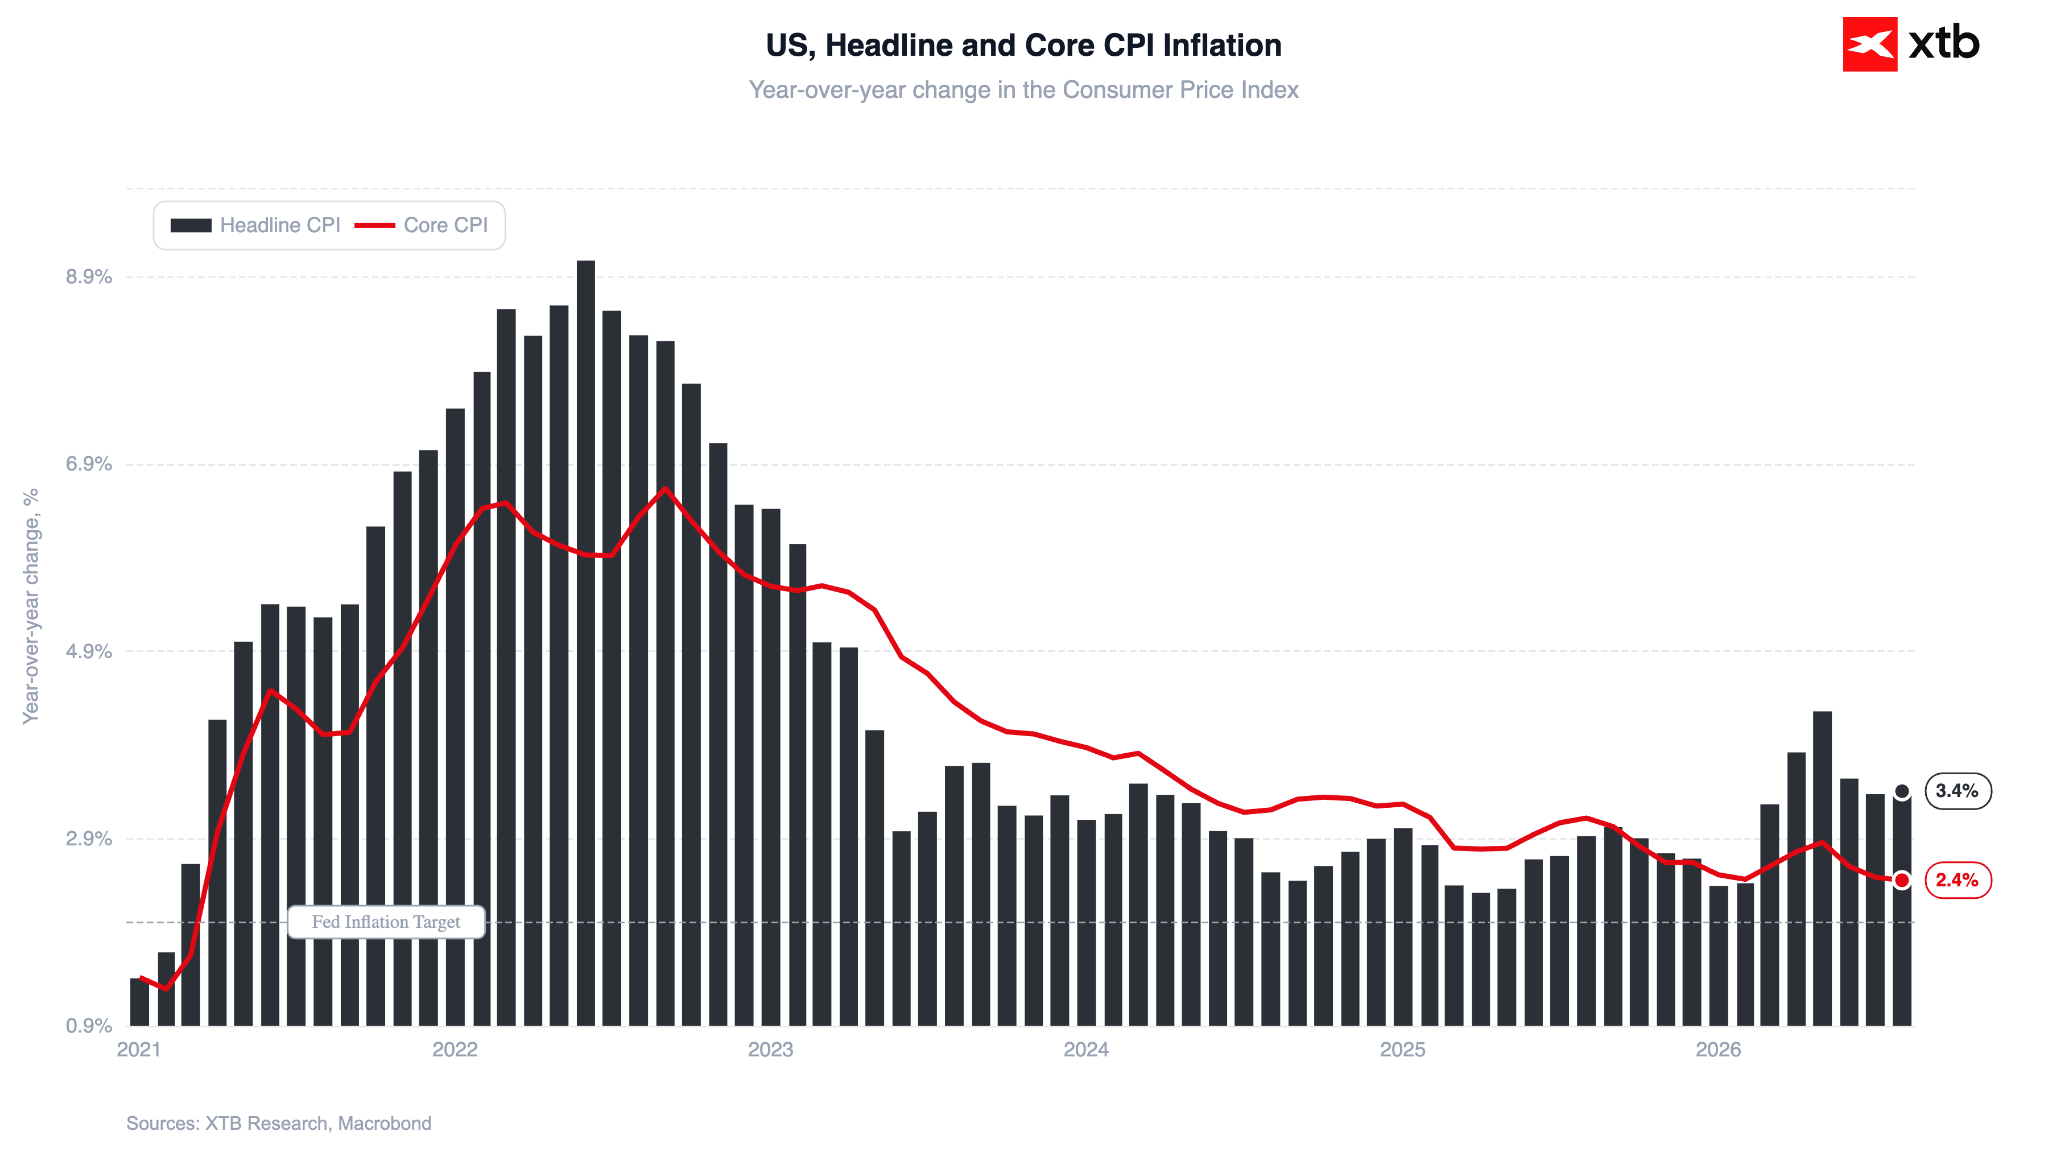
أما بيانات التضخم الصادرة الأسبوع الماضي -والتي كان يُنتظر منها -وفقاً لكريستوفر والر- أن تحسم التوجهات- فلم تقدم إجابة قاطعة؛ إذ أظهرت تراجع التضخم الأساسي إلى 2.4% على أساس سنوي. وقد ركزت الأسواق اهتمامها على الزيادة الشهرية (0.3%) التي جاءت أعلى قليلاً من توقعات الإجماع، رغم أننا نرى أن هذه النسبة لا تكفي لتبرير رفع أسعار الفائدة.
الشكل 3: تضخم مؤشر أسعار المستهلك (CPI) في الولايات المتحدة (2026 - 2027)
المصدر: أبحاث XTB، 16 سبتمبر 2026
يمكن العثور على مبررات للتشديد النقدي في ارتفاع معدل التضخم بقطاع الخدمات (3.1%)، رغم أن الزخم في هذا الجانب لا يبدو مقلقاً للغاية. ووفقاً لمؤشر الاحتياطي الفيدرالي لتتبع نمو الأجور، فإن وتيرة نمو الأجور تتسارع (لتصل إلى 4.1% في أغسطس)، وهو ما قد يحفز الاستهلاك في الأشهر المقبلة؛ ومع ذلك، فإن المستويات الحالية (أقل من 1% بالقيمة الحقيقية) لا تبدو مهيأة لتغيير المشهد العام بشكل جذري. وينطبق هذا بشكل خاص بالنظر إلى أن إنفاق المستهلكين الأمريكيين في الأشهر (بل والأرباع السنوية) الأخيرة قد اعتمد بشكل كبير على المدخرات المتناقصة، والتي سيتعين إعادة بنائها حتماً.
وبالطبع، لا يعني هذا أن رفع أسعار الفائدة يفتقر إلى المبررات أو أنه غير منطقي من منظور الاقتصاد الكلي؛ إذ يمكن طرح الحجج المؤيدة لذلك من عدة زوايا. ومن العوامل الرئيسية التي قد تبرر خطوة رفع الفائدة، الوضع المتوتر للغاية في سوق سلع الطاقة؛ فرغم أن ارتفاع أسعار النفط والغاز الطبيعي المسال لم ينعكس بشكل كبير على الاقتصاد الأمريكي حتى الآن، إلا أنه لا يمكن استبعاد تسارع هذا التأثير خلال الأشهر المقبلة.
وقد يُتخذ قرار رفع الفائدة كخطوة استباقية (أو ما يُعرف بـ "التحرك المبكر المكثف") للحيلولة دون الحاجة المحتملة لإجراءات تشديد أكثر صرامة في المستقبل. وإذا اختار الاحتياطي الفيدرالي بالفعل اتخاذ مثل هذه الخطوة يوم الأربعاء، فقد يثير ذلك تساؤلات حول سبب عدم رفع الفائدة في شهر يوليو الماضي، لا سيما وأن بيانات الاقتصاد الكلي الصادرة منذ ذلك الحين لم تقدم سوى دعم محدود لوجهة النظر الداعية للتشديد النقدي. والجدير بالذكر أن حجة "التحرك المبكر" كانت قد طُرحت آنذاك من قبل صناع السياسات المعارضين الذين صوتوا لصالح رفع أسعار الفائدة.
الأسهم
تشهد أسواق الأسهم الآسيوية ارتفاعاً في معظمها؛ حيث صعد مؤشر "نيكي 225" الياباني بنسبة 0.3%، وحقق مؤشر "شنغهاي المركب" الصيني مكاسب بنسبة 0.5%، بينما ارتفع مؤشر "كوسبي" الكوري الجنوبي بنسبة 0.9%.
وتُعزى المكاسب التي حققها المؤشر الكوري الجنوبي الرئيسي جزئياً إلى تسوية نزاع جماعي في شركة "إس كيه هاينكس" (SK Hynix)؛ إذ وافق أعضاء النقابة (الذين شكلوا 57% من المصوتين) على صيغة جديدة لتقسيم المكافآت: نصفها نقداً والنصف الآخر في صورة أسهم. وكانت الصيغة المقترحة سابقاً تنص على 40% نقداً و60% أسهم. وتأتي هذه الاتفاقية لتختتم مفاوضات استمرت أسبوعين عقب رفض المسودة الأولية في شهر أغسطس، وقد ارتفعت أسهم الشركة بنحو 3%. وفي الخلفية، يتواصل الجدل حول وتيرة تطوير الذكاء الاصطناعي؛ إذ صرّح "كيونغ هون باي"، نائب رئيس وزراء كوريا الجنوبية، عبر منصة "إكس" بأن بلاده "لا يمكنها تحمل تكلفة إبطاء" جهودها في مجال الذكاء الاصطناعي، نائياً بنفسه عن الدعوات التي أطلقها رئيسا شركتي "أنثروبيك" (Anthropic) و"أوبن إيه آي" (OpenAI) لإبطاء وتيرة التطوير. وبذلك، يتماشى موقف كوريا الجنوبية بشكل أكبر مع توجهات كل من "مارك زوكربيرغ" و"جنسن هوانغ" مقارنةً بموقف "داريو أمودي".
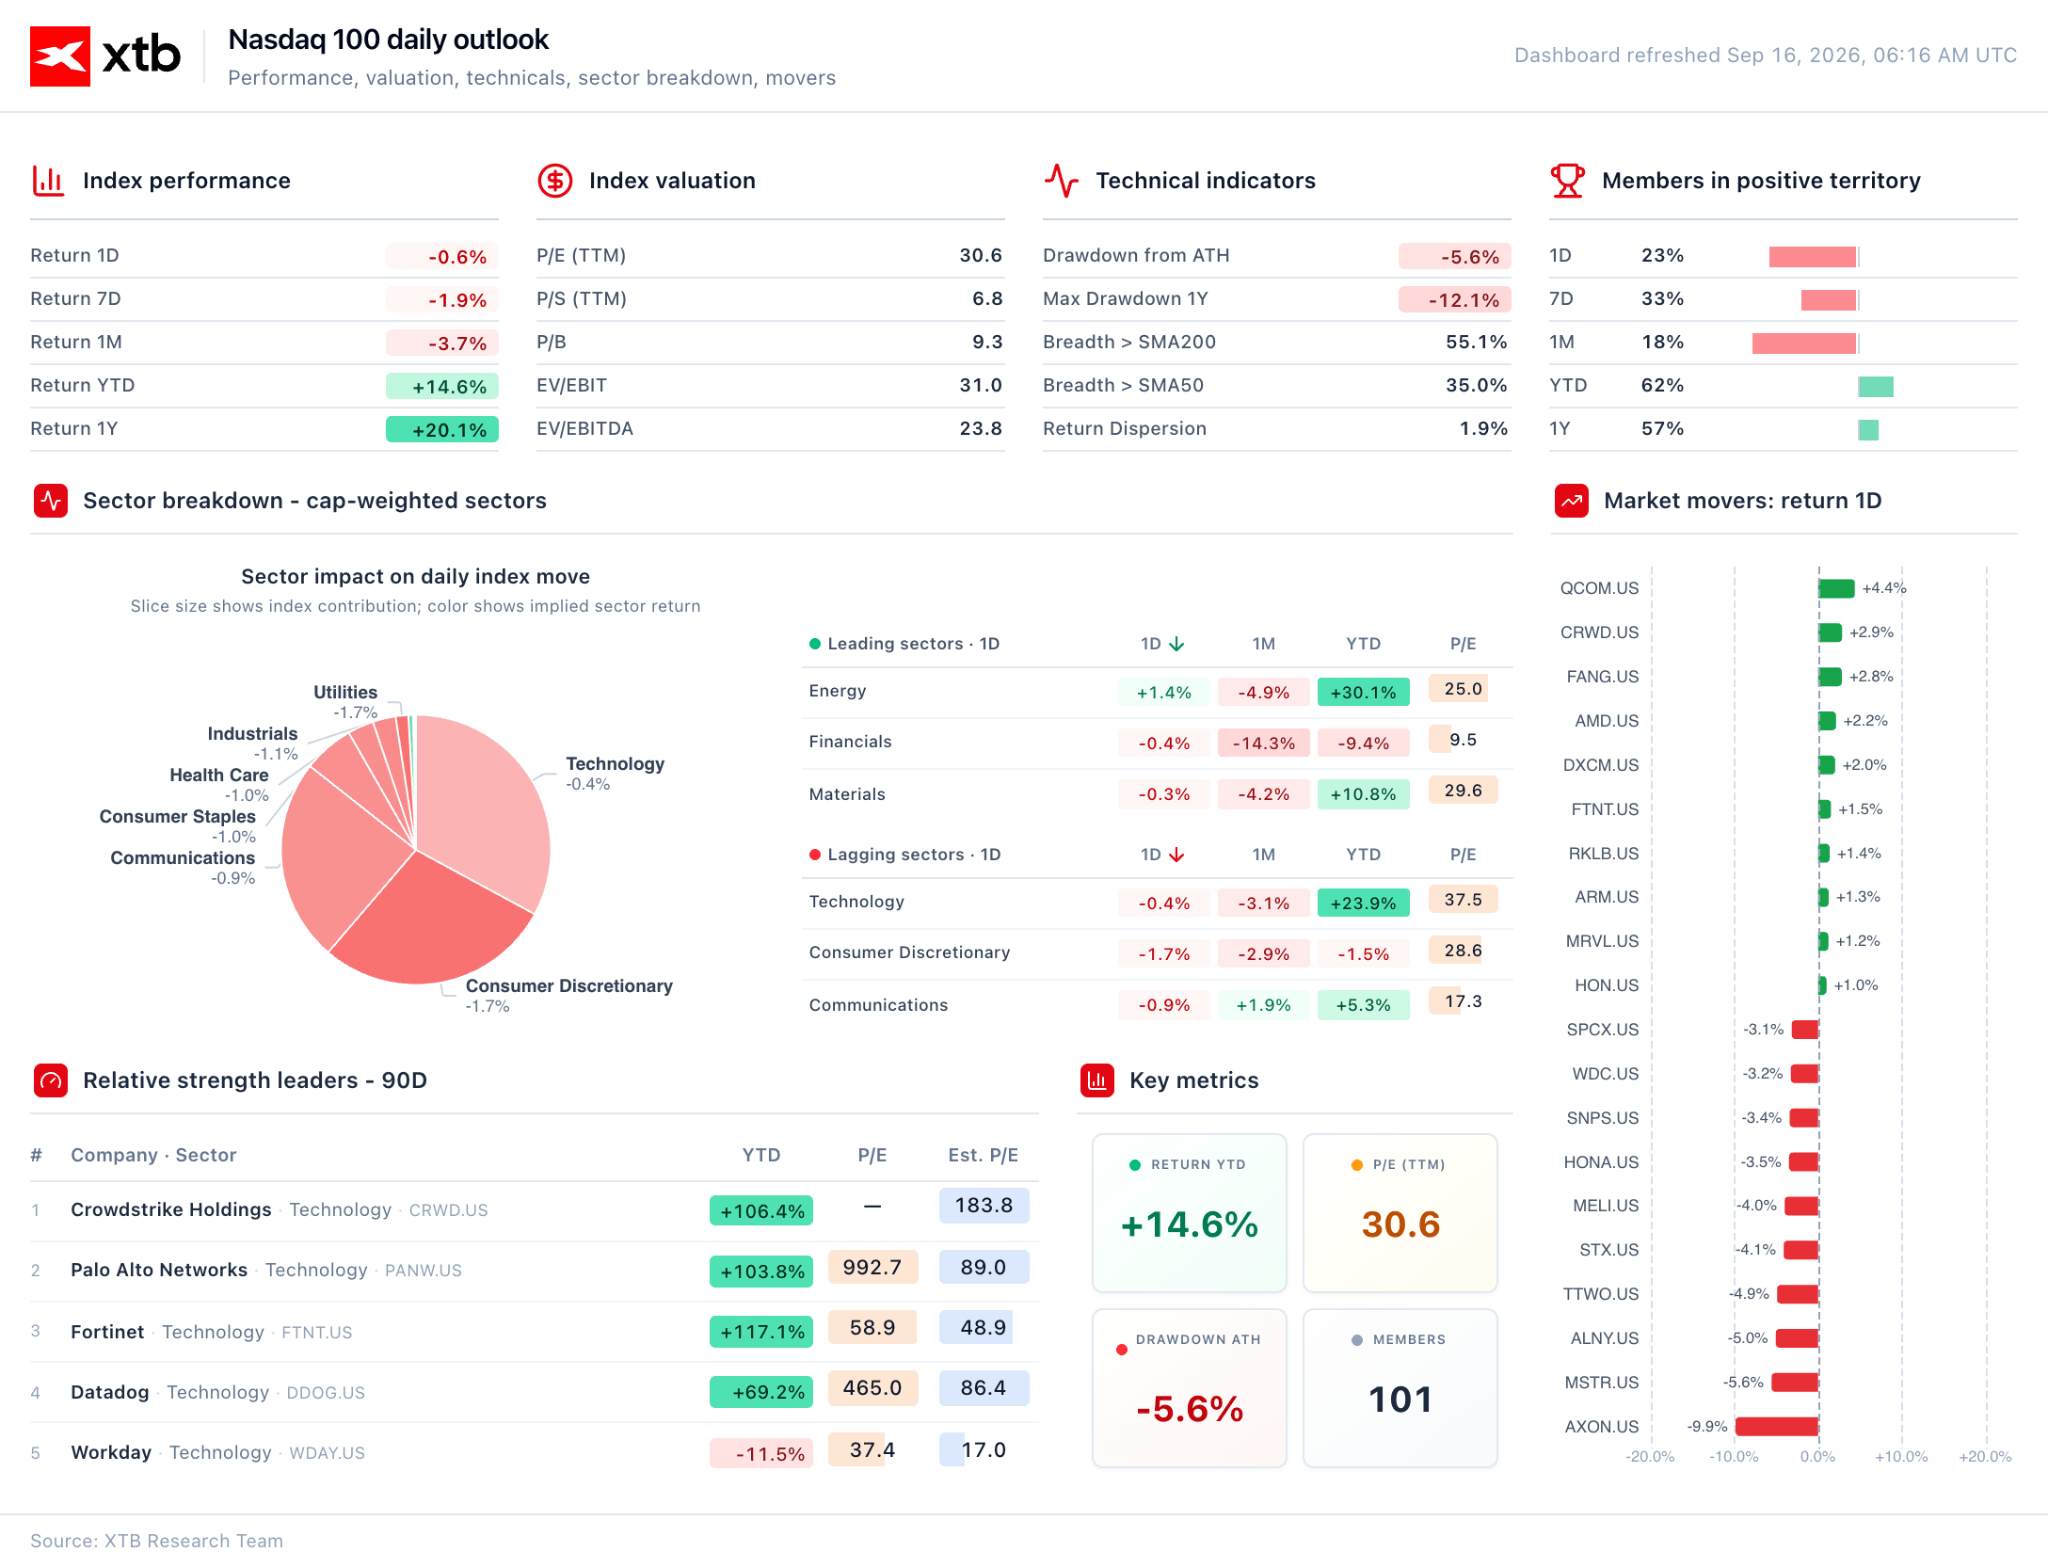
أما في "وول ستريت"، فتُظهر العقود الآجلة لمؤشر "إس آند بي 500" (S&P 500) مكاسب متواضعة (+0.2%)، مما يعكس تعافياً طفيفاً عقب تراجعات الأمس:
- مؤشر "إس آند بي 500": -0.5%
- مؤشر "داو جونز": -0.6%
- مؤشر "ناسداك 100": -0.7%
- مؤشر "راسل 2000": -0.8%
الشكل 4: لوحة بيانات مؤشر "ناسداك 100" (15 سبتمبر 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
تجدر الإشارة إلى أن مؤشر VIX - وهو مقياس رئيسي للتقلبات المتوقعة في سوق الأسهم الأمريكية ويُعرف بـ "مؤشر الخوف" - لا يزال هادئاً بشكل مفاجئ رغم ارتفاع العوائد.
🌍 الجغرافيا السياسية
على الصعيد الدبلوماسي، جرت مكالمة هاتفية بين وزير الخارجية العماني بدر البوسعيدي ووزير الخارجية الأمريكي ماركو روبيو؛ حيث ناقش الطرفان سبل تهدئة التوترات الإقليمية وشروط مواصلة المحادثات الدبلوماسية.
ووفقاً لتقارير صحيفة "وول ستريت جورنال"، تخطط المملكة العربية السعودية لاستئناف جزئي لتدفقات النفط عبر خط أنابيب "الشرق-الغرب" في غضون أيام قليلة، في حين قد تستغرق عمليات الإصلاح الكاملة لمحطات الضخ المتضررة ما بين 6 إلى 8 أسابيع. وفي غضون ذلك، تقوم الرياض بتأجيل عمليات التسليم لبعض العملاء الأوروبيين.
وتدفع حالة عدم اليقين المتزايدة بشأن إمدادات الشرق الأوسط شركات التكرير اليابانية (مثل Eneos وIdemitsu) إلى تسريع وتيرة شراء الخام العماني، مع توقعات بالتسليم في وقت مبكر من شهر أكتوبر. وتصل العلاوات السعرية (الفرق عن السعر القياسي) لعمليات التسليم العاجلة إلى 38 دولاراً للبرميل فوق سعر خام دبي القياسي، مما يعكس حدة التوتر في السوق الفعلية (سوق النفط الفوري).
تشهد أسعار النفط تراجعاً بعد جلستين من المكاسب؛ إذ يبدو أن السوق بدأت تخلص إلى أن حجم الارتفاع الذي غذّته اضطرابات الإمدادات كان مبالغاً فيه. كما تنشأ ضغوط هبوطية نتيجة لارتفاع المخزونات الأمريكية؛ حيث أظهرت بيانات معهد البترول الأمريكي (API) زيادة في مخزونات الخام بمقدار 7.1 مليون برميل.
- انخفض خام برنت بنسبة 0.6% (ليستقر حالياً عند حوالي 108 دولارات للبرميل).
- انخفض خام غرب تكساس الوسيط (WTI) بنسبة 0.9% (ليصل إلى مستوى أقل بقليل من 105 دولارات للبرميل).
ورغم هذا التصحيح، لا تزال الأسعار قريبة من أعلى مستوياتها المسجلة منذ عدة أشهر.
🪙 المعادن النفيسة
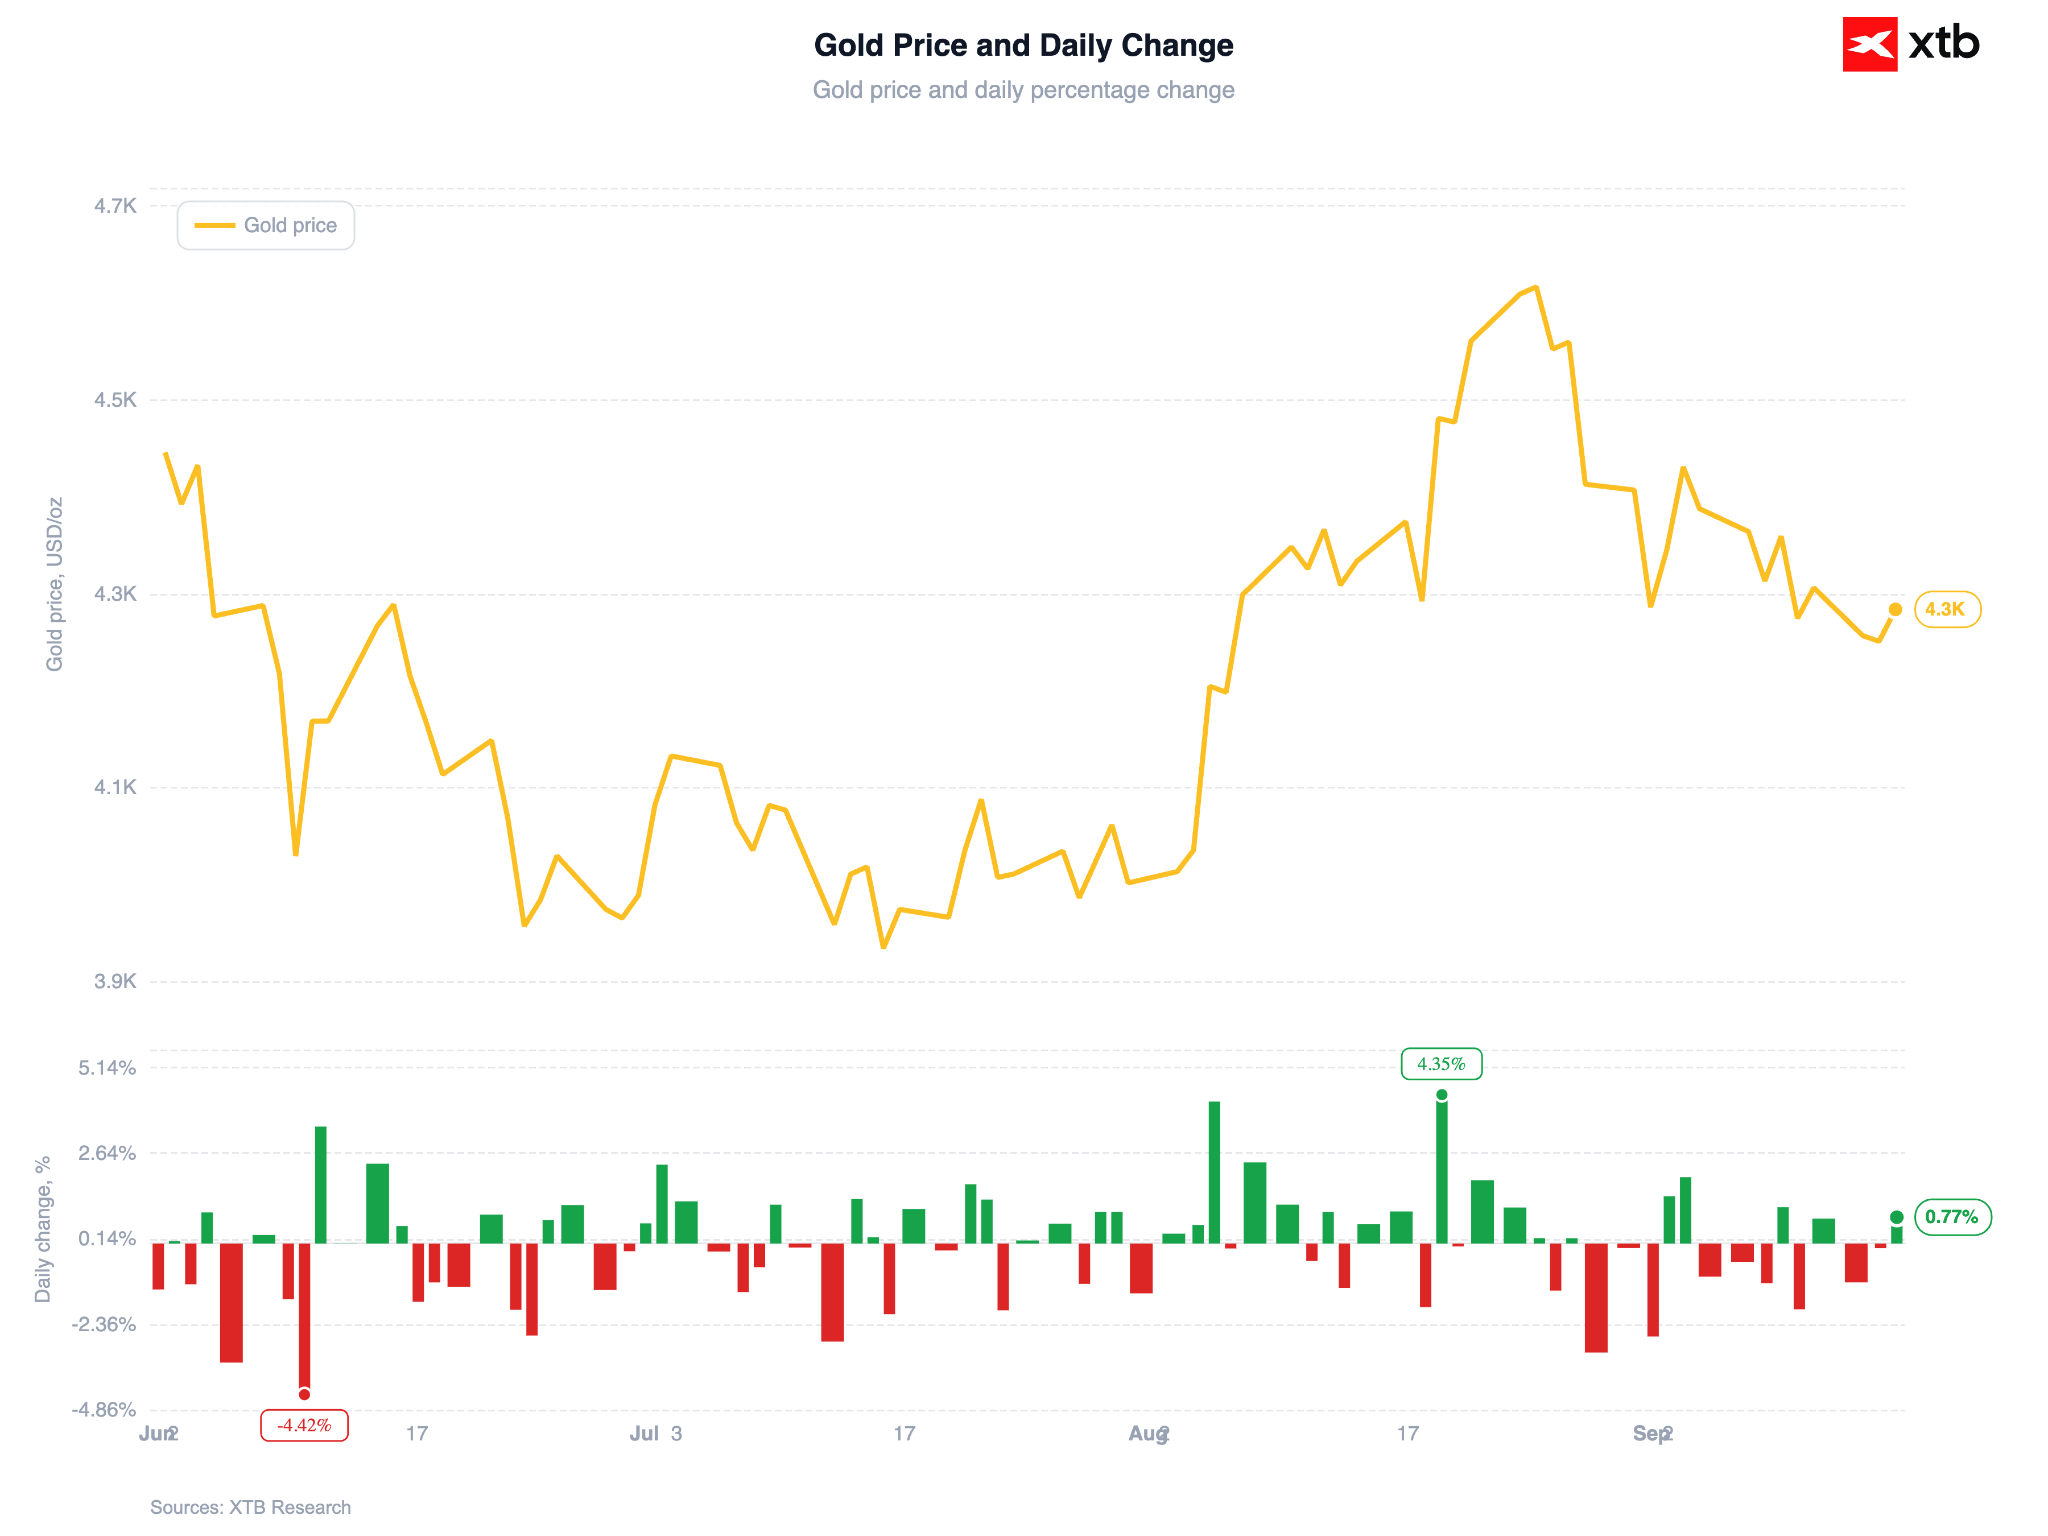
يشهد الذهب انتعاشاً بعد موجة بيع استمرت يومين، حيث ارتفع بنسبة 0.8% ليصل إلى حوالي 4330 دولاراً للأونصة (علماً بأن الأسعار لامست مستوى 4340 دولاراً خلال التداولات الآسيوية). وتسجل الفضة مكاسب أقوى، إذ ارتفعت بنسبة 1.5% لتصل إلى 64.6 دولاراً. وتتلقى المعادن النفيسة دعماً من تراجع عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما دون مستوى 5% (على الرغم من أن السوق لا تزال تسعّر احتمالاً يتجاوز 90% لحدوث رفع في أسعار الفائدة اليوم). الشكل 5: الذهب (06.2026 - 09.2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
لم يعد مصدر عدم اليقين الرئيسي هو قرار رفع أسعار الفائدة بحد ذاته، بل الإشارات التي سيقدمها الاحتياطي الفيدرالي بشأن المستقبل؛ فإذا ترك "وارش" الباب مفتوحاً أمام المزيد من إجراءات التشديد النقدي، فقد يصبح الذهب أكثر عرضة لمخاطر التراجع.
💱 العملات
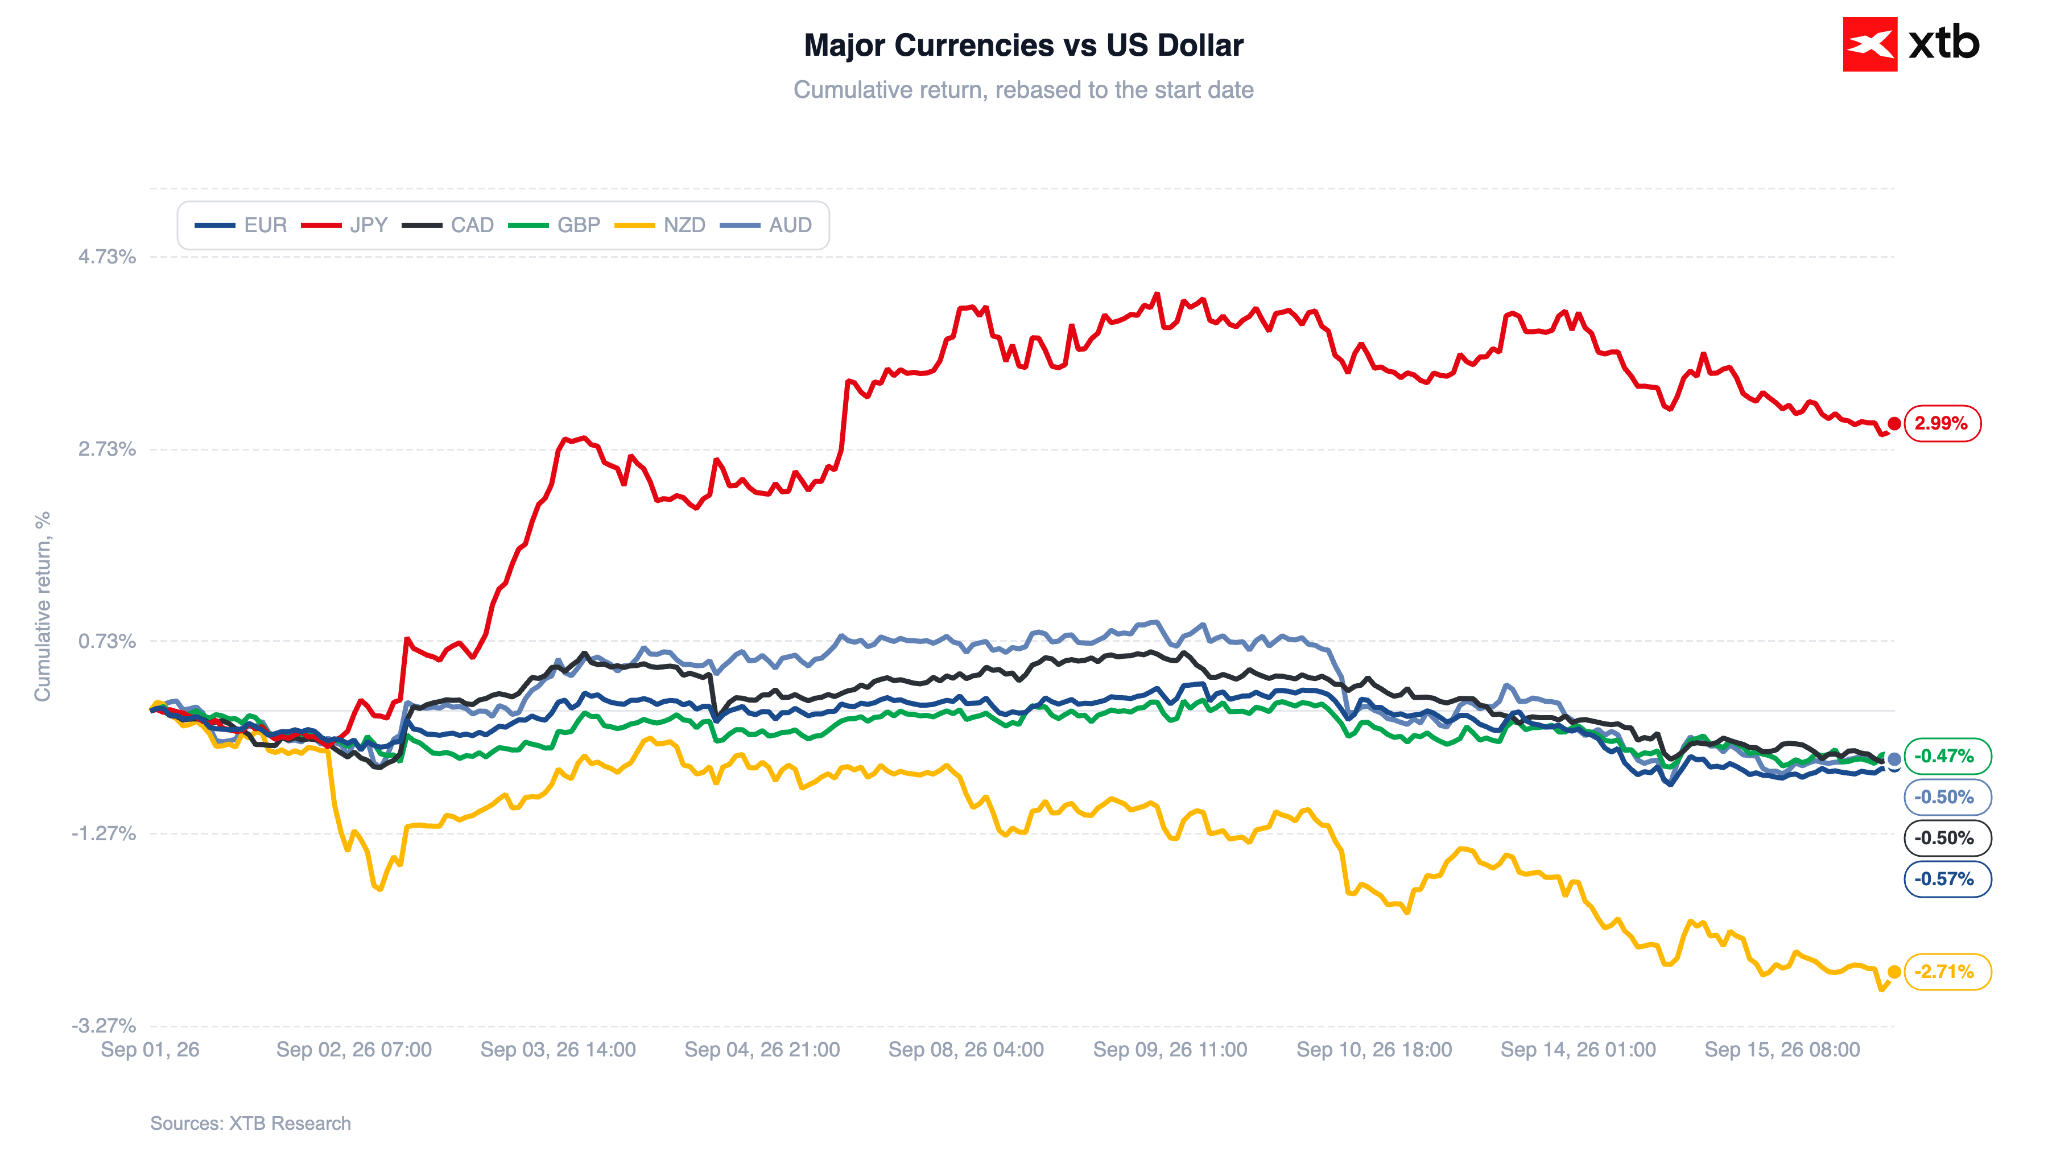
يشهد الدولار الأمريكي ارتفاعاً لليوم الثالث على التوالي مقابل جميع عملات مجموعة العشر (G10)، وإن كان هذا التحرك لا يزال طفيفاً للغاية.
الشكل 6: العملات الرئيسية مقابل الدولار الأمريكي (سبتمبر 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
₿ العملات المشفرة
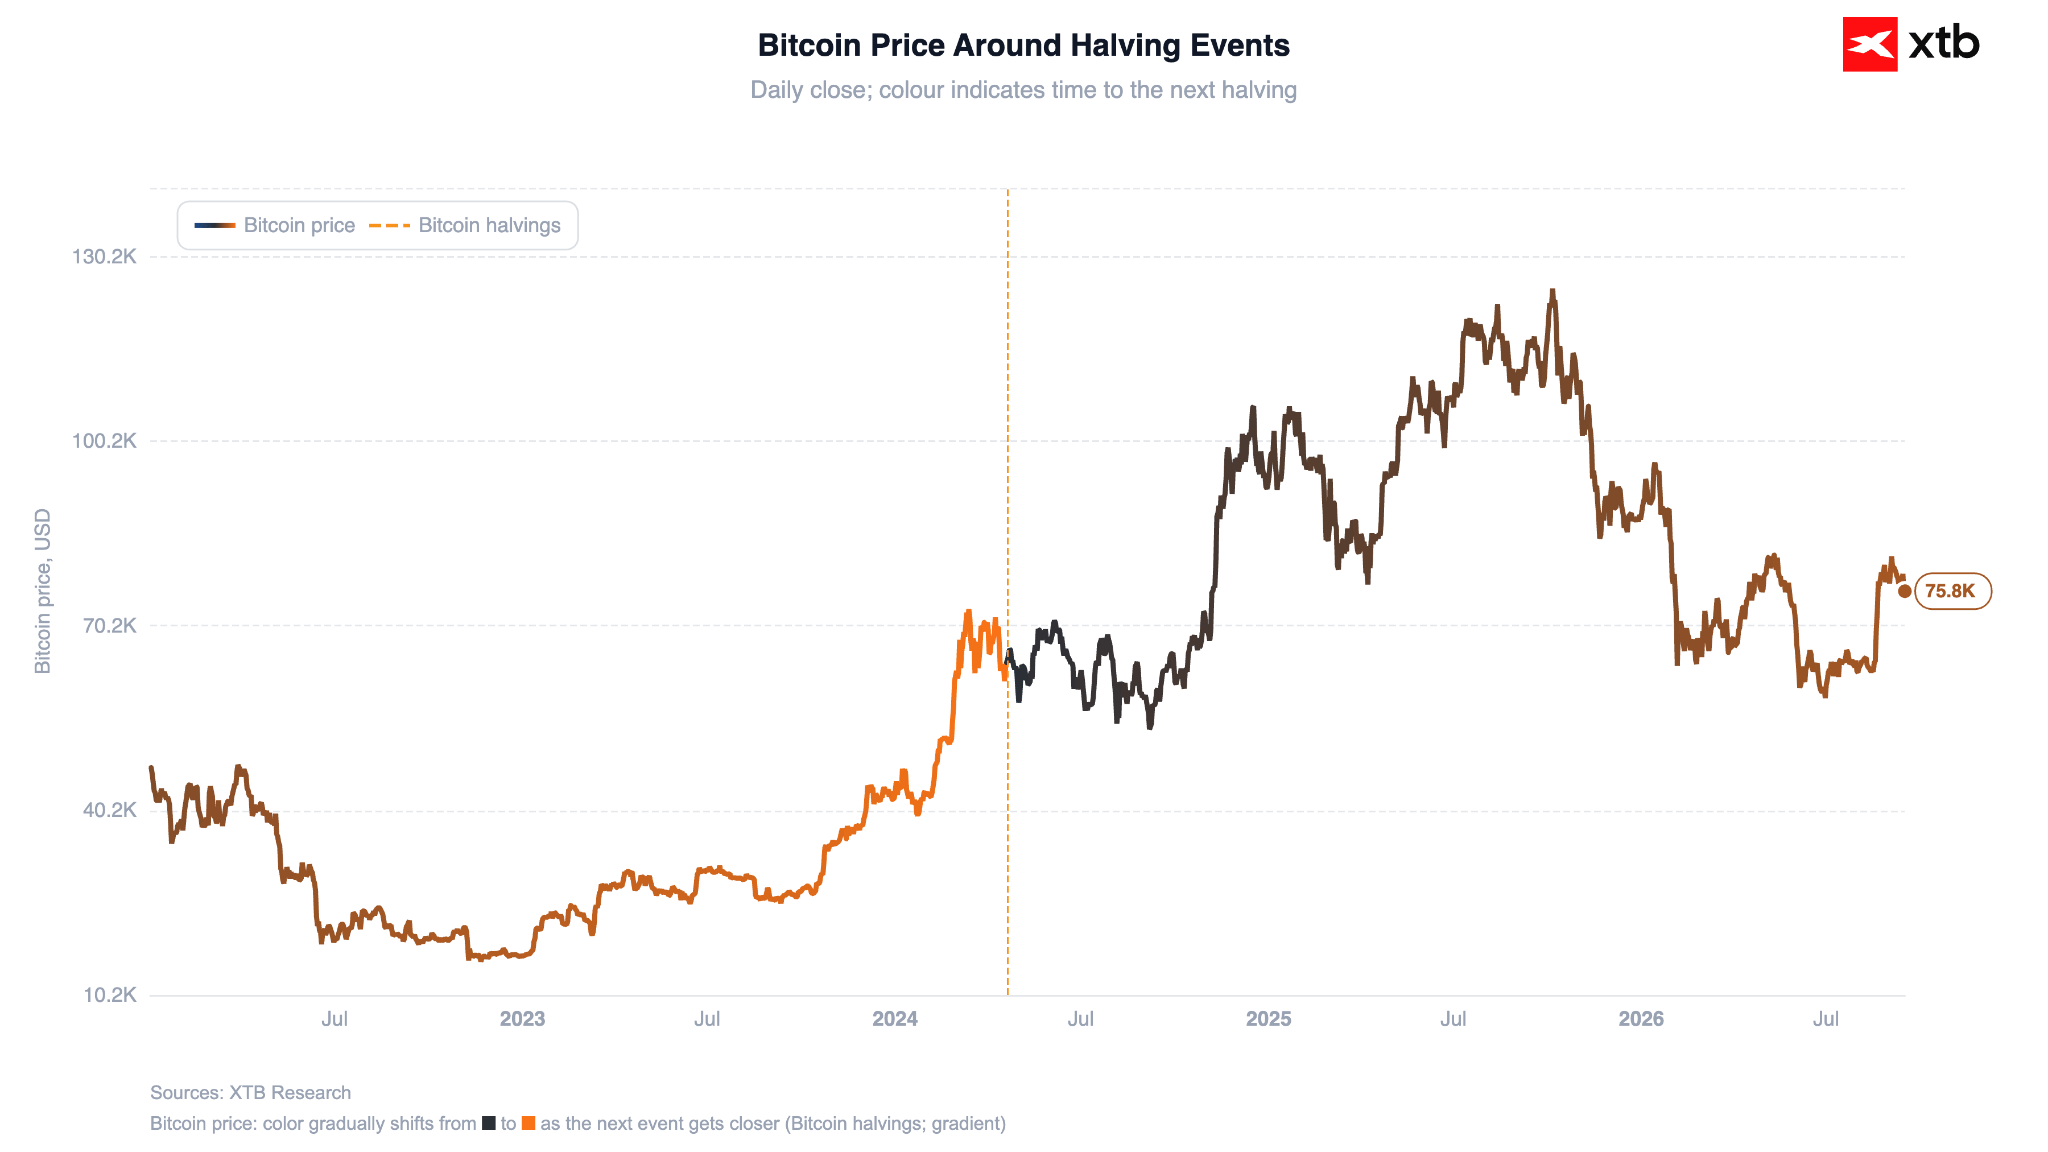
يظل سعر البيتكوين مستقراً عند مستوى 75,800 دولار تقريباً (-0.1%)، في حين تنخفض عملة الإيثيريوم بنسبة 0.3% لتصل إلى 2,400 دولار. ويواجه هذا القطاع ضغوطاً عقب عرقلة مجلس الشيوخ الأمريكي لتشريع محوري يتعلق بتنظيم العملات المشفرة.
الشكل 7: البيتكوين (2023 - 2026)
 المصدر: أبحاث XTB، 16 سبتمبر 2026



هل سيُثني ترامب الاحتياطي الفيدرالي عن رفع سعر الفائدة؟ [معاينة من لجنة السوق المفتوحة الفيدرالية]

⬇️ الذهب يتراجع قبيل قرار الاحتياطي الفيدرالي

مخطط اليوم: الذهب عند أدنى مستوياته في خمسة أسابيع - ما سبب هذا التراجع؟ (15.09.2026)



التقويم الاقتصادي: الأسواق تترقب قرارات الاحتياطي الفيدرالي وبنك إنجلترا (15.09.2026)