

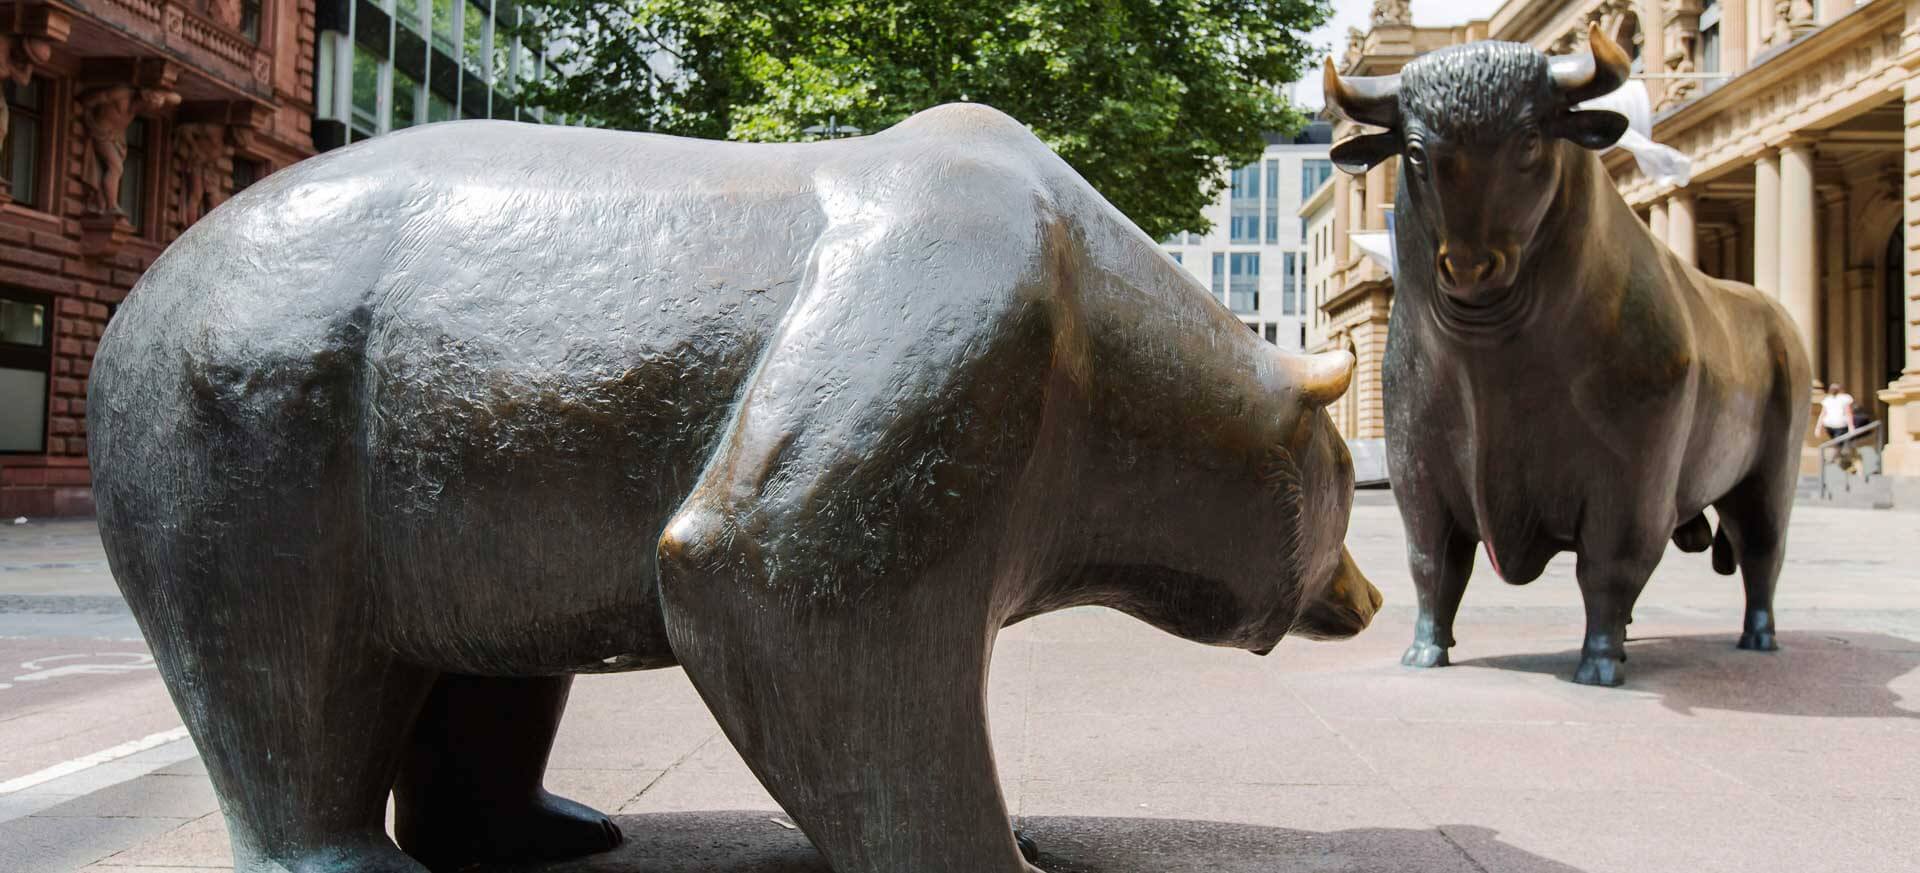

قدمت الأيام القليلة الماضية إجابةً مثيرةً للاهتمام لسؤالٍ ظلّ يتردد في وول ستريت لأشهر: ما الذي يُمكنه، تحديدًا، إيقاف السوق الصاعدة؟ هل هي رفع أسعار الفائدة؟ حتى وقتٍ قريب، بدت الإجابة واضحة. فارتفاع تكلفة الاقتراض من شأنه أن يُقلل من الإقبال على المخاطرة، ويزيد من جاذبية السندات، ويُضغط على أسعار الأسهم. في هذه الأثناء، رفع البنك المركزي الأوروبي أسعار الفائدة، وتبعه الاحتياطي الفيدرالي. لم تقتصر المشكلة على عدم انخفاض المؤشرات، بل بدأت في الارتفاع.
في حالة البنك المركزي الأوروبي، لم يكن هذا مفاجئًا. فقد كانت السوق تستعد منذ فترة طويلة لرفع أسعار الفائدة، وكان البنك المركزي يُشدد باستمرار على ضرورة مكافحة التضخم. أما قرار الاحتياطي الفيدرالي فكان أكثر إثارةً للاهتمام. حتى قبل الاجتماع، كان المستثمرون يُسعّرون احتمالًا بنسبة 90% تقريبًا لرفع أسعار الفائدة، لكن لم يكن هناك يقين. والأهم من ذلك، أن السوق كانت تخشى ضغوطًا من دونالد ترامب، الذي دعا علنًا إلى سياسة نقدية أكثر تيسيرًا. في النهاية، رفع الاحتياطي الفيدرالي أسعار الفائدة وحافظ على استقلاليته. وكان رد فعل السوق فوريًا. بدلاً من عمليات البيع المكثفة، ارتفعت الأسعار.
يشير هذا إلى أن ارتفاع أسعار الفائدة ليس، في الوقت الراهن، سببًا كافيًا للمستثمرين لإنهاء السوق الصاعدة. بالطبع، سيؤدي ارتفاع تكلفة التمويل، مع مرور الوقت، إلى الحد من الإقبال على المخاطرة، وزيادة تكلفة التمويل، وجعل السندات أكثر جاذبية. مع ذلك، فقد استوعب السوق بالفعل احتمال رفع سعر الفائدة مرة أخرى هذا العام. السؤال الأهم إذن هو: ماذا سيحدث لأرباح الشركات؟
تتطلب السوق الصاعدة الحالية، وخاصة في قطاع التكنولوجيا، استثمارات متزايدة باستمرار. فمراكز البيانات، وأشباه الموصلات، والبنية التحتية للطاقة، وتطوير نماذج الذكاء الاصطناعي، كلها تتطلب رؤوس أموال ضخمة. يجب على الشركات مواصلة زيادة الإنفاق للحفاظ على وتيرة نموها وتلبية توقعات السوق. في الوقت نفسه، ستدفع تكاليف التمويل المتزايدة فرق الإدارة إلى توخي المزيد من الحذر عند اتخاذ قرارات الاستثمار المستقبلية.
يخلق هذا توترًا قد لا يكون السوق قد استوعبه بالكامل بعد. فمن جهة، يتوقع المستثمرون نموًا سريعًا جدًا في الإيرادات والأرباح، لا سيما بين أكبر شركات التكنولوجيا. ومن جهة أخرى، تتطلب تلبية هذه التوقعات مزيدًا من الزيادة في الإنفاق. ستستثمر الشركات، ولكن بوتيرة أبطأ. ففي ظل التقييمات الحالية، قد يكون لأي تباطؤ طفيف في وتيرة النمو تأثير أكبر بكثير من مجرد استمرار ارتفاع الأرباح.
هنا قد يصل السوق الصاعد الحالي إلى نهايته. فالسوق لا يحتاج فقط إلى نتائج جيدة، بل إلى نتائج تتجاوز التوقعات، لأن هذه التوقعات تبرر إلى حد كبير التقييمات الحالية. إذا استمرت الأرباح في النمو ولكن بوتيرة أبطأ من المتوقع، وبدأت الشركات في الوقت نفسه بتقليص استثماراتها، فقد يبدأ المستثمرون بالتساؤل عن حجم النمو المستقبلي.
سيكون هذا الأمر بالغ الأهمية في مجال الذكاء الاصطناعي. فحجم الاستثمارات الحالية هائل، ويتوقع السوق أن تُترجم إلى نمو سريع للغاية في الإيرادات والأرباح. وكلما ارتفع سقف التوقعات، قلّ هامش الخطأ. قد تستمر الشركات في زيادة الإيرادات، وتطوير التقنيات، واستثمار مليارات الدولارات، ولكن إذا كان معدل النمو أقل من المتوقع، فسيصبح من الصعب تبرير التقييمات الحالية.
لذا، لا ينبغي اختزال مسألة موعد انتهاء الارتفاع الحالي في أسعار الفائدة إلى مجرد موعد رفع الاحتياطي الفيدرالي لأسعار الفائدة مجددًا. بل الأهم من ذلك بكثير هو ما إذا كانت الشركات الأمريكية ستحقق نتائج تبرر تقييماتها الحالية، وما إذا كانت ستتمكن من الحفاظ على وتيرة الاستثمار التي يتطلبها سوق التكنولوجيا الصاعدة حاليًا.
قد لا يتوقف السوق الصاعد بسبب ارتفاع أسعار الفائدة وحده، بل عندما تستمر توقعات السوق في الارتفاع بوتيرة أسرع من أرباح الشركات. فإذا اضطرت الشركات إلى إبطاء وتيرة استثماراتها، ولم ترقَ نتائجها إلى مستوى التوقعات المتزايدة باستمرار، سيبدأ السوق الصاعد الحالي في فقدان أهم محركاته. وعندها، لن تكون المشكلة في مستوى أسعار الفائدة، بل في غياب النتائج اللازمة لتبرير المزيد من المكاسب.

عاجل: بيانات الإنتاج الصناعي والتصنيع في الولايات المتحدة أقل من المتوقع


ملخص السوق: توقعات أسعار الفائدة وأشباه الموصلات تحت المجهر


📈 الذهب يرتفع 1% ويعوّض خسائره التي تلت قرار الاحتياطي الفيدرالي. هل تعود المعادن إلى مسار النمو؟


تصريحات محافظ بنك اليابان التي تميل إلى تشديد السياسة النقدية تعزز الين – أبرز النقاط