

- Los ingresos de Anthropic alcanzaron los 16.800 millones de USD en el tercer trimestre de 2026.
- La compañía prepara su salida a bolsa con una valoración que podría alcanzar los 2 billones de USD.
- Anthropic enfrenta compromisos de infraestructura por más de 500.000 millones de USD para la próxima década.
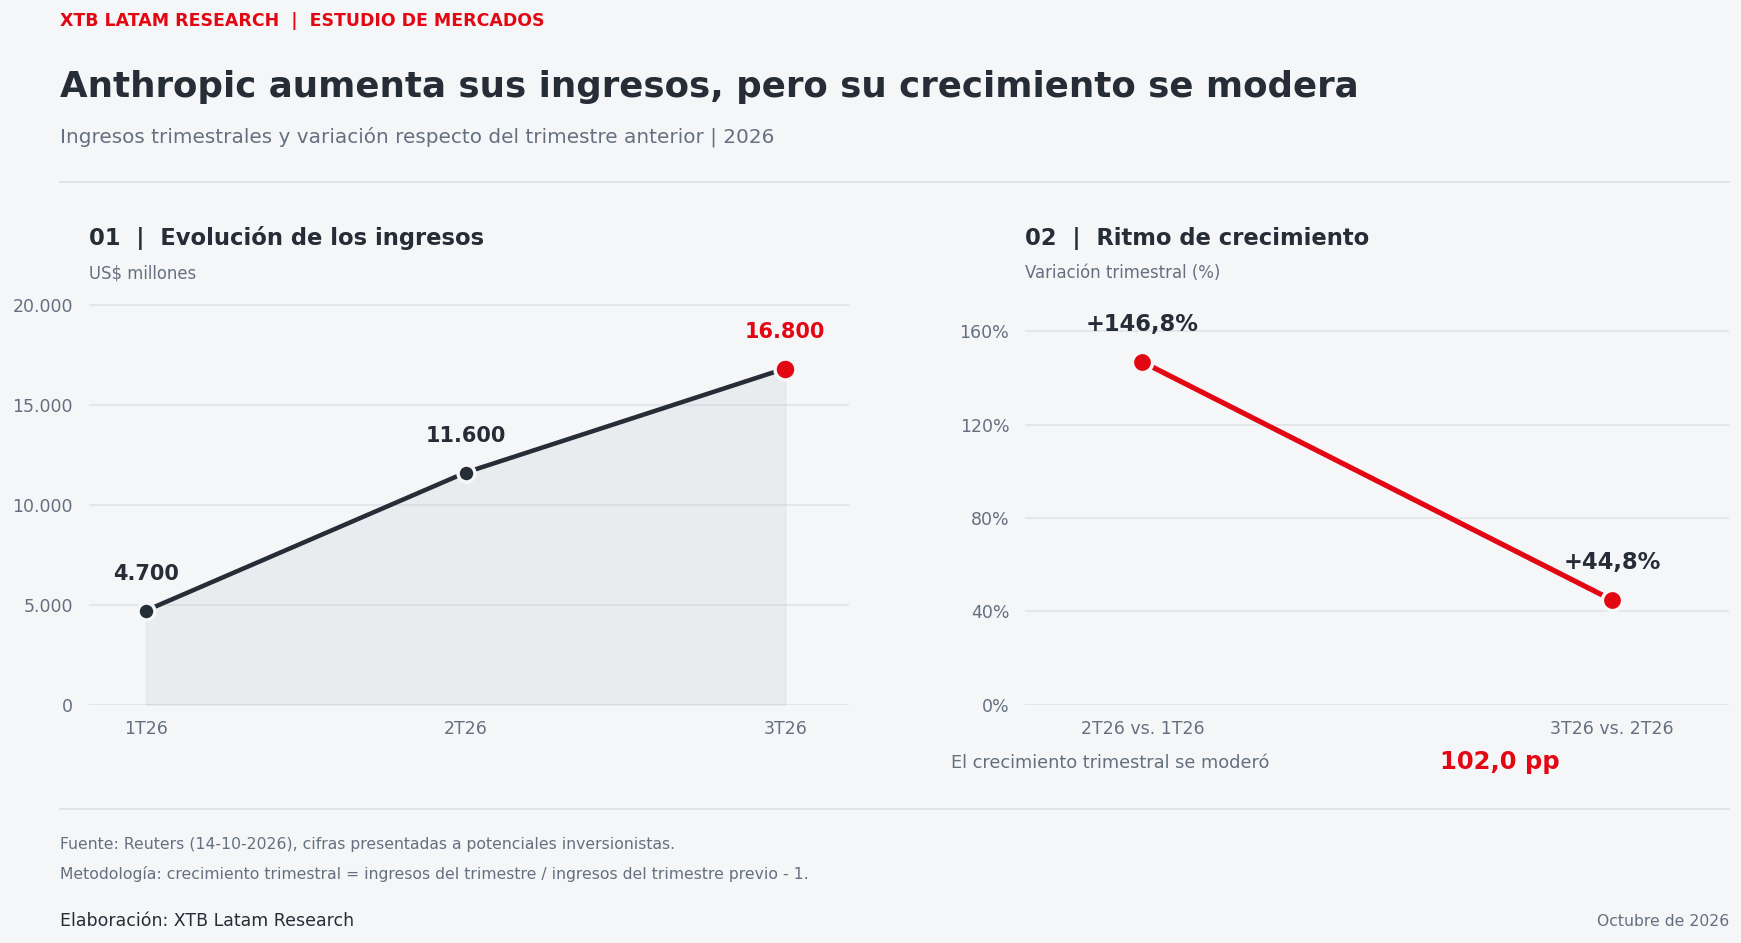
Los ingresos de Anthropic alcanzaron los US$16.800 millones durante el tercer trimestre de 2026, frente a los US$11.600 millones del período anterior, un crecimiento de 45% según cifras presentadas ante potenciales inversionistas y recogidas por Reuters, mientras la compañía prepara su posible salida a bolsa con una valoración que podría acercarse a los US$2 billones.
Aunque las cifras muestran una expansión importante, el ritmo de crecimiento se moderó respecto del avance de casi 147% registrado entre el primer y segundo trimestre, una diferencia que cobra relevancia considerando cuánto estarían dispuestos a pagar los inversionistas por el crecimiento futuro de la empresa.
Rentabilidad de Anthropic mejora, pero enfrenta elevados compromisos de infraestructura
El aumento de los ingresos también comienza a reflejarse en los resultados de Anthropic, que reportó ganancias ajustadas por segundo trimestre consecutivo, un flujo de caja libre positivo y un margen operativo ajustado superior al 11% en el acumulado hasta septiembre, aunque este último excluye gastos como las remuneraciones basadas en acciones.
Sin embargo, esta mejora contrasta con los compromisos que enfrenta para ampliar su capacidad computacional, estimados en al menos US$518.000 millones durante la próxima década, según un prospecto revisado por Reuters.
Cerca del 80% de ese monto corresponde a contratos no cancelables o sujetos a pagos independientemente del uso de la infraestructura, por lo que sostener la rentabilidad dependerá no solo del crecimiento de las ventas, sino también de que exista suficiente demanda para aprovechar la capacidad computacional que se comprometió a contratar.
Claude y la competencia en inteligencia artificial generan incertidumbre sobre el crecimiento
Entre un 5% y un 7% de los ingresos de Anthropic estaba asociado al uso pagado de Claude por parte de desarrolladores de modelos competidores, que realizaban grandes volúmenes de consultas para utilizar sus respuestas como datos de entrenamiento, una práctica conocida como destilación, según Financial Times.
La compañía restringió considerablemente esta actividad durante el tercer trimestre, renunciando a parte de esos ingresos para evitar que otras empresas reprodujeran las capacidades de sus modelos.
A esto se suma que grandes compañías tecnológicas están desarrollando sus propias herramientas de inteligencia artificial, lo que podría reducir su dependencia de proveedores externos y limitar parte de la demanda futura.
Aunque todavía es difícil cuantificar el impacto de estos cambios, ambos introducen incertidumbre sobre la capacidad de Anthropic para mantener el ritmo de crecimiento que ha registrado durante este año.
Salida a bolsa de Anthropic: valoración podría alcanzar los US$2 billones
Anthropic alcanzó una valoración de US$965.000 millones en su última ronda de financiamiento de mayo, mientras que para su posible salida a bolsa se considera una valoración en torno a US$2 billones, más del doble de esa referencia.
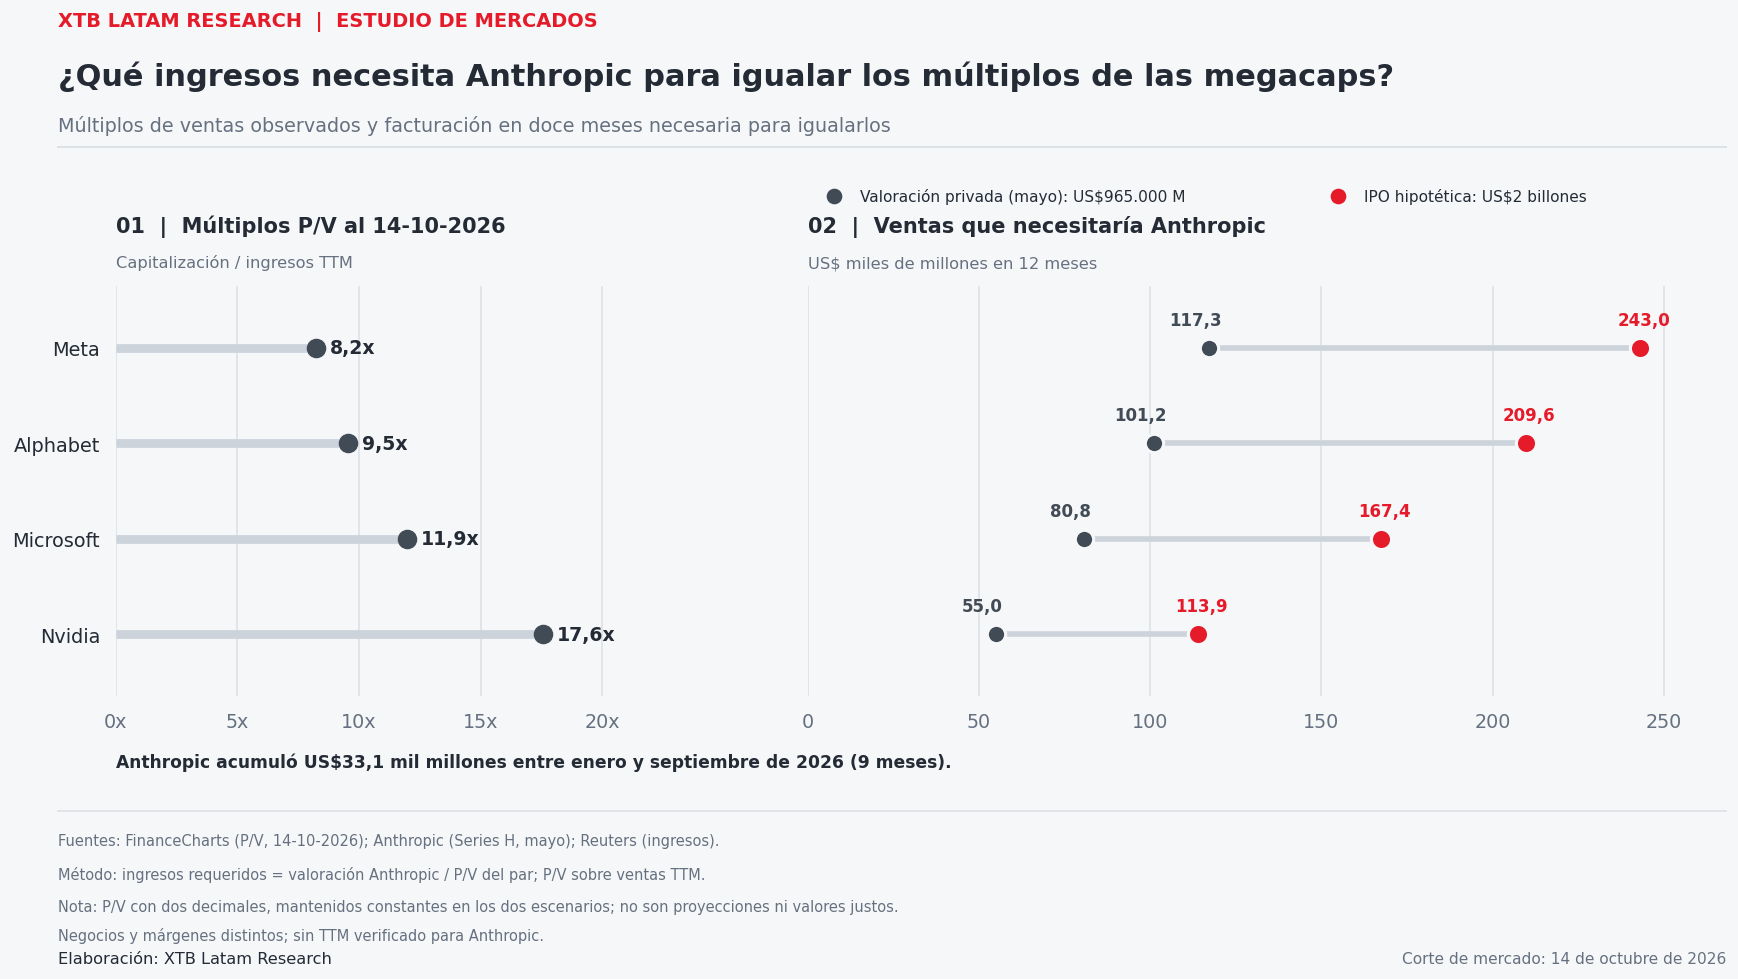
Para dimensionar esta diferencia, Nvidia cotizaba al cierre del 14 de octubre a 17,6 veces sus ingresos de los últimos doce meses, el múltiplo más alto entre las cuatro grandes tecnológicas analizadas.
Bajo esa misma relación, Anthropic necesitaría registrar US$55.000 millones en ingresos durante doce meses para igualar el múltiplo con su valoración de mayo, mientras que el escenario de US$2 billones elevaría esa cifra a US$113.900 millones, frente a los US$33.100 millones que acumuló entre enero y septiembre de 2026.
¿Qué necesita Anthropic para justificar su valoración frente a Nvidia, Microsoft, Alphabet y Meta?
Que Anthropic alcanzara los ingresos necesarios para igualar el múltiplo actual de Nvidia no demostraría, por sí solo, que ese nivel de valoración estuviera justificado, ya que Nvidia, Microsoft, Alphabet y Meta cuentan con negocios consolidados, márgenes de rentabilidad distintos y una capacidad de generación de ganancias que Anthropic todavía está desarrollando.
Además, Anthropic reconoce como ingresos el valor total de las ventas realizadas a través de plataformas de nube y registra las comisiones de sus socios como gastos comerciales, una diferencia contable que también conviene considerar al comparar empresas.
Por eso, una eventual valoración en torno a US$2 billones no solo dependería de mantener el crecimiento de las ventas, sino también de demostrar que esa expansión puede traducirse en beneficios sostenibles, especialmente considerando los elevados compromisos de infraestructura que la compañía deberá afrontar durante los próximos años.


El desplome del Kospi ya contagió a Wall Street y Europa: hasta dónde puede llegar

🔴ANÁLISIS INTRADAY DE MERCADOS (15.10.2026)


Mercados a observar hoy: USDJPY, oro y Nasdaq 100 bajo presión tecnológica (15.10.2026)


Ola de ventas en el mercado de semiconductores 📉🖥️
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.