


- Anthropic registró ingresos por 16.956 millones USD en el tercer trimestre de 2026, lo que representa un aumento del 46,7%.
- La compañía pasó de una ganancia operativa de 974 millones USD a una pérdida de 567 millones USD.
- Anthropic asumió compromisos de infraestructura por 895.400 millones USD para asegurar capacidad computacional futura.

- Anthropic registró ingresos por 16.956 millones USD en el tercer trimestre de 2026, lo que representa un aumento del 46,7%.
- La compañía pasó de una ganancia operativa de 974 millones USD a una pérdida de 567 millones USD.
- Anthropic asumió compromisos de infraestructura por 895.400 millones USD para asegurar capacidad computacional futura.
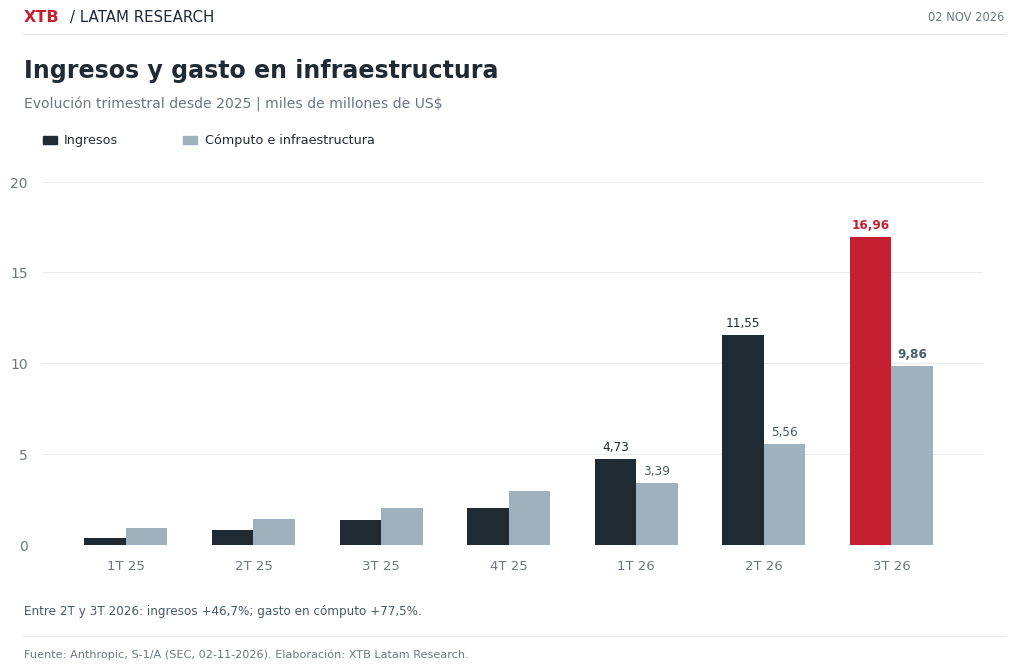
Anthropic publicó nuevas cifras financieras correspondientes al tercer trimestre de 2026, luego de actualizar este 2 de noviembre el documento presentado ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) como parte de los preparativos para su debut en Nasdaq. La compañía detrás de Claude registró ingresos por US$16.956 millones entre julio y septiembre, un aumento de 46,7% respecto del trimestre anterior. Estas cifras muestran que su negocio continúa creciendo a gran velocidad, aunque los mayores ingresos también vienen acompañados de costos cada vez más elevados.
Sin embargo, ese crecimiento no vino acompañado de una mejora en la rentabilidad, ya que Anthropic pasó de registrar una ganancia operativa de US$974 millones en el segundo trimestre a una pérdida de US$567 millones en el tercero. La actualización también incorpora nuevos detalles sobre sus planes de expansión, incluyendo compromisos de compras y arrendamientos por aproximadamente US$895.400 millones, principalmente relacionados con infraestructura y capacidad computacional, cuyos pagos se distribuyen durante varios años. Con su debut bursátil en preparación, estos resultados permiten entender mejor cómo está creciendo Anthropic y qué tan sostenible puede ser ese crecimiento considerando las inversiones que necesita para seguir compitiendo en inteligencia artificial.
Los ingresos siguen creciendo
En el tercer trimestre de 2025, Anthropic registraba ingresos por US$1.382 millones, una cifra que se multiplicó por más de doce en apenas un año. Para ponerlo en perspectiva, lo facturado entre julio y septiembre de 2026 equivale a casi cuatro veces los ingresos de todo 2025, cuando la compañía obtuvo US$4.585 millones. Este crecimiento se ha mantenido trimestre tras trimestre, impulsado tanto por la llegada de nuevos clientes como por un mayor uso de sus servicios de inteligencia artificial.
Buena parte de este avance viene de las empresas que utilizan Claude, ya sea integrándolo en sus propias aplicaciones o mediante herramientas como Claude Code. Anthropic cobra principalmente según cuánto utilizan sus modelos, un sistema que representó el 79% de los ingresos durante los primeros nueve meses de 2026. Al mismo tiempo, la cantidad de clientes que generan al menos US$100.000 anuales para la compañía pasó de más de 950 a más de 11.900 en doce meses, un grupo que ya concentra cerca del 74% de sus ingresos. Esto muestra cuánto peso ha ganado el negocio empresarial y cómo la adopción de Claude está pasando a formar parte de las operaciones habituales de muchas compañías.
Los costos también aumentan
Para atender a más clientes y procesar un mayor número de solicitudes, Anthropic necesita cada vez más capacidad computacional. Normalmente, la compañía asegura esta capacidad mediante contratos de varios años, pero el rápido crecimiento de la demanda la ha llevado a contratar recursos adicionales por períodos más cortos, una alternativa que resulta considerablemente más cara. De hecho, US$5.000 millones de los US$9.863 millones gastados en cómputo e infraestructura durante el tercer trimestre correspondieron a este tipo de acuerdos, contribuyendo a que ese gasto aumentara un 77,5% respecto del trimestre anterior.
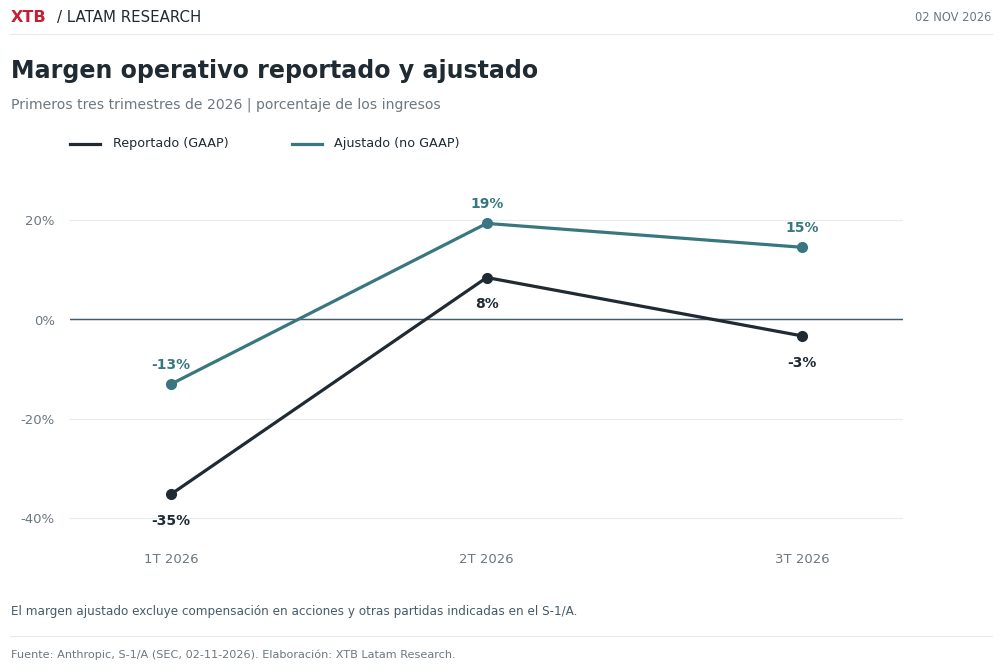
A este mayor gasto se sumaron cerca de US$2.000 millones en cargos contables relacionados con un programa de donaciones de la compañía, que redujeron las ganancias informadas sin representar una salida inmediata de efectivo. Junto con el mayor costo de procesamiento, esto ayuda a explicar por qué el margen operativo pasó del 8% en el segundo trimestre al -3% en el tercero, pese al fuerte crecimiento de las ventas. Sin embargo, la pérdida neta sí se redujo, desde US$66.309 millones a US$23.291 millones, principalmente porque los ajustes contables asociados a la valoración de instrumentos financieros convertibles disminuyeron de US$59.597 millones a US$21.936 millones. Como estos movimientos tampoco implicaron pagos inmediatos, el resultado neto mejoró aunque la rentabilidad operativa retrocedió.
Ahora bien, al excluir ciertos gastos contables, como las compensaciones en acciones y las donaciones no monetarias, Anthropic logró aumentar su ganancia operativa ajustada de US$2.235 millones a US$2.463 millones. Sin embargo, mientras esta ganancia creció alrededor de un 10%, los ingresos aumentaron casi un 47%, por lo que el margen operativo ajustado disminuyó del 19% al 15%. En otras palabras, aunque la compañía obtuvo una mayor ganancia ajustada en términos absolutos, esta representó una proporción menor de sus ingresos.
La inversión detrás del crecimiento de Anthropic
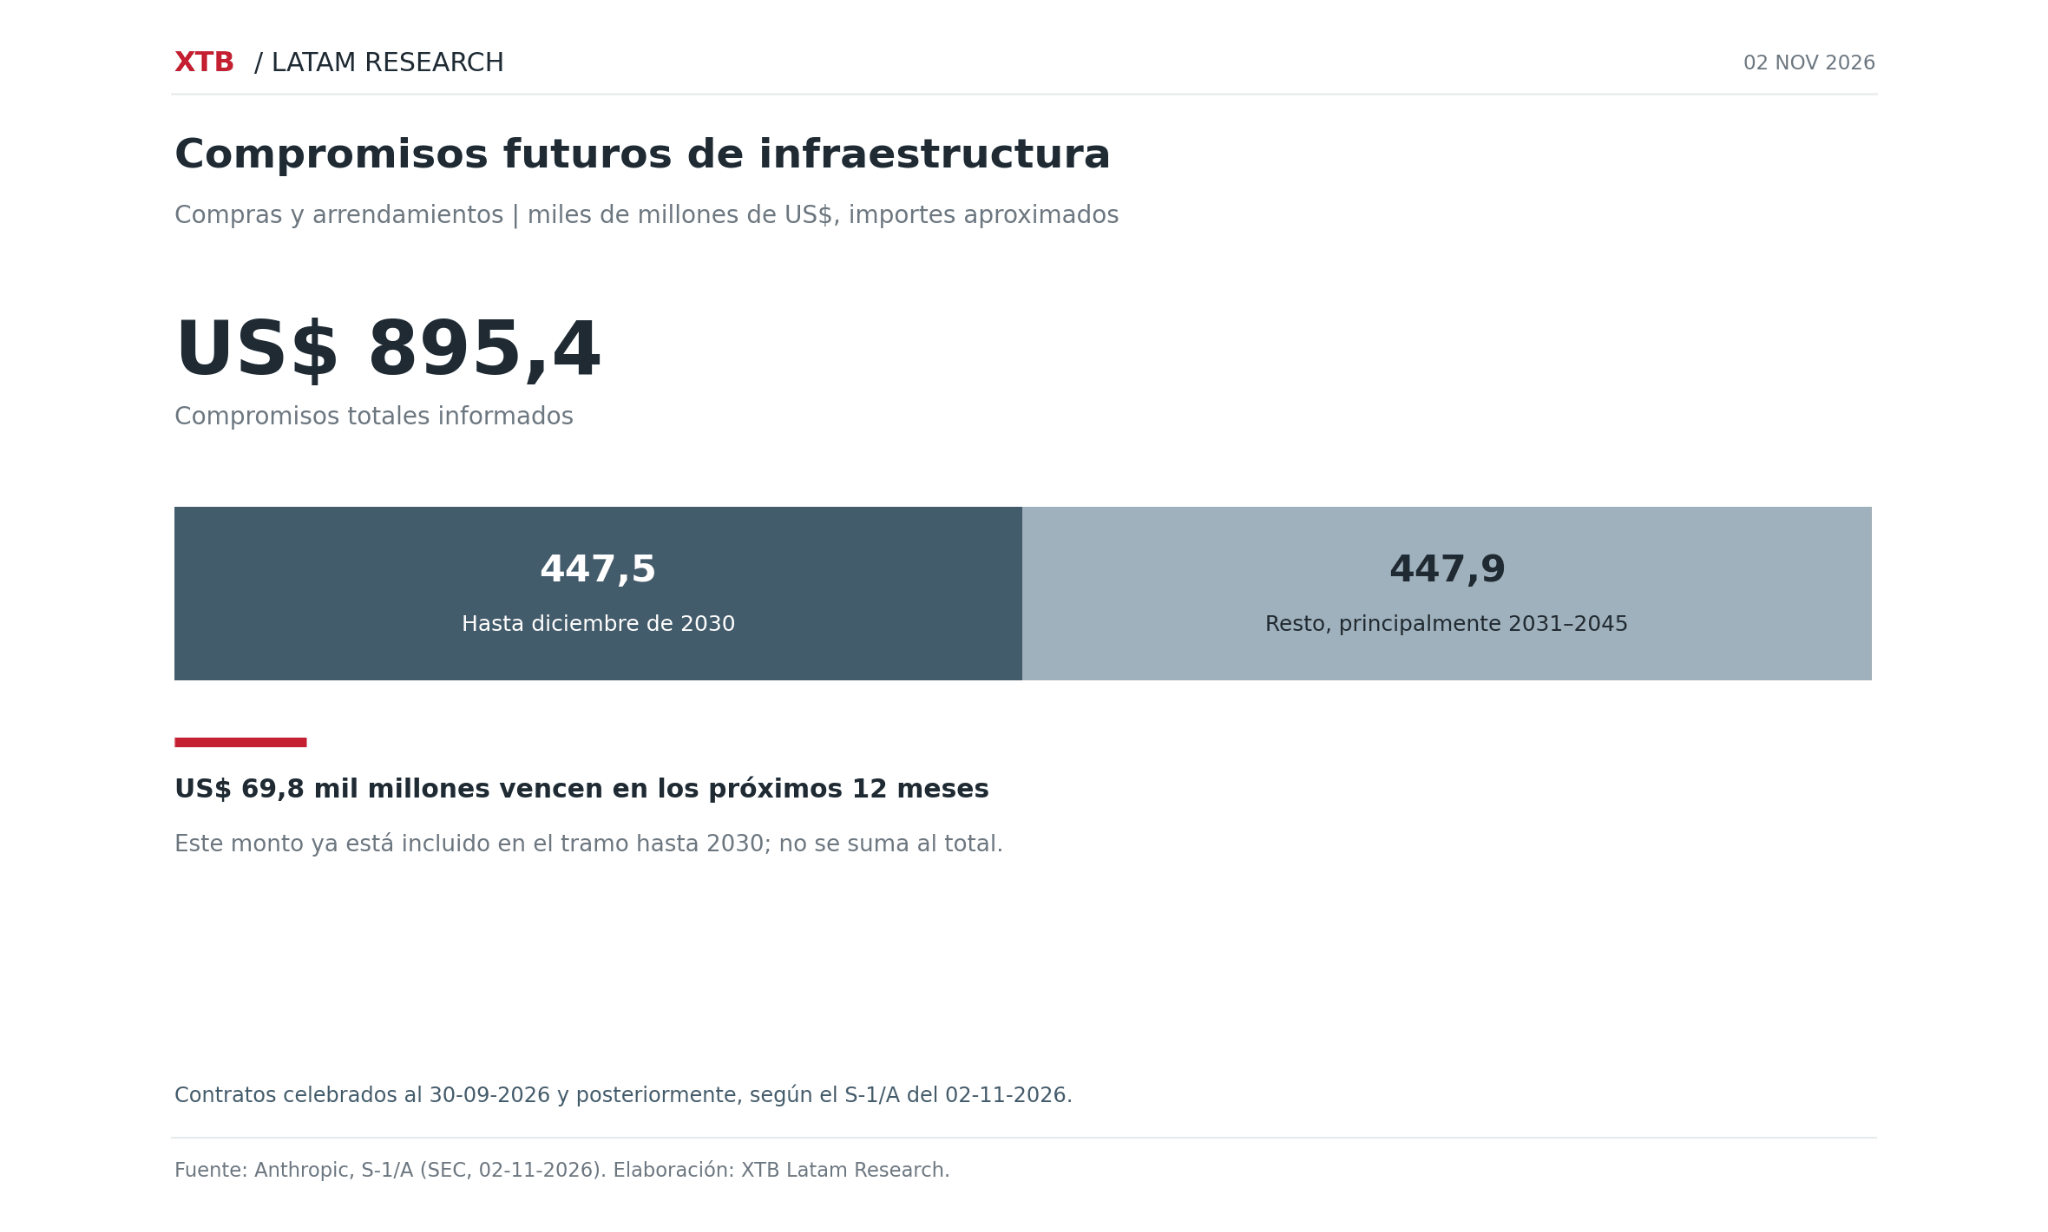
Además de cubrir la demanda actual, Anthropic está asegurando capacidad computacional para los próximos años. Por eso, la compañía ha firmado acuerdos de compra y arriendo por aproximadamente US$895.400 millones, principalmente relacionados con centros de datos, chips y servicios de procesamiento. Esto no significa que ya haya gastado ese dinero ni que tenga una deuda financiera por ese monto, sino que ha asumido compromisos de pago por infraestructura que utilizará a medida que continúe expandiéndose.
Los pagos se distribuyen durante varios años, comenzando con unos US$69.800 millones previstos para los doce meses posteriores a septiembre de 2026. Si ampliamos el plazo hasta finales de 2030, el monto acumulado asciende a US$447.500 millones, incluyendo esos primeros desembolsos, mientras que los US$447.900 millones restantes corresponden principalmente al período entre 2031 y 2045. Sin embargo, no todos estos compromisos tienen las mismas condiciones, ya que cerca de US$213.800 millones pueden cancelarse en determinados casos o dependen de que se cumplan ciertos requisitos. A esto se suman otros acuerdos de infraestructura que podrían representar pagos de entre US$150.000 y US$175.000 millones, aunque todavía no están incluidos en el total de US$895.400 millones porque sus importes dependen de la capacidad que finalmente se entregue y de otras condiciones.
Parte de estos compromisos responde a un cambio en la forma en que Anthropic obtiene la capacidad necesaria para operar sus modelos. Hasta ahora, la compañía ha dependido principalmente de servicios en la nube contratados a grandes proveedores tecnológicos, pero está comenzando a arrendar chips directamente y utilizarlos en centros de datos operados para ella. Con este modelo busca asegurar recursos a un menor costo en el largo plazo, reduciendo gradualmente la necesidad de contratar capacidad adicional a precios más elevados cuando la demanda supera sus previsiones.
Sin embargo, asegurar infraestructura con tanta anticipación también supone riesgos, especialmente porque algunos acuerdos exigen pagos mínimos incluso cuando no se utiliza toda la capacidad contratada. Si la demanda por sus servicios continúa creciendo, estas inversiones podrían ayudar a mejorar los costos y atender a más clientes, pero si el ritmo se desacelera, Anthropic podría terminar pagando por recursos que todavía no necesita.
En cuanto a los recursos para afrontar esta expansión, Anthropic cerró septiembre con US$131.845 millones entre efectivo e inversiones de corto plazo, prácticamente el mismo nivel de junio. La diferencia estuvo en la generación de efectivo, ya que durante el tercer trimestre sus operaciones aportaron US$2.640 millones adicionales, elevando el flujo de caja operativo acumulado de 2026 a US$6.569 millones. Aunque esta mejora muestra que el negocio está generando más recursos, los compromisos de infraestructura se extienden durante muchos años y Anthropic prevé financiarlos combinando el dinero de sus operaciones con capital que pueda conseguir en el futuro.
Qué significan estos resultados para su salida a bolsa
Con los resultados del tercer trimestre ya disponibles, los inversionistas cuentan con una imagen más completa de Anthropic antes de su debut en Nasdaq. El crecimiento de los ingresos muestra que la demanda por sus servicios continúa aumentando, pero también que atender a más clientes no siempre se traduce en una mayor rentabilidad. Si los nuevos acuerdos de infraestructura permiten reducir los costos de procesamiento, la compañía podría mejorar sus márgenes mientras continúa expandiéndose, aunque todavía tendrá que demostrarlo en los próximos trimestres.
Por otro lado, asegurar tanta capacidad computacional con varios años de anticipación implica asumir compromisos importantes, especialmente si la demanda crece menos de lo esperado. Por eso, más allá de cuánto sigan aumentando las ventas, será importante observar si Anthropic consigue mejorar sus márgenes y generar suficiente efectivo para financiar una parte cada vez mayor de sus inversiones. Por ahora, el documento actualizado todavía no establece el precio ni la cantidad definitiva de acciones que se ofrecerán al público, por lo que estas nuevas cifras permiten evaluar mejor el negocio, pero no determinar si su futura valoración bursátil será atractiva



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥
Previa resultados Apple: supera a Nvidia y llega al Q4 como la empresa más valiosa del mundo

Intel después del desplome, qué dicen los números


Las acciones de Alstom se desploman un 25% tras recortar sus previsiones de negocio
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.