

- Las acciones de Intel cayeron un 28.6% hasta los 65.76 USD tras anticipar un cierre de año débil.
- El margen operativo de Intel se sitúa en el 2.9%, lejos del 24.6% registrado en 2021.
- La división de fabricación Foundry acumuló pérdidas operativas de 6 379 millones de USD en los primeros nueve meses de 2026.
- El flujo de caja libre de Intel regresó a terreno positivo con 3 800 millones de USD en los últimos doce meses.
- El precio de la acción cotiza por debajo de sus medias móviles y muestra condiciones de sobreventa técnica.

- Las acciones de Intel cayeron un 28.6% hasta los 65.76 USD tras anticipar un cierre de año débil.
- El margen operativo de Intel se sitúa en el 2.9%, lejos del 24.6% registrado en 2021.
- La división de fabricación Foundry acumuló pérdidas operativas de 6 379 millones de USD en los primeros nueve meses de 2026.
- El flujo de caja libre de Intel regresó a terreno positivo con 3 800 millones de USD en los últimos doce meses.
- El precio de la acción cotiza por debajo de sus medias móviles y muestra condiciones de sobreventa técnica.
as acciones de Intel (INTC.US) cayeron un 28,6% el viernes 30 de octubre, desde US$92,07 hasta US$65,76, después de que la compañía anticipara un cierre de año más débil de lo esperado. Sin embargo, más allá de la reacción del mercado a sus últimos resultados, la caída abre una pregunta sobre cuánto ha mejorado realmente el negocio y si su valoración sigue siendo exigente. Para responderla, vale la pena revisar la evolución de su rentabilidad, la generación de caja y las perspectivas de sus principales divisiones.
Ingresos y rentabilidad
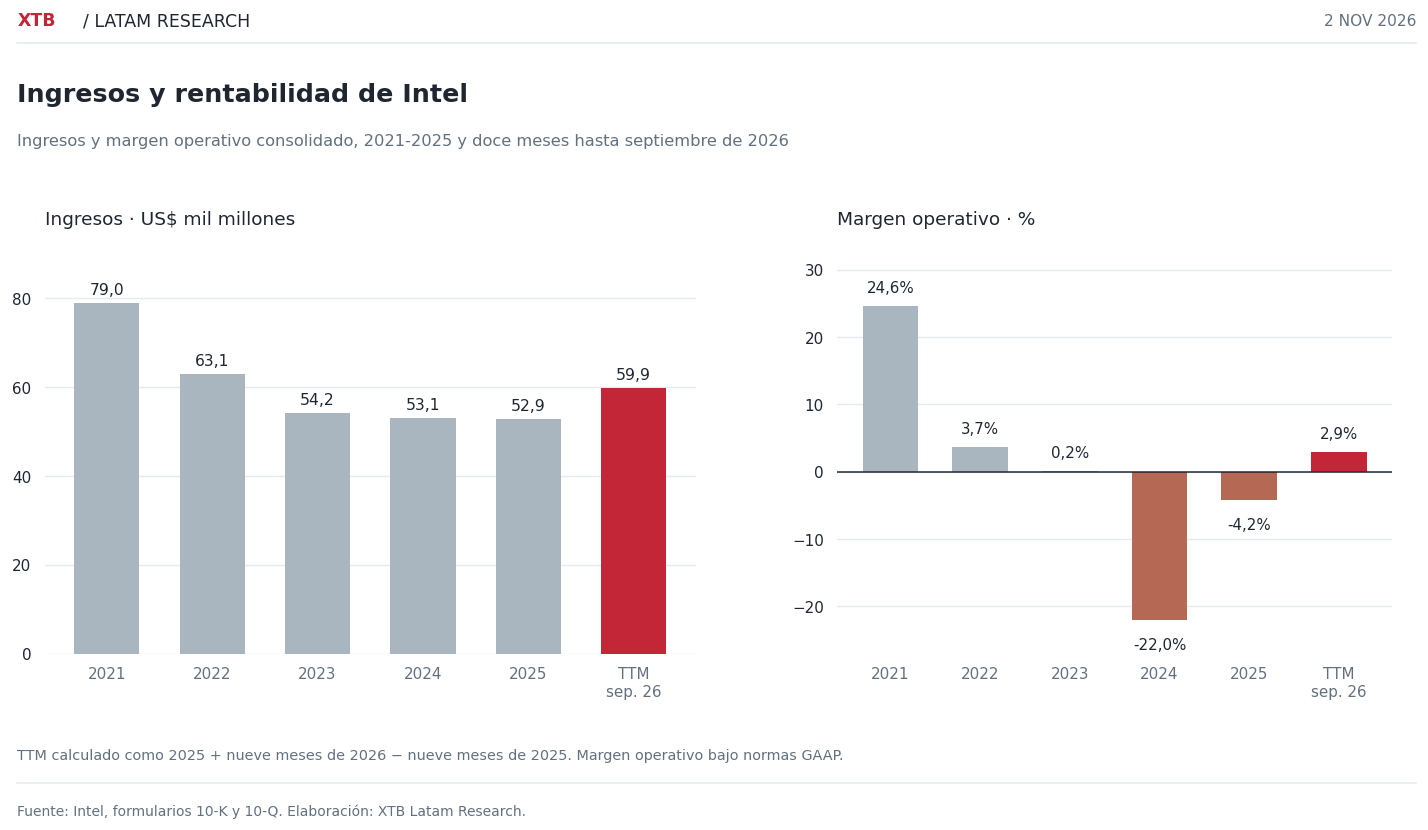
En 2021, Intel registraba ingresos anuales cercanos a US$79.000 millones y un margen operativo del 24,6%. Cinco años después, las cifras muestran una compañía bastante distinta. Aunque los ingresos se han recuperado hasta los US$59.900 millones en los últimos doce meses a septiembre de 2026, todavía se encuentran aproximadamente un 24% por debajo de aquellos niveles, mientras que el margen operativo apenas alcanza el 2,9%.
Parte de este deterioro responde a los elevados costos de fabricación y a los gastos asociados con la reestructuración de la compañía, que contribuyeron a llevar su margen operativo al -22% en 2024 y al -4,2% en 2025. Si bien el regreso a terreno positivo representa una mejora, Intel todavía está lejos de recuperar la rentabilidad que tenía antes de iniciar su transformación. El desafío ya no consiste solamente en aumentar las ventas, sino en conseguir que ese crecimiento vuelva a traducirse en beneficios sostenibles.
Centros de datos y Foundry
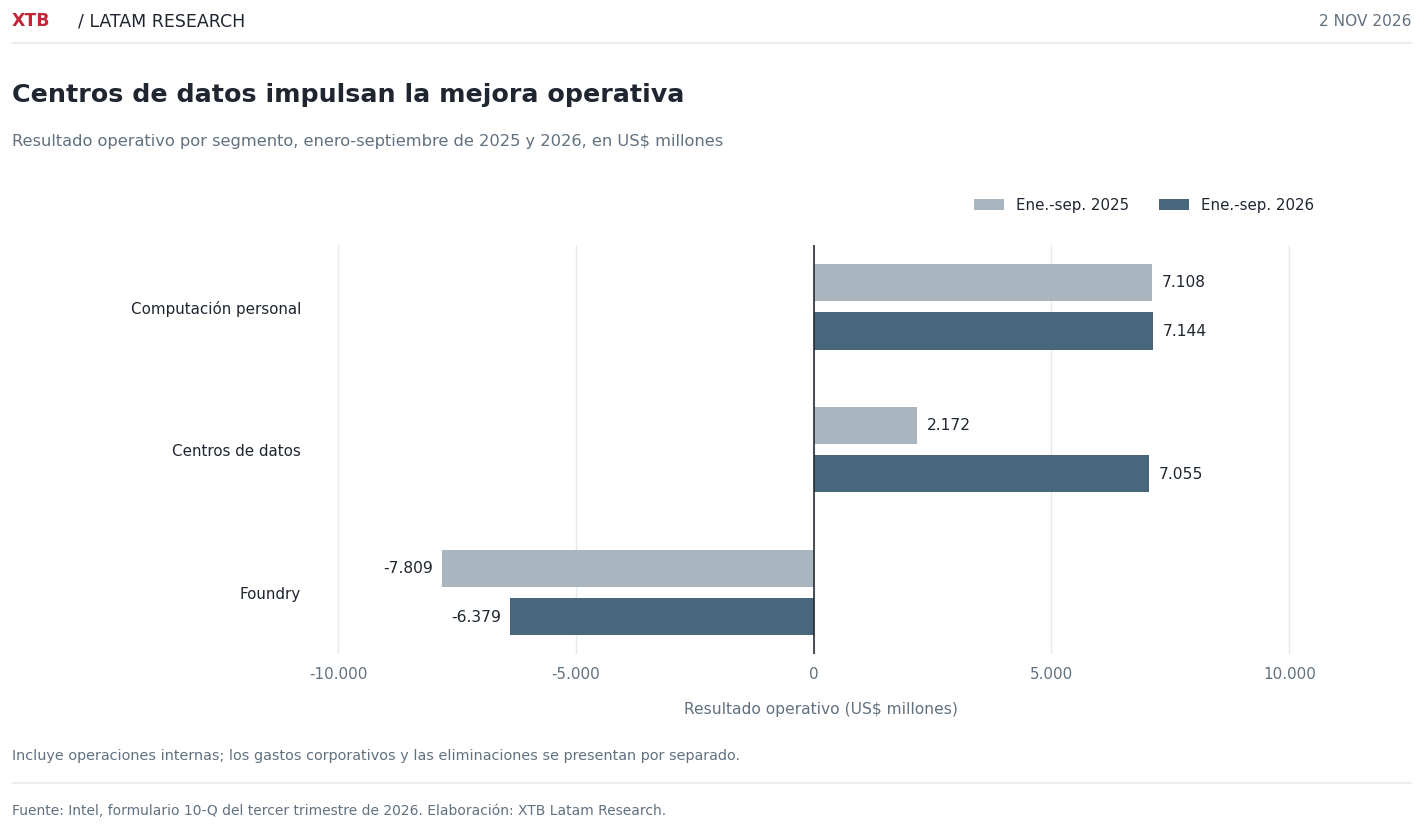
Durante los primeros nueve meses de 2026, el negocio de centros de datos registró un beneficio operativo de US$7.055 millones, frente a los US$2.172 millones del mismo período de 2025. Con este crecimiento, prácticamente igualó los US$7.144 millones generados por la división de computadores personales, cuyos beneficios apenas variaron respecto al año anterior. Esto muestra que buena parte de la recuperación de Intel está llegando desde los servidores, mientras su negocio tradicional permanece prácticamente estancado.
Sin embargo, los avances de centros de datos siguen contrastando con las dificultades de Foundry, la división encargada de fabricar chips. Entre enero y septiembre acumuló pérdidas operativas de US$6.379 millones, aunque inferiores a los US$7.809 millones del año anterior. Además, cerca del 95% de sus ingresos proviene de operaciones dentro de la propia Intel, por lo que todavía depende considerablemente del grupo. Así, aunque algunas divisiones están mejorando sus resultados, los elevados costos de fabricación continúan limitando la rentabilidad de la compañía.
El negocio de PC
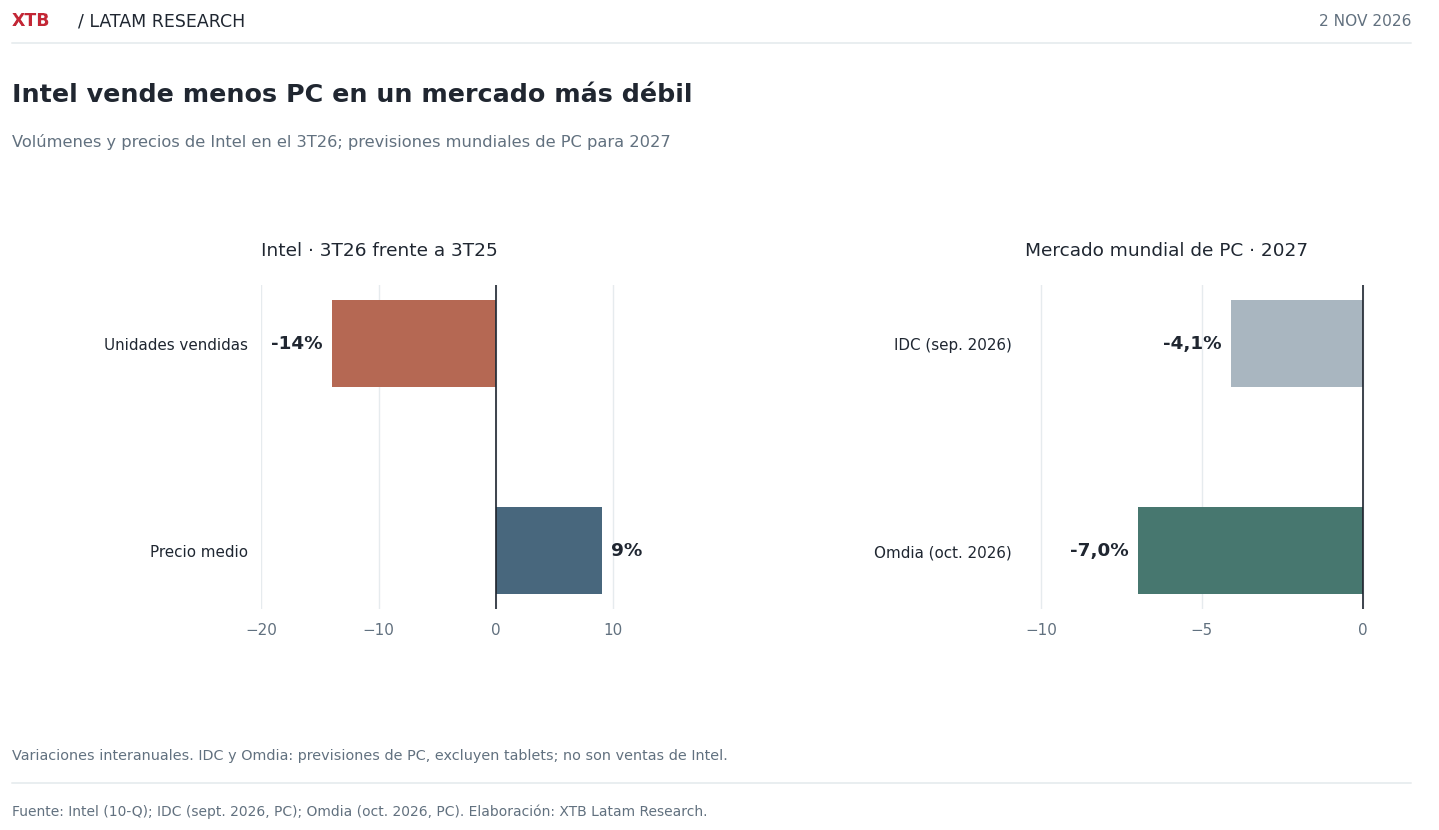
Durante el tercer trimestre de 2026, Intel vendió un 14% menos de procesadores para computadores personales respecto al mismo período del año anterior. Aunque el precio promedio aumentó un 9%, impulsado por ajustes de precios y una mayor participación de productos de gama alta, esto no fue suficiente para compensar la caída en los volúmenes. Los ingresos de este negocio retrocedieron hasta los US$6.900 millones, lo que muestra las dificultades que enfrenta la compañía para sostener las ventas de uno de sus segmentos tradicionales.
De cara a 2027, el panorama podría seguir complicándose, ya que IDC y Omdia, dos firmas especializadas en el análisis del mercado tecnológico, proyectan caídas del 4,1% y del 7% en los despachos mundiales de computadores, respectivamente. El encarecimiento de componentes como las memorias es uno de los factores que podría frenar la compra de nuevos equipos, lo que dejaría a Intel con menos espacio para compensar la caída en las unidades vendidas mediante precios más altos. Así, la debilidad del mercado podría prolongar las dificultades de su negocio tradicional durante el próximo año.
Flujo de caja e inversiones
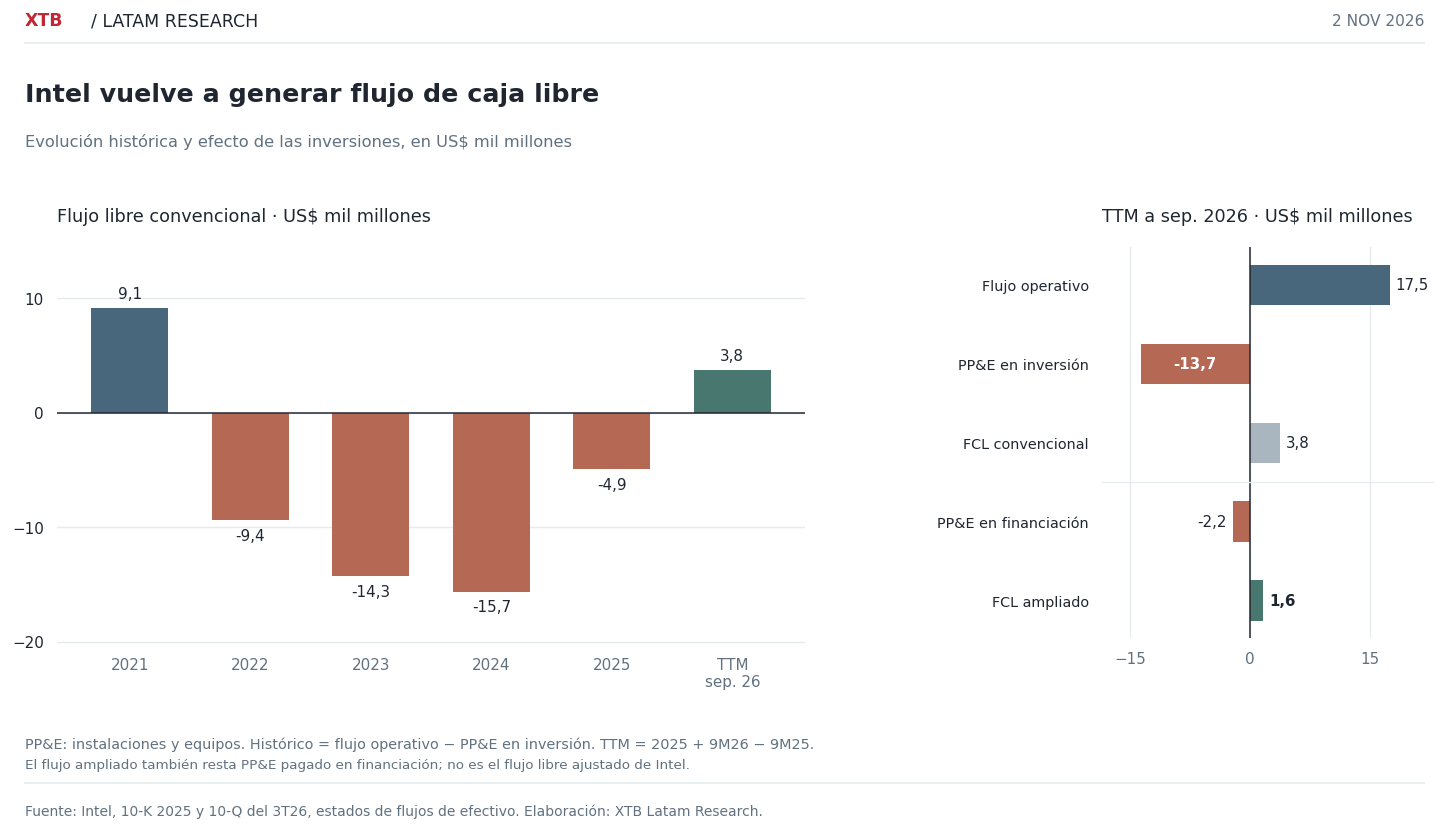
En 2021, Intel generaba US$9.100 millones de flujo de caja libre, pero la combinación de menores resultados y fuertes inversiones fue reduciendo esa capacidad hasta llevarla a un saldo negativo de US$15.700 millones en 2024. Desde entonces, la situación comenzó a mejorar y, tras cerrar 2025 con un flujo negativo de US$4.900 millones, la compañía volvió a terreno positivo en los últimos doce meses a septiembre de 2026, con US$3.800 millones.
En ese mismo período, Intel obtuvo US$17.500 millones de efectivo de sus operaciones y destinó aproximadamente US$13.700 millones a instalaciones y equipos dentro de sus flujos de inversión, dejando un flujo de caja libre de US$3.800 millones bajo esta metodología. Sin embargo, al considerar también los pagos por inversiones registrados como financiamiento, el saldo se reduce a cerca de US$1.600 millones. Esto cobra especial importancia porque Foundry continúa acumulando pérdidas y la compañía necesita seguir invirtiendo en fabricación para mantenerse competitiva, por lo que sostener esta recuperación dependerá tanto del control de esas inversiones como de conseguir que sus principales negocios generen mayores beneficios.
¿Cuánto vale Intel después de la caída?
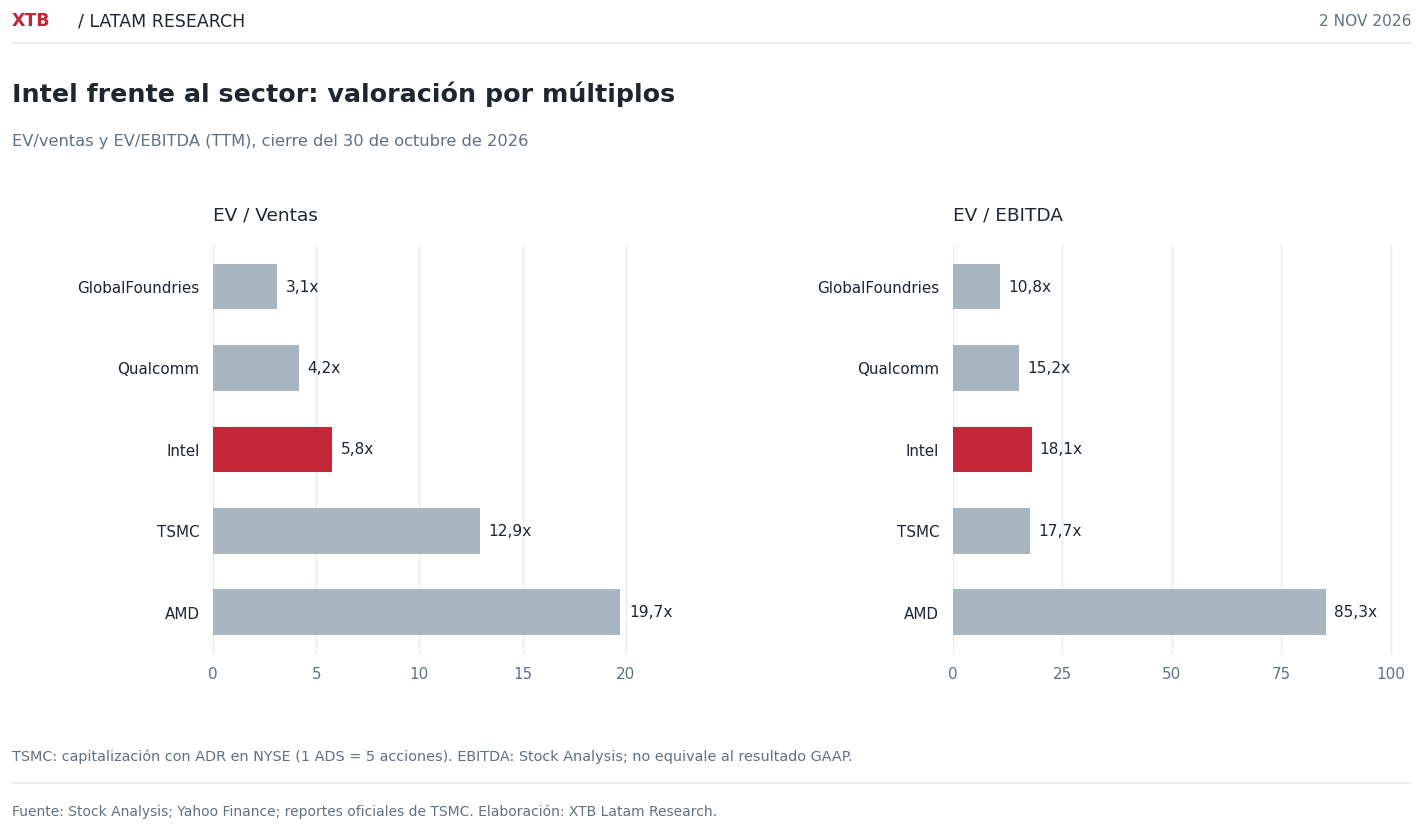
Al cierre del 30 de octubre, Intel cotizaba a 5,8 veces sus ventas y 18,1 veces su EBITDA de los últimos doce meses, incluso después de perder casi un 29% de su valor en una sola sesión. Aunque el desplome redujo considerablemente su valoración, estos múltiplos todavía reflejan expectativas de recuperación importantes, especialmente para una compañía cuyo margen operativo apenas alcanza el 2,9% y que sigue enfrentando pérdidas en su negocio de fabricación.
La comparación con otras empresas del sector permite dimensionar estas cifras, ya que Qualcomm cotiza a 4,2 veces ventas y 15,2 veces EBITDA, mientras que GlobalFoundries presenta múltiplos de 3,1 y 10,8 veces, respectivamente. Por su parte, TSMC cotiza a 17,7 veces EBITDA, ligeramente por debajo de Intel, mientras que AMD presenta una valoración considerablemente superior. Aunque estas compañías tienen distintos modelos de negocio y perspectivas de crecimiento, las diferencias muestran que una caída pronunciada en bolsa no significa necesariamente que una acción haya quedado barata.
Para sostener su valoración, Intel necesitará mantener el crecimiento de los beneficios en centros de datos, que Foundry continúe reduciendo sus pérdidas y que la recuperación del flujo de caja se mantenga pese a las inversiones necesarias para competir. Los avances recientes muestran que la compañía está mejorando, pero todavía existe una distancia importante entre sus resultados actuales y la rentabilidad que llegó a generar años atrás. Por eso, más que la magnitud del desplome, lo que determinará su valoración en los próximos años será cuánto consiga avanzar en esa recuperación.
Análisis técnico de Intel (INTC.US)
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
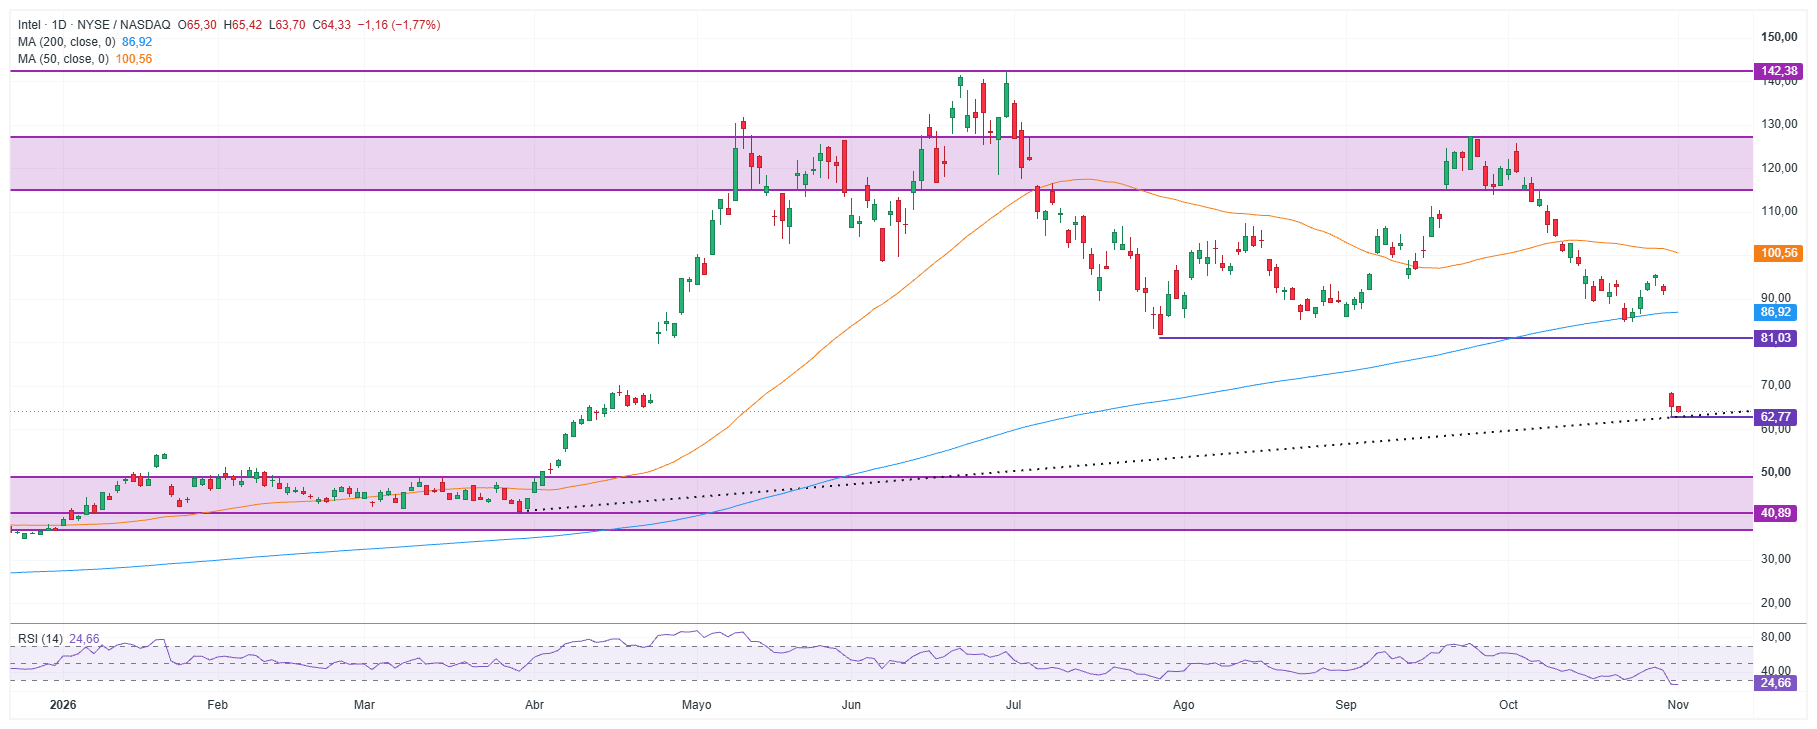
La acción de Intel cotiza cerca de los US$64,33, luego de perder el soporte de US$81,03 y profundizar la tendencia bajista que mantiene desde septiembre. El precio se encuentra bajo las medias móviles de 50 y 200 sesiones, ubicadas en US$100,56 y US$86,92, respectivamente, mientras el RSI retrocede hasta los 24,66 puntos, por debajo del nivel de 30 que indica sobreventa. Si pierde el soporte inmediato de US$62,77, las siguientes referencias aparecen cerca de los US$49 y US$40,89, mientras que las resistencias se encuentran en US$81,03, US$86,92 y posteriormente en US$100,56.

Previa resultados Apple: supera a Nvidia y llega al Q4 como la empresa más valiosa del mundo


Las acciones de Alstom se desploman un 25% tras recortar sus previsiones de negocio


Noviembre y diciembre, entre los mejores meses para la bolsa


Apertura de mercados hoy: comienzan los mejores meses para la bolsa
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.