

-
El índice dólar se mantiene cerca de 102,1 tras una Fed que mantuvo las tasas sin cambios, pero con dos miembros favorables a una subida de 25 pb, reforzando las expectativas de un posible aumento en diciembre.
-
Se espera que el PCE anual de septiembre acelere al 3,6% desde el 3,4%, mientras que el PIB del tercer trimestre crecería un 3,2% anualizado, impulsado por el consumo y la inversión en inteligencia artificial.
-
Alphabet cae cerca de un 10% en la preapertura tras decepcionar con sus resultados trimestrales y registrar una desaceleración de su negocio publicitario, aumentando las dudas sobre el impacto de la IA en su principal fuente de ingresos

-
El índice dólar se mantiene cerca de 102,1 tras una Fed que mantuvo las tasas sin cambios, pero con dos miembros favorables a una subida de 25 pb, reforzando las expectativas de un posible aumento en diciembre.
-
Se espera que el PCE anual de septiembre acelere al 3,6% desde el 3,4%, mientras que el PIB del tercer trimestre crecería un 3,2% anualizado, impulsado por el consumo y la inversión en inteligencia artificial.
-
Alphabet cae cerca de un 10% en la preapertura tras decepcionar con sus resultados trimestrales y registrar una desaceleración de su negocio publicitario, aumentando las dudas sobre el impacto de la IA en su principal fuente de ingresos
Los futuros de Estados Unidos cotizan a la baja, lastrados por Alphabet Inc., cuyas acciones caen un 10% en las operaciones previas a la apertura tras presentar unas ventas decepcionantes. Los resultados han reavivado las dudas sobre si los miles de millones de dólares invertidos en inteligencia artificial generarán rendimientos suficientes, y refuerzan la preocupación de que Google esté perdiendo terreno frente a sus rivales en este ámbito pese a destinar cientos de miles de millones de dólares a esta tecnología. En Asia, Samsung Electronics Co. retrocedió un 4,1%, ya que la ausencia de un nuevo plan de retribución al accionista decepcionó a los inversores, al tiempo que los beneficios de su negocio de chips no alcanzaron las estimaciones y la compañía anunció un aumento del gasto de capital.
Las últimas cifras empresariales han puesto de manifiesto nuevas grietas en el ecosistema de la inteligencia artificial y han generado dudas sobre la capacidad del gasto masivo en tecnología para producir retornos con la rapidez necesaria para justificar valoraciones más elevadas. No obstante, el panorama no es uniforme: las acciones de Microsoft Corp. suben un 3,7% en la preapertura gracias a sus sólidas ventas en la nube, mientras que Oracle Corp., que ya se había disparado un 11%, amplía sus ganancias tras publicar una perspectiva de largo plazo para su flujo de caja libre. Además, un indicador del riesgo crediticio de Oracle registró su mayor mejora en casi nueve meses.
En la jornada de hoy, el mercado estará atento a la publicación de los datos del PCE y del PIB de Estados Unidos y, al cierre, a los resultados de Amazon.com Inc., que junto con los de Apple Inc. la próxima semana pondrán a prueba el sentimiento inversor. Los inversores exigen cada vez más pruebas de que las fuertes inversiones en inteligencia artificial se traduzcan en un crecimiento sólido de los beneficios.
Noticias Claves
Bonos: Los rendimientos de la deuda soberana retroceden el jueves, con las mayores caídas en el bono a 10 años de Nueva Zelanda (-5,90 pb), seguido de los de Alemania y Estados Unidos (-2,70 pb). En sentido contrario, el bono japonés a 10 años lidera las alzas (+0,81 pb). Divisas: El índice dólar cotiza en torno a 102,1, manteniendo las pérdidas de la sesión anterior después de que la Reserva Federal dejara los tipos sin cambios, como se esperaba, pero sin aportar claridad sobre su próximo paso. Kevin Warsh añadió incertidumbre al plantear reducir las reuniones de política monetaria de ocho a seis al año, mientras que la disidencia de dos miembros a favor de una subida de 25 pb reforzó las expectativas de un alza en diciembre ante una inflación persistente impulsada por la energía. Por su parte, el euro cotiza por debajo de 1,115 dólares, cerca de su nivel más bajo desde abril de 2025, presionado por el deterioro fiscal de Francia y a la espera de un BCE que se prevé mantenga los tipos sin cambios ante la desaceleración económica.
EE.UU.: Se espera que el PCE de septiembre aumente un 0,5% mensual, su mayor alza en seis meses, con la tasa anual acelerándose al 3,6% desde el 3,4%; el PCE subyacente subiría un 0,3% mensual y avanzaría al 3,1% interanual desde el 3,0%. Asimismo, se prevé que el PIB del tercer trimestre crezca a un ritmo anualizado del 3,2%, el más rápido en un año, frente al 2,2% previo, respaldado por un sólido consumo, la fuerte inversión en IA, la acumulación de inventarios antes de la temporada navideña y los efectos de las rebajas fiscales y las devoluciones de aranceles.
Alemania: El rendimiento del Bund a 10 años baja ligeramente hasta el 3,35%, cerca de su nivel más bajo desde principios de septiembre, en un contexto de retroceso del petróleo y a la espera de la decisión del BCE.
Reino Unido: El endeudamiento hipotecario neto se redujo a 3.900 millones de libras en septiembre, desde 4.200 millones en agosto, por debajo de las expectativas del mercado y de la media de los seis meses previos (4.900 millones). La tasa anual de crecimiento de los préstamos hipotecarios netos se moderó al 3,4% desde el 3,6%.
Japón: El Nikkei 225 subió un 1,1% hasta 64.659 puntos, encadenando su tercera sesión consecutiva al alza, impulsado por Advantest, que avanzó un 6% tras elevar su previsión de beneficios anuales por una demanda superior a la esperada de equipos de prueba para chips de IA. En el plano macroeconómico, la confianza del consumidor descendió a 35,0 en octubre desde 35,4, ligeramente por debajo de lo previsto y en su nivel más bajo desde julio, con deterioro en todos sus componentes.
Acciones: Alphabet cae alrededor de un 10% en la preapertura, encaminándose a su mayor pérdida de valor de mercado de la historia, después de reportar ventas del tercer trimestre, excluidos los pagos a socios, de 111.200 millones de dólares, por debajo de lo estimado. Los ingresos publicitarios de búsqueda y otros canales, que representan cerca de la mitad del total y son clave para financiar su inversión en IA, también decepcionaron al crecer a su ritmo más lento en cinco trimestres, reforzando los temores sobre el impacto de la IA en su negocio principal.
Análisis US100
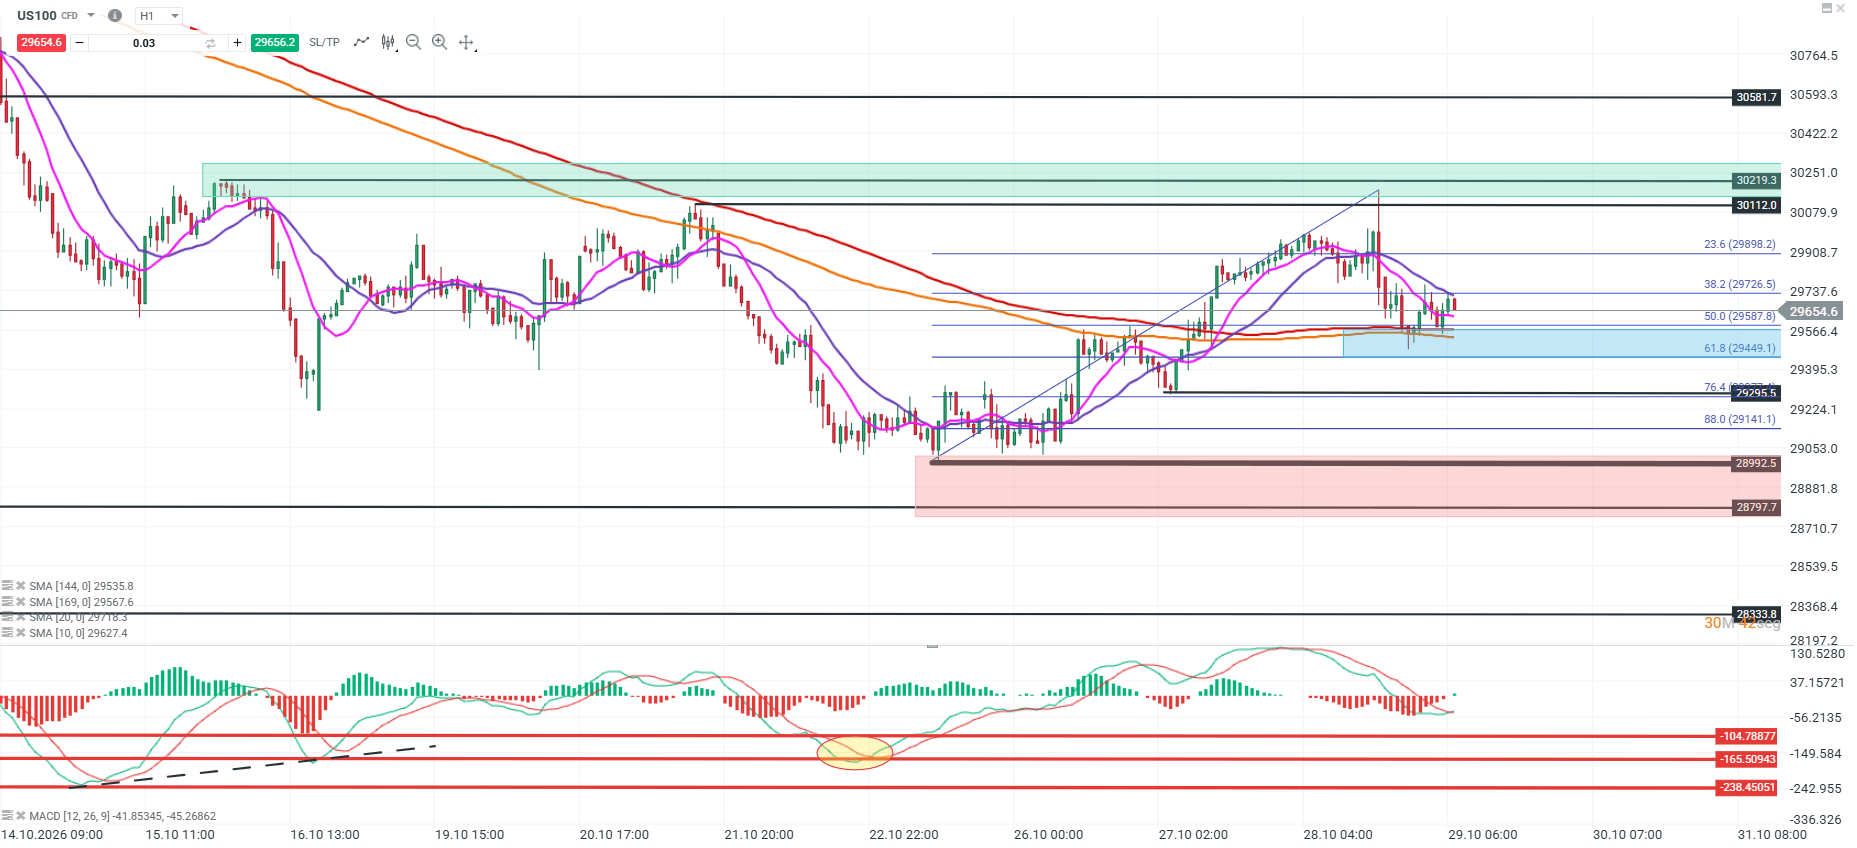
El US100 muestra una estructura de recuperación tras respetar la zona de soporte entre los 29.449 y 29.587 puntos, correspondiente a los retrocesos del 61,8% y 50% de Fibonacci. Actualmente, cotiza cerca de los 29.668 puntos, por encima de sus medias móviles de largo plazo, aunque todavía enfrenta resistencia en las medias de corto plazo. El MACD comienza a moderar su presión bajista, mostrando señales iniciales de estabilización.
Una consolidación sobre los 29.726 puntos podría extender la recuperación hacia los 29.898 puntos y posteriormente los 30.112 puntos. En cambio, una pérdida de la zona de soporte entre los 29.449 y 29.587 puntos podría reactivar las caídas hacia los 29.295 puntos, con una siguiente referencia relevante en torno a los 28.992 puntos.
Fuente: xStation
Análisis GOLD
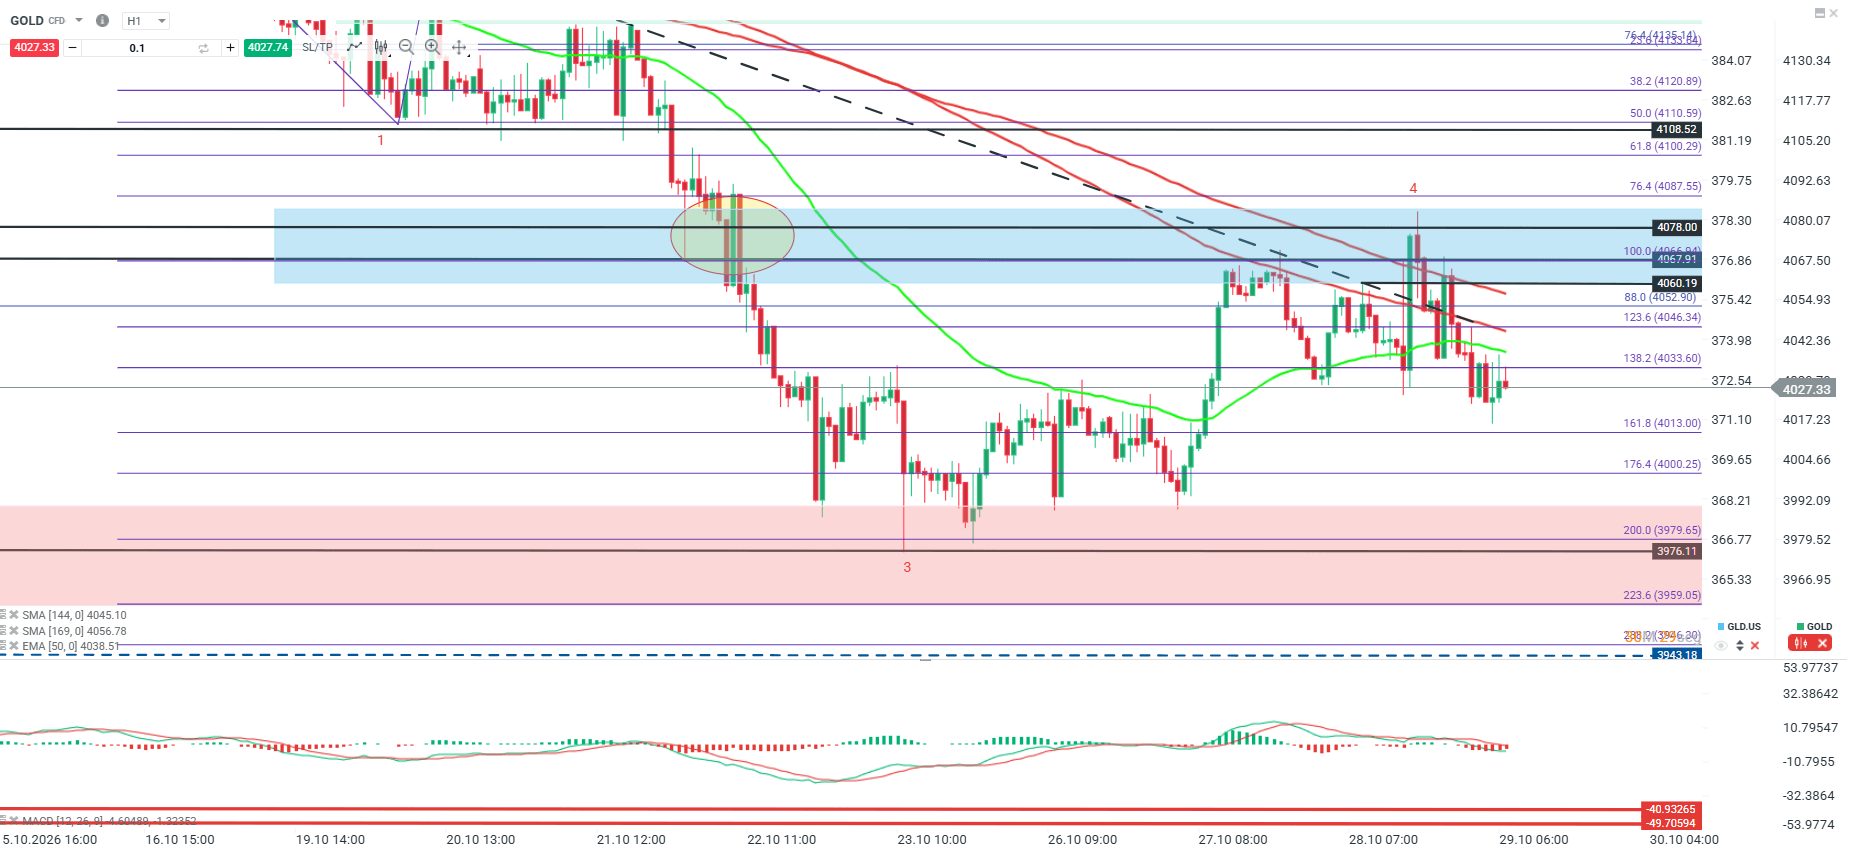
El oro mantiene una estructura bajista tras mostrar un rechazo en la zona de los 4.078 dólares, donde converge una resistencia con la directriz descendente. Actualmente, cotiza cerca de los 4.030 dólares, por debajo de sus medias móviles de corto y largo plazo. El MACD muestra un momentum bajista, mientras el precio intenta estabilizarse cerca de los 4.033 dólares, nivel técnico de corto plazo.
Una recuperación sobre los 4.033 dólares y sus medias móviles podría extender el rebote hacia las resistencias de 4.046 y 4.067–4.078 dólares. En cambio, una pérdida de este nivel podría reactivar la presión bajista hacia los 4.013 y posteriormente los 4.000 dólares, con un soporte de mayor relevancia en torno a los 3.976 dólares.
Fuente:Xstation5

Dólar hoy México: el dólar vuelve a subir mientras la Fed mantiene abierta la puerta a nuevas alzas

🔴ANÁLISIS INTRADAY DE MERCADOS (29.10.2026)

ÚLTIMA HORA: La economía estadounidense se dispara a medida que la inflación se modera

Dólar hoy en Chile: apunta nuevamente a $1.000 y desempleo alcanza máximo desde junio de 2021
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.