

-
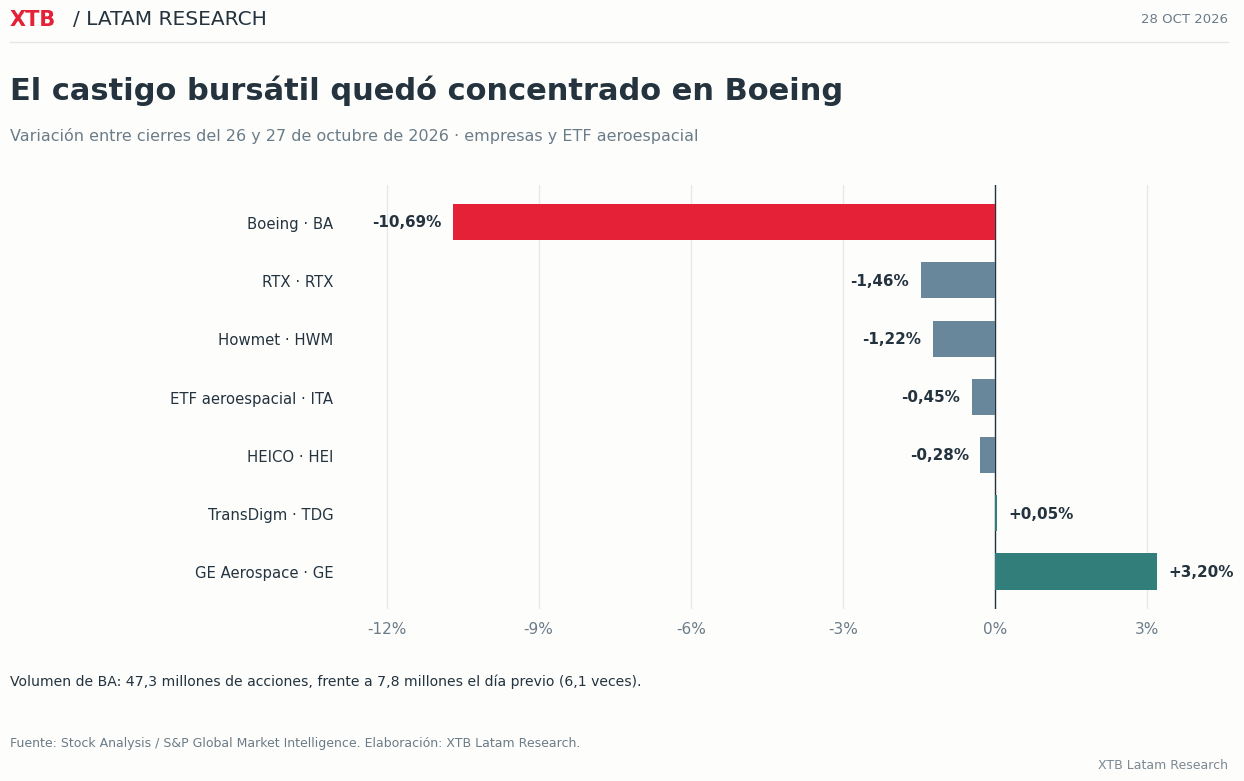
Las acciones de Boeing cayeron un 10,69% el 27 de octubre, registrando su peor jornada bursátil desde junio de 2020, tras la publicación de sus resultados trimestrales.
-
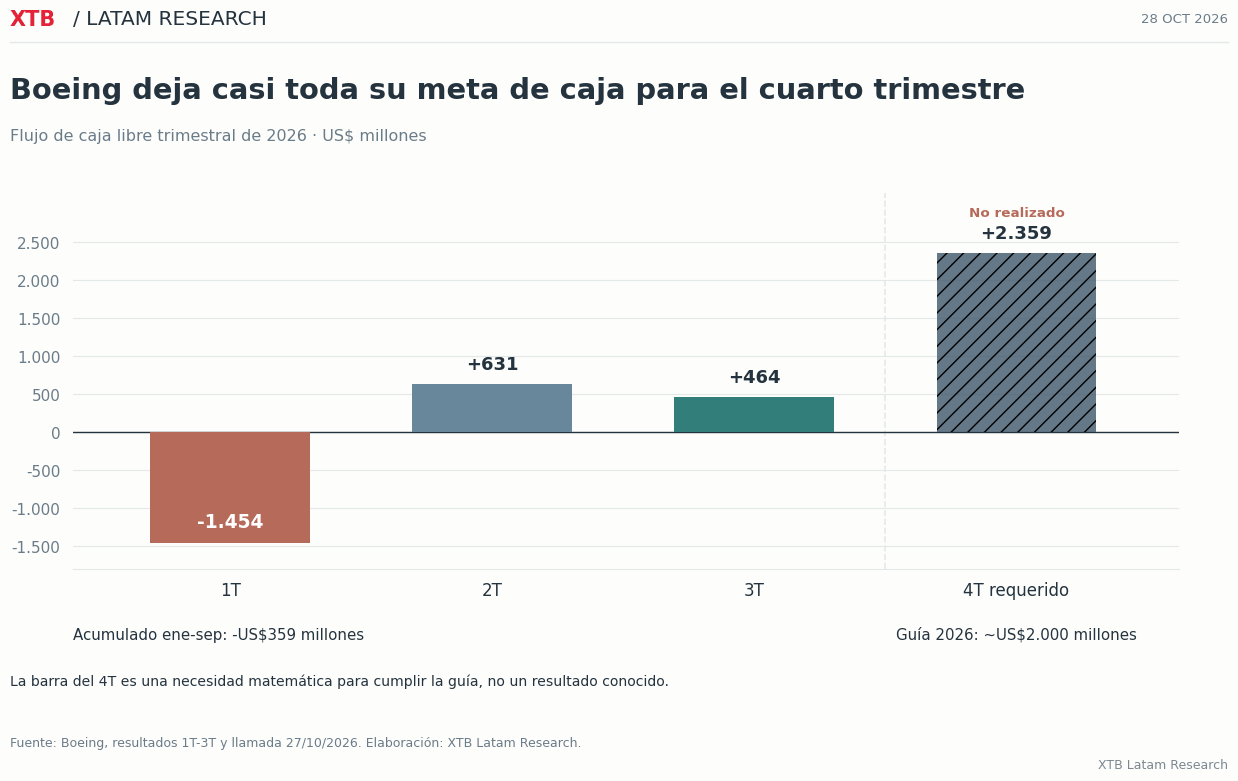
Boeing necesita generar US$2.359 millones de flujo de caja libre en el cuarto trimestre para cumplir su proyección de cerrar 2026 con cerca de US$2.000 millones positivos.
-
Los retrasos en la producción del 737 MAX y las menores previsiones de flujo de caja para 2027 aumentan las dudas sobre el ritmo de recuperación financiera de la compañía.

-
Las acciones de Boeing cayeron un 10,69% el 27 de octubre, registrando su peor jornada bursátil desde junio de 2020, tras la publicación de sus resultados trimestrales.
-
Boeing necesita generar US$2.359 millones de flujo de caja libre en el cuarto trimestre para cumplir su proyección de cerrar 2026 con cerca de US$2.000 millones positivos.
-
Los retrasos en la producción del 737 MAX y las menores previsiones de flujo de caja para 2027 aumentan las dudas sobre el ritmo de recuperación financiera de la compañía.
Las acciones de Boeing (BA.US) cayeron un 10,69% el martes 27 de octubre y cerraron en US$168,18, registrando su peor jornada bursátil desde junio de 2020. La caída se produjo tras la publicación de sus resultados del tercer trimestre y estuvo acompañada de un fuerte aumento en el volumen de negociación, con 47,3 millones de acciones transadas frente a los 7,8 millones de la sesión anterior. El desplome contrastó con movimientos mucho más moderados en otras empresas del sector aeroespacial, luego de que Boeing reconociera nuevos retrasos en la producción del 737 MAX y presentara unas perspectivas financieras más débiles de lo esperado. Durante la mañana de este miércoles 28 de octubre, las acciones continuaban retrocediendo cerca de un 1% adicional, cotizando en torno a US$166,5, sin mostrar todavía una recuperación tras el desplome.
En el tercer trimestre, los ingresos de Boeing crecieron un 4% interanual, hasta US$24.188 millones, impulsados principalmente por sus negocios de defensa y servicios, mientras que su cartera total de pedidos alcanzó un récord de US$745.000 millones. Entre julio y septiembre generó US$464 millones de flujo de caja libre, aunque en los primeros nueve meses del año todavía acumula un saldo negativo de US$359 millones. Para cumplir su proyección de cerrar 2026 con cerca de US$2.000 millones positivos, necesitaría generar US$2.359 millones solamente en el cuarto trimestre, más de cinco veces lo conseguido en el tercero.
El 737 MAX sigue complicando la recuperación de Boeing Durante el segundo trimestre, Boeing comenzó a aumentar la producción del 737 MAX de 42 a 47 aviones mensuales, pero el proceso encontró dificultades en la fabricación de alas. Las mejoras que había implementado para aumentar su capacidad no dieron los resultados esperados, por lo que todavía no consigue mantener ese ritmo de forma estable. Kelly Ortberg, director ejecutivo de la compañía, reconoció que esto tomará hasta 2027 y postergó para el segundo semestre de ese año el siguiente aumento, a 52 aviones mensuales. El retraso también hará que Boeing termine 2026 con menos de los 500 aviones de la familia 737 que tenía previsto entregar.
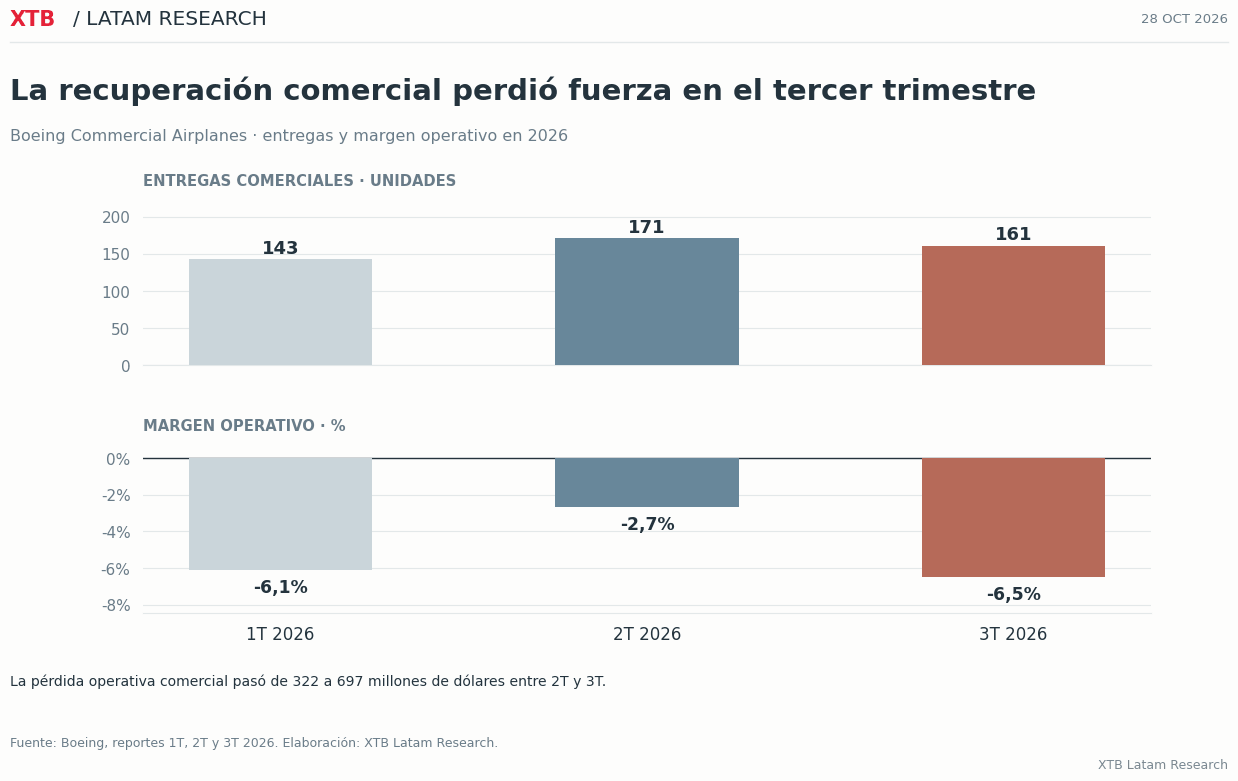
La división de aviones comerciales entregó 171 unidades en el segundo trimestre y 161 en el tercero. La mitad de esa disminución correspondió al 737, mientras que el resto se repartió entre los modelos 787 y 777. Durante el mismo período, la pérdida operativa aumentó de US$322 millones a US$697 millones, mientras que el margen se deterioró de -2,7% a -6,5%. Boeing atribuyó este resultado a una combinación menos favorable de modelos entregados, mayores costos estimados de proveedores y ajustes relacionados con sus futuros aumentos de producción. Por eso, el desafío no pasa solamente por fabricar más aviones, sino también por controlar los costos para recuperar la rentabilidad de su negocio comercial.
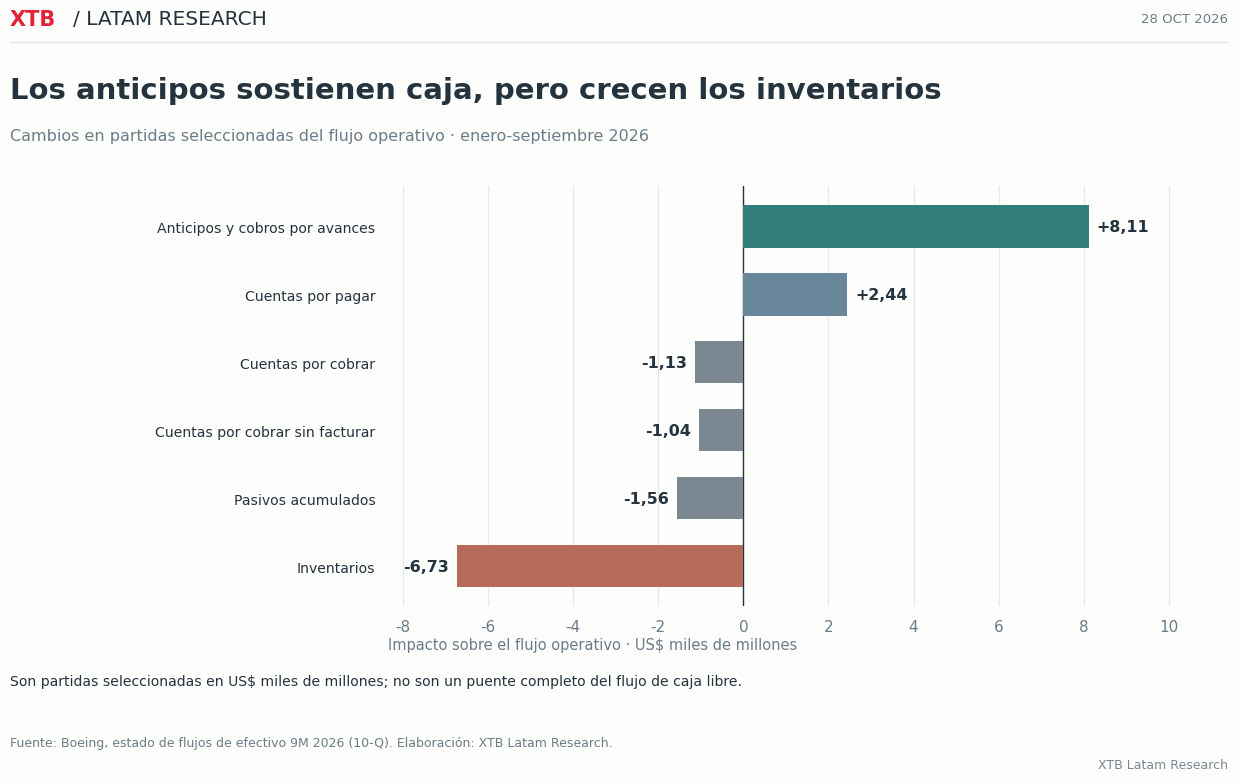
¿Qué hay detrás de la generación de caja de Boeing? Entre enero y septiembre, la variación de los anticipos de clientes y cobros por avance de contratos aportó US$8.113 millones al flujo de caja operativo de Boeing. Al mismo tiempo, los inventarios absorbieron US$6.733 millones. La compañía recibe dinero por adelantado de algunos clientes y otros pagos a medida que avanzan sus contratos, mientras mantiene recursos comprometidos en aviones y componentes que todavía no llegan a sus compradores. Aunque estos cobros ayudan a financiar las operaciones, no significan necesariamente que Boeing esté generando mayores ganancias.
Durante los primeros nueve meses de 2025, la variación de los anticipos había restado US$2.065 millones al flujo operativo, mientras que los inventarios absorbieron apenas US$116 millones. En 2026, los anticipos pasaron a aportar recursos, pero también aumentó considerablemente el dinero destinado a inventarios. Esta diferencia ayuda a entender por qué recuperar el ritmo de entregas es tan importante para Boeing, ya que no solo permitiría mejorar sus márgenes, sino también liberar parte de los recursos comprometidos en aviones que todavía no llegan a sus clientes.
Para 2027, Boeing proyecta generar alrededor de US$3.000 millones de flujo de caja libre, frente a los US$5.500 millones que esperaba el consenso de analistas. La compañía anticipa una menor entrada de recursos por pagos adelantados de clientes, mientras continúa destinando capital a aumentar su capacidad productiva. Además, espera generar US$10.000 millones anuales de flujo de caja libre en 2029, un año después de lo que anticipaba el mercado.
En los próximos trimestres, Boeing tendrá que avanzar en varios frentes para sostener su recuperación. Aunque los retrasos del 737 MAX han concentrado buena parte de la atención, la compañía también enfrenta mayores costos de producción, dificultades en su cadena de suministro y el proceso de certificación del 777X, que todavía debe completar antes de iniciar sus entregas. Con una cartera de pedidos récord, la demanda no parece ser el principal problema. Lo que queda por demostrar es si Boeing consigue aumentar sus entregas, recuperar sus márgenes y transformar esa actividad en una generación de caja más estable, sin que los costos y nuevos retrasos sigan postergando su recuperación financiera.
Análisis técnico de Boeing (BA)
 Fuente:Xstation5
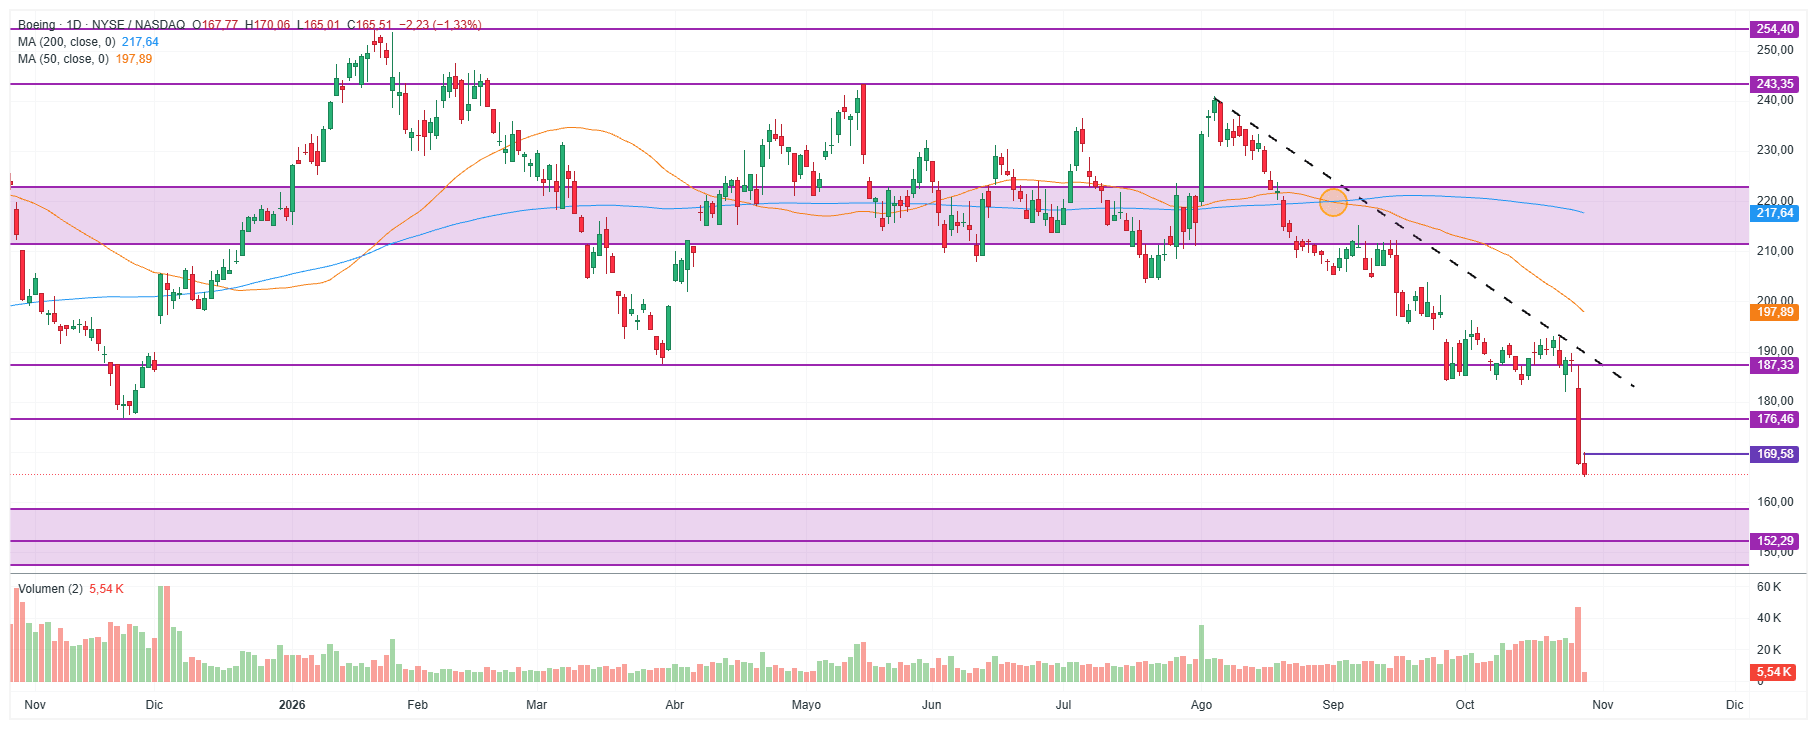
Desde agosto, las acciones de Boeing (BA) mantienen una tendencia bajista, con máximos y mínimos cada vez menores. La fuerte caída del 27 de octubre aceleró este movimiento y llevó al precio a perder los soportes de US$187,33 y US$176,46, acompañada de un importante aumento en el volumen de negociación. Al momento de este análisis, el 28 de octubre, la acción cotizaba cerca de US$165,51, por debajo de sus medias móviles de 50 y 200 sesiones, ubicadas en US$197,89 y US$217,64, respectivamente. En caso de un rebote, las primeras resistencias se encuentran en US$169,58, US$176,46 y US$187,33. Si las caídas continúan, la siguiente zona de soporte se sitúa alrededor de US$152,29.



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?


Meta pierde 400.000 millones en 14 días y entra en mercado bajista

Resultados de Alphabet y Microsoft: claves para Wall Street


Resumen de mercado: el mercado espera a la Fed y los resultados de Google
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.