

- El informe de empleo de Estados Unidos de septiembre se publica hoy a las 12:30 GMT.
- El consenso espera que las nóminas no agrícolas aumenten en 90 000 puestos y que el desempleo se mantenga en 4,1%.
- Los datos de empleo y salarios pueden influir en las expectativas sobre los próximos movimientos de tipos de la Fed.
El evento clave de hoy en el calendario económico será el informe del mercado laboral de Estados Unidos correspondiente a septiembre, que se publicará a las 12:30 GMT. El consenso espera que las nóminas no agrícolas aumenten en torno a 90.000, frente a las 162.000 del mes anterior, mientras que se prevé que la tasa de desempleo se mantenga sin cambios en el 4.1%. Para los mercados, el dato principal de las NFP no será el único centro de atención. El crecimiento salarial y la tasa de participación laboral también serán determinantes, ya que podrían influir de forma significativa en las expectativas sobre los próximos pasos de la Fed. Un informe más sólido podría impulsar de nuevo al alza los rendimientos del Tesoro y al dólar estadounidense, mientras que unos datos más débiles darían más margen para una revisión a la baja de las expectativas sobre la política monetaria.
Calendario económico
6:00 GMT – Noruega: tasa de desempleo no ajustada estacionalmente – previsión: n/d, anterior: 2.1%.
8:00 GMT – Italia: ventas minoristas m/m – previsión: n/d, anterior: -0.40%.
8:00 GMT – Italia: ventas minoristas no ajustadas estacionalmente a/a – previsión: n/d, anterior: 0.80%.
9:00 GMT – Eurozona: IPC preliminar a/a – previsión: 3.7%, anterior: 3.2%.
9:00 GMT – Eurozona: IPC preliminar m/m – previsión: 0.5%, anterior: 0.4%.
9:00 GMT – Eurozona: IPC subyacente preliminar a/a – previsión: 2.5%, anterior: 2.4%.
12:30 GMT – EE. UU.: nóminas no agrícolas (NFP) – previsión: +90k, anterior: +162k.
12:30 GMT – EE. UU.: tasa de desempleo – previsión: 4.1%, anterior: 4.1%.
12:30 GMT – EE. UU.: ingresos medios por hora a/a – previsión: 3.1%, anterior: 3.1%.
12:30 GMT – EE. UU.: media de horas semanales trabajadas – previsión: 34.3, anterior: 34.4.
12:30 GMT – EE. UU.: ingresos medios por hora m/m – previsión: 0.3%, anterior: 0.3%.
12:30 GMT – EE. UU.: tasa de participación laboral – previsión: 61.6%, anterior: 61.6%.
12:30 GMT – EE. UU.: nóminas privadas – previsión: +81k, anterior: +127k.
12:30 GMT – EE. UU.: nóminas públicas – anterior: +35k.
12:30 GMT – EE. UU.: nóminas del sector manufacturero – previsión: +10k, anterior: +16k.
14:00 GMT – EE. UU.: pedidos de fábrica m/m – previsión: 0.2%, anterior: 0.9%.
14:00 GMT – EE. UU.: pedidos de bienes duraderos revisados – previsión: 0.3%, anterior: 0.3%.
14:00 GMT – EE. UU.: pedidos de bienes duraderos subyacentes revisados – previsión: 0.0%, anterior: 0.0%.
Comparecencias de bancos centrales
7:00 GMT – Eurozona: comparecencia de Moulin (BCE).
7:30 GMT – Eurozona: comparecencia de Piero Cipollone (BCE).
11:30 GMT – Eurozona: comparecencia de Boris Vujčić (BCE).
14:00 GMT – EE. UU.: comparecencia de Lorie Logan (Fed).
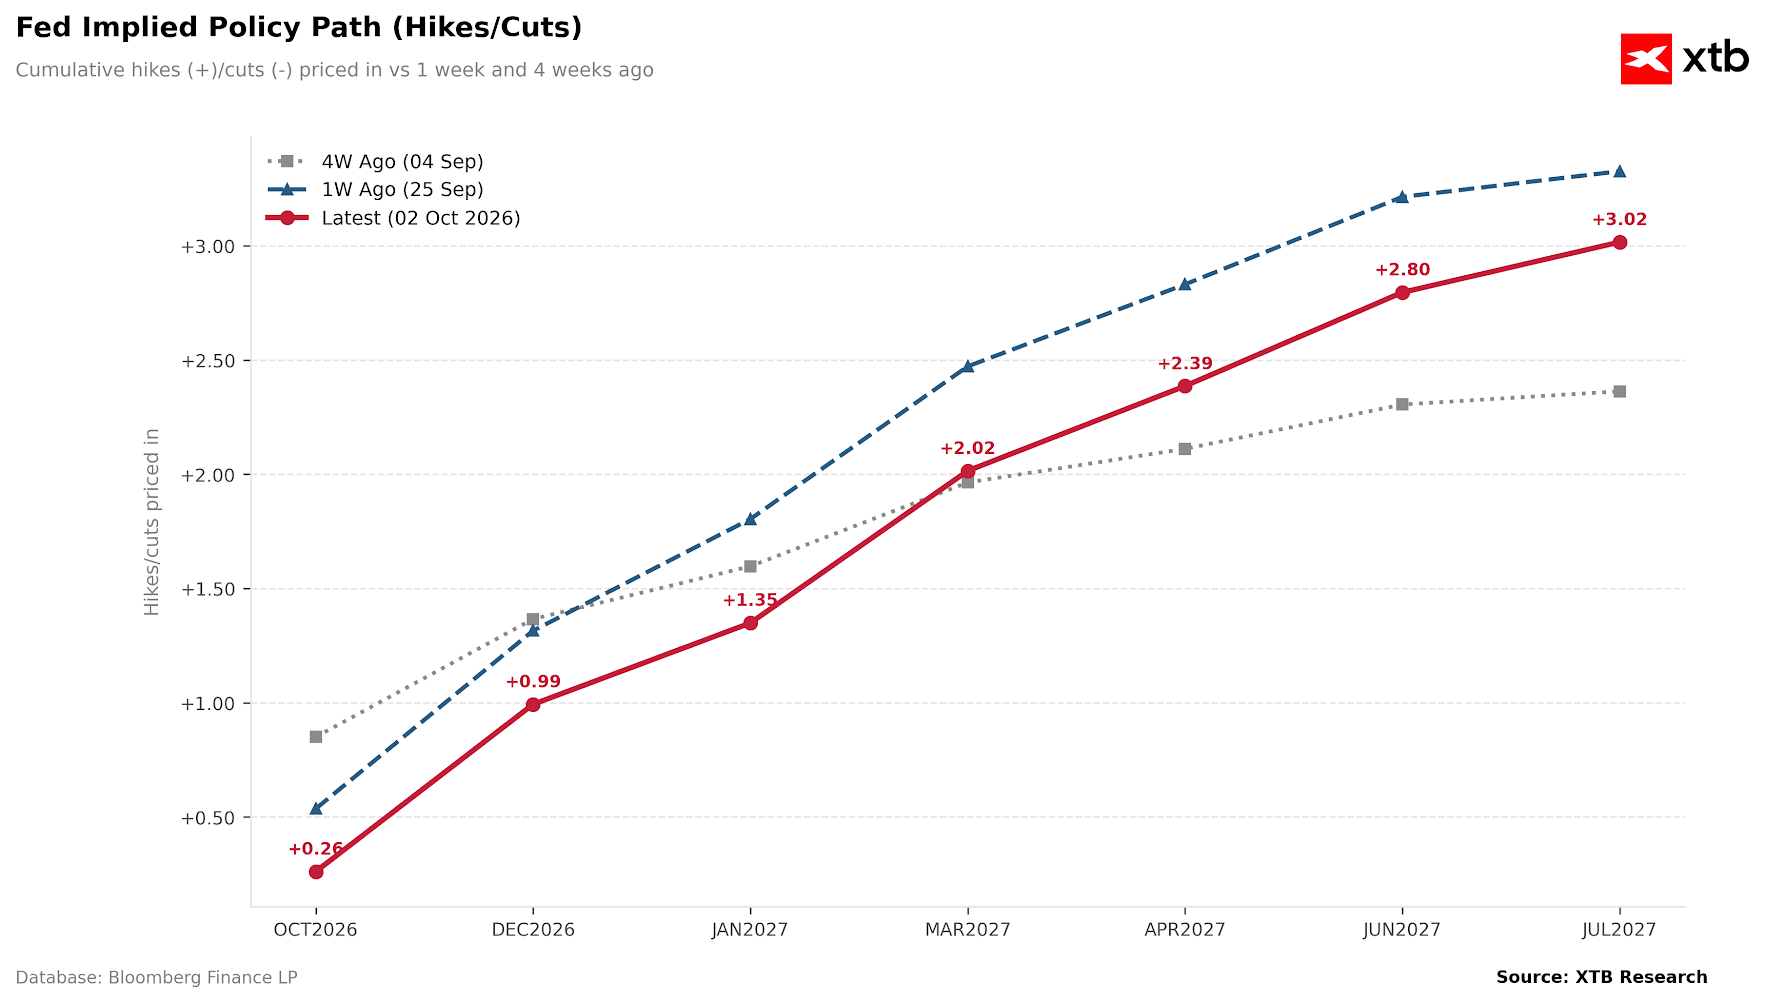
La trayectoria implícita de la política monetaria de la Fed muestra que los mercados han moderado con claridad sus expectativas de nuevas subidas de tipos a lo largo de la última semana, aunque todavía descuentan un endurecimiento adicional en los próximos trimestres. En este momento, el mercado descuenta aproximadamente una subida de 25 pb para diciembre, cerca de dos subidas para marzo de 2027 y algo más de tres para julio. En comparación con la semana anterior, toda la curva se ha desplazado a la baja, lo que indica que los inversores han adoptado una postura más prudente ante un posible endurecimiento agresivo de la Fed. Al mismo tiempo, el tramo más largo de la curva sigue siendo claramente más restrictivo que hace cuatro semanas, reflejo de que los mercados aún prevén presiones inflacionistas persistentes y tipos de interés relativamente elevados durante más tiempo. Por tanto, el informe de NFP de hoy podría determinar si los mercados vuelven a descontar más subidas o si continúan reduciendo sus expectativas sobre el alcance de un endurecimiento adicional.
 Fuente: Bloomberg Finance LP


Estacionalidad de octubre: comienza el trimestre históricamente más fuerte del S&P 500


Cierre de mercado: acciones suben antes del dato de empleo de EE.UU.

¿Puede seguir subiendo la bolsa con tasas en máximos, petróleo volátil y dólar al alza?

Cómo el rendimiento de los bonos afecta al precio del oro
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.