

- El S&P 500 acumula 11.8% en 2026 y permanece cerca de máximos históricos, aunque la mayor parte del mercado mostró debilidad durante septiembre y el avance depende cada vez más de las grandes tecnológicas.
- El bono del Tesoro a 10 años alcanzó 5.33%, mientras el Brent volvió a superar los 100 dólares y el índice dólar cerró en 101.45 puntos, aumentando la presión sobre sectores sensibles a tasas y consumo.
- Las utilidades del S&P 500 continúan creciendo y han permitido reducir su múltiplo de valoración, mientras el reporte de empleo, la Fed y los resultados del tercer trimestre aparecen como los próximos catalizadores.
El S&P 500 cerró septiembre en 7,651.54 puntos con una baja cercana a 0.5% en el mes, aunque terminó el tercer trimestre con un avance de alrededor de 2% y acumula 11.8% en 2026, lo cual lo mantiene muy cerca de su máximo histórico en un periodo en el que el bono del Tesoro a 10 años tocó 5.33%, su nivel más alto desde 2002, la Reserva Federal volvió a subir su tasa por primera vez desde 2023, el Brent regresó por arriba de 100 dólares por barril y el índice dólar cerró en 101.45 puntos, cerca de su nivel más alto del año.
La estabilidad del índice contrasta con el resto del mercado, ya que el Dow Jones perdió 4.3% en septiembre, el Russell 2000 cayó más de 5% en el mes y dentro del propio S&P 500 bajaron 387 de sus 499 empresas con una caída promedio cercana a 6%, de modo que el índice se sostuvo gracias a un grupo reducido de tecnológicas con mucho peso, lo que hace que la posibilidad de que siga subiendo dependa en buena medida de si ese grupo puede seguir cargando al resto.
Tasas, petróleo y dólar subieron al mismo tiempo
El bono a 10 años empezó el año en 4.15% y llegó a 5.33% el 1 de octubre, impulsado por una inflación que no termina de bajar por el encarecimiento de la energía desde que inició el conflicto con Irán en febrero, por la fuerte emisión de deuda del gobierno y por la deuda que colocan las grandes tecnológicas para financiar centros de datos de inteligencia artificial, lo cual aumenta la oferta de bonos y obliga a pagar rendimientos más altos. La Fed subió su tasa en 0.25 puntos el 16 de septiembre para dejarla en un rango de 3.75% a 4.00% y la mediana de sus proyecciones ubica la tasa en 4.1% al cierre del año, lo que implica un aumento adicional antes de diciembre, aunque el índice de precios PCE de agosto se ubicó en 3.4% anual contra 3.7% esperado, lo que redujo en parte las apuestas de otra alza en octubre.
El Brent subió cerca de 14% en septiembre y en los primeros movimientos de octubre ha oscilado entre 97 y 104 dólares con saltos de más de 4% en una sola sesión, tras los reportes de que Estados Unidos envía un tercer grupo de portaaviones a Medio Oriente y los ataques a buques petroleros en el estrecho de Ormuz, mientras que a mediados de septiembre la correlación entre el WTI y el bono a 10 años llegó a 0.96 en una escala donde 1 significa que se mueven exactamente igual, de modo que cada alza del crudo tendía a traducirse en más expectativas de inflación y rendimientos más altos. El índice dólar subió 2.7% en tres semanas hasta 101.45 puntos, muy cerca de su máximo de junio en la zona de 101.80, lo cual reduce el valor en dólares de las ventas que las multinacionales estadounidenses generan en otros países, al tiempo que la confianza del consumidor cayó a su nivel más bajo desde 2014.
Tecnología fue el único sector del S&P 500 que subió en septiembre
De los once fondos sectoriales del S&P 500 solo el de tecnología terminó septiembre en positivo con un alza de 5.08%, mientras que el fondo de semiconductores SMH subió 9.41% y Microsoft cerró su mejor trimestre desde 1991. Los otros diez sectores cayeron entre 0.44% y 7.57%, con materiales en el último lugar, seguido de bienes raíces con 7.25%, financieras con cerca de 7%, consumo discrecional con 6.65%, servicios públicos con 6.61%, consumo básico con 5.15% y energía con 3.85%, aunque energía sigue siendo el mejor sector del año con una ganancia cercana a 39% seguido de tecnología con alrededor de 36%.
Servicios públicos, bienes raíces y consumo básico son sectores que se compran principalmente por sus dividendos y cuando un bono del gobierno paga más de 5% sin riesgo esos dividendos se vuelven menos atractivos, mientras que bienes raíces carga además con mucha deuda que se vuelve más cara de refinanciar y el consumo discrecional resiente que la gasolina y los créditos caros le quiten espacio al gasto de las familias. El peso de cada sector explica por qué el índice casi no se movió, ya que tecnología representa cerca de 38% del S&P 500 y las diez empresas más grandes concentran alrededor de 37% del índice, de modo que un alza de 5% en tecnología aporta cerca de dos puntos porcentuales y alcanza para compensar caídas de 5% a 7% en sectores que juntos pesan mucho menos.
Por qué la caída se ve en el RSP y no en el S&P 500
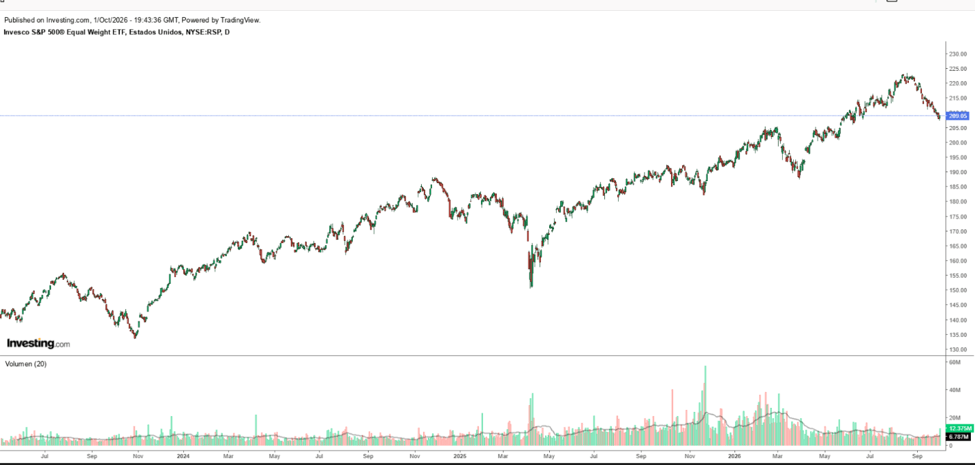
El RSP invierte en las mismas empresas del S&P 500 pero le da a cada una el mismo peso de alrededor de 0.2%, con lo cual Nvidia pesa lo mismo que un banco regional y tecnología pasa de cerca de 38% en el índice tradicional a alrededor de 15% en el RSP, mientras que financieras, industriales, materiales y bienes raíces ganan peso, lo que lo convierte en una mejor medida de cómo le va a la empresa promedio y a los sectores más ligados a la economía real y a las tasas.
En el gráfico el RSP cotiza en 209.05 dólares después de caer alrededor de 6% desde la zona de 223 dólares que alcanzó en agosto, lo que lo regresa a niveles de julio, mientras que el S&P 500 tradicional se mantiene cerca de sus máximos, ya que entre su máximo del 13 de agosto y el 25 de septiembre el índice de igual ponderación cayó 4.9% contra apenas 0.7% del tradicional y se encaminaba a su séptima semana consecutiva a la baja, algo que solo había ocurrido en 2002 y en 2022. Hasta el 26 de agosto el RSP subía 15.95% en el año contra 12.37% del S&P 500, de modo que esa ventaja prácticamente se diluyó en septiembre cuando las tasas superaron 5% y el mercado volvió a concentrarse en las empresas más grandes, mientras que el porcentaje de empresas del índice que cotizan por arriba de su promedio de 200 días bajó a cerca de 48% desde alrededor de 75% en el verano.
La diferencia entre ambos gráficos se explica porque los sectores que más pesan en el RSP son justamente los que más dependen del costo del crédito, del gasto de las familias y del precio de la energía, mientras que en el S&P 500 esos mismos sectores quedan diluidos frente al peso de tecnología, de modo que la brecha entre los dos funciona como un termómetro de qué tanto le están afectando las tasas y el petróleo a la economía fuera del sector tecnológico.
Por qué el S&P 500 no ha caído: las utilidades siguen creciendo
Las empresas del S&P 500 se perfilan para reportar en el tercer trimestre un crecimiento de 29.1% en sus ganancias y de 12.1% en sus ventas, el tercer trimestre consecutivo con utilidades creciendo por arriba de 25%, mientras que las estimaciones subieron 1.3% durante el trimestre cuando lo normal en los últimos cinco años es que bajen alrededor de 2.2%, además de que 72 de las 116 empresas que dieron guía la elevaron, es decir 62% contra un promedio de 41%.
Ese crecimiento está muy concentrado, ya que tecnología reportaría utilidades 63.5% más altas que hace un año con los semiconductores creciendo 126%, comunicaciones crecería 51.3% impulsado sobre todo por Meta y energía 111.4% por el petróleo más caro, en contraste con consumo básico que crecería apenas 2.9%, financieras 3.3% y salud 5.9%. La inversión en inteligencia artificial sostiene esas cifras porque está respaldada por contratos firmados, como muestra Microsoft con compromisos de ingresos pendientes por 678,000 millones de dólares con un alza de 84% anual, mientras que Micron presentó resultados muy por arriba de lo esperado y señaló que todavía no ve cuándo terminará la escasez de memoria.
La valuación del S&P 500 bajó aunque el índice subió
Desde el 30 de junio el S&P 500 subió 2.7% mientras que las utilidades esperadas para los próximos doce meses aumentaron 8.9%, de modo que el múltiplo bajó de 20.4 veces a 19.2 veces, por debajo de su promedio de cinco años de 19.8 y muy cerca del promedio de diez años de 19.0, lo cual significa que el avance vino del crecimiento de las ganancias mientras que lo que el mercado paga por cada dólar de utilidad se redujo. Un múltiplo de 19.2 veces equivale a un rendimiento de las utilidades de alrededor de 5.2%, prácticamente igual al del bono a 10 años, de modo que mientras las tasas sigan en estos niveles el índice tendería a depender casi por completo de que las utilidades sigan creciendo, ya que con una utilidad esperada cercana a 399 dólares por acción a 20 veces el S&P 500 se ubicaría alrededor de 7,980 puntos, a 19 veces cerca de 7,580 y a 18 veces en la zona de 7,180.
El reporte de empleo y lo que podría esperarse en octubre
El siguiente dato que podría mover a las tasas es el reporte de empleo de septiembre que se publica el viernes 2 de octubre, para el cual el consenso espera la creación de alrededor de 90,000 empleos después de los 162,000 de agosto, con el desempleo en 4.1% y un aumento anual de 3.1% en el salario promedio por hora.
Un dato por arriba de 150,000 empleos o salarios creciendo más de 3.1% tendería a reforzar la apuesta de otra alza de la Fed en octubre y a empujar al bono a 10 años de regreso hacia 5.3% o más, lo cual podría presionar todavía más a los sectores que pesan en el RSP, mientras que un dato cercano a 90,000 con desempleo estable dejaría la atención en la decisión de la Fed de octubre y en la temporada de reportes que arranca a mediados de mes con los bancos. Un dato por debajo de 60,000 empleos con el desempleo subiendo a 4.2% podría bajar los rendimientos y favorecer un rebote del RSP, aunque un enfriamiento mucho más fuerte de lo esperado también podría generar dudas sobre las utilidades fuera de tecnología, de modo que el escenario más favorable para el índice sería un empleo moderado con salarios contenidos.
El S&P 500 en el gráfico
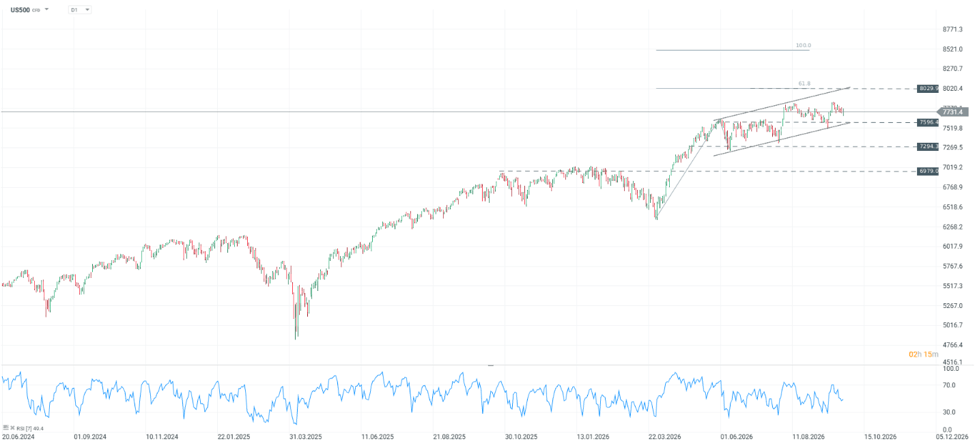
En XTB el S&P 500 cotiza como US500 en 7,731.4 puntos dentro del canal ascendente que viene marcando desde inicios de 2026, con el soporte inmediato en 7,596.4 puntos a una distancia de 1.75% del precio actual, nivel que se encuentra muy cerca de la directriz inferior del canal y que coincide con la zona de 7,580 puntos que equivale a 19 veces las utilidades esperadas, de modo que mientras el precio se mantenga por arriba de ese nivel la estructura de alza tendería a conservarse, mientras que una pérdida de ese soporte con un dato de empleo fuerte y tasas al alza podría llevar al índice a reflejar la debilidad que ya muestra el RSP.
La resistencia más importante en caso de superar los máximos actuales está en 8,029.9 puntos, 3.86% por arriba del precio actual, donde coinciden la expansión de Fibonacci de 61.8% y la directriz superior del canal ascendente, nivel que equivale a un múltiplo de alrededor de 20 veces las utilidades esperadas, lo que exigiría que las estimaciones sigan subiendo con la temporada de reportes o que el bono a 10 años regrese por debajo de 5%. El RSI de 7 periodos se ubica en 49.4, en zona neutral después de haber tocado la zona de 70 en el último impulso hacia máximos, lo cual sugiere que la fuerza de compra se moderó sin llegar a una sobreventa mientras el mercado espera el reporte de empleo, la decisión de la Fed y los resultados del tercer trimestre.
Raúl Ojeda — Analista colaborador de XTB


El euro alcanza su nivel más bajo en más de un año


Dólar hoy en México: dólar sube hacia 18.35 y rompe la tendencia bajista

⛩️Gráfico del día: El Nikkei sigue su propio ritmo


Resumen de la mañana: Repunte del sector tecnológico en Asia tras los resultados de Micron y el debilitamiento del yen
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.