

- CoreWeave acumula una caída de 52,3% desde su máximo de mayo, pero la señal más preocupante está en el crédito: algunas de sus emisiones ofrecen rendimientos cercanos al 15%-16% y las primas de riesgo se han disparado.
- La compañía no muestra por ahora una crisis inmediata de liquidez, pero su deuda creció 41,4% entre el primer y segundo trimestre, mientras el backlog avanzó apenas 4,8%.
- El problema no es la ausencia de demanda por inteligencia artificial, sino cuánto capital debe invertir CoreWeave para atenderla y qué rentabilidad queda para los accionistas después de intereses, infraestructura y depreciación de los chips.
CoreWeave se ha convertido en uno de los principales termómetros del debate sobre la financiación del boom de la inteligencia artificial. La compañía tiene clientes, contratos de largo plazo, más de US$100.000 millones en backlog y una demanda por capacidad de cómputo que continúa siendo elevada. Sin embargo, el mercado está empezando a cuestionar cuánto cuesta financiar todo ese crecimiento.
La acción cerró el 14 de octubre alrededor de US$65,8, frente a un máximo cercano a US$138 alcanzado en mayo. Eso supone una caída aproximada de 52,3% en poco más de cinco meses. El miércoles perdió más de 15% y este jueves llegó a retroceder otro 8,3% durante la sesión antes de moderar parte de las pérdidas. Pero el movimiento de la acción probablemente no sea la señal más importante, el mercado de bonos lleva tiempo exigiendo una prima mucho mayor para financiar a CoreWeave.
Los bonos de CoreWeave están enviando una señal más fuerte que la acción
Una de las emisiones de deuda sin garantía de CoreWeave con vencimiento en 2032, colocada originalmente a la par con un cupón de 9,625%, llegó a negociarse cerca de 79,5 centavos por dólar, elevando su rendimiento aproximadamente hasta 15,1%. En la sesión siguiente recuperó algo de terreno hacia 81 centavos, pero todavía ofrecía cerca de 14,6%. En paralelo, otra emisión con vencimiento en 2031 llegó a mostrar una prima sobre los Treasuries superior a 1.000 puntos básicos.
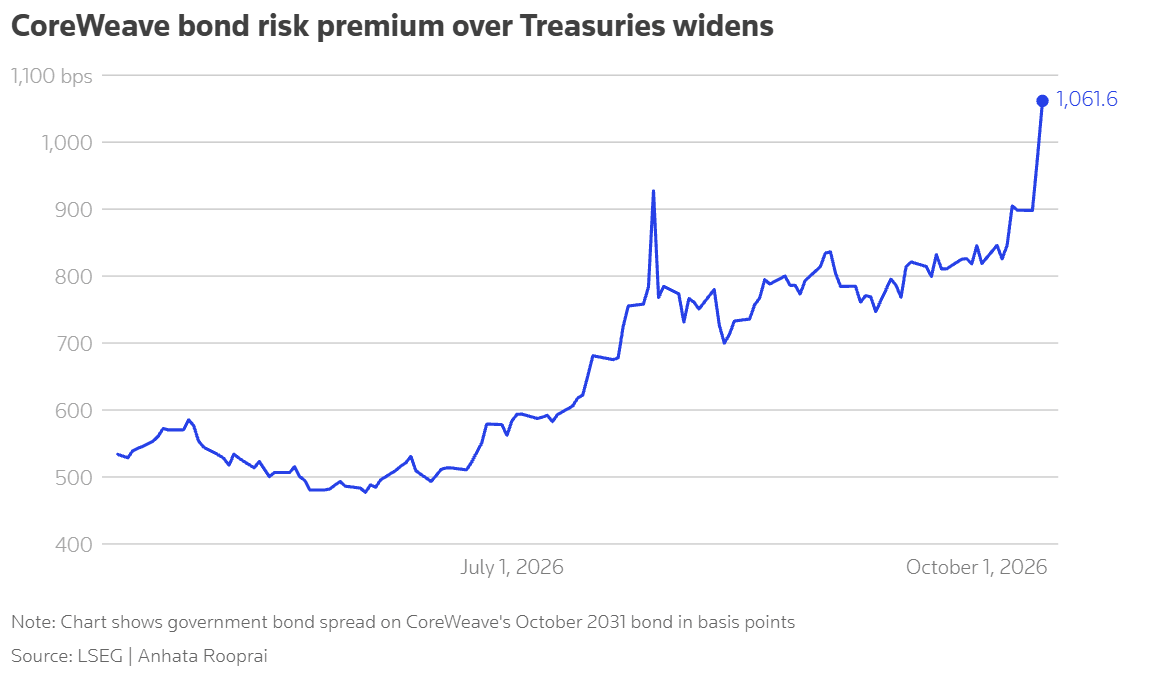
Fuente: Reuters, LSEG.
No significa que CoreWeave vaya a incumplir de manera inminente, significa que el mercado exige una compensación muy elevada por prestar dinero a la compañía. El coste medio de la deuda que CoreWeave reportaba en el segundo trimestre era bastante inferior, alrededor de 8,3%, y la estimación por forma de la compañía se situaba cerca de 7,8%. Pero el mercado secundario está diciendo que financiar hoy determinadas partes de la estructura de capital puede ser considerablemente más caro. Ahí aparece el riesgo de que CoreWeave necesite continuar invirtiendo enormes cantidades de capital precisamente cuando el coste marginal de financiarse está aumentando.
CoreWeave cerró el primer trimestre con aproximadamente US$25.100 millones de deuda principal. Al cierre del segundo trimestre, esa cifra ya alcanzaba US$35.600 millones. En apenas tres meses aumentó 41,4%, durante ese mismo período, el backlog pasó de aproximadamente US$99.400 millones a US$104.200 millones, un avance de solo 4,8%.
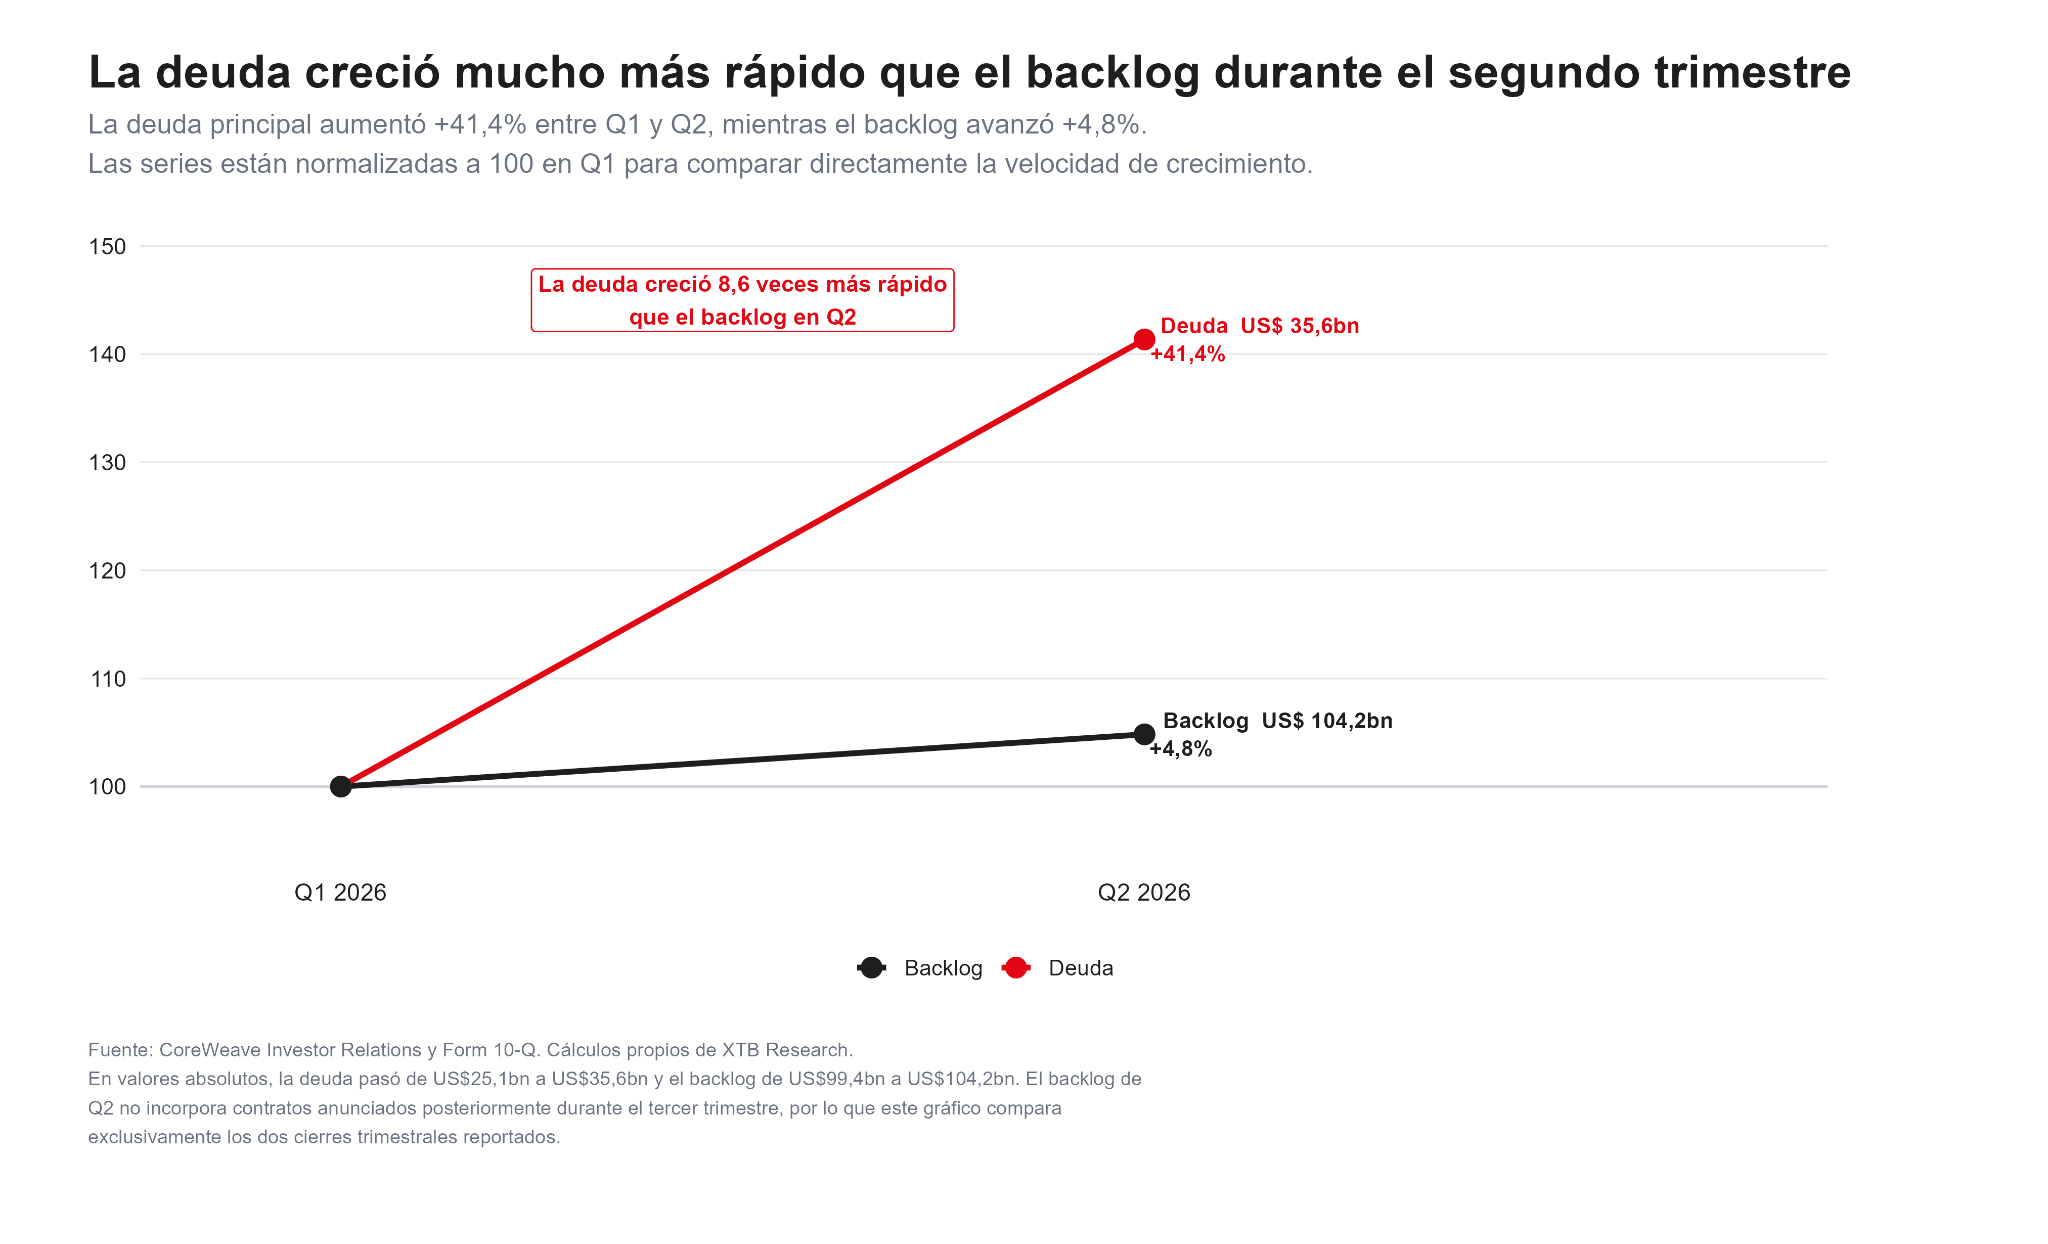
Esto no convierte al backlog en una mala noticia, al contrario, contar con más de US$100.000 millones de ingresos contratados ofrece una visibilidad que muchas compañías en expansión no tienen. El problema es que la deuda está aumentando 8,6 veces más rápido que el backlog en este período concreto, la relación entre deuda y backlog pasó de aproximadamente 0,25 veces en el primer trimestre a 0,34 veces en el segundo. Además, backlog no equivale a caja disponible hoy. Para convertir esos contratos en ingresos CoreWeave primero necesita construir centros de datos, comprar GPUs, contratar energía, instalar infraestructura de red y financiar toda esa capacidad antes de cobrar buena parte de los flujos futuros. Ahí es donde el modelo se vuelve especialmente sensible al coste del capital.
CoreWeave genera caja, pero invierte mucho más rápido
Durante el primer semestre de 2026, CoreWeave generó aproximadamente US$3.700 millones de flujo operativo. En ese mismo período utilizó cerca de US$14.900 millones en actividades de inversión, la diferencia entre ambos alcanzó aproximadamente US$11.200 millones.
¿De dónde salió el dinero para sostener esa expansión? Principalmente de nuevas fuentes de capital: las actividades de financiación aportaron alrededor de US$14.000 millones durante el semestre.
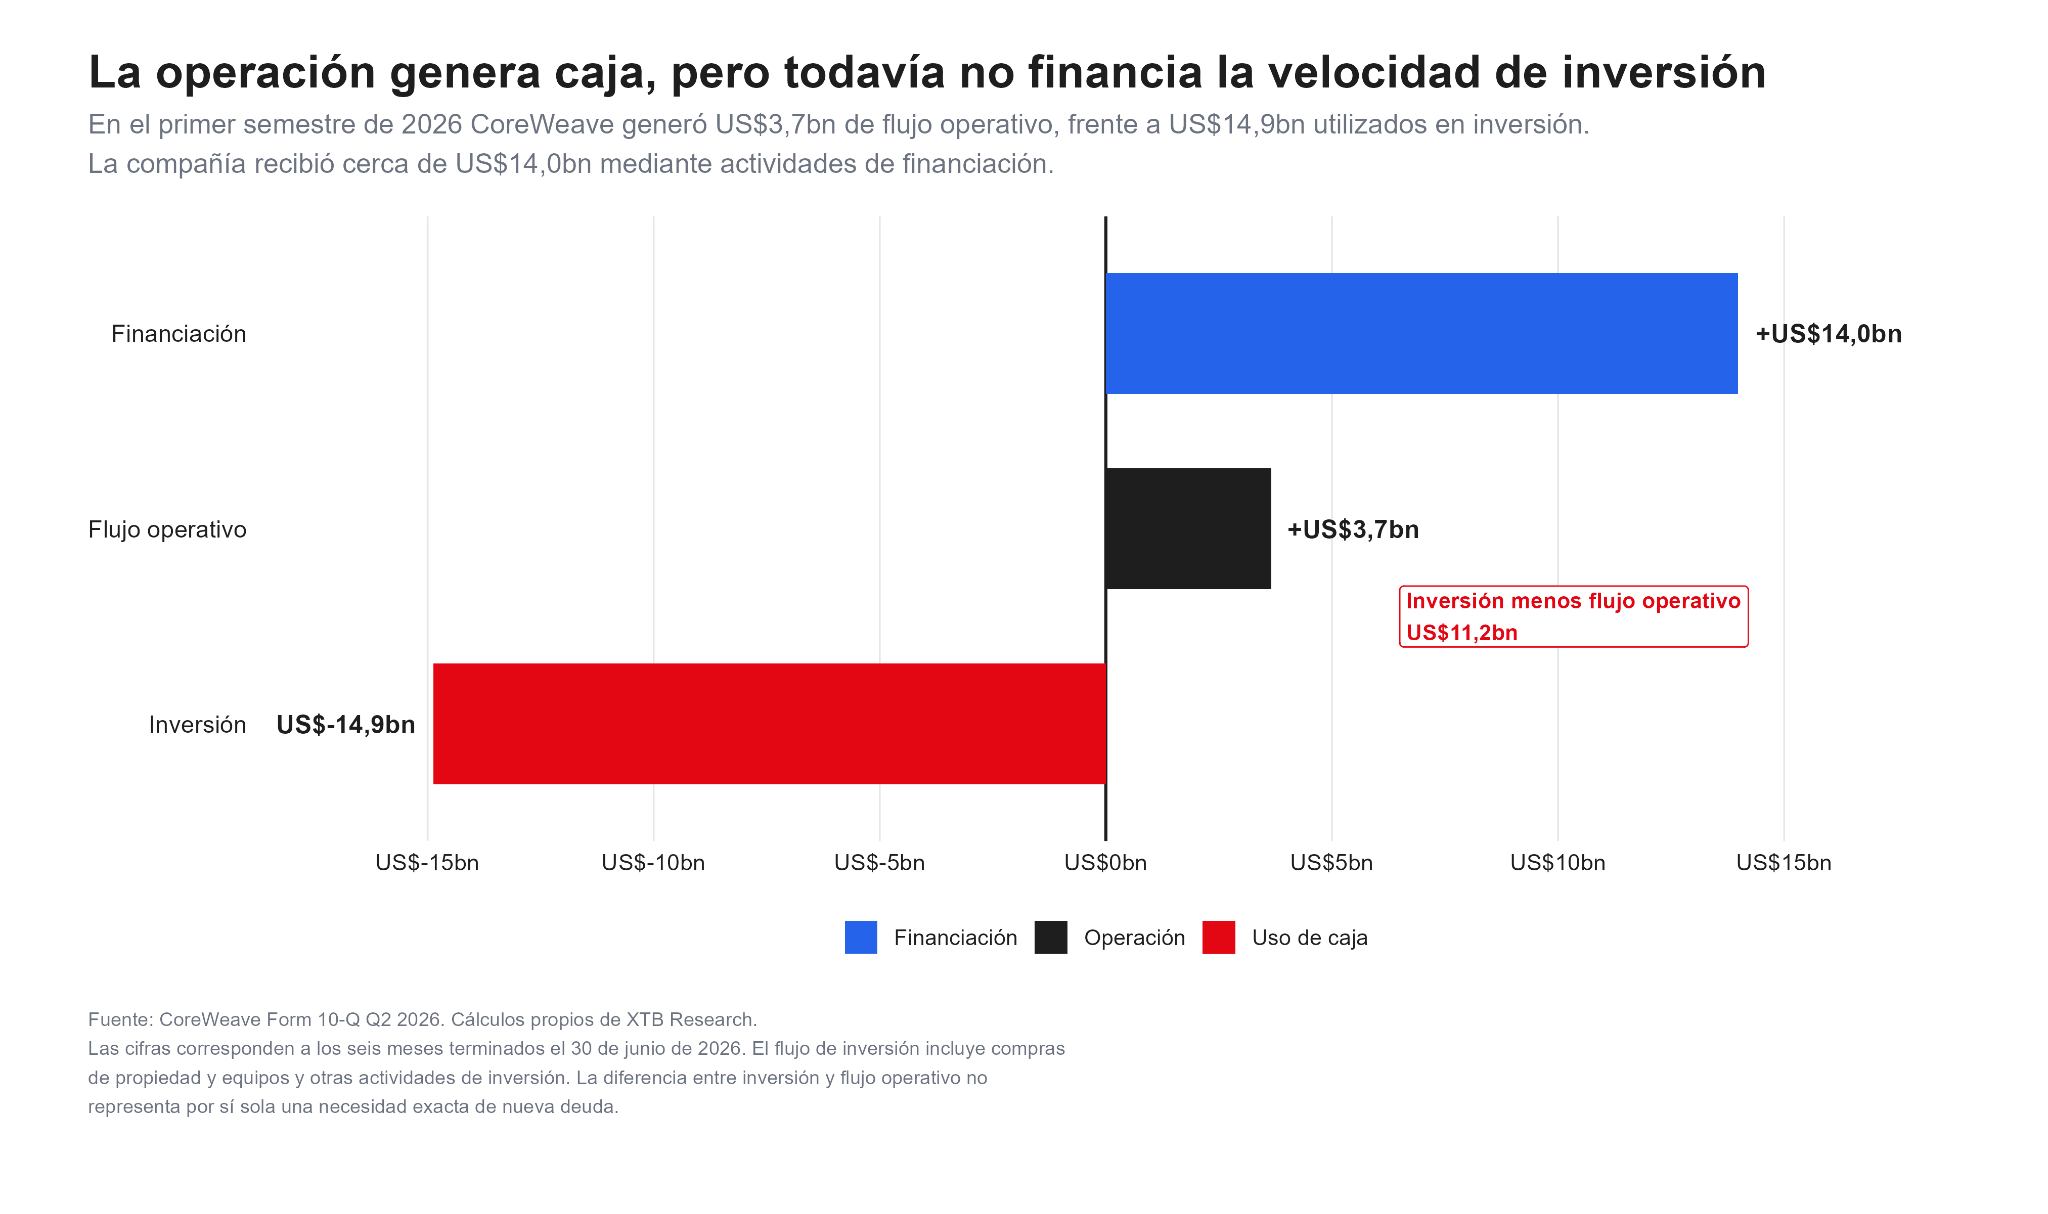
Este es probablemente el punto central de toda la historia, el negocio operativo está generando efectivo, pero todavía no genera suficiente para financiar internamente la velocidad de crecimiento. Mientras los mercados de capital permanezcan abiertos y los proyectos ofrezcan retornos superiores al coste de financiación, eso puede funcionar. La vulnerabilidad aparece cuando el mercado comienza a exigir 10%, 12% o 15% para prestar dinero. Porque un proyecto puede tener una demanda extraordinaria y aun así destruir valor si el retorno obtenido sobre la inversión termina siendo inferior al coste necesario para financiarla.
El segundo trimestre deja clara esa tensión, en que CoreWeave registró aproximadamente US$2.580 millones de ingresos y un EBITDA ajustado cercano a US$1.510 millones. Sin embargo, el gasto financiero neto alcanzó aproximadamente US$640 millones, es decir, los intereses representaron alrededor del 42,4% del EBITDA ajustado del trimestre y cerca del 24,9% de los ingresos. La compañía terminó registrando una pérdida neta aproximada de US$626 millones. Por eso, el mercado está dejando de preguntarse únicamente cuánto crecerán los ingresos y está comenzando a preguntarse cuánto de ese crecimiento llegará finalmente al accionista.
¿Hay riesgo inmediato de liquidez?
Los números no apuntan, por sí solos, a una crisis inmediata, dado que al cierre de junio, CoreWeave reportaba aproximadamente US$15.600 millones de liquidez, frente a unos US$15.000 millones de vencimientos de principal acumulados entre el resto de 2026 y 2028.
A primera vista, la cobertura parece suficiente: alrededor de 1,04 veces, pero existe un detalle importante. Aproximadamente 64% de esa liquidez corresponde a capacidad disponible en líneas de financiación. La caja era de unos US$5.520 millones, por lo que el efectivo por sí solo cubriría aproximadamente el 37% de esos vencimientos.
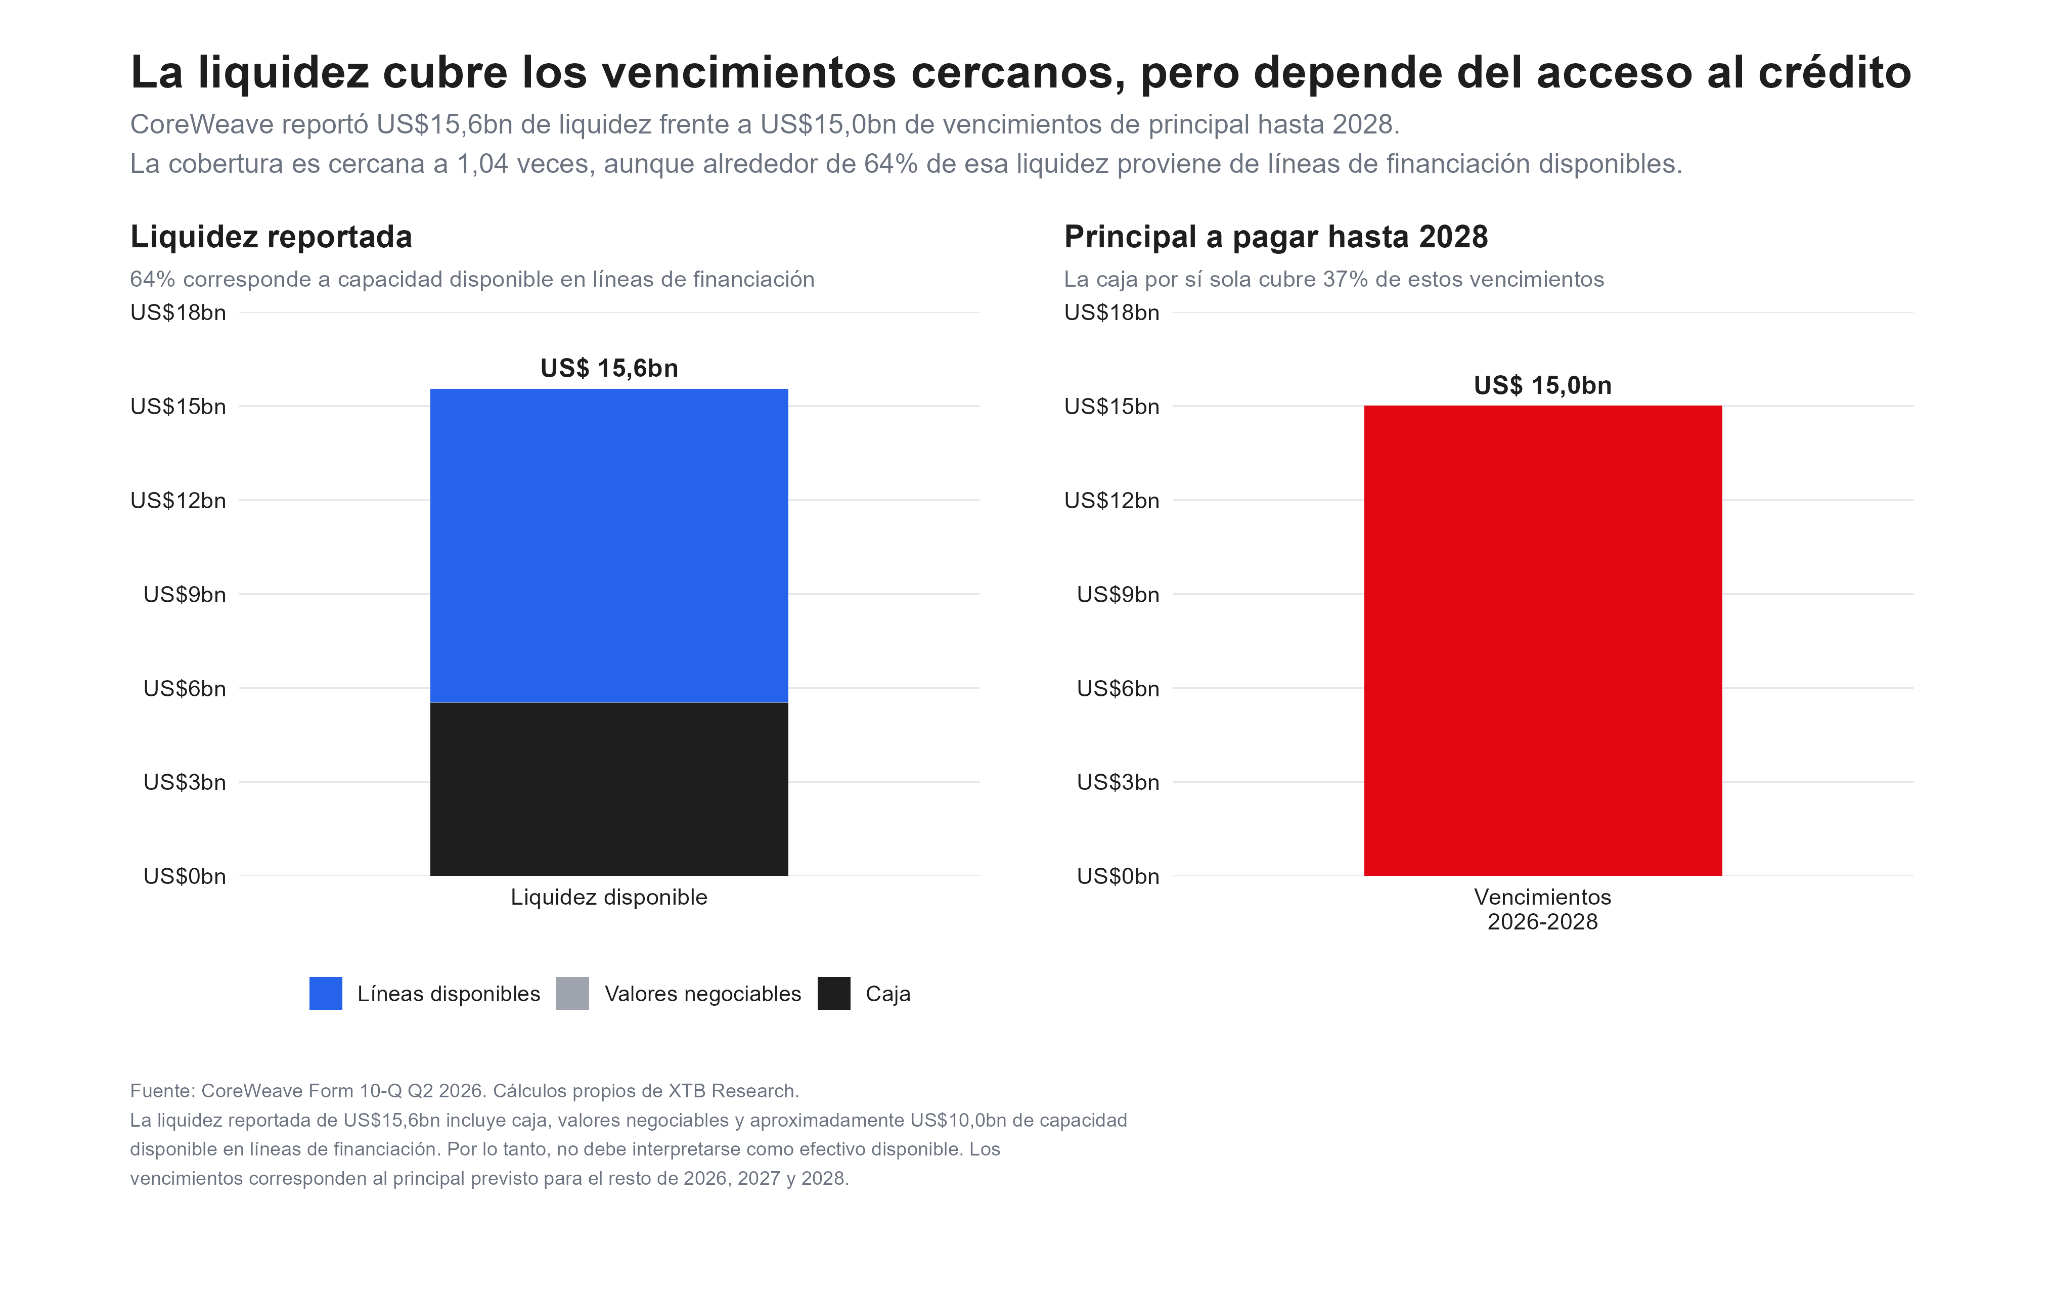
Por tanto, la pregunta es sobre cuánto de esa liquidez depende precisamente de que los mercados continúen dispuestos a prestarle dinero. Ese factor adquiere más importancia cuando los bonos existentes están cotizando con fuertes descuentos.
CoreWeave ha demostrado que puede conseguir financiación considerablemente más barata cuando existen contratos de alta calidad respaldando directamente el proyecto. Un ejemplo es el préstamo de US$8.500 millones respaldado por un contrato con Meta, cuya estructura obtuvo grado de inversión. El margen de esa operación sobre SOFR fue mucho menor que el de otras financiaciones de CoreWeave.
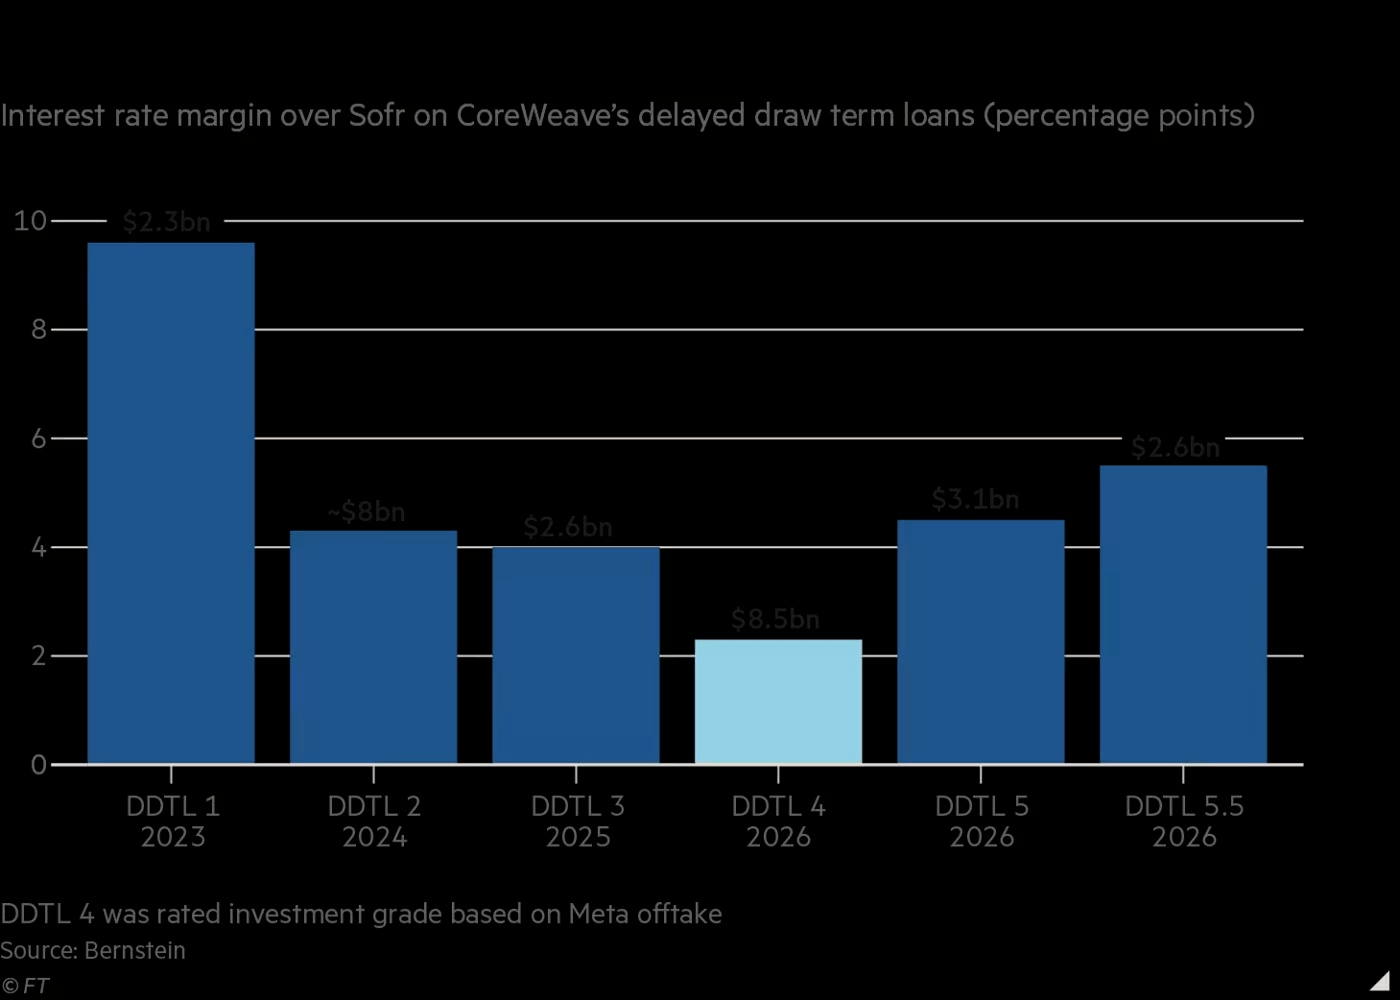
Fuente: Financial Times, Bernstein.
Las primeras estructuras llegaron a pagar márgenes muy elevados, pero el acuerdo respaldado por Meta logró reducirlos de manera considerable. Posteriormente, otras operaciones volvieron a mostrar márgenes más altos. Esto revela que la calidad del cliente detrás de cada contrato importa casi tanto como el propio hardware. Un centro de datos respaldado por un contrato de largo plazo con Meta o Microsoft puede acceder a condiciones completamente diferentes a uno cuya fuente de ingresos dependa de una empresa de IA todavía deficitaria. Por eso, el objetivo de CoreWeave de ampliar el acceso a aseguradoras y obtener más financiación con grado de inversión podría convertirse en uno de los factores más importantes para la acción.
El backlog es enorme, pero también existe concentración
Los tres mayores clientes representaron aproximadamente 72% de los ingresos del segundo trimestre. Esa concentración puede resultar positiva cuando esos clientes cuentan con balances sólidos y contratos de largo plazo, pero también significa que cualquier cambio en sus planes de inversión, renegociación futura o decisión de desarrollar capacidad propia puede alterar significativamente la economía del negocio. Además, la exposición financiera es mayor que los US$35.600 millones de deuda principal.
Al incorporar aproximadamente US$16.500 millones de pasivos por arrendamientos, deuda y leases registrados alcanzaban alrededor de US$52.100 millones. CoreWeave también mantiene importantes compromisos de arrendamientos que todavía no habían comenzado al cierre de junio. Esto no significa que todos esos compromisos sean deuda exigible hoy, pero sí demuestra la intensidad de capital del modelo.
¿Está CoreWeave anticipando un problema mayor para la IA?
No necesariamente, ya que la experiencia histórica muestra que una tecnología puede transformar realmente la economía y, al mismo tiempo, generar exceso de inversión o retornos decepcionantes para determinados proveedores. Durante el auge de las telecomunicaciones de finales de los noventa, la demanda de servicios continuó creciendo incluso mientras el sector había construido demasiada capacidad y las acciones posteriormente se desplomaron. Por eso, la pregunta correcta probablemente no sea si la demanda de IA es real. Lo es, la pregunta es quién puede financiar la infraestructura necesaria a un coste suficientemente bajo como para obtener retornos atractivos después de intereses, depreciación y nuevas inversiones.
En ese sentido, CoreWeave es particularmente sensible porque su modelo depende mucho más del capital externo que el de gigantes como Microsoft, Alphabet, Amazon o Meta, que pueden financiar buena parte de sus inversiones con flujos provenientes de negocios ya consolidados.
Entonces, ¿qué está alertando realmente la deuda?
El mercado de crédito no está diciendo necesariamente que CoreWeave vaya a quedarse sin dinero mañana. Está transmitiendo una señal más sutil: El margen de error se está reduciendo. CoreWeave necesita que el backlog se transforme en caja, que los centros de datos alcancen una utilización suficientemente alta, que los contratos duren lo suficiente para amortizar la infraestructura y que pueda seguir refinanciando o levantando capital a tasas razonables. Si consigue ampliar la financiación respaldada por clientes de alta calidad y reducir su coste medio de capital, la enorme cartera de contratos podría convertirse en una ventaja decisiva. Si, en cambio, el rendimiento exigido por los acreedores permanece cerca del 15%, mientras la deuda y las inversiones continúan creciendo más rápido que la generación interna de caja, el mercado podría seguir cuestionando cuánto valor queda finalmente para el accionista.
Eso explica por qué los bonos de CoreWeave probablemente merezcan hoy tanta atención como su acción. La caída de más del 50% no parece estar diciendo que la demanda de inteligencia artificial desapareció. Está diciendo que el mercado empezó a poner precio al coste de financiarla.



Cierre de mercado: Nasdaq cae mientras Dow Jones y Russell 2000 destacan

Nasdaq 100 cotiza bajo su media de 50 y Russell 2000 pierde la de 200: Qué pasó a 1 semana, 1 mes y 3 meses

¿Por qué repuntan el oro y los bonos pese a una inflación más alta en EE.UU.?

Resumen diario 📈 Metales preciosos e índices bursátiles rebotan ante la caída de los rendimientos del Tesoro
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.