


-
El azúcar cotiza cerca de 21 centavos por libra, después de superar las resistencias de 19,80 y 20,18, y comienza a consolidarse en un rango cada vez más estrecho.
-
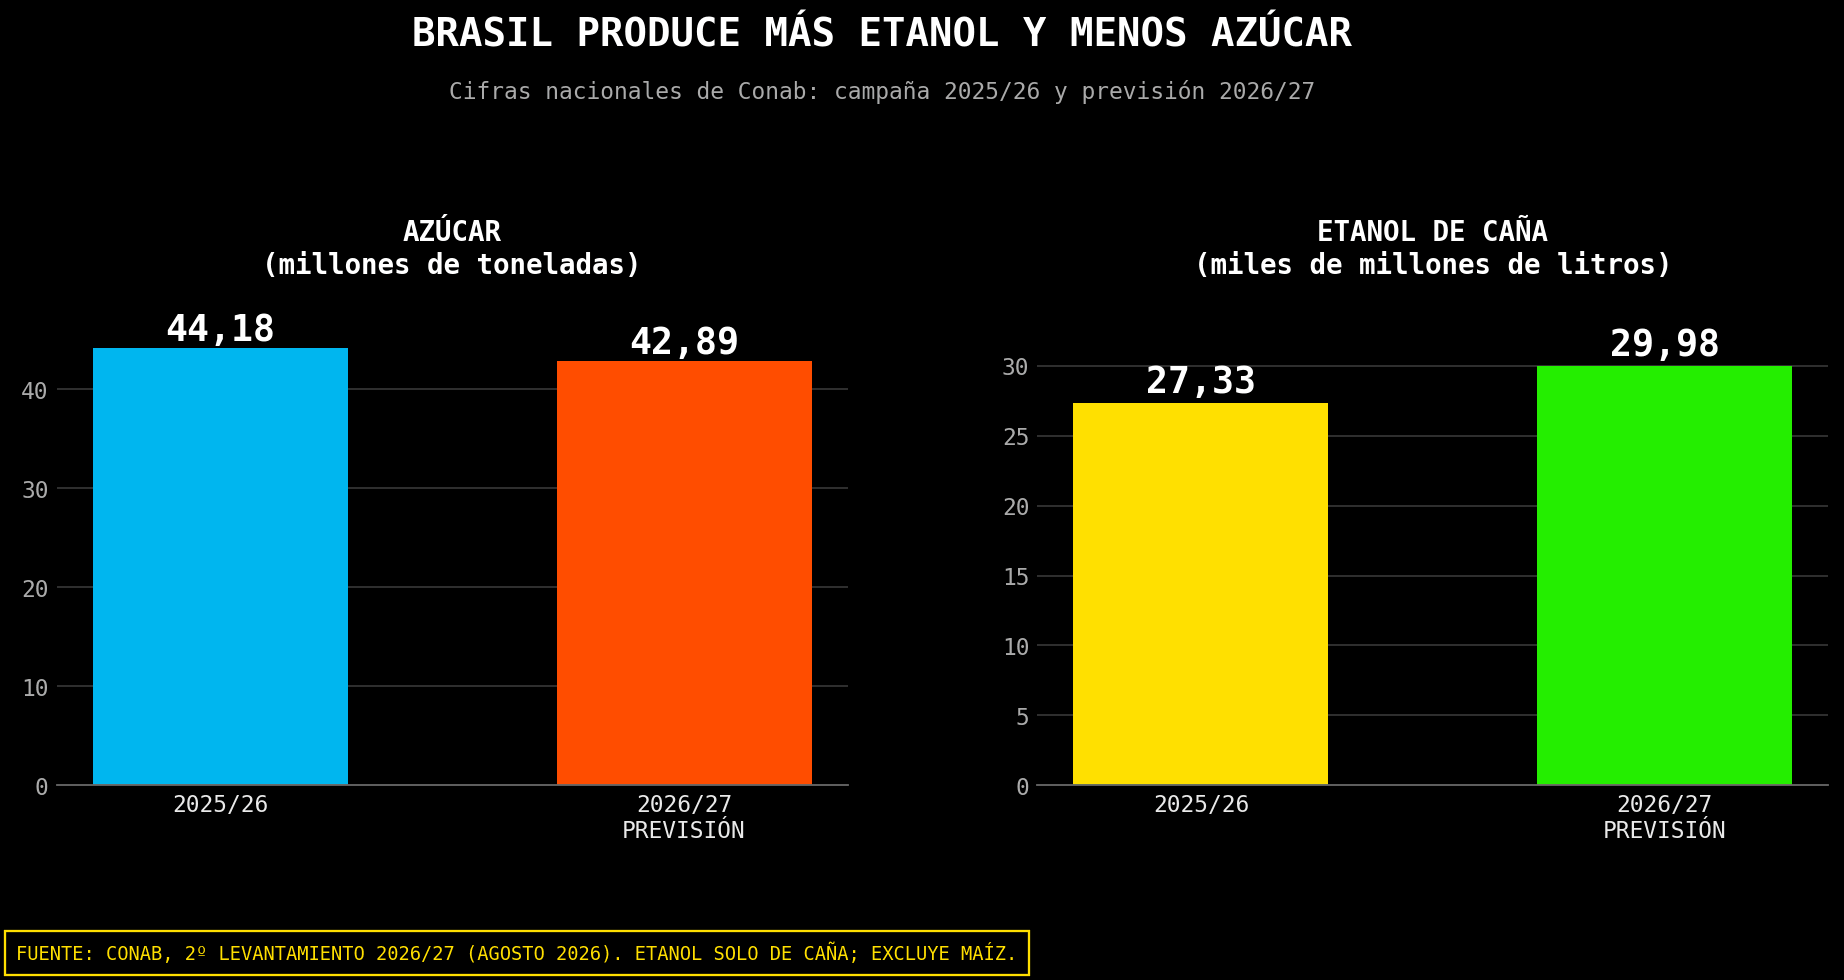
Brasil prevé reducir su producción de azúcar de 44,18 a 42,89 millones de toneladas, mientras aumenta la producción de etanol y persisten riesgos de oferta en India, Tailandia y Europa.
-
El análisis técnico mantiene una tendencia alcista, con una resistencia clave en 21,24 centavos y un soporte en 20 centavos, niveles que definirán la próxima ruptura.

-
El azúcar cotiza cerca de 21 centavos por libra, después de superar las resistencias de 19,80 y 20,18, y comienza a consolidarse en un rango cada vez más estrecho.
-
Brasil prevé reducir su producción de azúcar de 44,18 a 42,89 millones de toneladas, mientras aumenta la producción de etanol y persisten riesgos de oferta en India, Tailandia y Europa.
-
El análisis técnico mantiene una tendencia alcista, con una resistencia clave en 21,24 centavos y un soporte en 20 centavos, niveles que definirán la próxima ruptura.
El azúcar ha pasado de romper resistencias a hacer algo menos vistoso, aunque ahora mismo quizá más útil para entender el mercado: lleva varios días moviéndose dentro de un rango cada vez más estrecho. Después de una subida tan fuerte, ¿está descansando antes de continuar o se está quedando sin compradores?
En el análisis anterior seguíamos la ruptura de los máximos del 10 de septiembre, situados en 19,80 centavos por libra, y de la resistencia más amplia de 20,18. El precio avanzó con rapidez y llegó a la zona de 21 centavos. Ahora se mantiene cerca de niveles que no veíamos desde 2024, pero ha dejado de progresar al ritmo de aquellas primeras sesiones. El 15 de octubre, la referencia de azúcar bruto se situaba alrededor de 21,14 centavos; durante la sesión del viernes retrocedía hacia 20,76. Son movimientos apreciables dentro de una estructura que, de momento, sigue siendo alcista.
Brasil: la producción de azúcar cae mientras aumenta la de etanol
Para entender por qué el mercado llegó hasta aquí conviene mirar primero a Brasil. Ahí se decide qué parte de la caña destinan a fabricar azúcar y qué parte a producir etanol. La decisión responde a los precios de ambos productos, aunque este año el tiempo está interviniendo más de lo habitual. Las lluvias intensas en el centro y sur del país han retrasado la cosecha y reducido la concentración de azúcar de parte de la caña. Incluso cuando vender azúcar resulta más atractivo, esa materia prima húmeda puede acabar destinándose a etanol. Reuters recogía a finales de septiembre estimaciones que situaban la producción de azúcar de esa región por debajo de los 40 millones de toneladas previstos al comenzar la campaña.
La previsión oficial brasileña ilustra bien el problema. Conab espera para 2026/27 una cosecha de caña mayor que la anterior, de unos 705 millones de toneladas. Sin embargo, calcula que la producción de azúcar disminuirá desde 44,18 hasta 42,89 millones de toneladas. El etanol obtenido de caña seguiría el camino contrario: subiría desde 27,33 hasta 29,98 miles de millones de litros. Más caña en el campo no garantiza más azúcar para exportar si cambia la cantidad que acaba en cada proceso industrial. Son previsiones publicadas en agosto y, por tanto, habrá que contrastarlas con los datos efectivos de molienda.
El petróleo añade otro incentivo. Cuando sube, el etanol puede resultar más valioso como combustible y competir con el azúcar por la misma caña. Aun así, sería precipitado convertir cada subida del crudo en una previsión automática para el azúcar. El estado de la cosecha, los costes de las plantas y la posibilidad de cambiar su producción cuentan mucho. Precisamente por eso el mercado sigue con atención las lluvias brasileñas: un periodo más seco facilitaría la recolección y podría permitir que los ingenios aumentasen la producción de azúcar. Ese sería uno de los factores capaces de frenar los precios actuales.
India, Tailandia y Europa: los riesgos para la oferta mundial de azúcar
India plantea otra pregunta. Si dispone de menos caña de la esperada, ¿cuánto azúcar quedará para su mercado interior y cuánto podrá enviar al exterior? La falta de lluvias en Maharashtra y Karnataka ha empeorado las perspectivas agrícolas. El país también utiliza caña y melazas para fabricar etanol. Según informaciones recogidas por Reuters, las autoridades han estudiado limitar ese uso para aumentar la oferta de azúcar. La cantidad que se desviaba hacia combustible rondó los tres millones de toneladas en la campaña anterior, un volumen suficiente para influir en el balance indio. Habrá que seguir las decisiones efectivas del Gobierno y la cosecha, porque una medida que libere más azúcar para consumo interno también podría aliviar parte de la presión sobre los precios.
Tailandia y la Unión Europea completan el cuadro de oferta. La FAO atribuyó parte de la subida de septiembre a las perspectivas de una menor producción tailandesa, al descenso de la superficie de remolacha azucarera europea y a las lluvias que dificultaron la recolección brasileña. También señaló la preocupación por el efecto de unas precipitaciones inferiores a lo normal en India. No todos esos riesgos acabarán convirtiéndose en pérdidas de producción del mismo tamaño, pero han coincidido en un momento en que los compradores prestan mucha más atención a la disponibilidad futura.
El índice de precios del azúcar de la FAO registra tres meses consecutivos de subidas
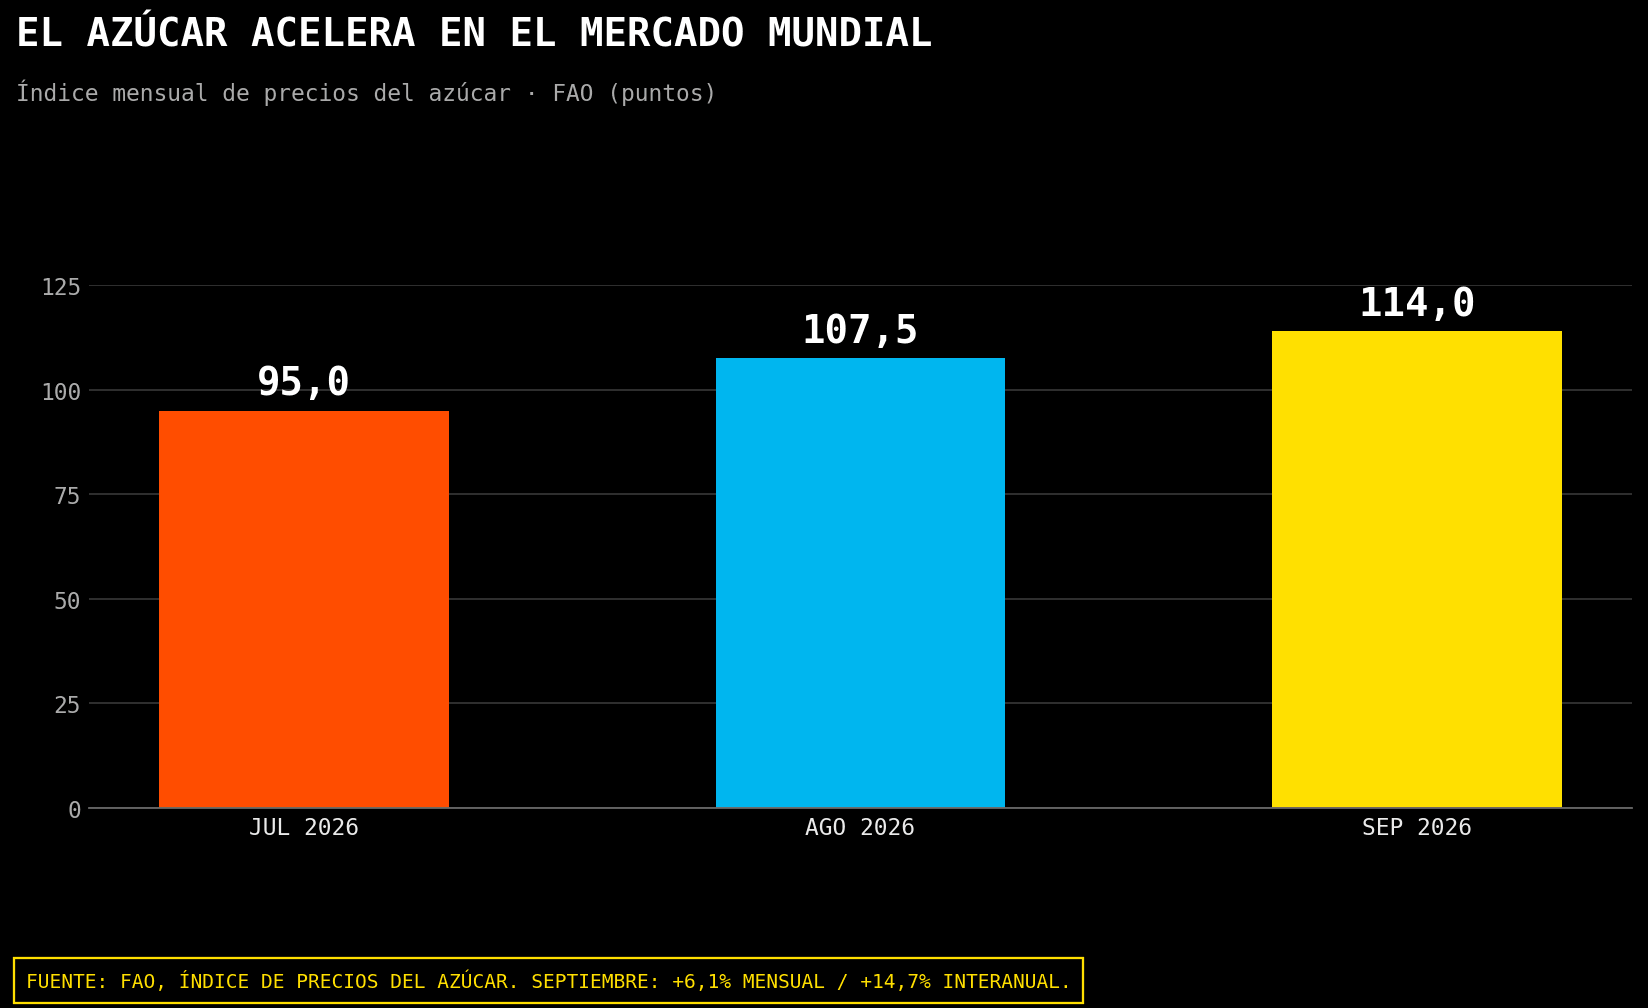
El cambio ya se aprecia en un indicador que mira más allá de una sola sesión bursátil. El índice de precios del azúcar de la FAO alcanzó 114 puntos en septiembre, un 6,1% más que en agosto y un 14,7% por encima del nivel de un año antes. Fue su tercer aumento mensual consecutivo. El dato recoge cotizaciones internacionales durante septiembre; no debe confundirse con el precio intradía del contrato que estamos analizando en octubre.
Existe, por supuesto, una respuesta de la oferta a los precios altos. Si el azúcar continúa pagando mejor que el etanol y el tiempo permite moler con normalidad, los ingenios brasileños tendrán motivos para fabricar más. India podría reservar más caña para azúcar. También puede cambiar el comportamiento de los compradores, que adelanten adquisiciones por temor a nuevas subidas y luego reduzcan sus pedidos cuando hayan repuesto existencias. El mercado está intentando poner precio a una cosecha cuya parte decisiva todavía se está definiendo.
Análisis técnico del azúcar
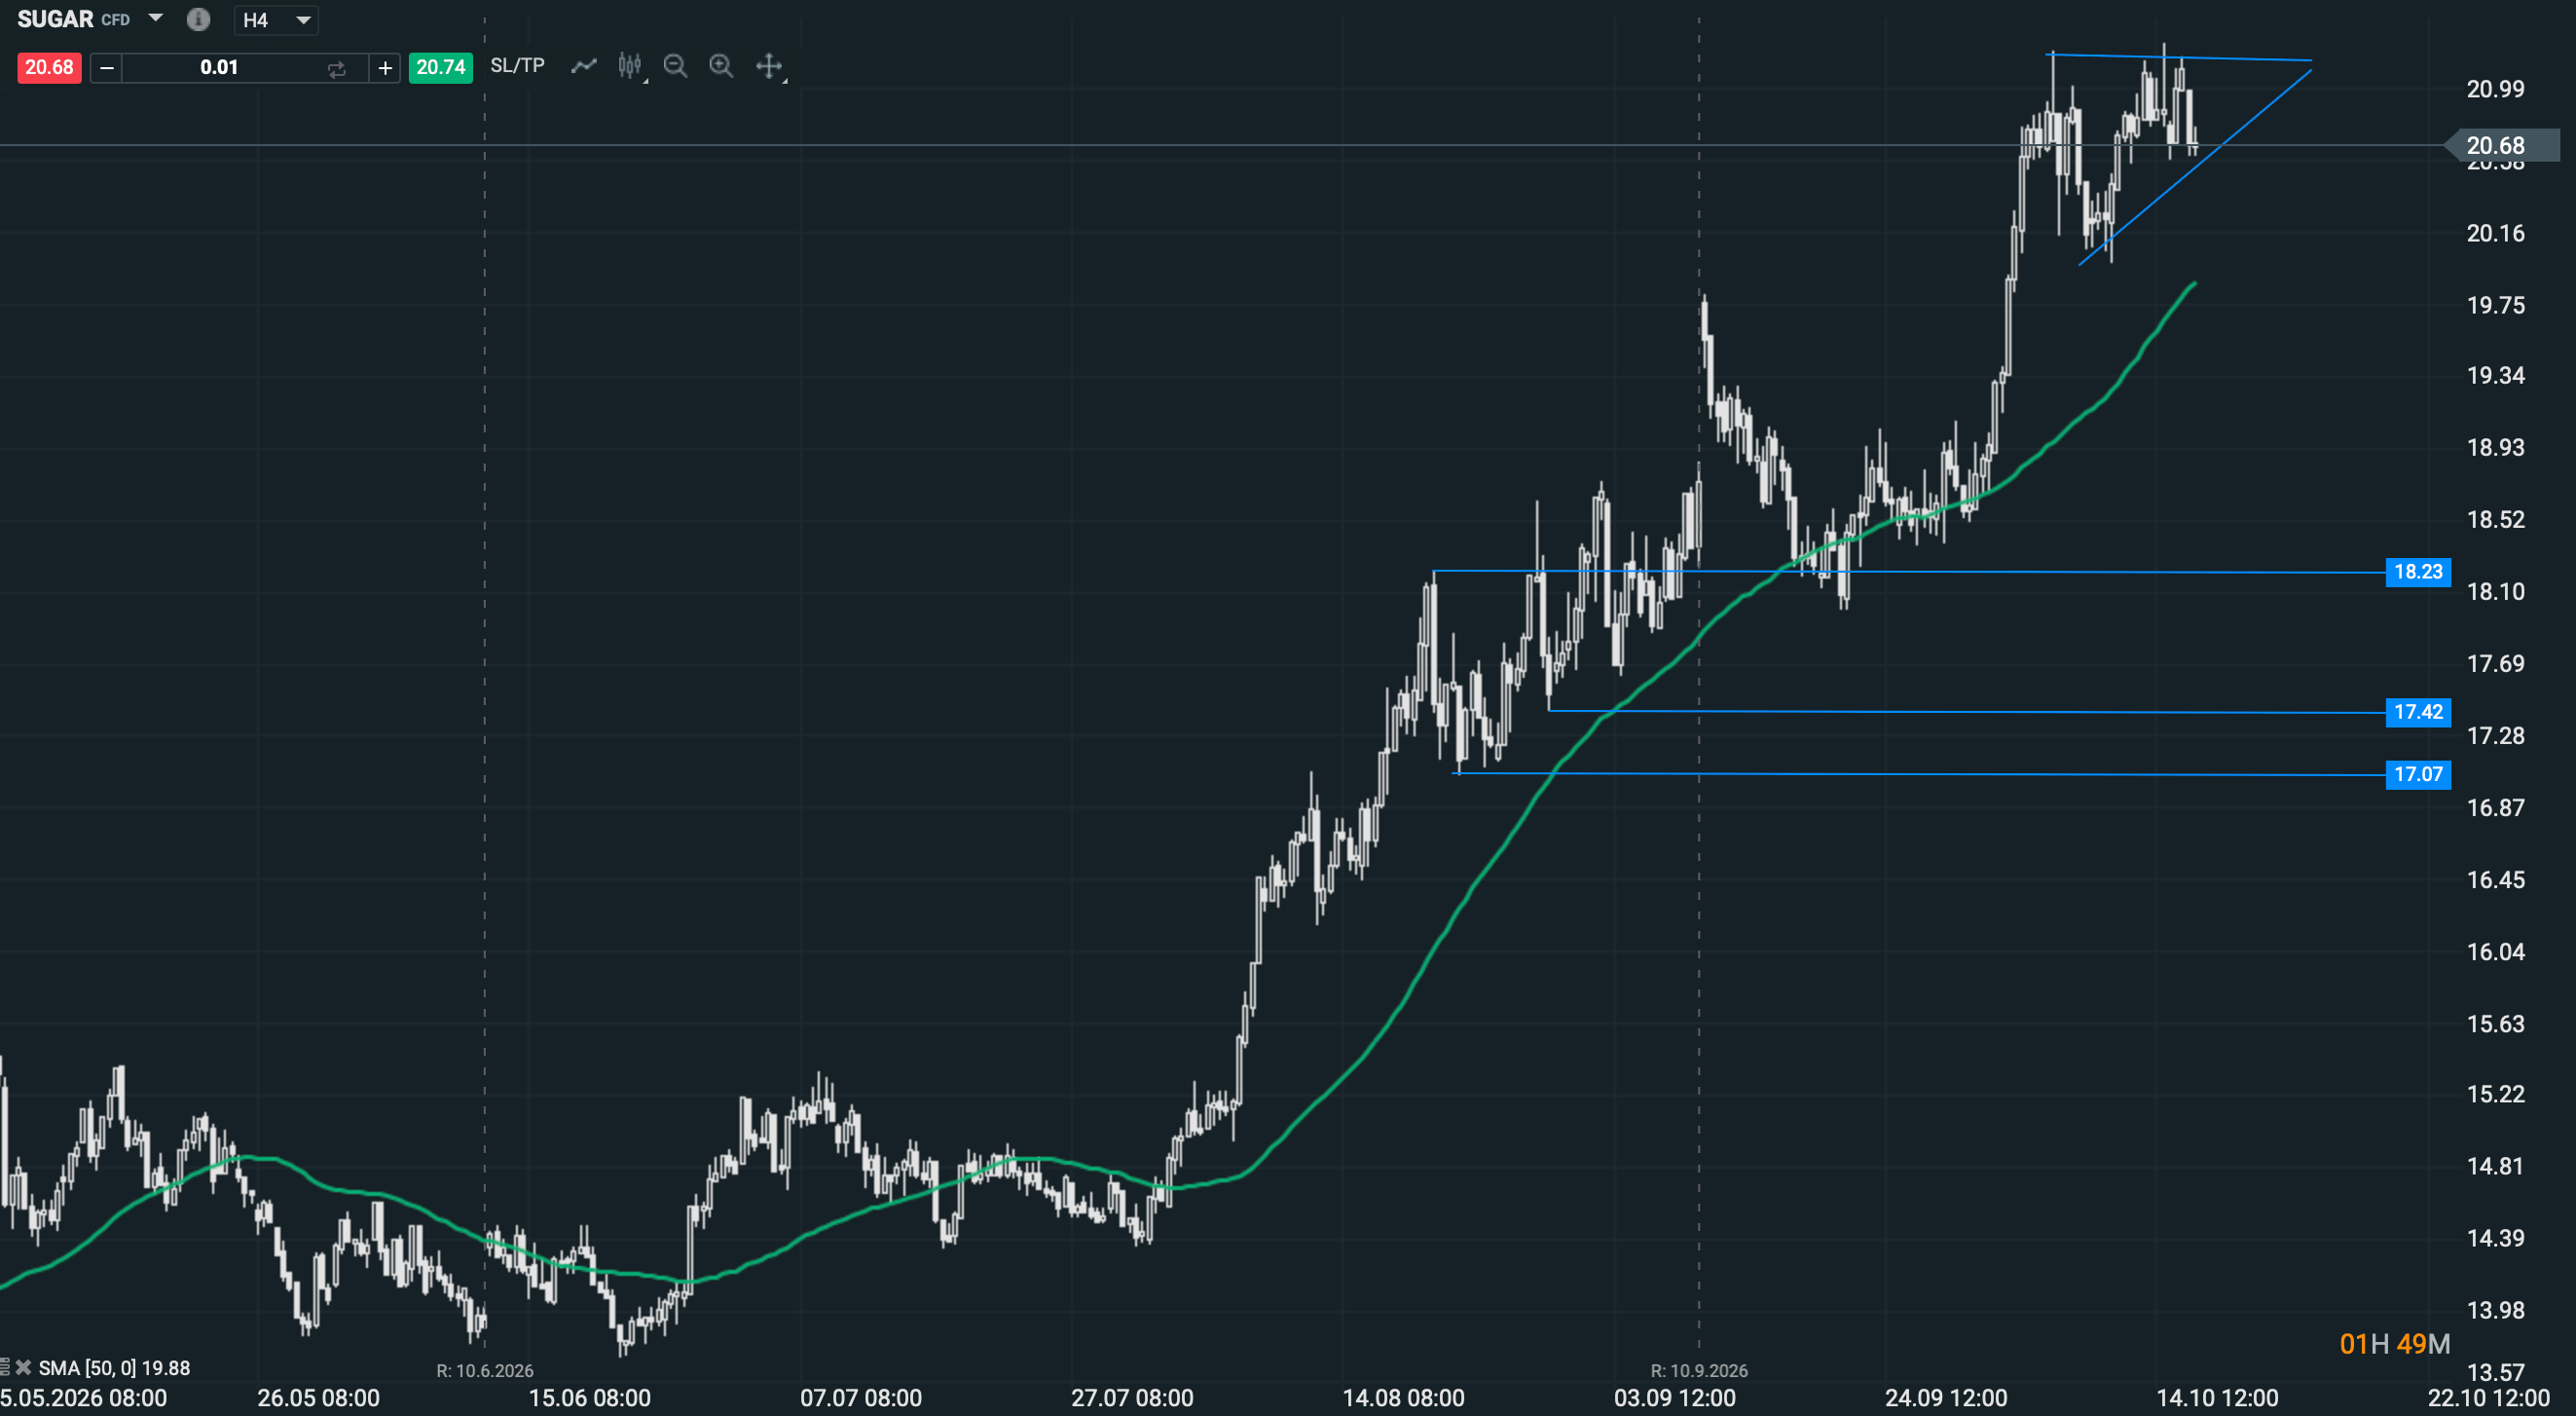
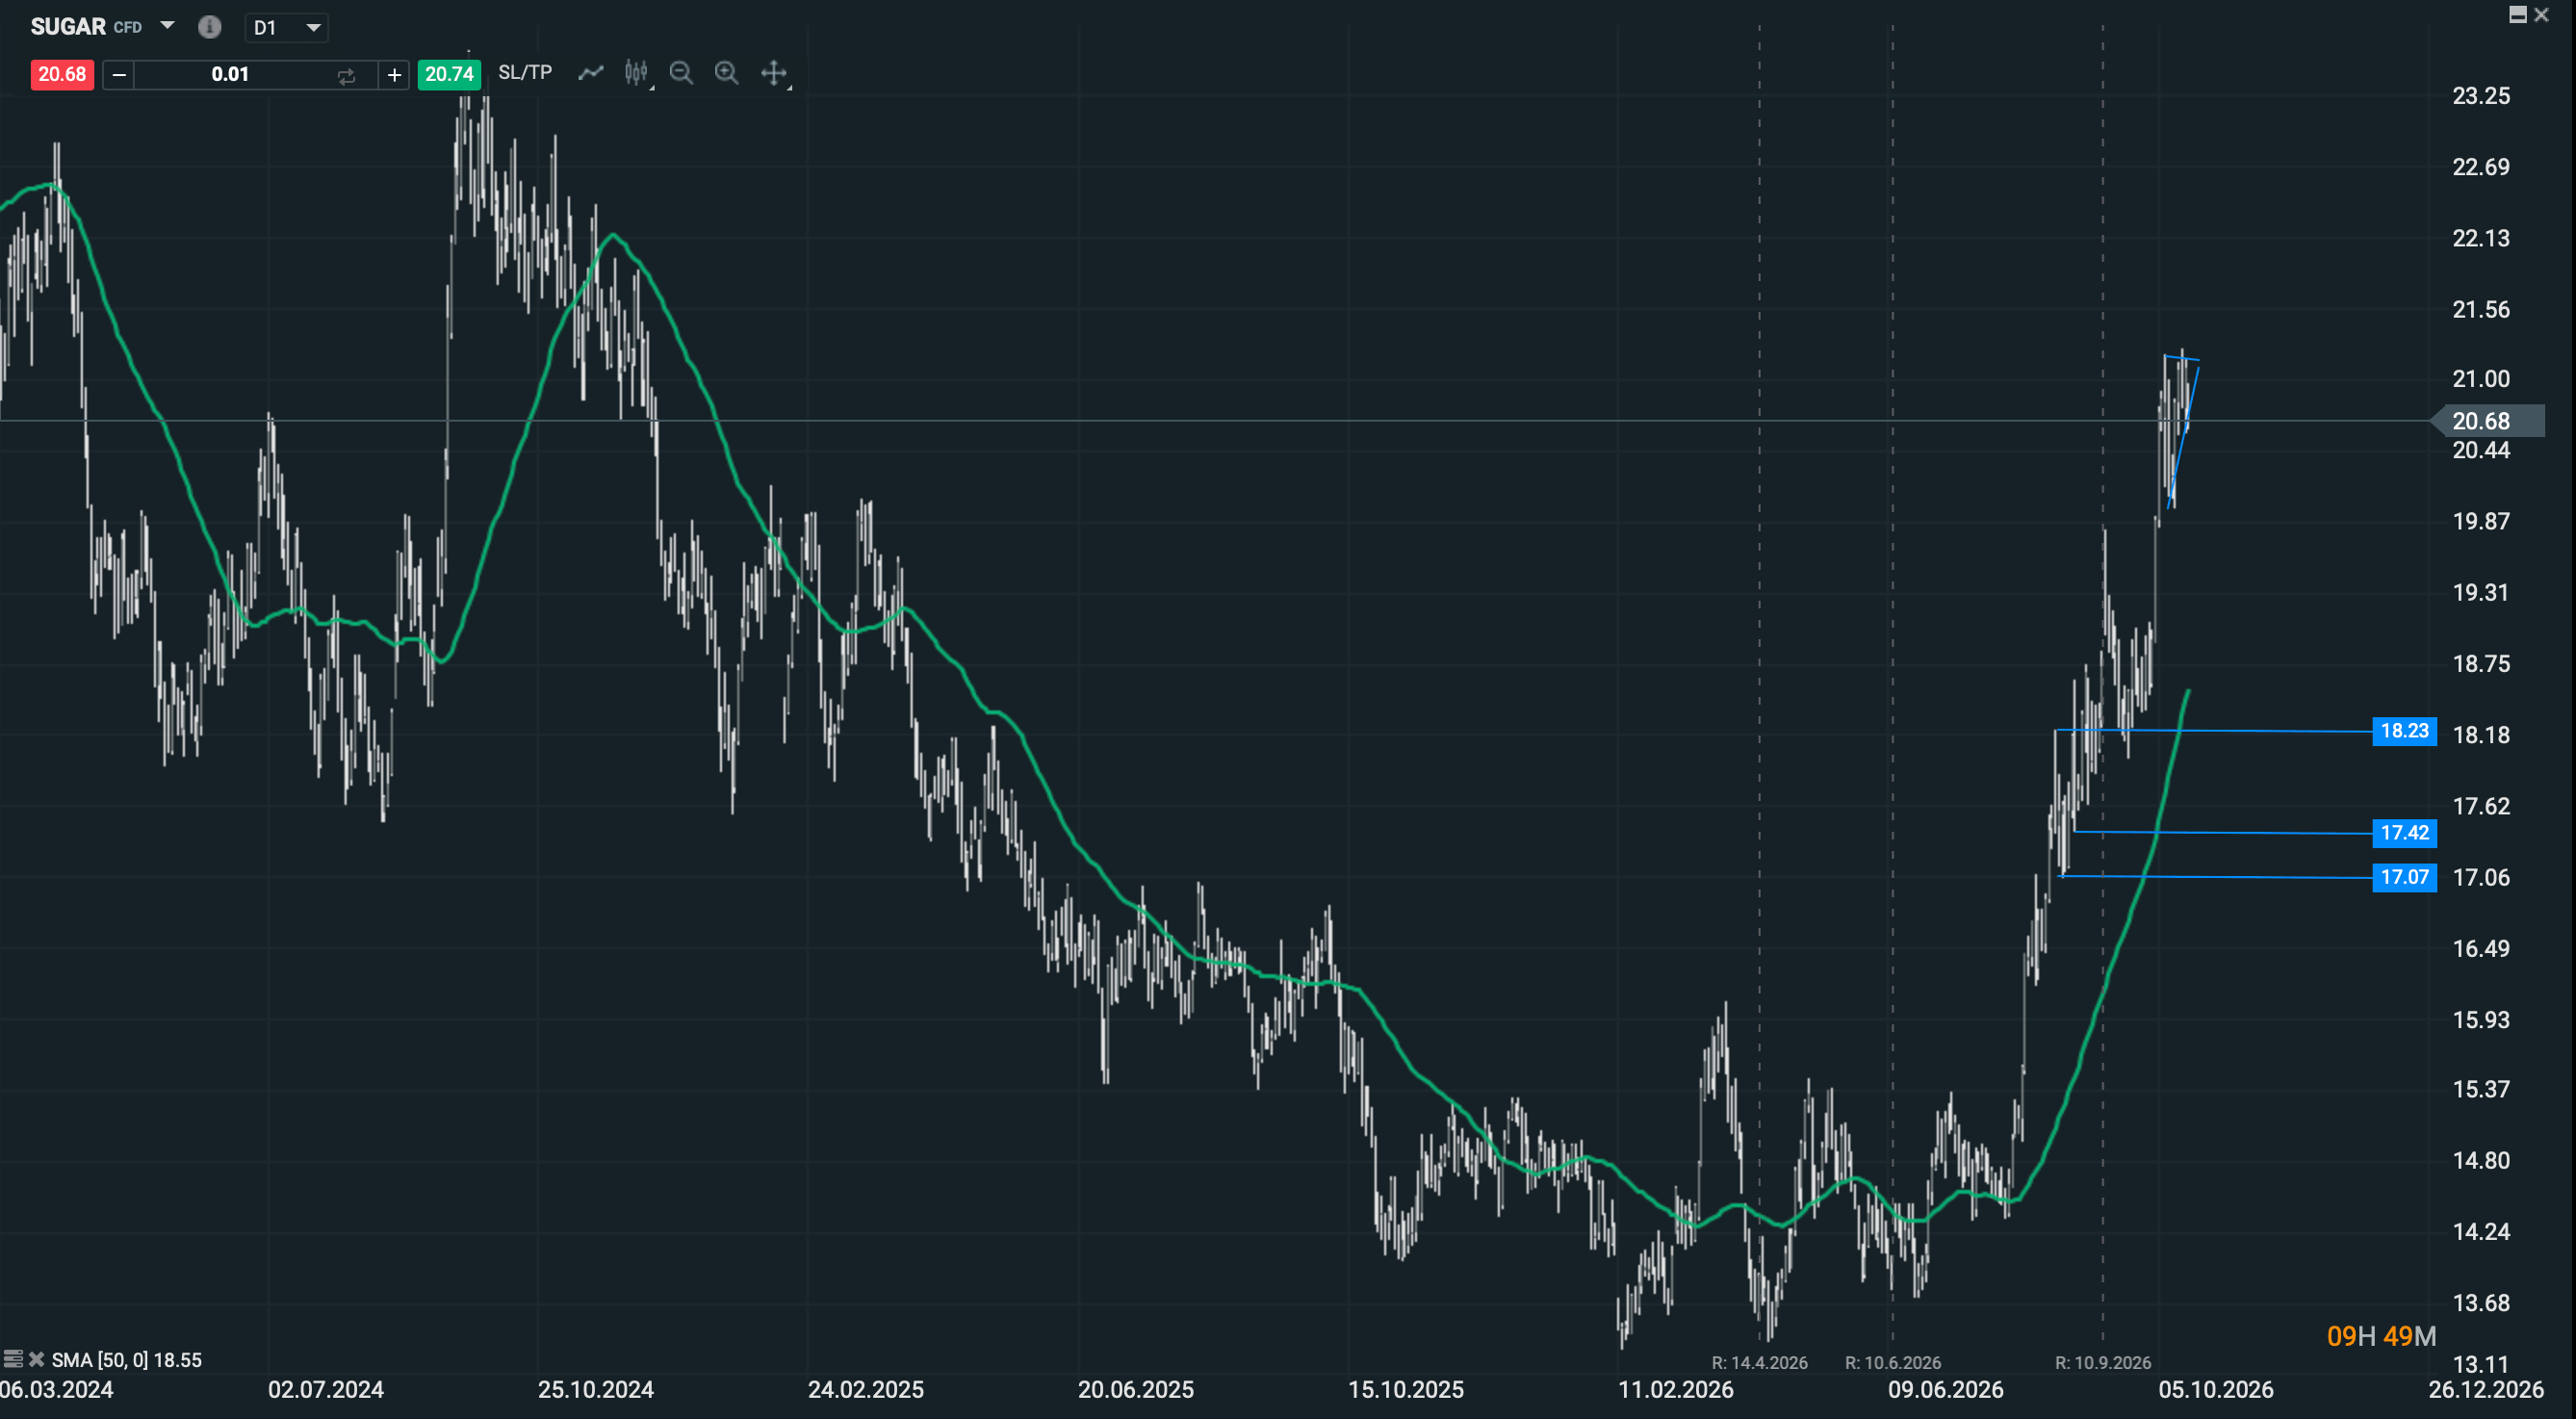
Desde el punto de vista técnico, el avance previo sigue mandando. La ruptura de 19,80 y 20,18 dio paso a un impulso fuerte; desde entonces, el precio ha entrado en una congestión cuyos límites se van aproximando. Nos acercamos al vértice de la figura y eso sugiere que en los próximos días podríamos conocer una salida del rango. Aún falta información para darle un nombre definitivo. Si los máximos actúan como un techo relativamente horizontal mientras los mínimos ascienden, estaríamos ante un posible triángulo alcista. Si también asciende la parte superior y ambas líneas convergen, la estructura se parecería más a una cuña alcista, que exigiría especial atención a una ruptura por abajo.
Fuente:Xstation5
Ninguna de las dos figuras obliga al precio a comportarse de una manera concreta. La señal que buscamos por arriba se encuentra en 21,24 centavos. Una ruptura acompañada de consolidación por encima permitiría volver a plantear movimientos alcistas. Importaría ver si, después de superar el máximo, el azúcar consigue defenderlo en un retroceso: es ahí donde sabríamos si siguen apareciendo compradores a precios más altos.
Por abajo, la referencia es 20 centavos. Una perforación seguida de retrocesos que fracasen al intentar recuperarlos abriría la puerta a buscar movimientos bajistas de corto plazo. Mientras el precio permanezca entre 20 y 21,24, adelantarse a la salida de la formación añade un riesgo innecesario. Además, una pérdida del rango tendría primero que enfrentarse al impulso alcista que la precede; convendría observar su continuidad antes de dar por terminado todo el movimiento.
Fuente:Xstation5
El azúcar conserva, de momento, su tendencia alcista. Los fundamentos explican por qué ha llegado a esta zona y también qué podría hacerle perder fuerza: mejores condiciones de cosecha, más producción de azúcar en los ingenios o cambios en la política india. El gráfico está comprimiendo esas expectativas dentro de un espacio cada vez menor. Podemos tener una idea de qué vigilar; la dirección la decidirá la ruptura.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Resumen de la semana: la tecnología se hunde, los bonos vuelven como refugio y Wall Street rota

Dólar hoy México: la incertidumbre en torno a la IA debilita al billete verde, pero el peso apenas logra capitalizarlo


El euro tiene su mejor semana en más de un mes: ¿tocó suelo?
🔴🔒 CIERRE SEMANAL DE MERCADOS (16.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.