

-
El Brent perforó los 90 dólares y acumula una caída cercana al 23% desde sus máximos.
-
La recuperación de la producción en Oriente Medio reduce la presión sobre los precios.
-
Las petroleras afrontan menores ingresos por extracción, aunque las refinerías pueden compensar parte del impacto.

-
El Brent perforó los 90 dólares y acumula una caída cercana al 23% desde sus máximos.
-
La recuperación de la producción en Oriente Medio reduce la presión sobre los precios.
-
Las petroleras afrontan menores ingresos por extracción, aunque las refinerías pueden compensar parte del impacto.
Hace menos de dos semanas, el Brent llegó a 118 dólares. Este martes ha perforado momentáneamente los 90, su nivel más bajo desde finales de agosto. A las 10:30 GMT volvía a cotizar en 90,18 dólares, así que conviene distinguir la ruptura intradía de un cierre confirmado por debajo. La caída ronda el 23% desde el máximo del 30 de octubre y ha sido lo bastante rápida como para cambiar las expectativas sobre las próximas cuentas de las petroleras.
Menor riesgo geopolítico y recuperación de la oferta petrolera
¿Qué ha cambiado en tan pocos días? El mercado paga ahora una prima menor por el riesgo de una nueva escalada entre Estados Unidos e Irán. Donald Trump ha señalado que, por el momento, no considera necesarios nuevos ataques. Los incidentes contra buques cerca del estrecho de Ormuz continúan, pero sus consecuencias sobre el suministro no se han agravado como temían los compradores de crudo. El Brent perdió un 5,85% solo en la sesión del lunes y prolongó el descenso este martes.
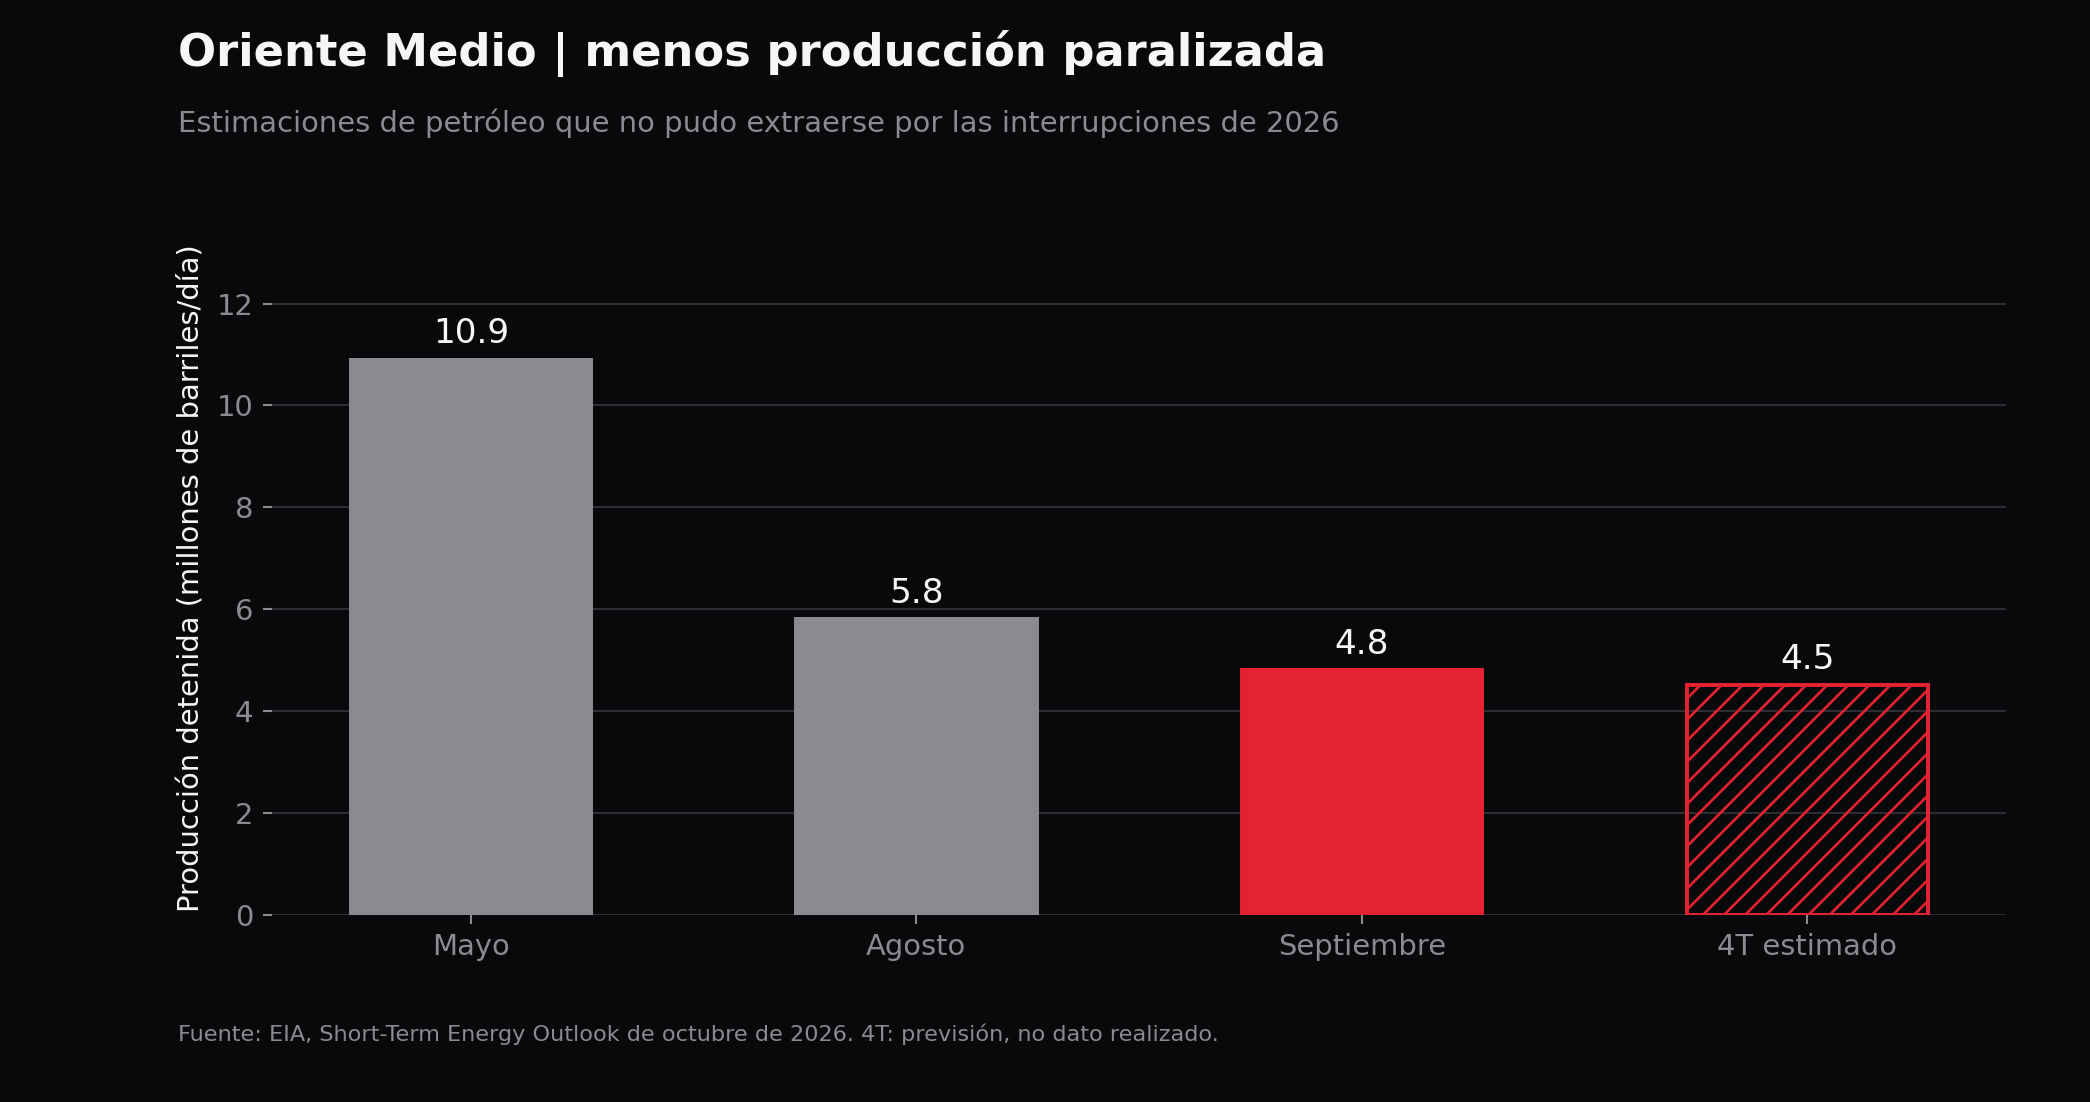
También está regresando parte de la oferta que quedó interrumpida durante la guerra. Según la Administración de Información Energética de Estados Unidos (EIA), la producción paralizada en Oriente Medio alcanzó unos 10,9 millones de barriles diarios en mayo y se redujo hasta 4,8 millones en septiembre. Su previsión de octubre situaba la cifra media del cuarto trimestre en 4,5 millones. Son estimaciones de barriles que no pudieron extraerse, y el último dato del gráfico es una previsión. La dirección importa: si más productores consiguen sacar petróleo al mercado, los compradores tienen menos motivos para pagar el sobreprecio que exigían cuando temían una interrupción prolongada.
La Agencia Internacional de la Energía registró un aumento de 2,5 millones de barriles diarios en la producción mundial de septiembre, impulsado principalmente por los países del Golfo. Al mismo tiempo, prevé que el consumo mundial caiga en 2026 por el efecto acumulado de los precios altos y la menor disponibilidad de algunos combustibles. El petróleo caro ha terminado frenando parte de su propia demanda. Una menor tensión militar, más barriles disponibles y consumidores que reducen compras forman una combinación difícil para sostener el precio de octubre.
Eso no significa que el mercado haya recuperado de golpe una reserva cómoda de petróleo. La misma agencia calculó que las existencias mundiales observadas a finales de septiembre estaban 509 millones de barriles por debajo de las de finales de febrero. El Banco Mundial también advertía la semana pasada de que los inventarios se habían reducido considerablemente. Queda poco colchón si vuelven a interrumpirse las rutas marítimas o alguna instalación importante. La bajada actual refleja una revisión rápida del riesgo futuro; no certifica que todos los problemas físicos estén resueltos.
Cómo afecta la caída del Brent a los beneficios de las petroleras
Para las petroleras, la cuestión decisiva es cuánto tiempo permanece el Brent cerca de estos precios. Sus resultados no se calculan con la cotización de una sola mañana. Dependen del precio medio al que venden durante el trimestre, de los barriles que producen, de los costes de transporte, de los impuestos aplicables y de los contratos que ya tenían cerrados. Una breve visita a 89 dólares tendrá un impacto limitado. Varios meses con el crudo alrededor de 90 obligarían a revisar las previsiones de ingresos y de generación de caja, especialmente después de un periodo en el que el barril superó ampliamente los 100.
La parte más expuesta es la extracción. Una compañía que produce petróleo recibe menos por cada barril vendido mientras muchos de sus costes operativos inmediatos cambian poco. Esa diferencia puede hacer que el beneficio caiga en una proporción superior a la del propio precio. Como escala ilustrativa, una reducción de diez dólares por barril equivale a unos 3.650 millones de dólares anuales de ingresos brutos para una producción de un millón de barriles diarios. No es una estimación de beneficios: antes habría que considerar impuestos, participaciones de socios, regalías, costes y el precio efectivamente recibido por cada tipo de crudo.
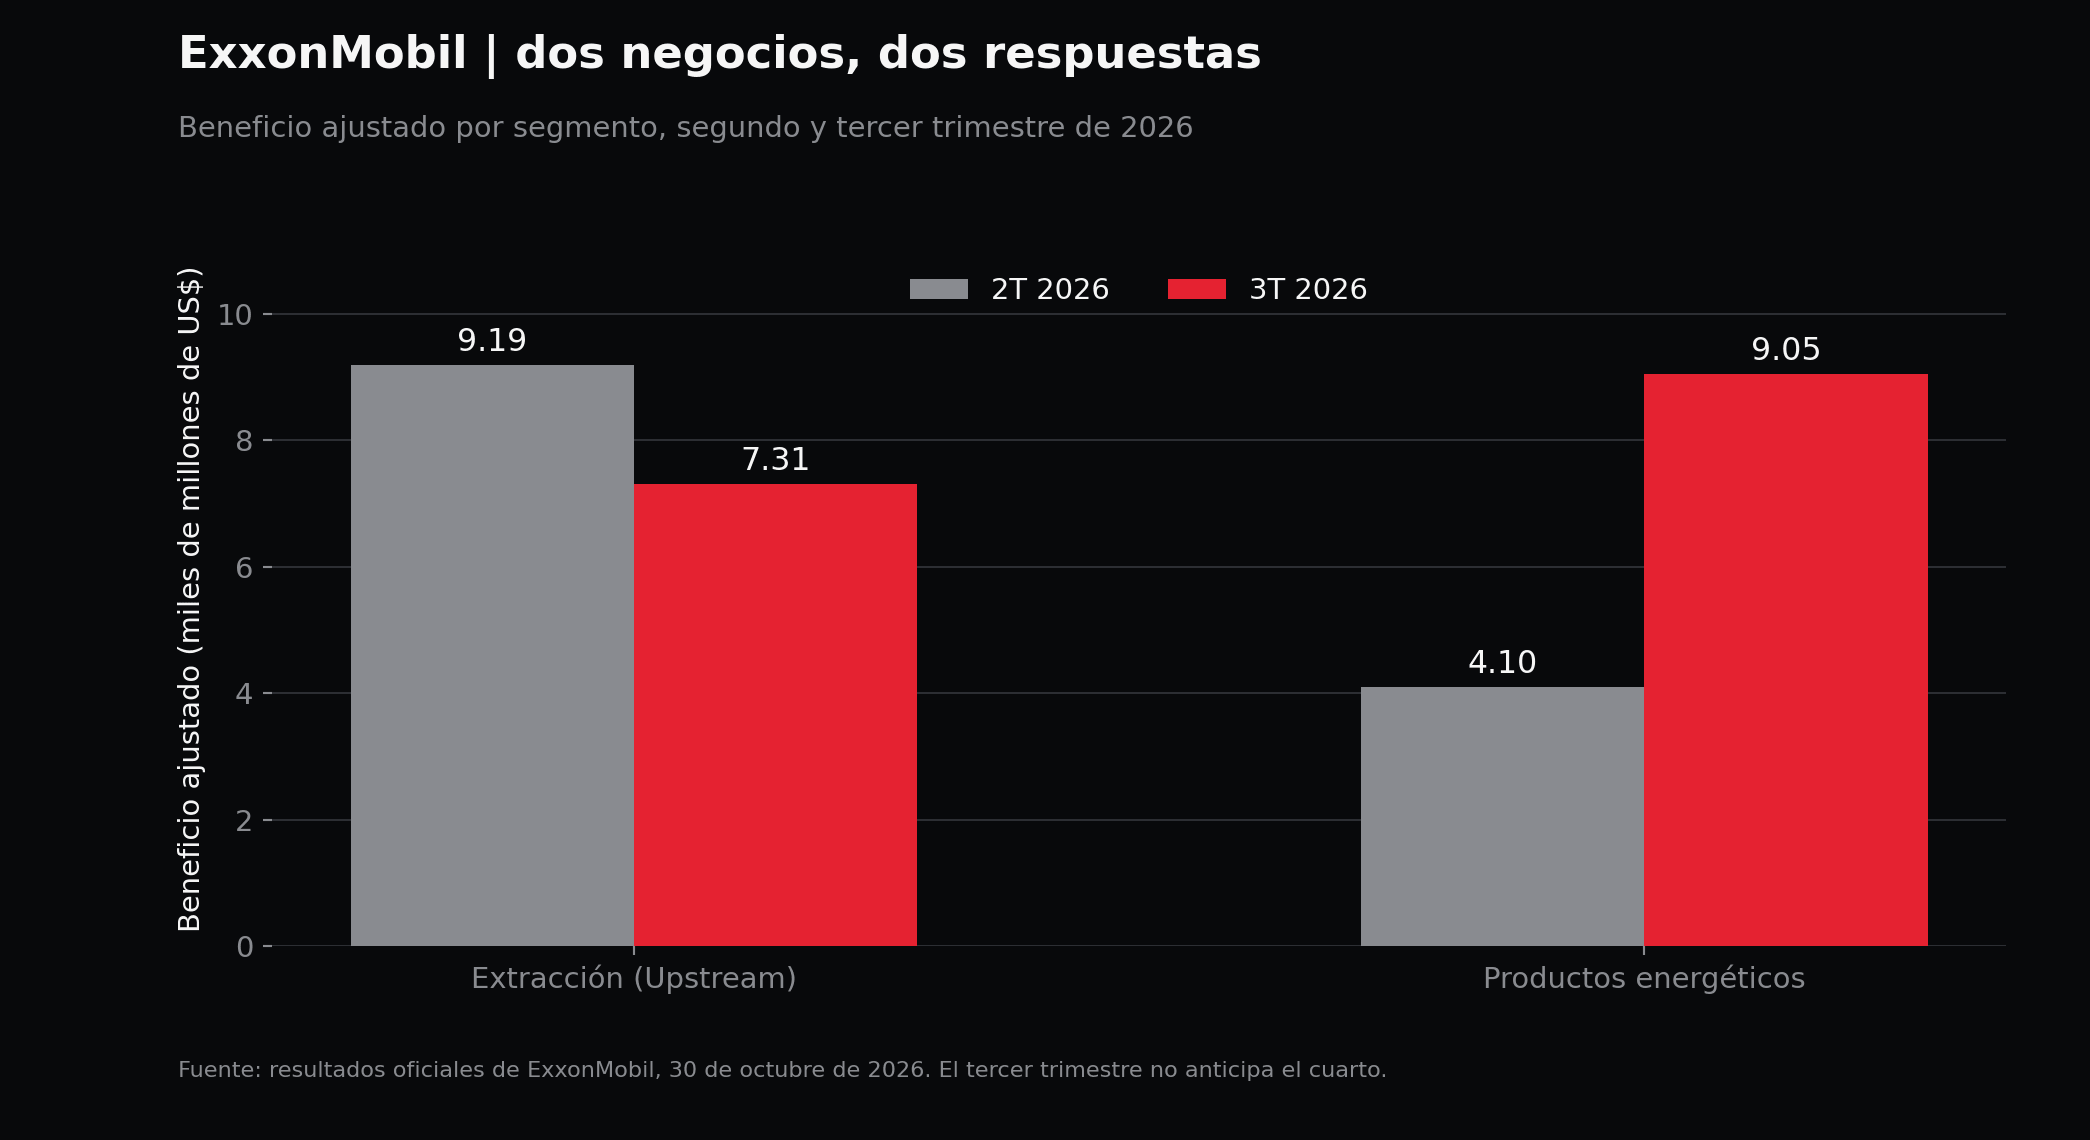
Las cuentas recientes de ExxonMobil permiten ver esa sensibilidad sin recurrir a una regla inventada para toda la industria. Su beneficio ajustado en extracción pasó de 9.189 millones de dólares en el segundo trimestre a 7.308 millones en el tercero. La compañía atribuyó parte del descenso a precios más bajos. Sin embargo, su negocio de productos energéticos elevó el beneficio ajustado desde 4.099 hasta 9.053 millones, favorecido por mejores márgenes y por el funcionamiento de sus refinerías. El resultado de un negocio compensó ampliamente la caída del otro durante aquel trimestre. Son cifras ya publicadas; no predicen que esa compensación vaya a repetirse en el cuarto.
Refinerías, flujo de caja y remuneración al accionista
¿Por qué puede beneficiarse una refinería de un petróleo más barato? Porque compra crudo y vende gasolina, diésel y otros productos. Su rentabilidad depende de la diferencia entre ambos precios, descontados los costes de transformación y transporte. Si el crudo baja y el diésel conserva un precio elevado por falta de producto, el margen puede mejorar. Durante este año, los daños y las restricciones en varias rutas e instalaciones han afectado a los combustibles refinados de forma distinta al petróleo sin procesar. La AIE observaba en octubre que las exportaciones de productos del Golfo se habían recuperado mucho más despacio que las de crudo.
Por eso conviene mirar más allá del precio del Brent al analizar una empresa integrada como ExxonMobil o Shell. Shell comunicó que sus beneficios ajustados en extracción bajaron de unos 3.500 millones de dólares en el segundo trimestre a 3.200 millones en el tercero, mientras los de químicos y productos subieron de 2.900 a 3.900 millones. La evolución de cada compañía dependerá de dónde tenga sus pozos, qué refinerías pueda operar, cuánto gas venda y qué combustible produzca. Meterlas a todas en la misma cesta porque llevan la etiqueta «petrolera» puede llevar a una conclusión equivocada.
Una productora dedicada casi por completo a extraer crudo tiene menos negocios capaces de compensar una caída del barril. También suele ser más sensible la empresa cuyos proyectos necesitan precios altos para financiar nuevas perforaciones. Las grandes compañías con activos diversificados y balances sólidos disponen de más margen para ajustar el ritmo de inversión o las recompras. Eso no las protege indefinidamente. Si el flujo de caja disminuye durante varios trimestres, tendrán que decidir cuánto destinan a inversión, deuda, dividendos y recompra de acciones.
La secuencia de esas decisiones dice mucho sobre la resistencia real de una petrolera. ExxonMobil repartió 9.400 millones de dólares entre dividendos y recompras durante el tercer trimestre, según sus resultados. Fue un periodo extraordinariamente rentable para la compañía. Si los precios medios del petróleo bajan, la comparación pertinente será cuánta caja queda después de mantener los activos e invertir en los proyectos comprometidos. Financiar una remuneración al accionista con caja generada por el negocio es muy distinto de sostenerla mediante más deuda.
También importa el retraso con el que aparece el efecto. Las cuentas del tercer trimestre reflejan un mercado que vivió buena parte del verano con precios y márgenes excepcionales. Una caída ocurrida en noviembre afectará sobre todo al cuarto trimestre y a las expectativas para 2027. Los analistas pueden revisar sus previsiones antes de que la empresa publique resultados; de ahí que la acción se mueva hoy por unos beneficios que todavía no han sido declarados. Si el Brent recupera rápidamente lo perdido, parte de esas revisiones podría deshacerse.
El siguiente dato a vigilar es el mercado físico. ¿Continúan aumentando los cargamentos que llegan a los compradores? ¿Se mantienen caros el diésel y otros productos pese al retroceso del crudo? ¿Dejan de disminuir las existencias? Son preguntas más útiles para estimar los márgenes de las petroleras que tomar los 90 dólares como una frontera mágica. La previsión de octubre de la EIA, por ejemplo, contemplaba un Brent medio de 105 dólares para el cuarto trimestre, pero sus supuestos se cerraron antes de esta última caída. El precio actual está cuestionando esa trayectoria; todavía queda por ver cuánto durará.
Análisis técnico del Brent: canal bajista y niveles clave
Fuente:Xstation5
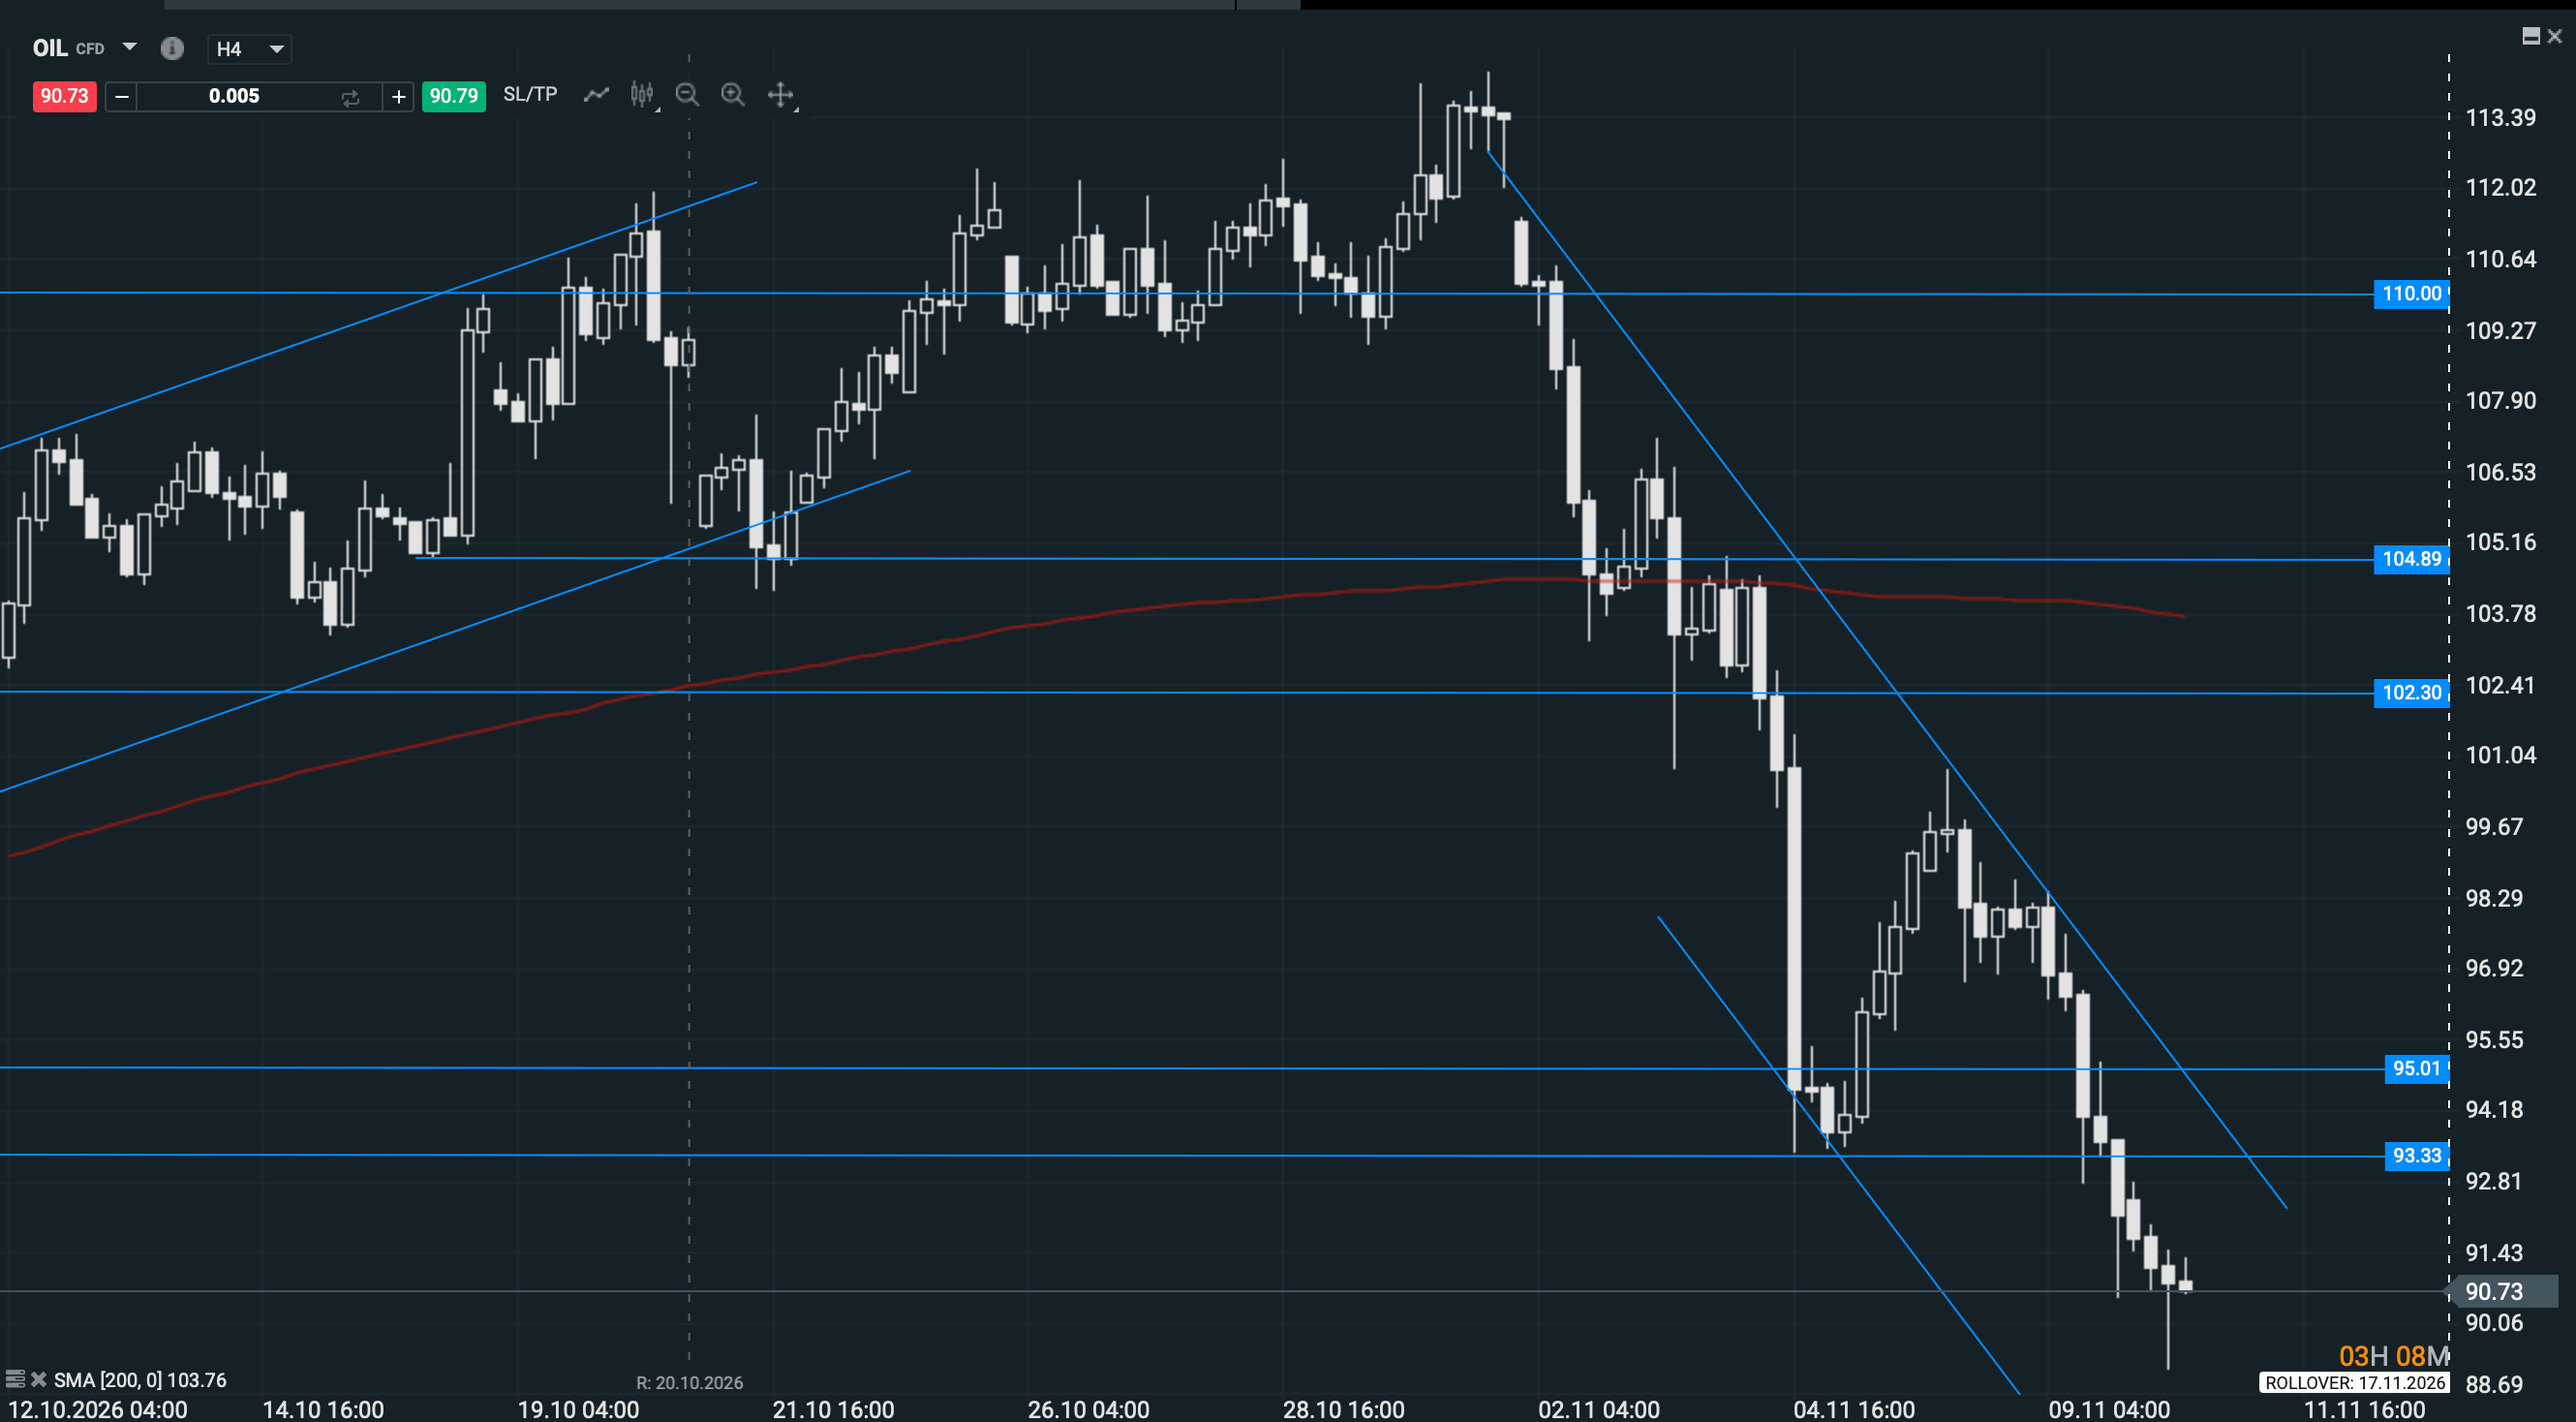
Desde el punto de vista técnico, el Brent mantiene una estructura bajista en el gráfico de cuatro horas. Tras la ruptura de soporte ha continuado dentro de un canal descendente, con máximos y mínimos cada vez menores. Los rebotes hacia la parte alta de ese canal pueden ser intensos después de una caída tan vertical, pero mientras queden frenados por debajo de 93,33 dólares, el sesgo inmediato sigue favoreciendo la continuación a la baja. Una recuperación puntual de ese nivel exigiría prudencia con las posiciones bajistas de muy corto plazo; la referencia de 95 dólares, vinculada al mínimo marcado el 30 de septiembre y posteriormente perdido, sería una prueba más exigente para hablar de un cambio de estructura.
De momento, ambos niveles quedan por encima del precio. Si el Brent rebota hacia ellos y vuelve a dejar un máximo descendente, seguiríamos observando una tendencia que aprovecha las recuperaciones para vender. Si los supera y consigue mantener retrocesos por encima, habría que reconsiderar la lectura. En los beneficios de las petroleras ocurrirá algo parecido, aunque más despacio: un barril bajo durante unas horas mueve expectativas; un precio medio bajo durante meses cambia las cuentas.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


⬇️ EUR/USD retrocede antes del dato de inflación de EE. UU.
REVISIÓN DEL DATO IPC DE EE.UU. | 10-11-2026

Dólar hoy en Chile : Cotiza sobre los $969, a la espera del dato de inflación en Estados Unidos


Apertura de mercado: El repunte de Wall Street se frena antes de los datos de inflación
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.