

- El CAC 40 ha perdido los 8.000 puntos y alcanzado mínimos de seis meses, mientras otros índices europeos muestran un comportamiento más estable.
- La presión se concentra en Francia, donde el aumento del coste de financiación, la incertidumbre fiscal y la debilidad de bancos y compañías de lujo están castigando al índice.
- La evolución del diferencial entre los bonos de Francia y Alemania será determinante para saber si la corrección permanece como un problema francés o comienza a transformarse en una tensión europea más amplia.
El CAC 40 ha perdido los 8.000 puntos y ha caído hasta mínimos de seis meses mientras el resto de las bolsas europeas intenta estabilizarse. Esta divergencia ofrece una primera pista: el origen de la corrección es principalmente francés, aunque las condiciones necesarias para que se extienda al conjunto de Europa ya están apareciendo.
La deuda francesa está en el centro de la corrección
El problema comienza en el mercado de deuda. La deuda pública francesa ha alcanzado aproximadamente el 119% del PIB, mientras el déficit continúa por encima del 5%. El Gobierno pretende introducir cerca de 54.000 millones de euros en ajustes para reducir el desequilibrio presupuestario, pero el mercado duda de que pueda aprobarlos y ejecutarlos en un Parlamento fragmentado y a pocos meses de las elecciones presidenciales de 2027.
La consecuencia es un aumento considerable del coste de financiación. La rentabilidad del bono francés a diez años se encuentra cerca del 4,9%, mientras la prima frente a Alemania ha superado los 150 puntos básicos, su nivel más alto desde la crisis de deuda europea.
Este diferencial no es simplemente una cifra del mercado de bonos. Representa cuánto más tiene que pagar Francia para financiarse respecto a Alemania. Cuando aumenta, se encarece progresivamente la refinanciación del Estado, disminuye el margen presupuestario y se deterioran las valoraciones de los activos franceses.
El mecanismo puede convertirse en un círculo vicioso. Unos intereses más elevados aumentan el déficit; un déficit mayor obliga a emitir más deuda; y esa mayor necesidad de financiación provoca que los inversores exijan una rentabilidad todavía superior. Francia no se encuentra todavía en una crisis de solvencia, pero sí ha entrado en una dinámica que exige medidas políticas precisamente cuando el margen para aprobarlas es reducido.
Bancos y compañías de lujo aumentan la presión sobre el CAC 40
El CAC 40 acusa especialmente esta situación por su composición. Los bancos franceses mantienen una exposición importante a la deuda soberana y al conjunto de la economía nacional. Cuando aumenta la prima de riesgo, también crece su coste de financiación y el mercado reduce el valor de sus carteras de bonos. BNP Paribas, Société Générale y Crédit Agricole se convierten así en transmisores directos de la tensión fiscal hacia la Bolsa.
Las compañías de lujo añaden otro foco de debilidad. LVMH, Hermès y Kering dependen mucho más del consumidor internacional (especialmente del asiático y estadounidense) que de la economía francesa. La desaceleración del consumo de lujo, la menor fortaleza de China y el aumento de los costes financieros están castigando a un sector con un peso extraordinario dentro del índice.
También han aparecido factores empresariales concretos. Schneider Electric llegó a caer alrededor de un 9% después de anunciar la adquisición de la compañía estadounidense PTC por 22.600 millones de dólares. Una sola empresa no explica la corrección completa, pero una caída de esa magnitud en uno de los grandes componentes del índice acentúa el movimiento.
¿Es un problema francés o una corrección de las bolsas europeas?
¿Estamos entonces ante un problema exclusivamente francés? Por ahora, la respuesta es no, pero casi. Mientras el CAC retrocedía cerca de un 1% y marcaba mínimos de seis meses, el STOXX 600 avanzaba ligeramente, Italia y Reino Unido subían y Alemania permanecía prácticamente sin cambios. Esa divergencia demuestra que los inversores están aplicando una penalización específica a Francia.
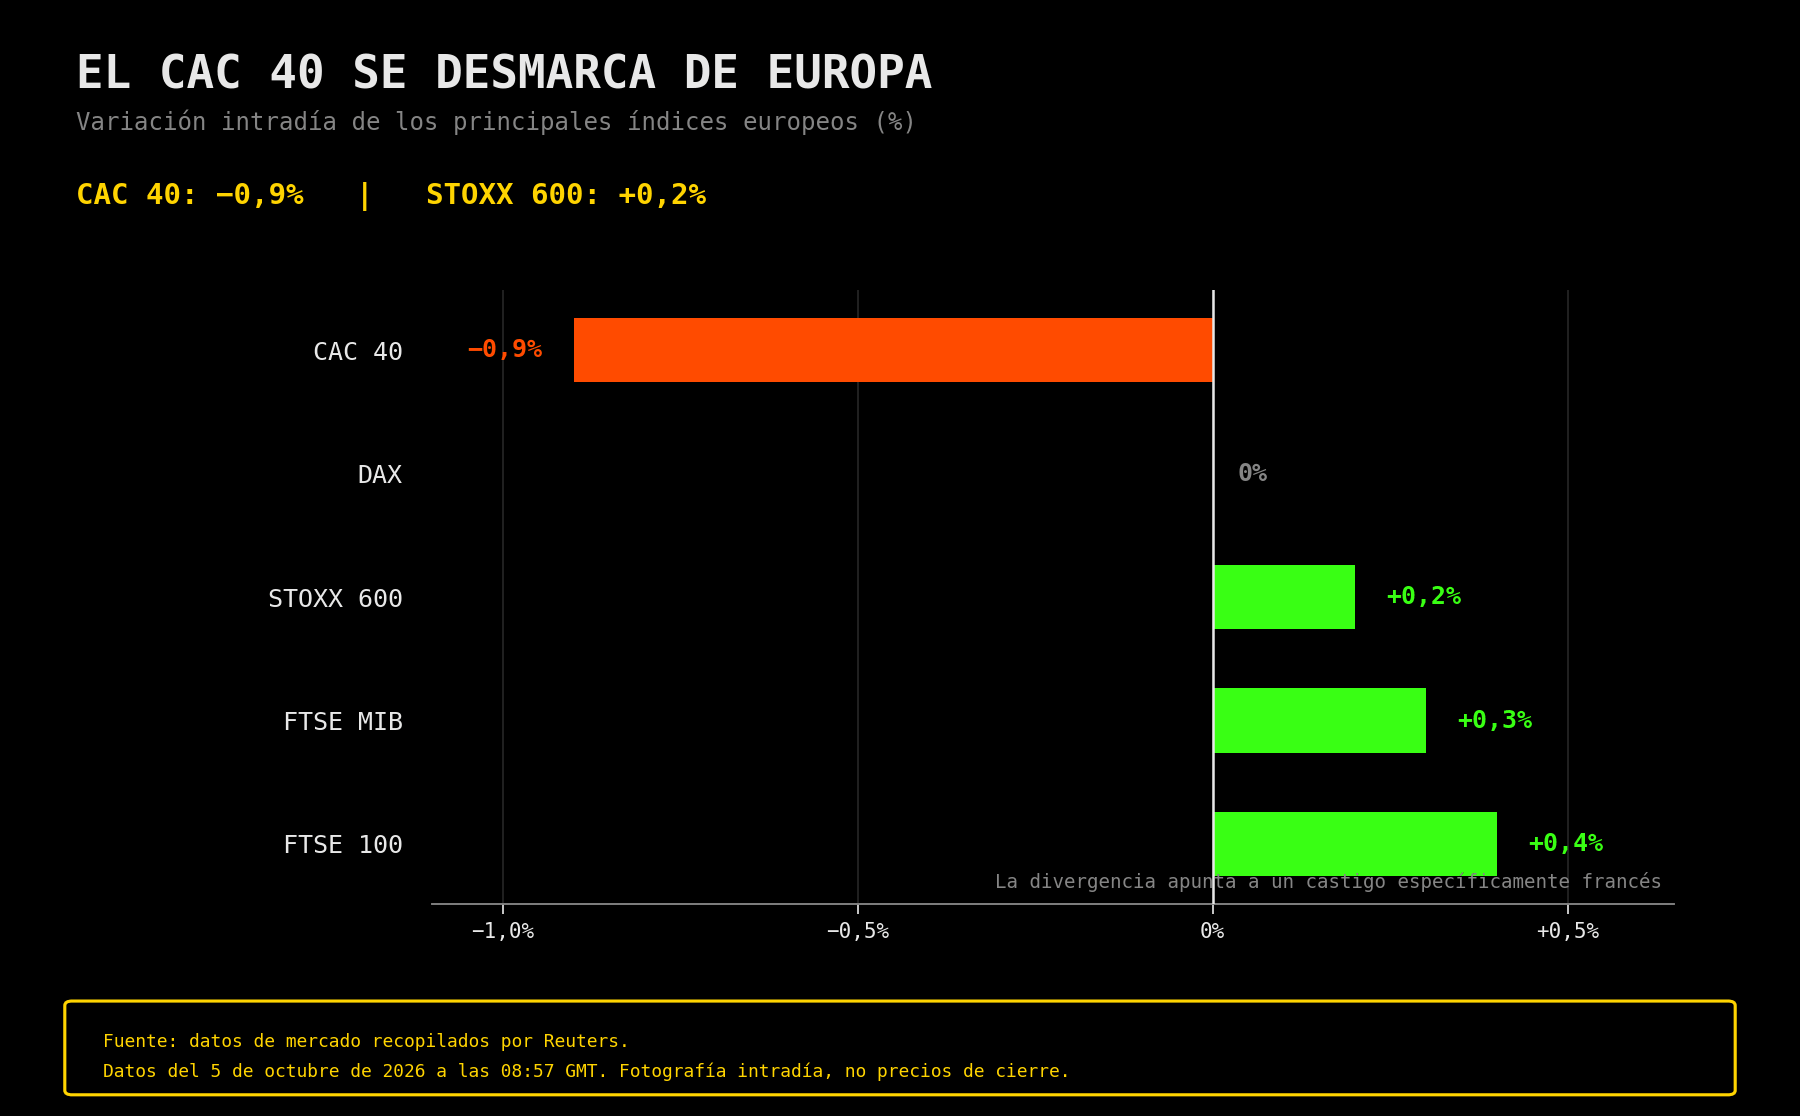
Sin embargo, la tensión empieza a traspasar algunas fronteras. El euro ha descendido hasta mínimos de 17 meses y España ha convocado elecciones anticipadas. Al mismo tiempo, la subida de las rentabilidades globales, los elevados precios energéticos y la reducción del apoyo presupuestario están debilitando las perspectivas de crecimiento de la eurozona.
El BCE vuelve a enfrentarse al dilema entre inflación y crecimiento
El BCE vuelve así a enfrentarse a un dilema conocido. Si mantiene una política monetaria restrictiva para controlar la inflación, incrementará la presión sobre los países más endeudados y sobre la actividad económica. Si relaja demasiado pronto las condiciones financieras, puede provocar una nueva depreciación del euro y aumentar la inflación importada.
Francia representa además un desafío muy diferente al de Grecia durante la anterior crisis soberana. Su economía, su deuda y su sistema bancario tienen un tamaño demasiado grande para que una tensión prolongada permanezca aislada. El mercado puede diferenciar durante un tiempo entre Francia y el resto de Europa, pero una ampliación persistente de la prima de riesgo acabaría afectando a los bancos europeos, al euro y al coste de financiación de otros Estados.
Los bonos determinarán si la tensión se extiende a Europa
La principal prueba no estará únicamente en el CAC 40, sino en los bonos. Si el diferencial entre Francia y Alemania comienza a reducirse, la corrección bursátil podría terminar siendo un ajuste nacional provocado por el presupuesto, la política y algunas operaciones corporativas. Si permanece por encima de los 150 puntos básicos o continúa ampliándose, el mercado empezaría a valorar una grieta europea más profunda.
Análisis técnico del CAC 40
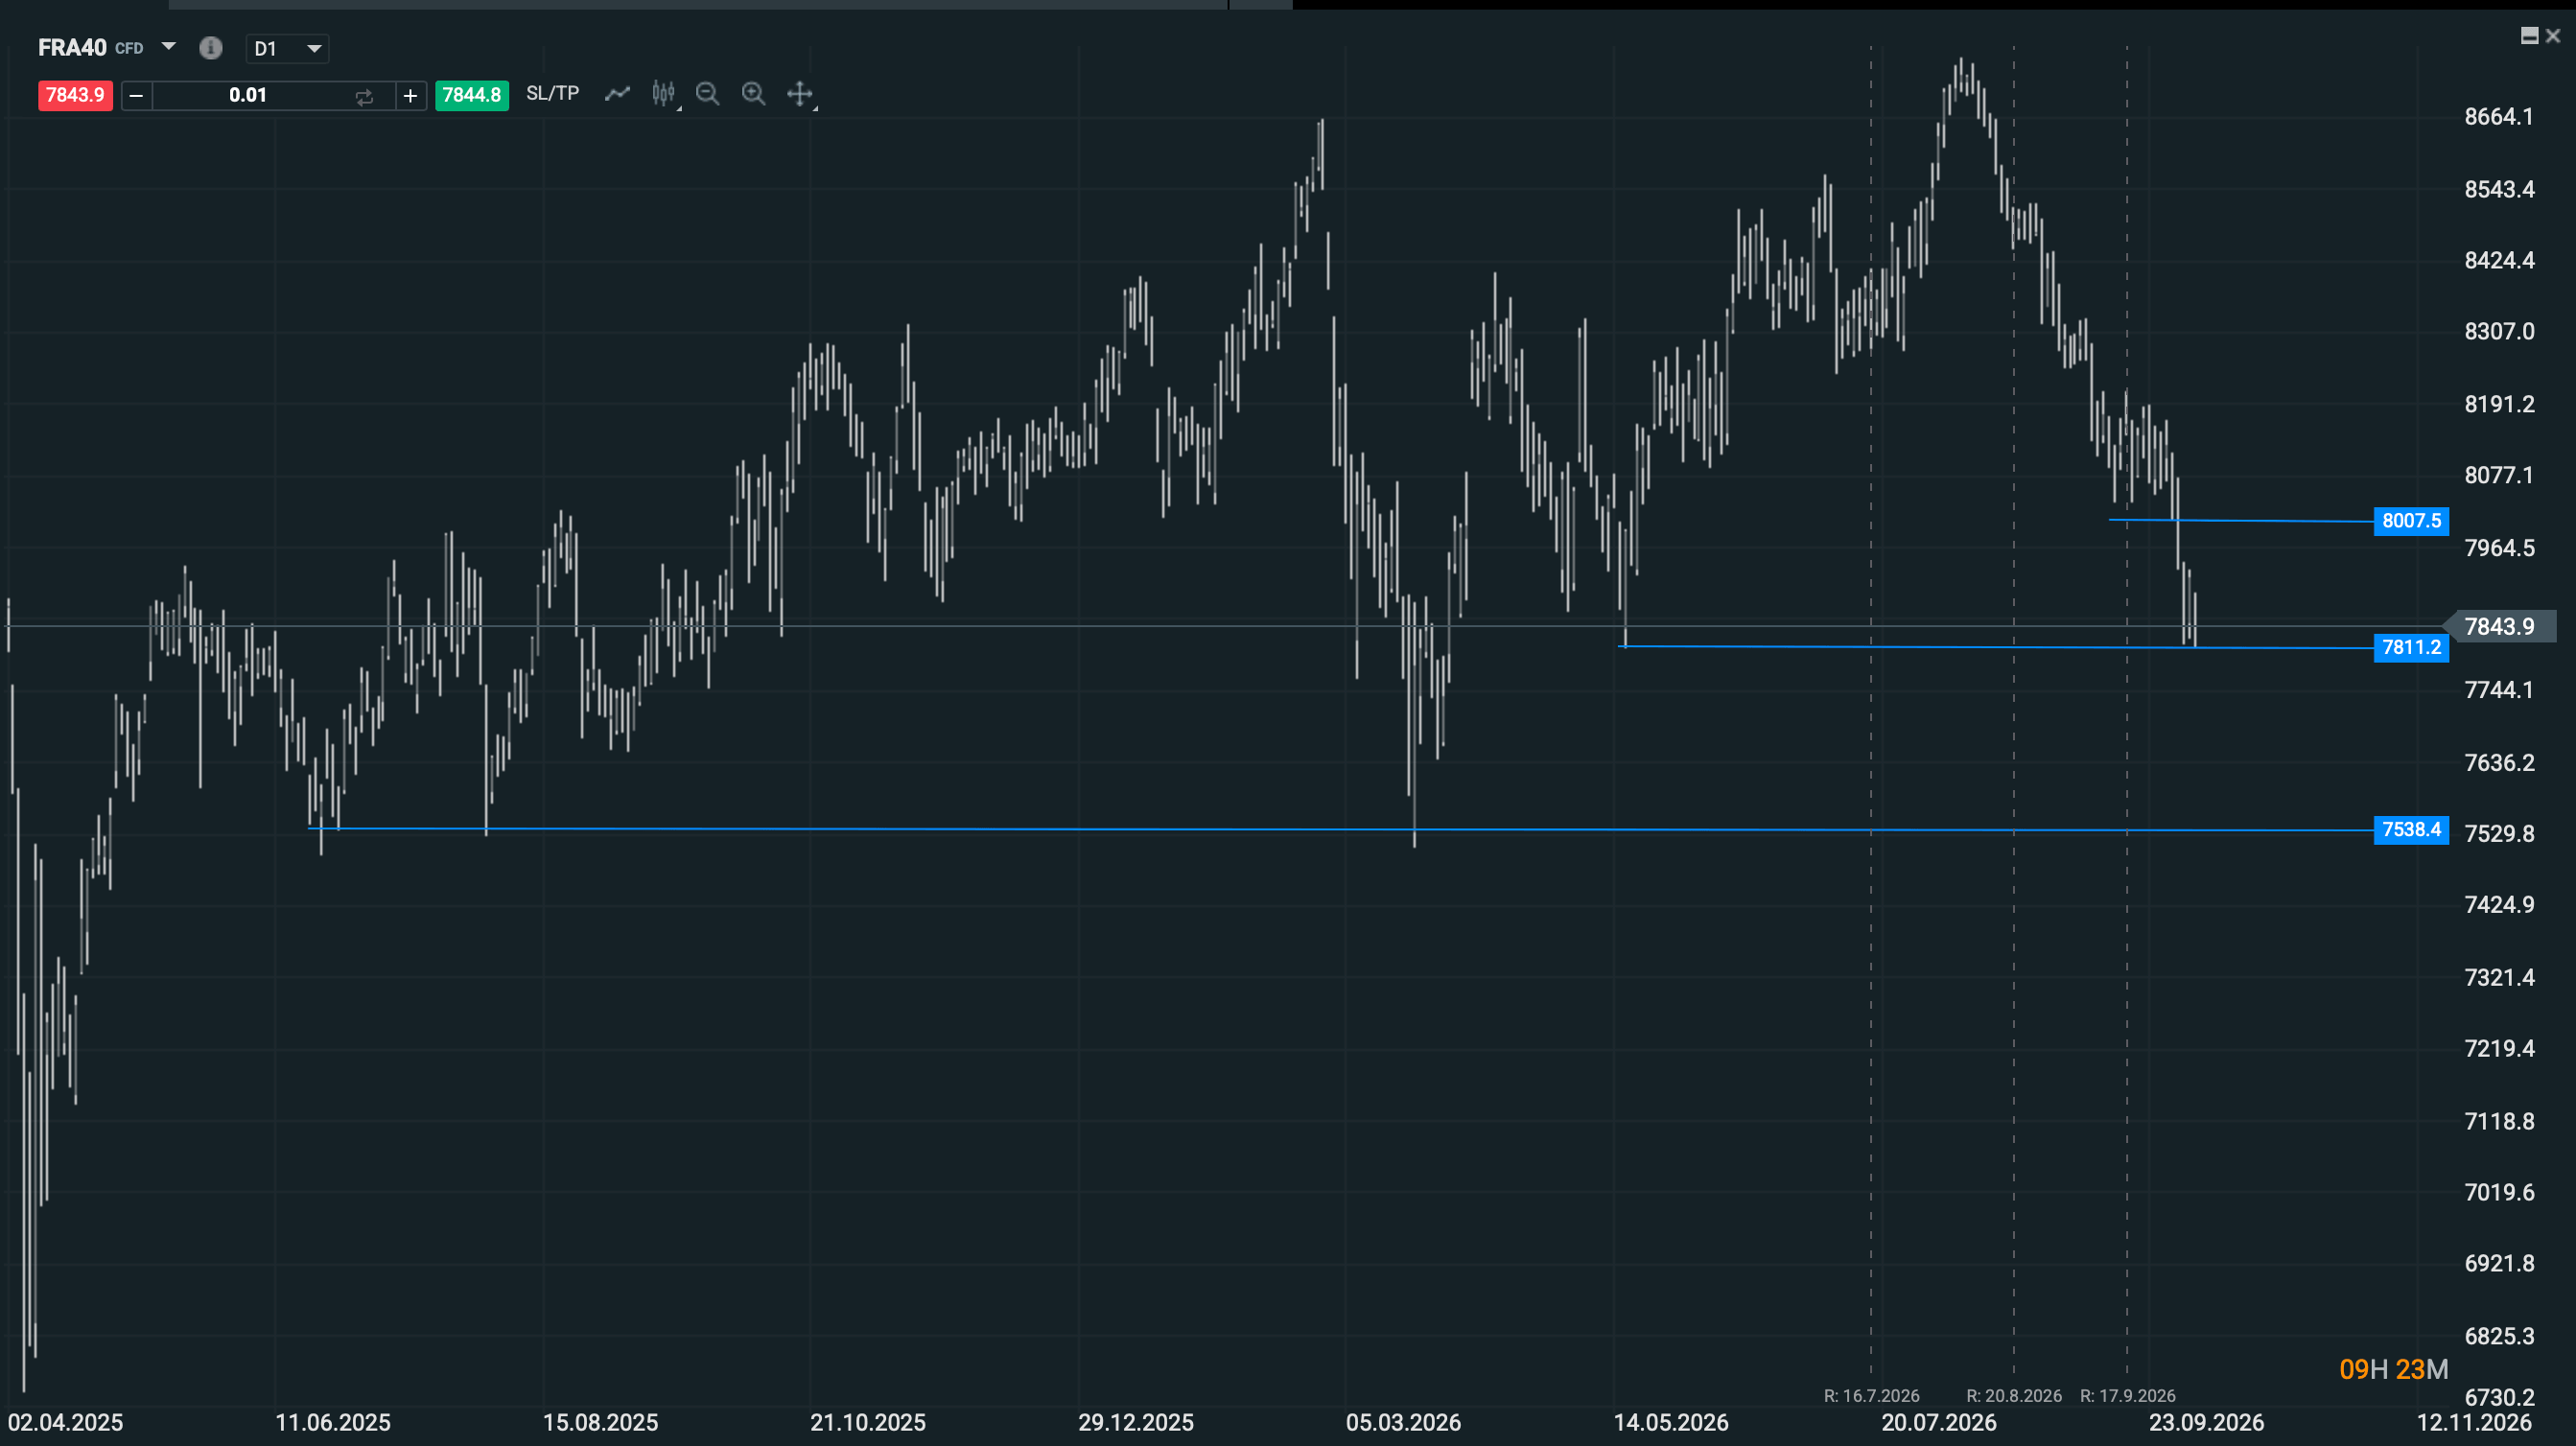 Evolución reciente del CAC 40.
Desde el punto de vista técnico, el CAC 40 ha roto con fuerza el soporte de los 8.000 puntos y ha llegado hasta la zona de los mínimos marcados el 18 de mayo, desde donde está intentando desarrollar un rebote de corto plazo. Para que este rebote cambie realmente la estructura necesitaríamos ver una recuperación rápida de los 8.000 puntos y una posterior consolidación por encima; mientras eso no suceda, puede tratarse únicamente de un retroceso dentro del nuevo tramo bajista. Si pierde con claridad los mínimos actuales y confirma la ruptura mediante nuevos retrocesos bajistas, la siguiente referencia importante aparece alrededor de los 7.538 puntos, una zona que ya funcionó como soporte en junio y julio de 2025 y nuevamente en marzo de 2026. Por tanto, el mercado se encuentra ahora entre un intento de recuperar la antigua zona de soporte y el riesgo de abrir un recorrido adicional hacia 7.538: la reacción inmediata es francesa, pero una ruptura de ese último nivel sería una advertencia mucho más seria para el conjunto de Europa.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Segunda vuelta en Brasil: lo que la historia dice sobre el real y el Ibovespa


PMI de septiembre: la Eurozona se acelera, mientras que el Reino Unido enfrenta dificultades


💶Gráfico del día: El EUR/USD toca su mínimo desde mayo de 2025 en medio de la crisis fiscal francesa


Resumen de la mañana: El dólar sube, el petróleo baja. El EUR/USD se sitúa en mínimos de varios meses
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.