

-
El cobre pierde su media móvil de 50 días y abre con un hueco bajista por debajo del soporte de 14.200, después de una caída cercana al 4% desde la falsa ruptura de 14.672.
-
La demanda china presenta señales mixtas: la inversión inmobiliaria cae un 20,6%, mientras la inversión en alta tecnología crece un 4,9%. El ICSG prevé superávits de cobre refinado en 2026 y 2027.
-
El nivel de 14.200 es la referencia técnica inmediata. Mientras el precio permanezca por debajo, la presión bajista seguirá dominando el corto plazo.

-
El cobre pierde su media móvil de 50 días y abre con un hueco bajista por debajo del soporte de 14.200, después de una caída cercana al 4% desde la falsa ruptura de 14.672.
-
La demanda china presenta señales mixtas: la inversión inmobiliaria cae un 20,6%, mientras la inversión en alta tecnología crece un 4,9%. El ICSG prevé superávits de cobre refinado en 2026 y 2027.
-
El nivel de 14.200 es la referencia técnica inmediata. Mientras el precio permanezca por debajo, la presión bajista seguirá dominando el corto plazo.
El precio del cobre pierde su media móvil de 50 días y pone a prueba el rally
El cobre ha llegado a una zona en la que los argumentos de largo plazo ofrecen poca ayuda para decidir qué hacer esta semana. La electrificación sigue necesitando metal. También lo necesitan las redes eléctricas, los centros de datos y buena parte de la industria. Sin embargo, el precio ha perdido su media de 50 días y, en el gráfico que venimos siguiendo, ha abierto hoy con un hueco bajista por debajo de un soporte relevante. ¿Estamos viendo el final del rally o una corrección que está poniendo a prueba a los compradores?
En el último análisis nos interesaba especialmente lo ocurrido en 14.672. El cobre superó esa zona, pero no consiguió permanecer por encima. Volvió a romperla en falso y dejó a quienes habían comprado la ruptura con una posición que el mercado ya no respaldaba. En el gráfico de una hora, los intentos posteriores de recuperación ofrecieron oportunidades para seguir el movimiento bajista. Desde aquella señal, la caída se acerca al 4%. Ha sido una secuencia más clara que la que proponía inicialmente la subida: ruptura, regreso al rango y compradores obligados a reconsiderar su entrada.
La novedad de hoy está en el gráfico diario. El mercado ha abierto con un hueco bajista y ha perforado la zona de 14.200 que teníamos marcada como soporte. La pérdida de la media de 50 días añade peso a la corrección, aunque una media por sí sola no explica por qué se vende cobre. Para entenderlo hay que mirar qué ocurre con el consumo actual y con la cantidad de metal refinado disponible.
Demanda de cobre en China: crecimiento económico y debilidad de la inversión
China sigue siendo el punto de partida. Según el International Copper Study Group (ICSG), representa alrededor del 59% del uso mundial de cobre refinado. Una variación relativamente pequeña en sus compras puede alterar las expectativas para todo el mercado. Su economía creció un 4,5% interanual en el tercer trimestre, mientras la producción industrial avanzó un 5,5% en septiembre. No estamos ante una paralización de la actividad. El problema para el cobre es dónde se está invirtiendo ese dinero.
Durante los nueve primeros meses del año, la inversión china en activos fijos cayó un 7,2% interanual. La destinada al desarrollo inmobiliario retrocedió un 20,6% y la de infraestructuras, un 4,2%. Al mismo tiempo, la inversión en industrias de alta tecnología aumentó un 4,9%. Esta combinación explica por qué los datos de crecimiento pueden parecer razonables sin que todos los grandes consumidores de cobre estén funcionando con la misma intensidad.
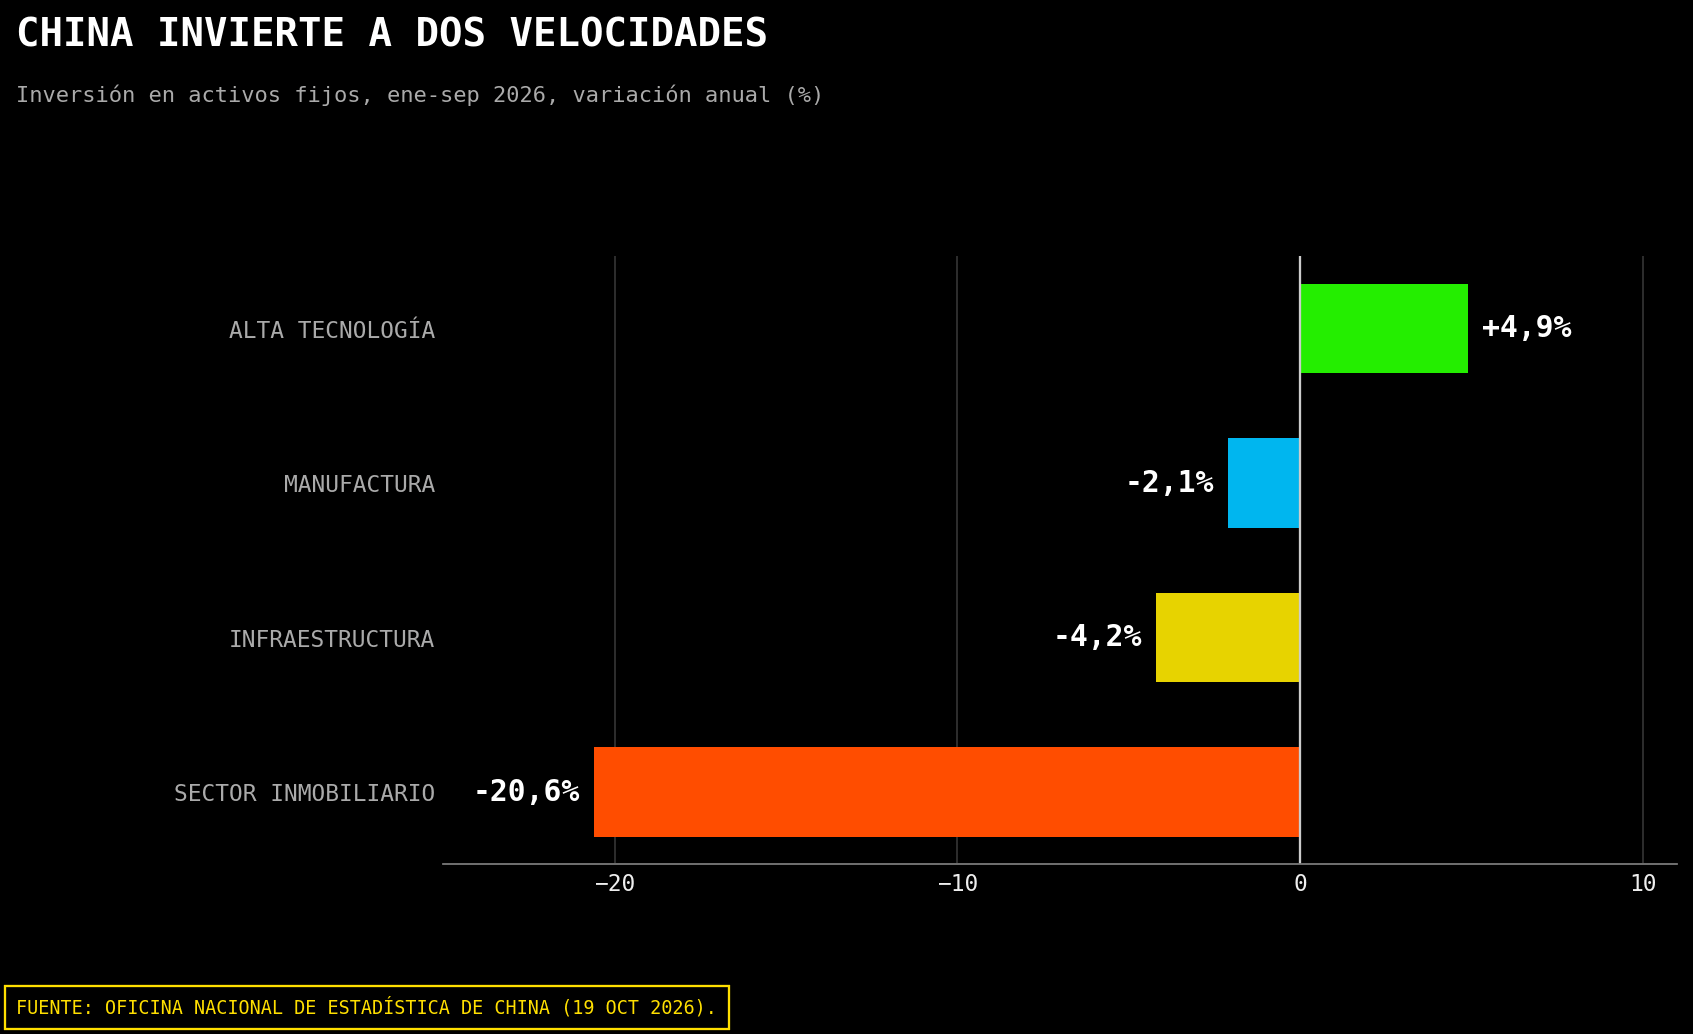 Gráfico de la inversión en activos fijos de China por sectores en 2026.
Una red eléctrica o una fábrica nueva pueden consumir mucho cobre. También lo hacen las viviendas cuando se construyen y equipan. El crecimiento tecnológico está aportando demanda, pero todavía convive con una contracción inmobiliaria profunda. ¿Puede compensar un centro de datos todo el metal que deja de comprar un sector de la construcción en retroceso? La respuesta depende de los volúmenes, y ahí resulta fácil dejarse llevar por una historia atractiva sin hacer las cuentas.
La industria china presenta, además, diferencias considerables. La producción de equipos y la fabricación de alta tecnología crecen con fuerza, mientras otros segmentos ligados a materiales tradicionales avanzan mucho menos o se contraen. Para el cobre, importa tanto el crecimiento agregado como la composición de los pedidos que reciben fabricantes de cables, componentes eléctricos y maquinaria. Los próximos datos de actividad y de inversión ayudarán a comprobar si esa demanda se amplía.
Oferta mundial de cobre: dificultades mineras y menor crecimiento de la producción
La otra mitad del debate está en la oferta. Hace tiempo que se habla de la dificultad de abrir minas nuevas. Los proyectos requieren años, capital y permisos; una vez operativos, la calidad del mineral y las incidencias técnicas pueden alterar la producción. Esta semana Anglo American informó de que extrajo 174.900 toneladas de cobre en el tercer trimestre, un 5% menos que un año antes, después de las fuertes nevadas registradas en Chile. Pese a ello, mantuvo su previsión de producción para el conjunto de 2026. Una interrupción concreta puede sostener las expectativas de escasez sin cambiar necesariamente el balance anual.
La previsión más reciente del ICSG merece detenerse un momento, porque matiza análisis anteriores del mercado. El organismo espera que la producción minera mundial crezca solo un 1,3% en 2026, por debajo del 1,6% que calculaba en abril. Ha revisado a la baja las perspectivas de Chile, China e Indonesia. La disponibilidad de concentrados también limita el trabajo de algunas fundiciones, de modo que la producción de cobre refinado aumentaría apenas un 0,4% este año. Son cifras propias de una oferta que avanza despacio.
El mercado mundial de cobre refinado seguirá en superávit en 2026 y 2027
Aun así, su balance mundial de cobre refinado muestra un superávit previsto de 104.000 toneladas para 2026. Para 2027 proyecta 368.000 toneladas, si se cumplen sus hipótesis de producción y consumo. El uso mundial de metal refinado crecería un 1,5% este año y un 2,5% el próximo. Por tanto, la lentitud de las minas no se traduce automáticamente en un déficit inmediato de cobre refinado. El mercado puede preocuparse por la oferta futura y disponer, a la vez, de suficiente metal para atender la demanda estimada de hoy.
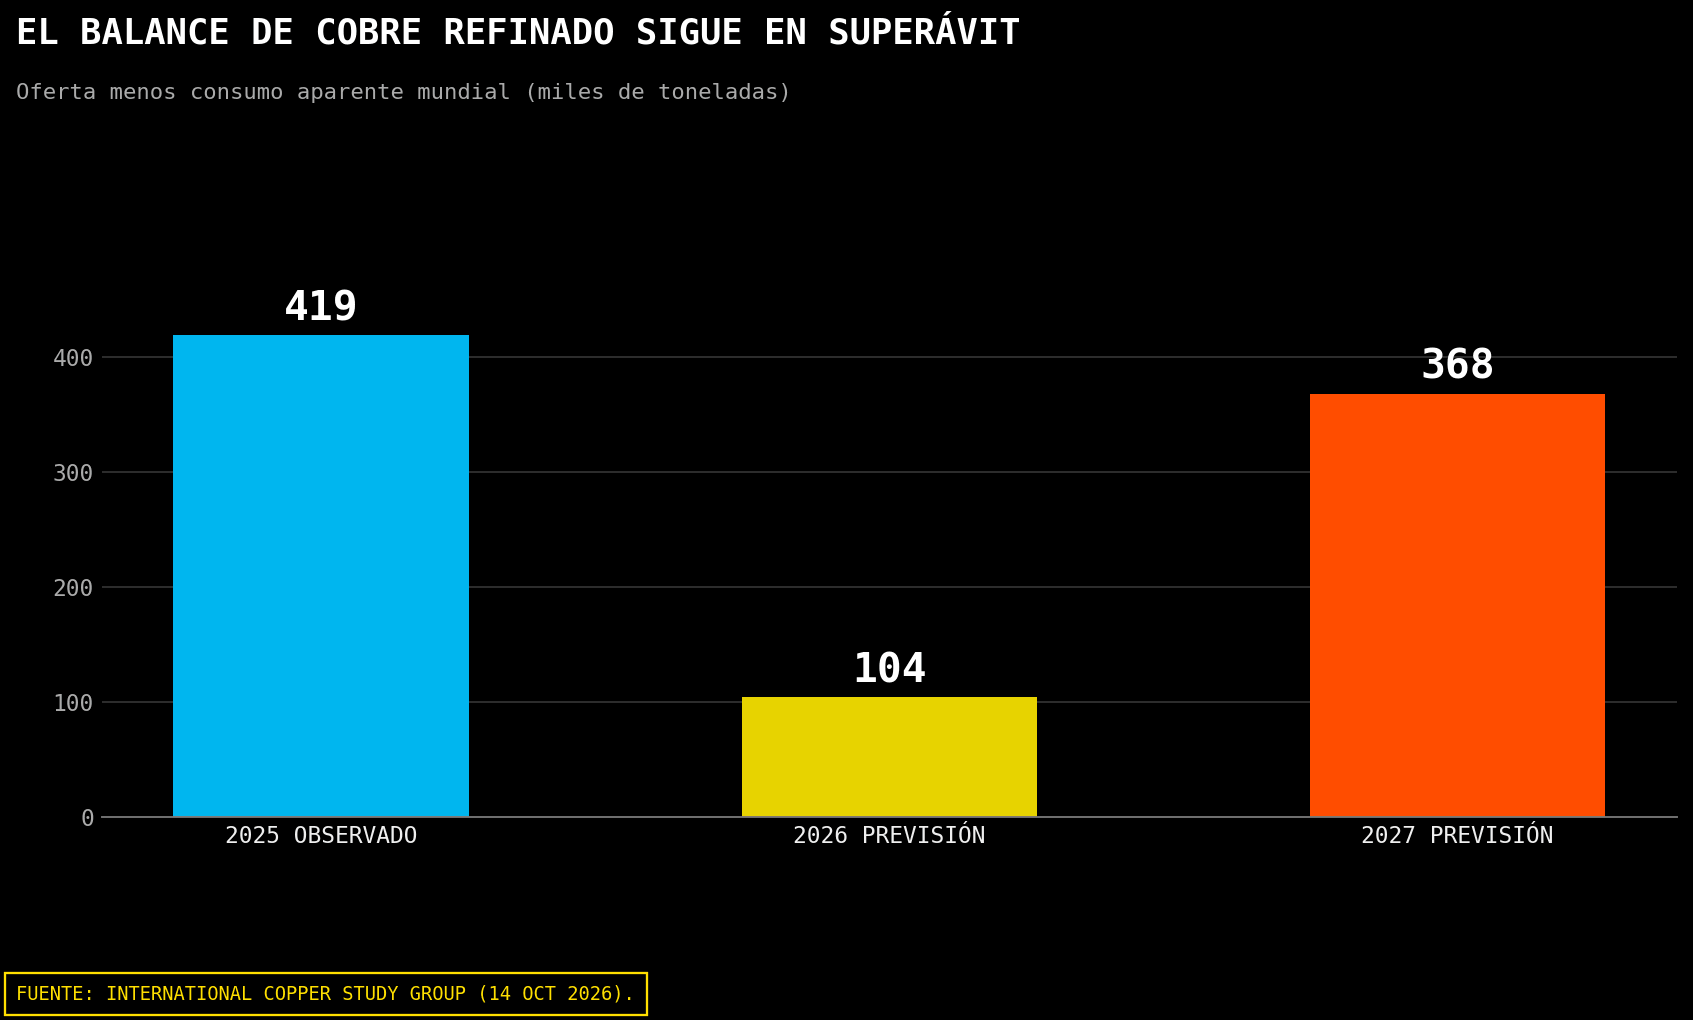 Gráfico del balance mundial de cobre refinado entre 2025 y 2027.
Estas previsiones tampoco son un inventario exacto de cada tonelada accesible para cada comprador. El propio ICSG advierte de que su cálculo del consumo aparente chino no recoge todos los cambios en existencias privadas, comerciales o estratégicas sin declarar. Tampoco garantiza que el cobre almacenado en una región pueda enviarse con rapidez y al mismo coste a otra. Esa distribución geográfica ayuda a entender por qué pueden aparecer tensiones locales de suministro incluso cuando el balance global apunta a superávit.
¿Qué podría cambiar las previsiones de oferta y demanda del cobre?
Los próximos meses permitirán poner a prueba ambas lecturas. Si China aumenta sus compras físicas, las existencias accesibles empiezan a reducirse y nuevas incidencias mineras limitan la producción, la previsión de superávit podría revisarse. Si la construcción continúa debilitándose y el metal refinado se acumula, será más difícil sostener un rally basado únicamente en la demanda futura de electrificación. El dato que debe mejorar es el consumo presente.
También influye el entorno financiero. El petróleo caro aumenta los costes de transporte y procesamiento y puede reforzar las expectativas de tipos de interés altos. Cuando las condiciones financieras se endurecen, los operadores suelen reducir exposición a materias primas industriales, especialmente después de una subida prolongada. Un movimiento así puede acelerar la caída durante unos días sin que haya cambiado de golpe el número de toneladas que necesitarán las redes eléctricas dentro de cinco años. El precio negocia ambas escalas temporales, y en las correcciones suele mandar la más cercana.
Análisis técnico del cobre: pérdida de la media de 50 días y soporte en 14.200
Por eso el titular sobre la media de 50 días exige una respuesta precisa. Su pérdida deteriora la estructura diaria que acompañó al rally. El hueco bajista sobre 14.200 refuerza esa lectura porque el mercado ha empezado la sesión aceptando precios inferiores al antiguo soporte. Sin embargo, todavía hay que observar cómo termina la jornada. En una zona tan vigilada pueden producirse perforaciones que se revierten con rapidez.
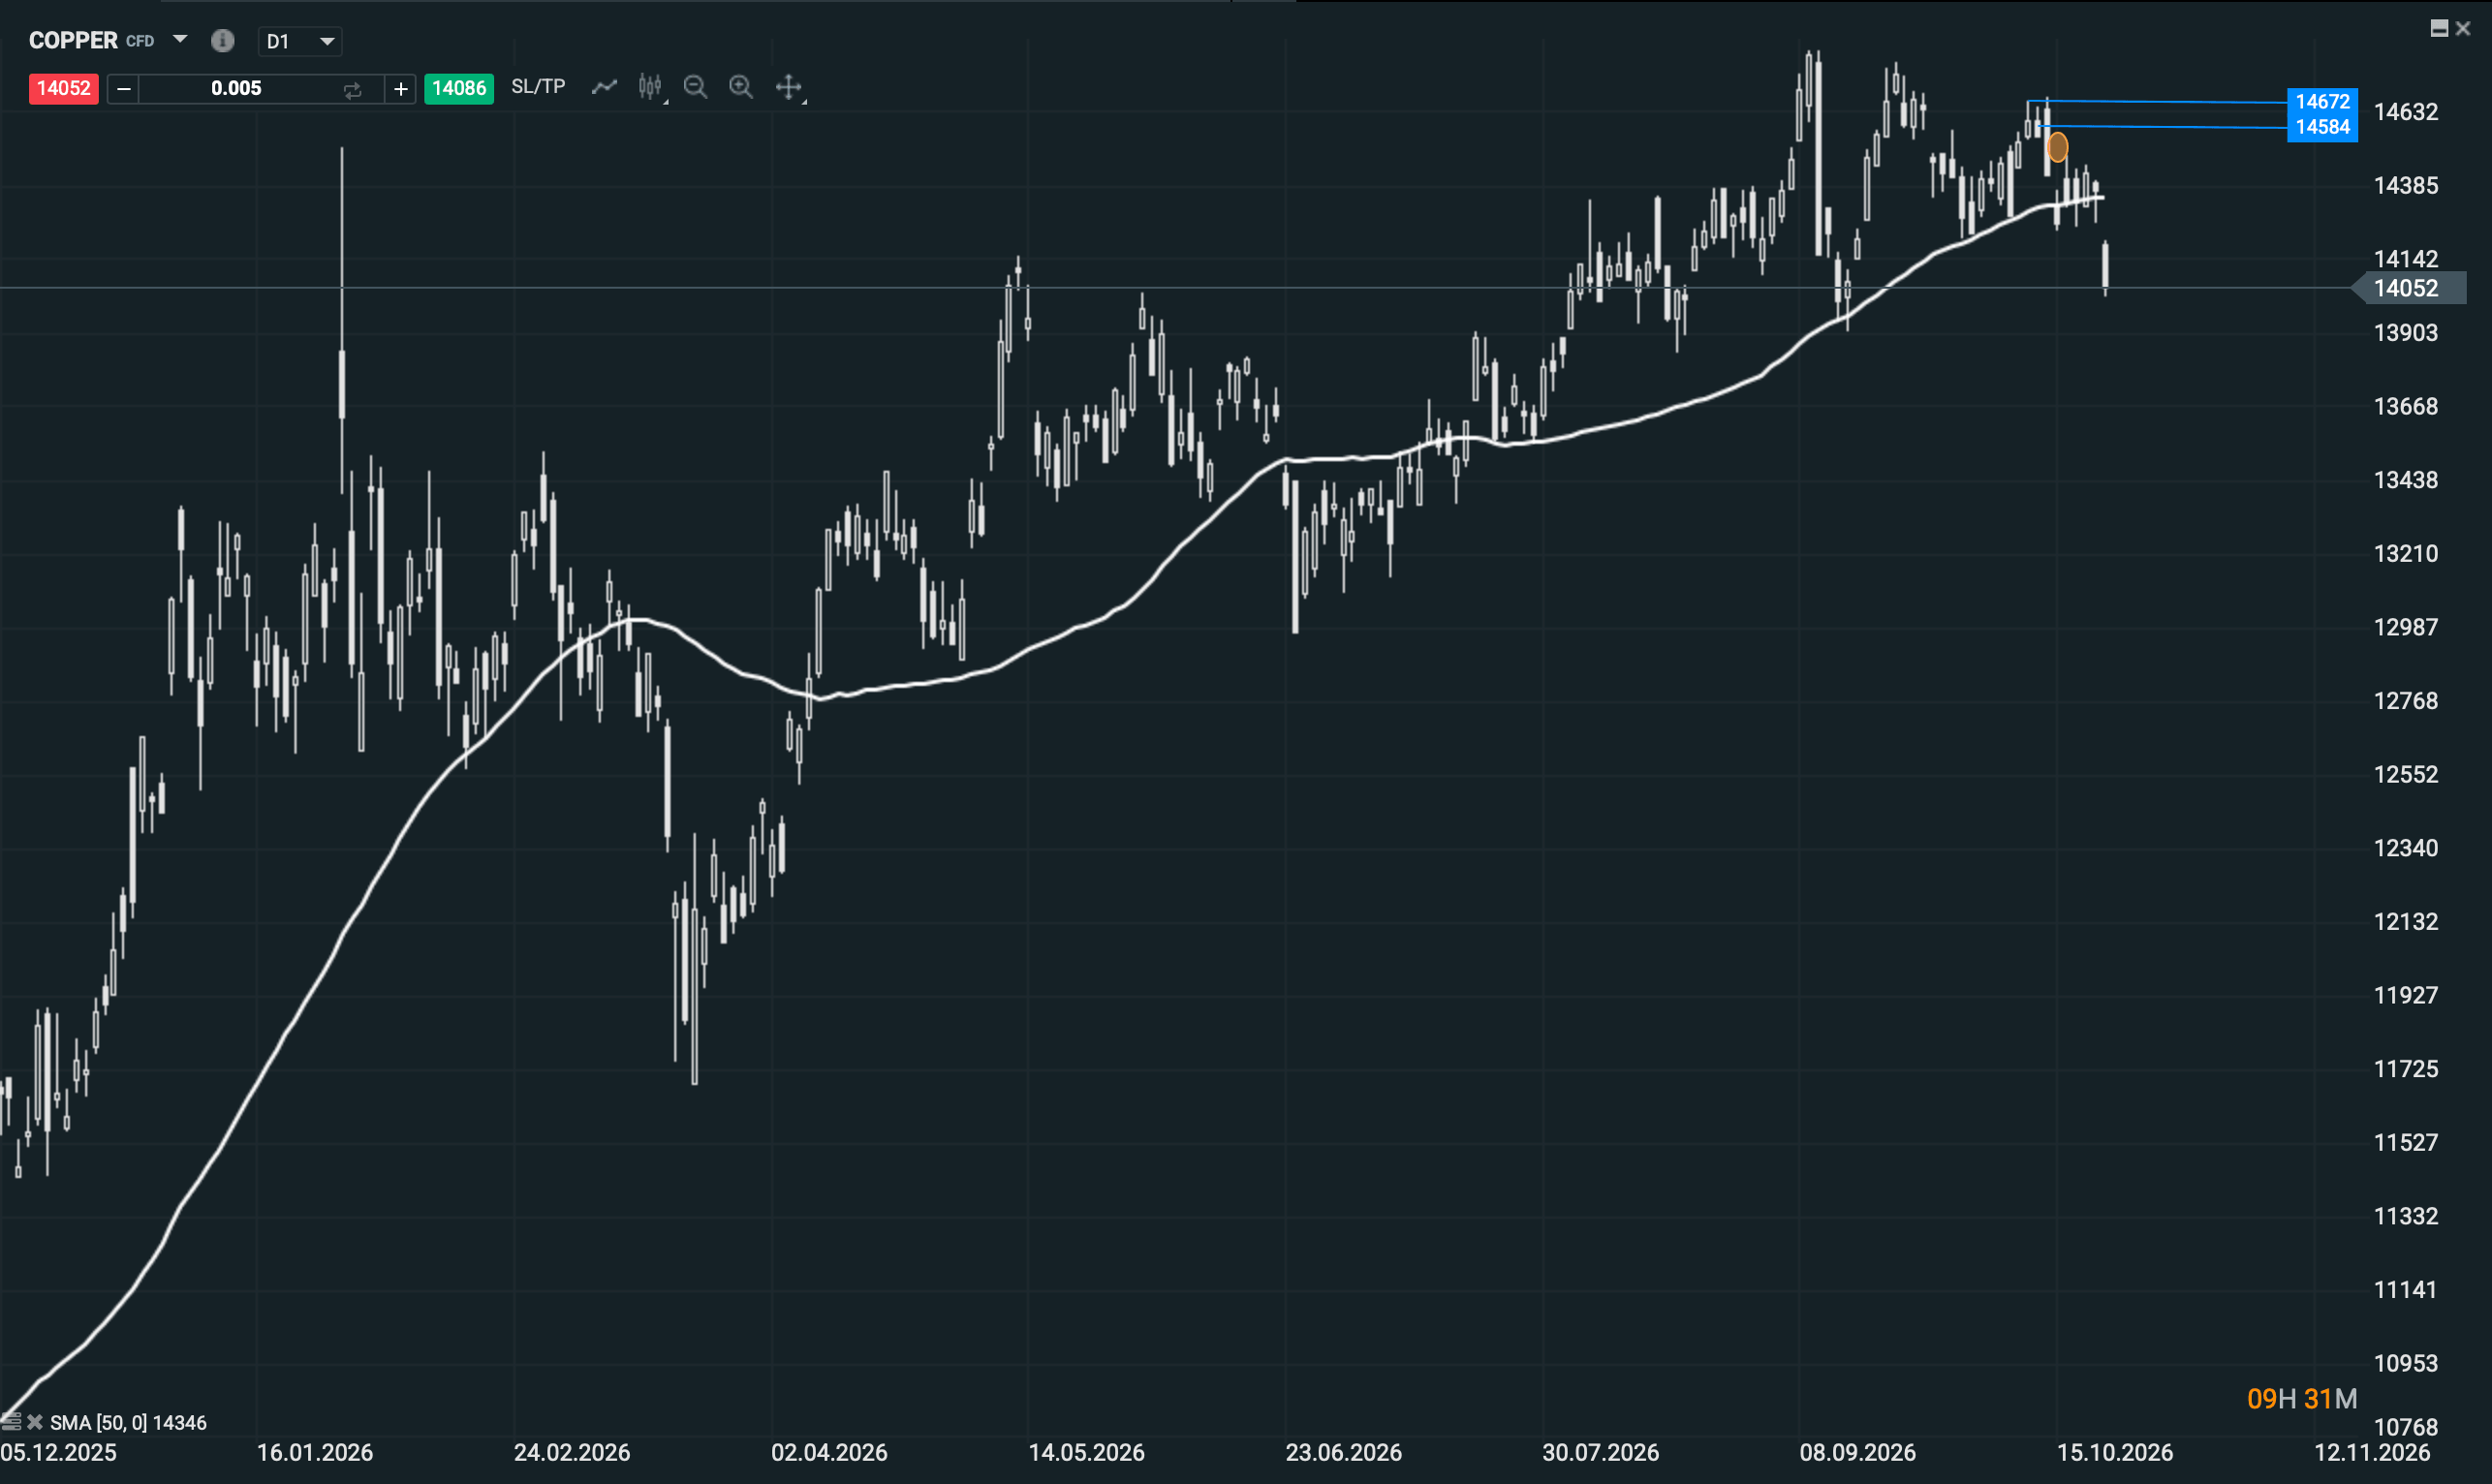 Gráfico diario del precio del cobre con su media móvil de 50 períodos.
La referencia inmediata es 14.200. Mientras el cobre permanezca por debajo y los intentos de recuperación fracasen en esa zona, el desarrollo de corto plazo seguirá siendo bajista. Los rebotes hacia el antiguo soporte podrán servir para comprobar si los vendedores siguen presentes. Si el precio recupera 14.200 durante la sesión, cierra el hueco y consigue sostenerse por encima, la ruptura de hoy perdería fuerza. Los bajistas que hayan entrado tras la apertura tendrían entonces un motivo para cerrar posiciones, con la posibilidad de un rebote rápido.
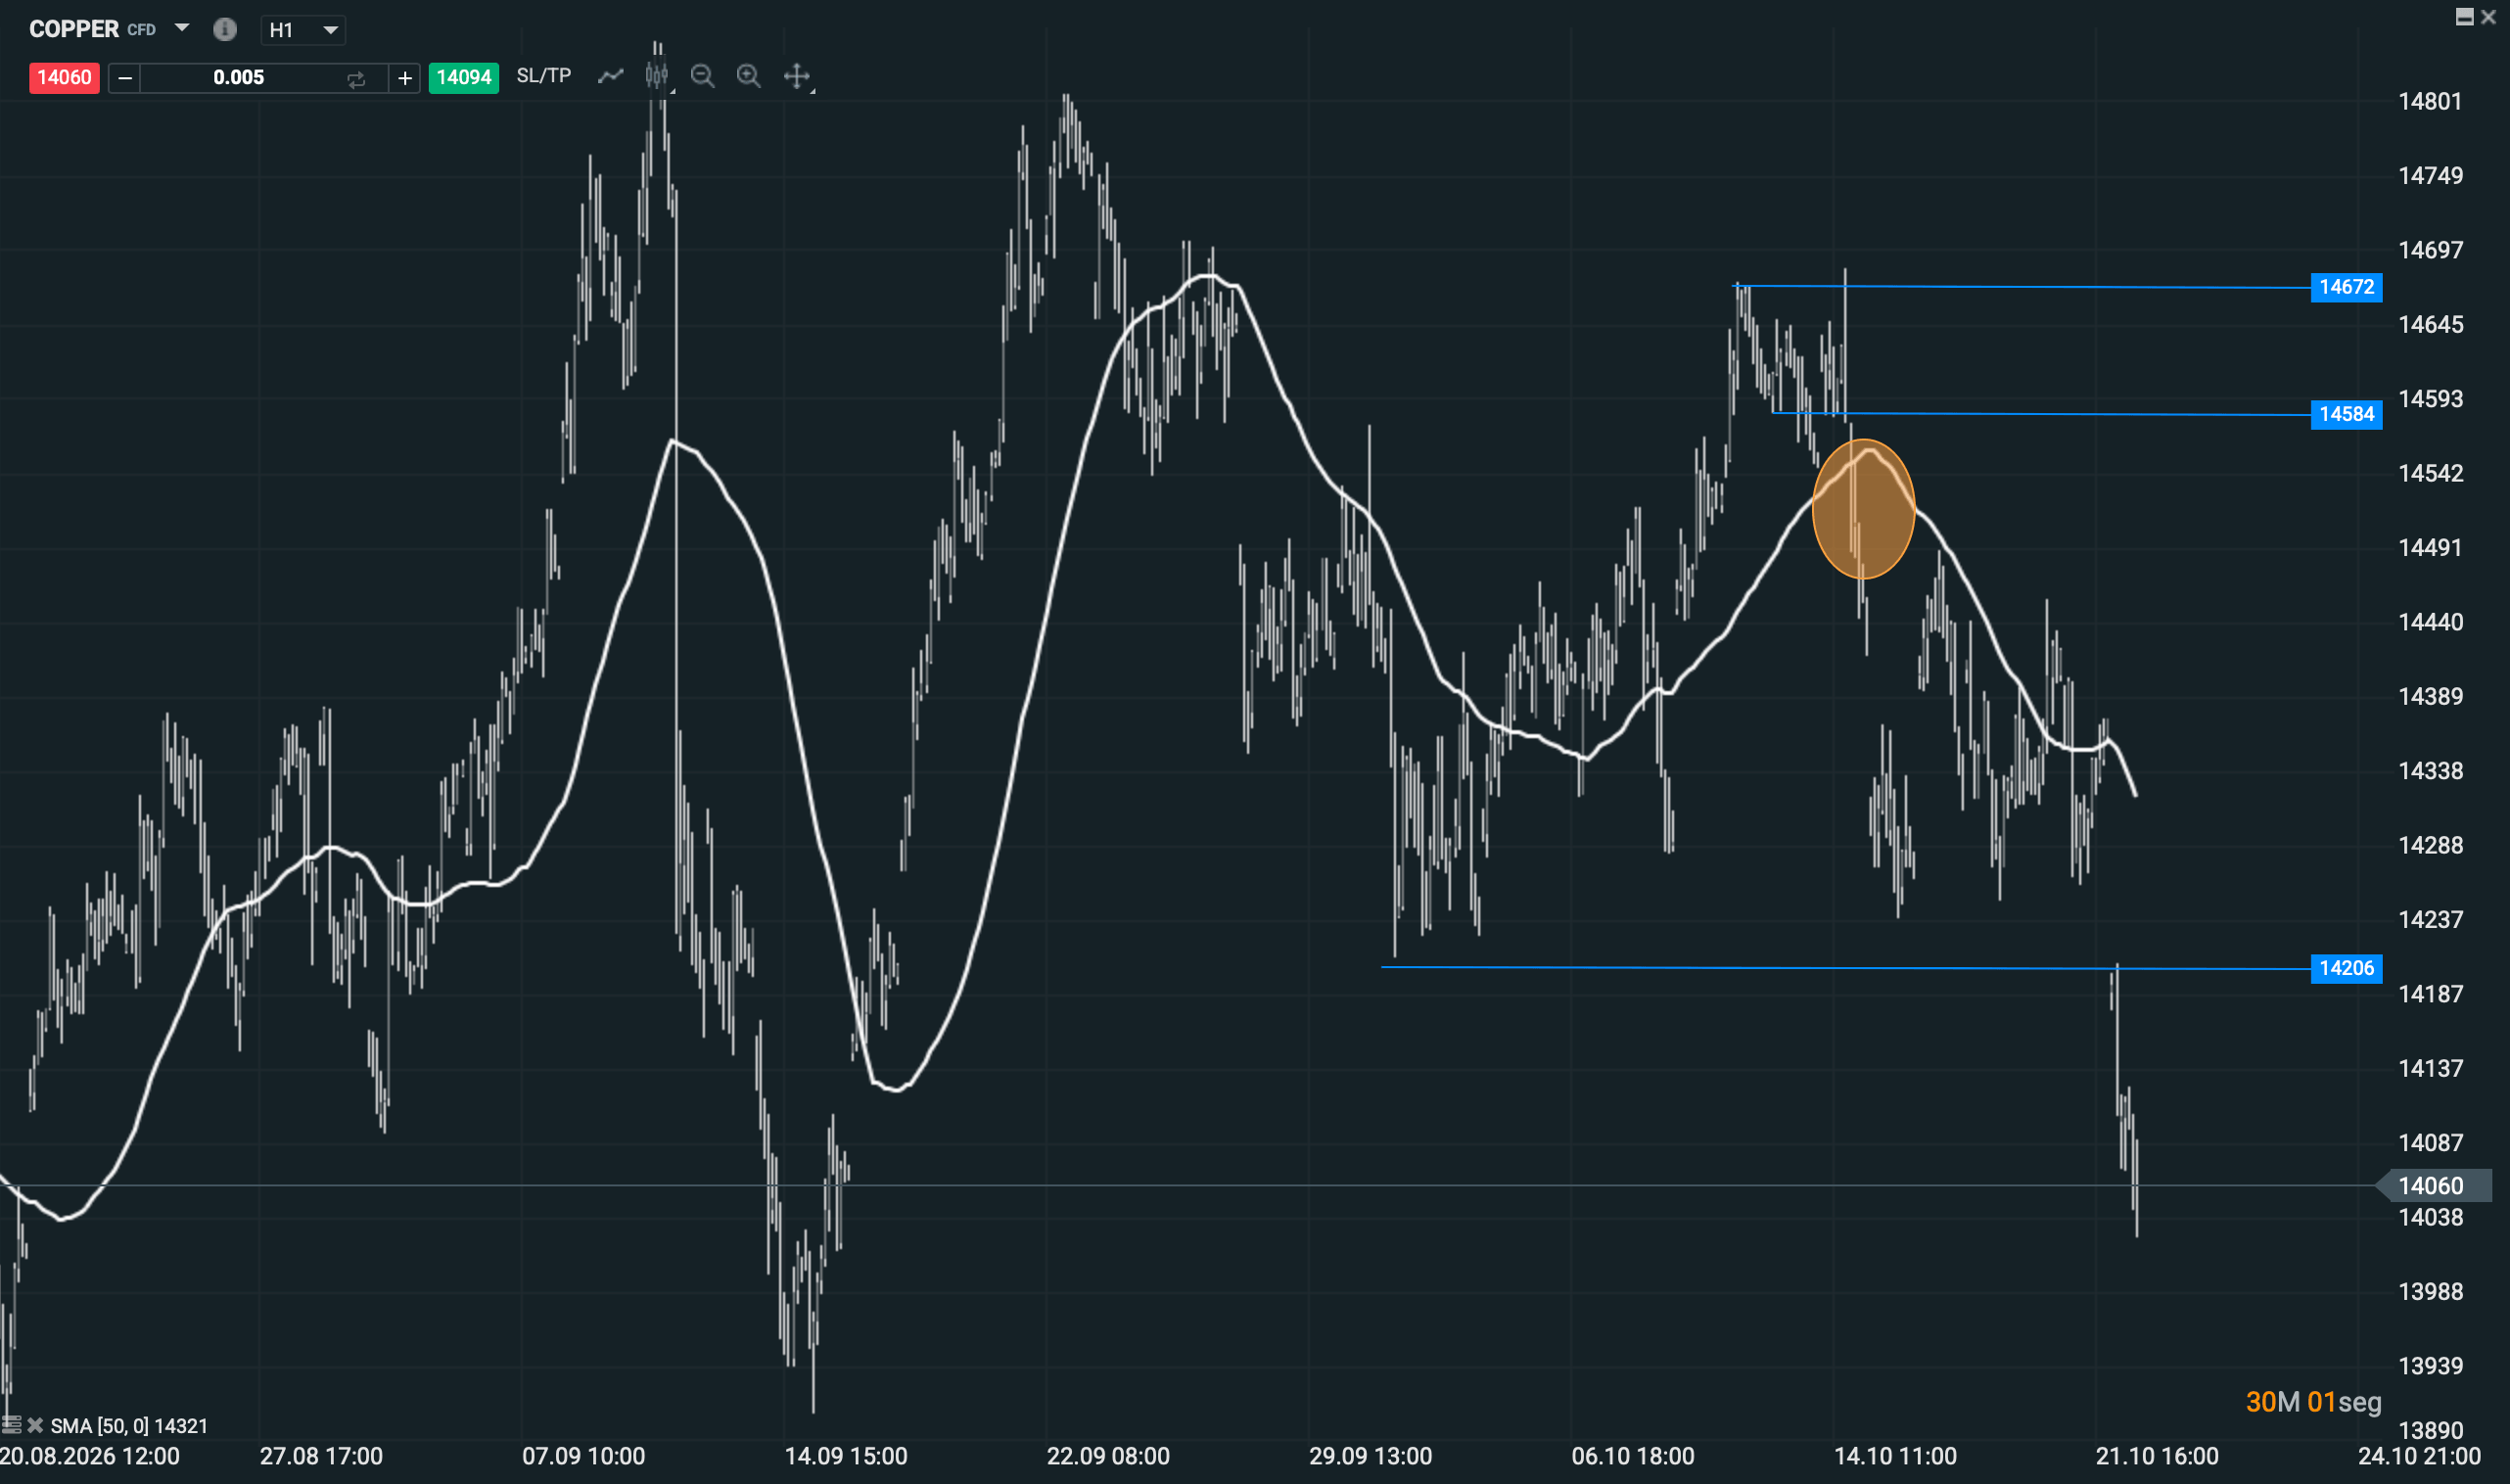 Gráfico horario del precio del cobre con niveles de soporte y resistencia.
La falsa superación de 14.672 ya mostró cuánto puede acelerar el mercado cuando una ruptura deja operadores atrapados. La caída cercana al 4% desde nuestro último análisis confirmó aquella lectura. Ahora la situación se ha desplazado al soporte diario de 14.200. Es pronto para declarar terminado todo el ciclo alcista del cobre; la oferta minera continúa creciendo con dificultad y los usos industriales de largo plazo siguen ahí. A muy corto plazo, la ventaja corresponde a los vendedores mientras el precio no recupere la zona perdida. La reacción de esta sesión dirá si el hueco bajista inicia otro tramo o termina convirtiéndose en una nueva trampa.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Dólar hoy en México: sube a 18,72 pese a que la inflación refuerza los argumentos para que Banxico mantenga las tasas



Resumen de mercados: los resultados "aceptables" no son suficientes; las tecnológicas siguen cayendo y el petróleo alcanza máximos desde mayo (22.10.2026)
🔴ANÁLISIS INTRADAY DE MERCADOS (22.10.2026)


Mercados a Observar Hoy: Oro, Gas Natural Europeo y USDJPY (22.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.