


- El precio promedio del diésel en Estados Unidos alcanzó un récord de US$6,23 por galón, cerca de un 66% más que antes de la guerra con Irán y por encima del máximo registrado en 2022.
- La escasez no responde únicamente al encarecimiento del petróleo: el crack spread del diésel alcanzó un récord de US$107,72 por barril, mientras las refinerías estadounidenses operan al 98% de su capacidad y los inventarios están 14% por debajo del promedio de cinco años.
- Si los elevados precios del diésel persisten, el impacto podría trasladarse a fletes, alimentos e inflación, aumentando la presión sobre las tasas de interés y reduciendo el crecimiento económico.

- El precio promedio del diésel en Estados Unidos alcanzó un récord de US$6,23 por galón, cerca de un 66% más que antes de la guerra con Irán y por encima del máximo registrado en 2022.
- La escasez no responde únicamente al encarecimiento del petróleo: el crack spread del diésel alcanzó un récord de US$107,72 por barril, mientras las refinerías estadounidenses operan al 98% de su capacidad y los inventarios están 14% por debajo del promedio de cinco años.
- Si los elevados precios del diésel persisten, el impacto podría trasladarse a fletes, alimentos e inflación, aumentando la presión sobre las tasas de interés y reduciendo el crecimiento económico.
El precio promedio del diésel en Estados Unidos llegó a 6.23 dólares por galón, el nivel más alto jamás registrado, con lo cual supera el récord de junio de 2022 cuando llegó a casi 5.82 dólares tras la invasión rusa a Ucrania. Antes de la guerra con Irán un galón costaba 3.76 dólares, de modo que el alza acumulada ronda el 66% en poco más de seis meses mientras la gasolina sigue cerca de 17% por debajo de su récord de 2022.
Esta diferencia es importante porque el diésel es el combustible que mueve camiones, trenes, tractores y maquinaria de construcción, por lo que cuando sube su precio el costo suele extenderse a casi todos los bienes físicos de la economía.
Por qué el diésel sube más que el petróleo
La presión se concentra sobre todo en la capacidad de refinar crudo para convertirlo en diésel, algo que se mide con el crack spread, que es la diferencia entre el precio del petróleo que entra a la refinería y el diésel que sale de ella. En Estados Unidos ese diferencial cerró en un récord de 107.72 dólares por barril el 10 de septiembre cuando en condiciones normales se mueve entre 20 y 30 dólares, lo cual muestra que hoy el mercado paga mucho más por el combustible terminado que por el petróleo mismo.
Esa escasez viene de dos golpes a la oferta que ocurren al mismo tiempo. Por un lado la guerra llevó a Irán a cerrar casi por completo el Estrecho de Ormuz, por donde pasa una quinta parte del crudo mundial, mientras que Irán y los hutíes han atacado refinerías de países del Golfo aliados de Estados Unidos.
Por otro lado Rusia extendió hasta el 30 de septiembre la prohibición de exportar diésel y gasóleo después de un número récord de ataques ucranianos a sus refinerías, lo cual pesa mucho porque antes de esos ataques Rusia aportaba cerca del 10% del diésel mundial.
Europa ha tenido que buscar ese combustible en otros lados y por eso las exportaciones de diésel de la Costa del Golfo de Estados Unidos hacia el Mediterráneo llegaron a 296,000 barriles diarios en agosto frente a 86,000 un año antes, con lo cual los barriles estadounidenses se reparten entre el consumo interno y la demanda europea.
El problema es que Estados Unidos tiene poco margen, ya que sus refinerías operan al 98% de su capacidad y sus inventarios de diésel están 14% por debajo de su promedio de cinco años, mientras que la EIA espera que sigan por debajo de su mínimo de cinco años durante buena parte de 2027.
El crudo tampoco ayuda porque el Brent subió a cerca de 107.50 dólares por barril con el oleoducto Este-Oeste de Arabia Saudita fuera de operación, lo que elimina una de las rutas para sacar petróleo sin pasar por Ormuz.
Análisis técnico del diésel a través del LSGASOIL
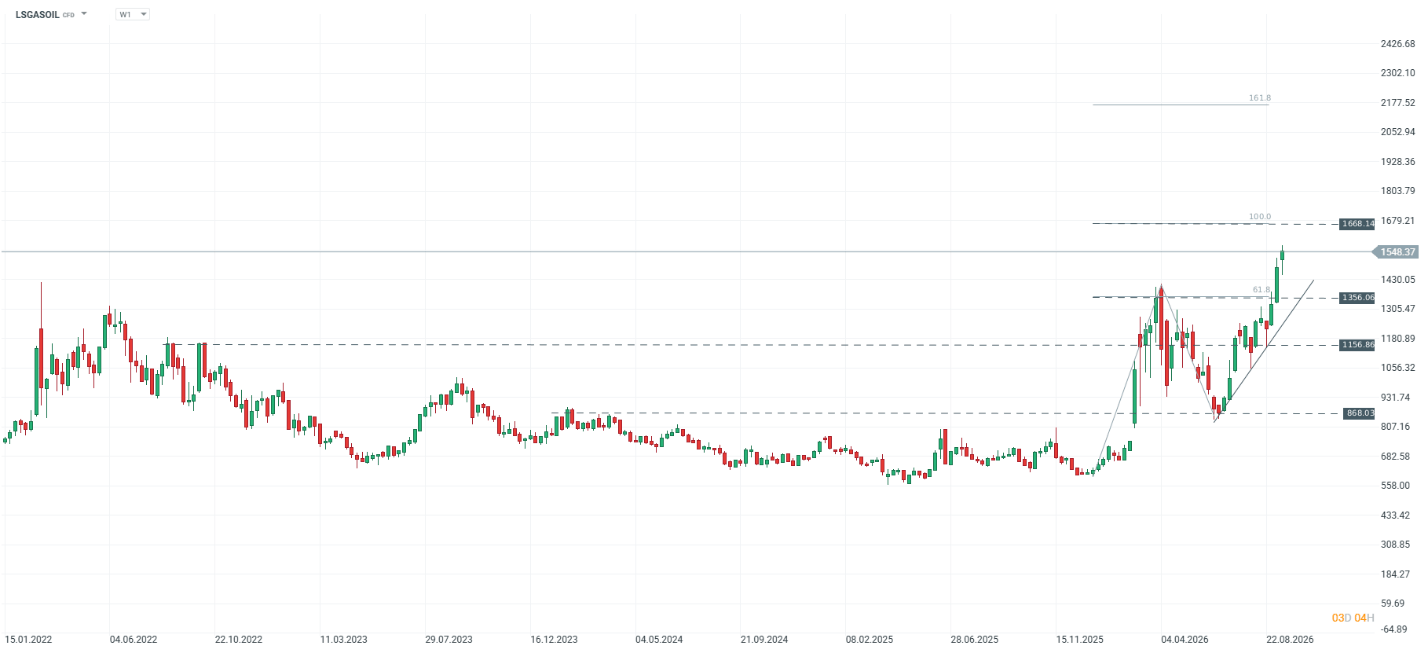
En la plataforma de XTB el diésel se puede seguir a través del LSGASOIL, el gasóleo de bajo azufre que sirve como referencia del diésel en Europa y que cotiza en dólares por tonelada, por lo que su precio se ve distinto al de la gasolinera aunque refleja el mismo movimiento.
En el gráfico semanal el LSGASOIL cotiza en 1,548.37 dólares tras romper los máximos de 2022 y más del doble de la zona cercana a 600 dólares donde estaba a finales de 2025, de modo que si trazamos la expansión de Fibonacci el siguiente objetivo es el 100% en 1,668.14 dólares, a 7.7% del precio actual.
El soporte inmediato está en 1,356.06 dólares, a 12.4% por debajo, ya que en esa zona coinciden el máximo previo de 2026 y la directriz alcista que el precio ha respetado desde su mínimo reciente, por lo que mientras se mantenga arriba de ese nivel la tendencia seguiría a favor de los compradores.
En caso de que baje la presión energética el precio podría ir a buscar la siguiente zona en 1,156.86 dólares, a 25.3% del precio actual, y si la pierde podría abrir una corrección más fuerte hacia 841 dólares, que representa una caída de 45.7% desde el nivel actual y de 27.3% desde 1,156.86.
Qué camino tome el precio va a depender sobre todo de lo que pase con Ormuz, con las exportaciones rusas y con los inventarios.
Cómo llega el diésel a la inflación
El diésel casi no tiene sustitutos porque cerca del 70% se usa en transporte y fuera del tren no hay alternativas a gran escala, de modo que aunque suba el precio las empresas lo siguen consumiendo y el costo pasa rápido a los fletes y después a los precios finales.
El golpe es muy directo en el campo, ya que transportistas y agricultores pagan alrededor de 63% más que hace un año por llenar sus camiones y tractores, lo cual podría reflejarse en el precio de los alimentos en los próximos meses.
Todo esto llega con la inflación de Estados Unidos en 3.4% anual en agosto, un dato que se midió antes del repunte más reciente del petróleo por encima de 100 dólares, por lo que el efecto del récord actual todavía no aparece en las cifras.
Por eso la Reserva Federal anuncia hoy su decisión con un mercado que espera una alza de 25 puntos base al rango de 3.75% a 4.00%, la primera desde 2023.
Qué implica para las bolsas, las materias primas y el crecimiento
En las bolsas el efecto suele ser distinto según el sector, porque las refinadoras tienden a beneficiarse mientras sus márgenes se mantengan altos, mientras que transporte, aerolíneas, logística, agroindustria y comercio minorista suelen sufrir porque el combustible es uno de sus principales costos.
A nivel de índices el canal más importante podría ser el de las tasas, ya que una Fed que sube el costo del dinero para frenar la inflación tiende a presionar a las empresas de crecimiento que tienen mucho peso en el S&P 500 y el Nasdaq 100.
En materias primas el diésel caro suele dar soporte a los granos porque encarece sembrar, cosechar y transportar, y esto ocurre en plena cosecha en el hemisferio norte y siembra en el hemisferio sur.
Los metales industriales podrían moverse a la baja si el mercado empieza a esperar menos actividad económica, mientras que el oro suele atraer compras en momentos de tensión geopolítica aunque las alzas de tasas pueden limitar su avance.
En el crecimiento el diésel funciona como un impuesto escondido, ya que en Estados Unidos hogares y empresas gastan alrededor de 700 millones de dólares diarios más en gasolina y diésel que hace un año, dinero que deja de ir a otros bienes y servicios.
Para América Latina el efecto podría ser mayor en los países que importan diésel porque compiten por los mismos barriles que hoy busca Europa.
Si el diésel baja rápido o si se mantiene alto por largo plazo
En caso de que se normalice el paso por Ormuz o Rusia vuelva a exportar cuando venza su prohibición, el petróleo podría caer rápido, aunque el diésel probablemente tardaría más porque el problema de refinación y los inventarios bajos no se resuelven de inmediato, algo que coincide con la EIA, que espera márgenes del diésel arriba de 2 dólares por galón hasta noviembre y una baja gradual hasta mediados de 2027.
Una caída del LSGASOIL hacia 1,356.06 o 1,156.86 dólares podría quitar presión a la inflación, reducir la necesidad de más alzas de la Fed y ayudar a transporte, aerolíneas y consumo, mientras que las refinadoras podrían ver menores márgenes.
Si en cambio el diésel se mantiene alto por varios trimestres y el LSGASOIL avanza hacia 1,668.14 dólares, el costo tendería a pasar a fletes, alimentos y servicios, lo cual podría obligar a la Fed a subir tasas por más tiempo justo cuando la economía empieza a resentir el costo de la energía, con el riesgo de un periodo de poco crecimiento con inflación alta.
En ese escenario las bolsas podrían ver menores utilidades en sectores que dependen del transporte y más presión en tecnología por las tasas, mientras que energía y refinación podrían tener un mejor desempeño relativo.
El margen para amortiguar también es menor que en otras crisis porque la Reserva Estratégica de Petróleo tenía 298.7 millones de barriles al 7 de agosto, su nivel más bajo desde enero de 1983.
Raúl Ojeda — Analista colaborador de XTB



📊Cierre de Mercado: Fed restrictiva sube tasas y anticipa más. Dólar sube y oro cae


Fed sacude a los mercados: oro pierde los US$4.300, Nasdaq resiste y Bitcoin sigue lateral


¡Movimiento restrictivo de la Fed! Warsh no da tregua en la lucha contra la inflación. El S&P 500, en mínimos desde el 3 de agosto, y el oro ya cae por debajo de los 4.300 dólares

⬇️ EUR/USD cae bajo 1,15 tras Fed restrictiva
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.