

- La temporada comienza el 13 de octubre, con utilidades de tecnología proyectadas al alza en 65% interanual y semiconductores creciendo 130%.
- El sector llega con expectativas elevadas: entre 93% y 96% de las tecnológicas superaron estimaciones de utilidad por acción durante los últimos tres trimestres.
- El SOXX cotiza en US$578,24, con resistencia en US$590,95 y soporte en US$560,20, por lo que los resultados y las nuevas guías serán determinantes.
La temporada de resultados del tercer trimestre arranca el 13 de octubre con los reportes programados de JPMorgan, Goldman Sachs, Wells Fargo y Citigroup mientras los analistas esperan que las utilidades del sector tecnología crezcan 65,0% frente al año anterior, con semiconductores en 130% contra 29,5% del S&P 500 completo, lo cual coloca a las acciones de inteligencia artificial entre las de mayor expectativa del mercado. Esa expectativa llega con el S&P 500 en máximos, ya que cerró el 6 de octubre por encima de 7.800 puntos por primera vez, mientras que el índice de semiconductores SOX acumula cerca de 73% en el año contra cerca de 13% del S&P 500 y el SOXX, el ETF de semiconductores que se opera en XTB, cotiza en 578,24 dólares, entre un soporte en 560,20 y una resistencia en 590,95.
Cuántas empresas de tecnología cumplieron y superaron lo esperado en los últimos trimestres
En los tres trimestres más recientes, entre 93% y 96% de las empresas del sector tecnología del S&P 500 reportaron una utilidad por acción por encima del estimado, el porcentaje más alto de los once sectores en el cuarto trimestre de 2025 y en el primero de 2026 y el segundo más alto en el segundo trimestre de 2026, contra 73% del índice completo en el cuarto trimestre de 2025, 84% en el primero de 2026 y 86% en el segundo, con un promedio de cinco años de 78%.
En ingresos el resultado es parecido, ya que 93% de las empresas de tecnología superó el estimado en el cuarto trimestre de 2025, 91% en el primero de 2026 y 88% en el segundo, mientras que el crecimiento de utilidades del sector terminó cada vez por encima de lo que se esperaba al cierre del trimestre porque en el cuarto trimestre de 2025 pasó de 25,8% a 33,4%, en el primero de 2026 de 44,6% a 51,0% y en el segundo de 63,3% a 75,3%, es decir, mejoras de 7,6, 6,4 y 12,0 puntos porcentuales.
En el índice completo el cumplimiento también ha sido alto, ya que en 37 de los 40 trimestres entre 2016 y 2025 el crecimiento real superó al estimado de cierre y las excepciones fueron el primer trimestre de 2020 y el tercero y el cuarto de 2022, mientras que las temporadas que más fallaron fueron el primer trimestre de 2020 con 63% de las empresas por encima de estimados y el tercero de 2022 con 69% y utilidades reportadas apenas 1,8% mayores a las esperadas contra un promedio de cinco años cercano a 8,7%. Entre las más recientes, las que más cumplieron fueron el primer trimestre de 2026 con 84% y el segundo con 86% de las empresas por encima de estimados, el porcentaje más alto desde el segundo trimestre de 2021.
Resultados de las empresas de inteligencia artificial en el trimestre anterior
NVIDIA reportó el 26 de agosto ingresos de 96,2 mil millones de dólares, 106% más que un año antes y por encima de los 92,07 mil millones esperados, con una utilidad por acción de 2,22 dólares contra 2,09 esperados y con ingresos de centros de datos de 89,0 mil millones, 117% más que un año antes. Su guía de ingresos para el trimestre en curso fue de 108,0 mil millones de dólares, 4,0% por encima de los 103,8 mil millones que esperaba el mercado y sin incluir ventas de procesadores para centros de datos a China, mientras que el resultado del trimestre fue el decimocuarto consecutivo con ingresos por encima de su propia guía.
Micron reportó el 30 de septiembre ingresos de 54,23 mil millones de dólares, 379% más que un año antes y por encima de los 51,07 mil millones esperados, con una utilidad por acción de 33,42 dólares contra 31,77 esperados, además de una guía de 61,5 mil millones de dólares de ingresos y 38,15 dólares por acción para el trimestre siguiente que quedó por encima de lo que esperaba el mercado. Broadcom reportó el 2 de septiembre una utilidad por acción de 3,32 dólares contra 3,24 esperados, con ingresos de semiconductores de 16,7 mil millones contra 15,2 mil millones esperados, aunque su guía de ingresos de 34,8 mil millones quedó por debajo de los 35,03 mil millones que esperaba el mercado.
Los compradores de esos chips también elevaron su gasto en el segundo trimestre, ya que Amazon subió su estimado de inversión de 2026 a alrededor de 220 mil millones de dólares desde 200 mil millones y atribuyó parte del aumento al mayor costo de la memoria, Alphabet lo subió a entre 195 mil y 205 mil millones con una nube que creció 82% y Meta a entre 130 mil y 145 mil millones, mientras que Microsoft mantuvo alrededor de 190 mil millones, de modo que las cuatro suman entre 720 mil y 745 mil millones de dólares para 2026 contra alrededor de 410 mil millones en 2025, con la acción de Alphabet cayendo cerca de 5% en operaciones posteriores al cierre tras elevar su guía.
Expectativas para el tercer trimestre en inteligencia artificial y semiconductores
Para el tercer trimestre los analistas esperan que las utilidades del sector tecnología crezcan 65,0% con semiconductores en 130% y que sin esa industria el crecimiento sea de 24,4%, mientras que los ingresos del sector se proyectan 40,5% por encima del año anterior, con semiconductores en 82%, y el margen de utilidad neta esperado es de 32,3% contra 27,5% hace un año.
El crecimiento esperado de 65,0% se compara con el 75,3% que el sector reportó en el segundo trimestre y con el 63,3% que se esperaba para ese trimestre al cierre de junio, de modo que si se repitiera el promedio de 8,7 puntos porcentuales que el sector ha mejorado sobre el estimado de cierre en los últimos tres trimestres, el crecimiento quedaría cerca de 74%.
Las revisiones y las guías apuntan en la misma dirección porque 61 de las 74 empresas del sector aumentaron su estimado desde el 30 de junio y 26 de ellas lo subieron más de 10%, entre las que están Dell, con una utilidad por acción esperada de 6,56 dólares contra 4,21, y Super Micro, con 1,04 contra 0,66, mientras que la de NVIDIA subió a 2,47 dólares desde 2,35. Además, 44 de las 72 empresas del índice que emitieron guía positiva para el trimestre son de tecnología, lo cual empata el máximo desde que se tiene registro en 2006 que se había alcanzado en el trimestre anterior.
La expectativa descansa en pocas empresas porque tecnología aporta 259,5 mil millones de los 800,8 mil millones de utilidades estimadas del índice, cerca de una tercera parte, mientras que NVIDIA y Micron son las que más aportan al aumento de las utilidades esperadas del sector desde junio.
Precio del SOX y de las acciones de inteligencia artificial frente a otros sectores
En precio la expectativa ya está reflejada en buena parte, ya que el SOX acumula cerca de 73% en el año contra cerca de 13% del S&P 500 después de subir 87,8% en el segundo trimestre, su mayor alza trimestral desde 1994, e incluso llegó a caer casi 20% en un mes durante julio, mientras que entre las acciones del S&P 500 con mayor alza del año están Sandisk con 624,6%, Micron con 276,6%, Intel con 223,4%, Marvell con 220,4% y AMD con 196,0%.
Otros sectores también han subido y el de energía es el de mayor alza del año con alrededor de 40% contra entre 28% y 35% de tecnología porque el petróleo subió 30% entre el 30 de junio y el 30 de septiembre, con utilidades del sector proyectadas 114,0% por encima del año anterior, mientras que en el trimestre que terminó el 30 de septiembre energía subió 18,7% y tecnología 7,9% contra 2,0% del índice.
El mercado ha respondido de forma desigual a los resultados, pues en el primer trimestre de 2026 las acciones de las empresas que no cumplieron bajaron 4,6% en promedio en los días alrededor del reporte contra 2,9% del promedio de cinco años, mientras que en el segundo las que superaron estimados subieron 0,6% contra 1,0% del promedio, además de que solo 25% de las acciones del S&P 500 cotizan por encima de su promedio de 50 días con el índice en máximos.
Análisis técnico del SOXX
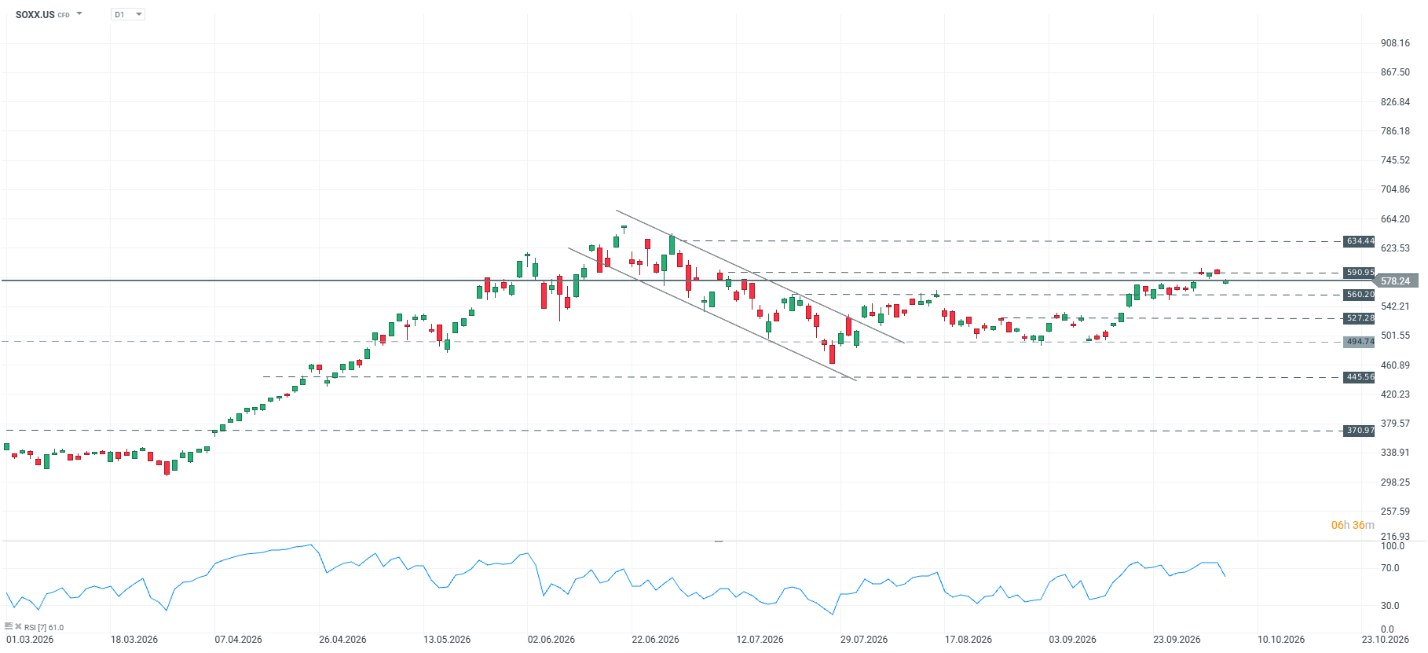
Fuente:Xstation5
En el gráfico diario del SOXX, el ETF de semiconductores que se opera en XTB, el precio cotiza en 578,24 dólares después de salir del canal bajista que se formó desde los máximos de junio y de rebotar en septiembre desde la zona de volumen de 494,74 dólares, con un RSI de 7 periodos en 61,0 luego de haber superado el nivel de 70 en los últimos días. La primera resistencia ronda los 590,95 dólares, 2,2% por encima del precio actual, y corresponde a uno de los impulsos alcistas de julio de 2026, mientras que la zona de soporte inmediata está en 560,20 dólares, 3,1% por debajo, de modo que el precio se mueve dentro de un rango de 5,5% entre ambos niveles.
En caso de un escenario negativo ese soporte podría romperse y el precio buscaría la siguiente zona de volumen entre 527,28 y 494,74 dólares, que representan caídas de 5,9% y de 11,7% desde 560,20, con 527,28 dólares como primer escalón y 494,74 dólares como el nivel donde el precio ya reaccionó en septiembre. En el caso contrario, si el optimismo por la inteligencia artificial continúa y los resultados confirman las proyecciones, el precio podría superar los 590,95 dólares y buscar los 634,44 dólares, 7,4% más arriba, nivel cuyo rompimiento sería importante para buscar un nuevo máximo, mientras que el movimiento completo desde el precio actual hasta ese nivel equivale a 9,7%.
Valuación y efecto sobre los bonos
El rendimiento del bono del Tesoro a 10 años cerró el 5 de octubre en 5,31% y llegó a 5,35% el 7 de octubre, el nivel más alto desde abril de 2002, después de que la Reserva Federal subiera su tasa el 16 de septiembre a un rango de 3,75% a 4,00%, el primer aumento desde 2023, con una mediana de proyecciones de sus funcionarios de 4,1% para fin de año que implica otro aumento de 0,25 puntos porcentuales, mientras que los bonos del Tesoro suelen reaccionar más a la inflación, a las decisiones de la Reserva Federal y a la deuda que emite el gobierno que a los resultados de las empresas, de modo que el efecto directo de la temporada sobre ellos tendería a ser limitado.
La valuación del S&P 500 conecta con los bonos porque con un P/E de los próximos 12 meses de 19,0, contra 20,4 al cierre de junio, las utilidades esperadas equivalen a 5,3% del precio del índice, que es prácticamente lo mismo que paga el bono a 10 años, mientras que desde junio las utilidades esperadas subieron 9,3% y el índice subió 2,0%, lo cual significa que el crecimiento de utilidades al que contribuye en buena parte el sector tecnología ha compensado el aumento de tasas y, en caso de que los reportes decepcionaran, esa compensación dejaría de operar.
El financiamiento del gasto en inteligencia artificial conecta directamente con los bonos porque Amazon, Alphabet, Meta y Oracle emitieron alrededor de 194 mil millones de dólares en bonos entre enero y el 7 de julio de 2026, 79% más que en todo 2025, mientras que Goldman Sachs estima que la deuda equivale a cerca de una tercera parte del gasto en inversión del año. La diferencia de rendimiento de sus bonos de dos a cuatro años frente al Tesoro pasó de 0,30 a 0,40 puntos porcentuales y la colocación de Amazon de julio recibió ofertas por 1,6 veces el monto contra 3,4 veces en marzo, de modo que las guías de gasto que den Alphabet, Amazon, Meta y Microsoft en la segunda mitad de octubre podrían modificar las expectativas de emisión de bonos y con ello la presión sobre los rendimientos de largo plazo.
Los comentarios de costos también pueden mover a los bonos porque la inflación es uno de los factores que más pesa en el camino de la Reserva Federal, mientras que 205 empresas del S&P 500 mencionaron la inflación en sus llamadas del segundo trimestre contra 217 en el primero y contra un promedio de cinco años de 276, a pesar de que el petróleo subió 30% en el tercer trimestre. Además, el mayor precio de los chips de memoria ya aparece como costo fuera de tecnología, como en GE HealthCare, que lo citó al reducir su guía de utilidades en abril, de modo que si el tono de las empresas que reportan en las próximas semanas cambiara eso podría reforzar la expectativa de otro aumento de tasas en diciembre, que hoy se considera posible en el mercado de futuros.
Escenarios para las acciones de inteligencia artificial
Escenario positivo: resultados vuelven a superar las expectativas
Si el crecimiento de utilidades de tecnología termina por encima de 65,0% con más de 90% de las empresas del sector por encima de estimados, como ocurrió en los tres trimestres más recientes con entre 93% y 96%, además de que las guías de gasto de las grandes tecnológicas se mantienen o suben, la temporada sostendría la expectativa de liderazgo de las acciones de inteligencia artificial y el SOXX podría superar la resistencia de 590,95 dólares, 2,2% por encima del precio actual, para buscar los 634,44 dólares, otro 7,4% más arriba. Sin embargo, con el SOX en 73% en el año y con un mercado que en el segundo trimestre premió menos a quienes superaron estimados, el efecto sobre el precio podría ser menor que el de los resultados.
Escenario neutral: crecimiento en línea con el 65%
Si el crecimiento queda cerca de 65,0% con un porcentaje de empresas por encima de estimados menor que el de los trimestres anteriores, el resultado estaría en línea con una expectativa que ya subió durante el trimestre y el SOXX tendería a moverse entre el soporte de 560,20 y la resistencia de 590,95 dólares, un rango de 5,5%, con las guías de gasto y la guía de ingresos de NVIDIA, que normalmente reporta en noviembre, como los datos que podrían inclinar el precio hacia uno de los dos extremos.
Escenario negativo: decepción en resultados o menor gasto en IA
Si el crecimiento termina por debajo de 65,0% o las guías de gasto dejan de subir, sería un resultado distinto al de los tres trimestres más recientes en los que el sector mejoró entre 6,4 y 12,0 puntos porcentuales sobre el estimado de cierre, de modo que con un rendimiento por utilidades del S&P 500 igual al del bono a 10 años y un SOX que ya cayó casi 20% en un mes durante julio, las acciones de semiconductores tendrían menos margen para absorber una decepción y el SOXX podría romper el soporte de 560,20 dólares, 3,1% por debajo del precio actual, para buscar la zona de volumen entre 527,28 y 494,74 dólares, que representan caídas de 5,9% y 11,7% desde 560,20.
Raúl Ojeda Espino — Analista colaborador de XTB

Dólar hoy Colombia: sube sobre la TRM a la espera de la inflación de septiembre

El euro, la válvula de escape de la volatilidad de los bonos europeos

Webull cae un 20% por temores sobre posibles vínculos con China


¿Puede la volatilidad de los bonos trasladarse al VIX?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.