


-
El gas natural europeo supera los 85 euros por MWh, alcanzando niveles no vistos desde finales de 2022, ante las preocupaciones por el suministro y la llegada del invierno.
-
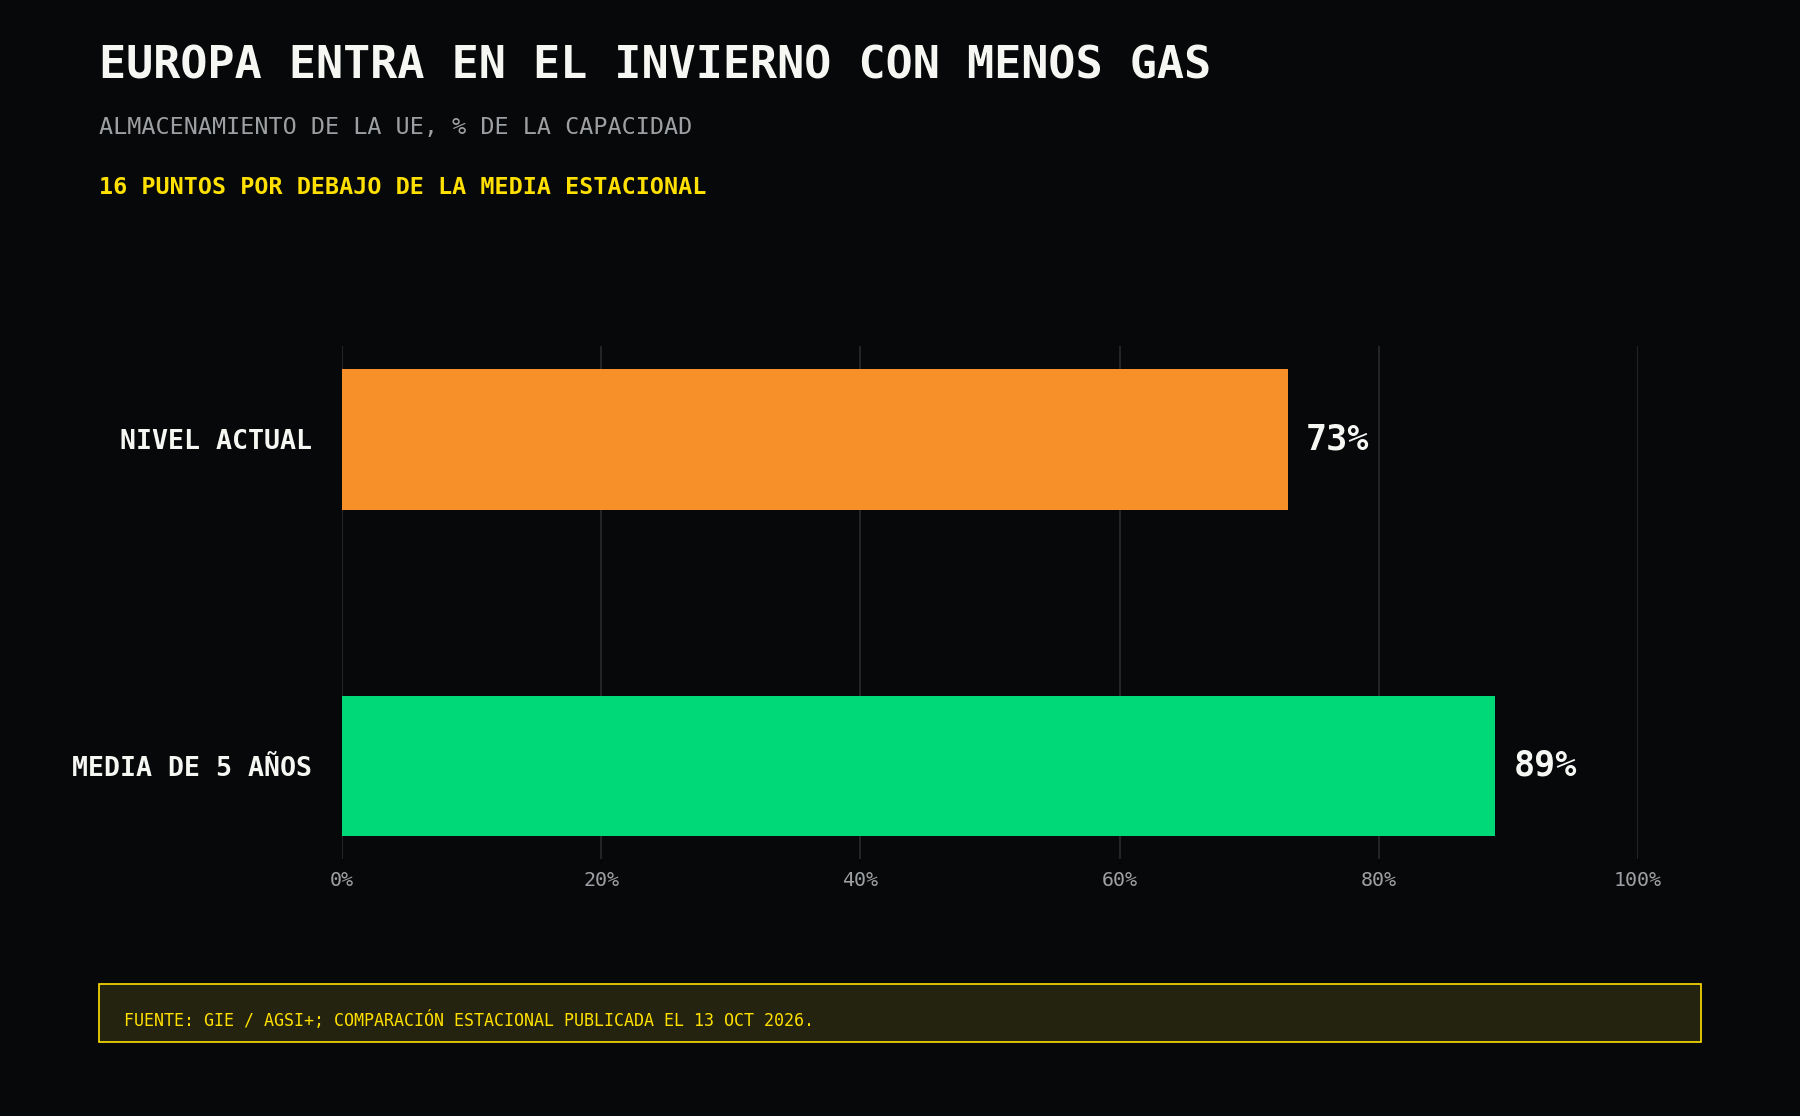
Las reservas de gas de Europa se sitúan en el 73%, frente al promedio estacional del 89%, mientras las interrupciones en Oriente Medio aumentan la competencia por el GNL.
-
El análisis técnico mantiene una estructura alcista, tras superar la resistencia de 84,38, aunque la subida cercana al 30% desde finales de septiembre eleva el riesgo de una corrección.

-
El gas natural europeo supera los 85 euros por MWh, alcanzando niveles no vistos desde finales de 2022, ante las preocupaciones por el suministro y la llegada del invierno.
-
Las reservas de gas de Europa se sitúan en el 73%, frente al promedio estacional del 89%, mientras las interrupciones en Oriente Medio aumentan la competencia por el GNL.
-
El análisis técnico mantiene una estructura alcista, tras superar la resistencia de 84,38, aunque la subida cercana al 30% desde finales de septiembre eleva el riesgo de una corrección.
Europa se acerca al invierno con los almacenes menos llenos de lo habitual y con una parte importante del gas natural licuado mundial atrapada por la guerra en Oriente Medio. Ha bastado una previsión de temperaturas más bajas para recordar lo poco que ha mejorado el margen de seguridad. El contrato de referencia TTF ha llegado hoy a superar los 85 euros por megavatio hora, una cotización que no se veía desde finales de 2022.
Europa entra al invierno con menos reservas de gas natural
¿Por qué reacciona tanto el precio si todavía estamos en octubre? Porque Europa empieza la temporada de calefacción con los almacenamientos alrededor del 73% de su capacidad, frente a una media del 89% para estas fechas. Esa diferencia de 16 puntos parece una cifra manejable hasta que se recuerda para qué sirven las reservas: proporcionan aproximadamente una cuarta parte del gas consumido durante el invierno. Si se parte de un nivel bajo, cada semana fría obliga a confiar un poco más en los cargamentos que aún deben llegar.
Las interrupciones del GNL en Oriente Medio presionan los precios europeos
El origen del problema está lejos de los depósitos europeos. Antes del conflicto, casi una quinta parte del comercio mundial de GNL atravesaba el estrecho de Ormuz. La Agencia Internacional de la Energía calcula que las interrupciones han reducido los suministros de Qatar y Emiratos Árabes Unidos en más de 300 millones de metros cúbicos diarios desde marzo. La producción adicional de otros países ha compensado buena parte de esa pérdida, aunque no ha devuelto al mercado toda la flexibilidad que tenía. Las instalaciones dañadas en Qatar también retrasan la llegada de nueva oferta.
Europa recibe directamente una proporción relativamente pequeña del GNL que cruza Ormuz. Eso no la protege del encarecimiento. Los compradores asiáticos que pierden acceso a cargamentos del Golfo buscan otros proveedores, incluidos los que podrían abastecer a Europa. Un barco disponible puede cambiar de destino si encuentra una oferta mejor. El precio europeo tiene que resultar suficientemente atractivo para retenerlo.
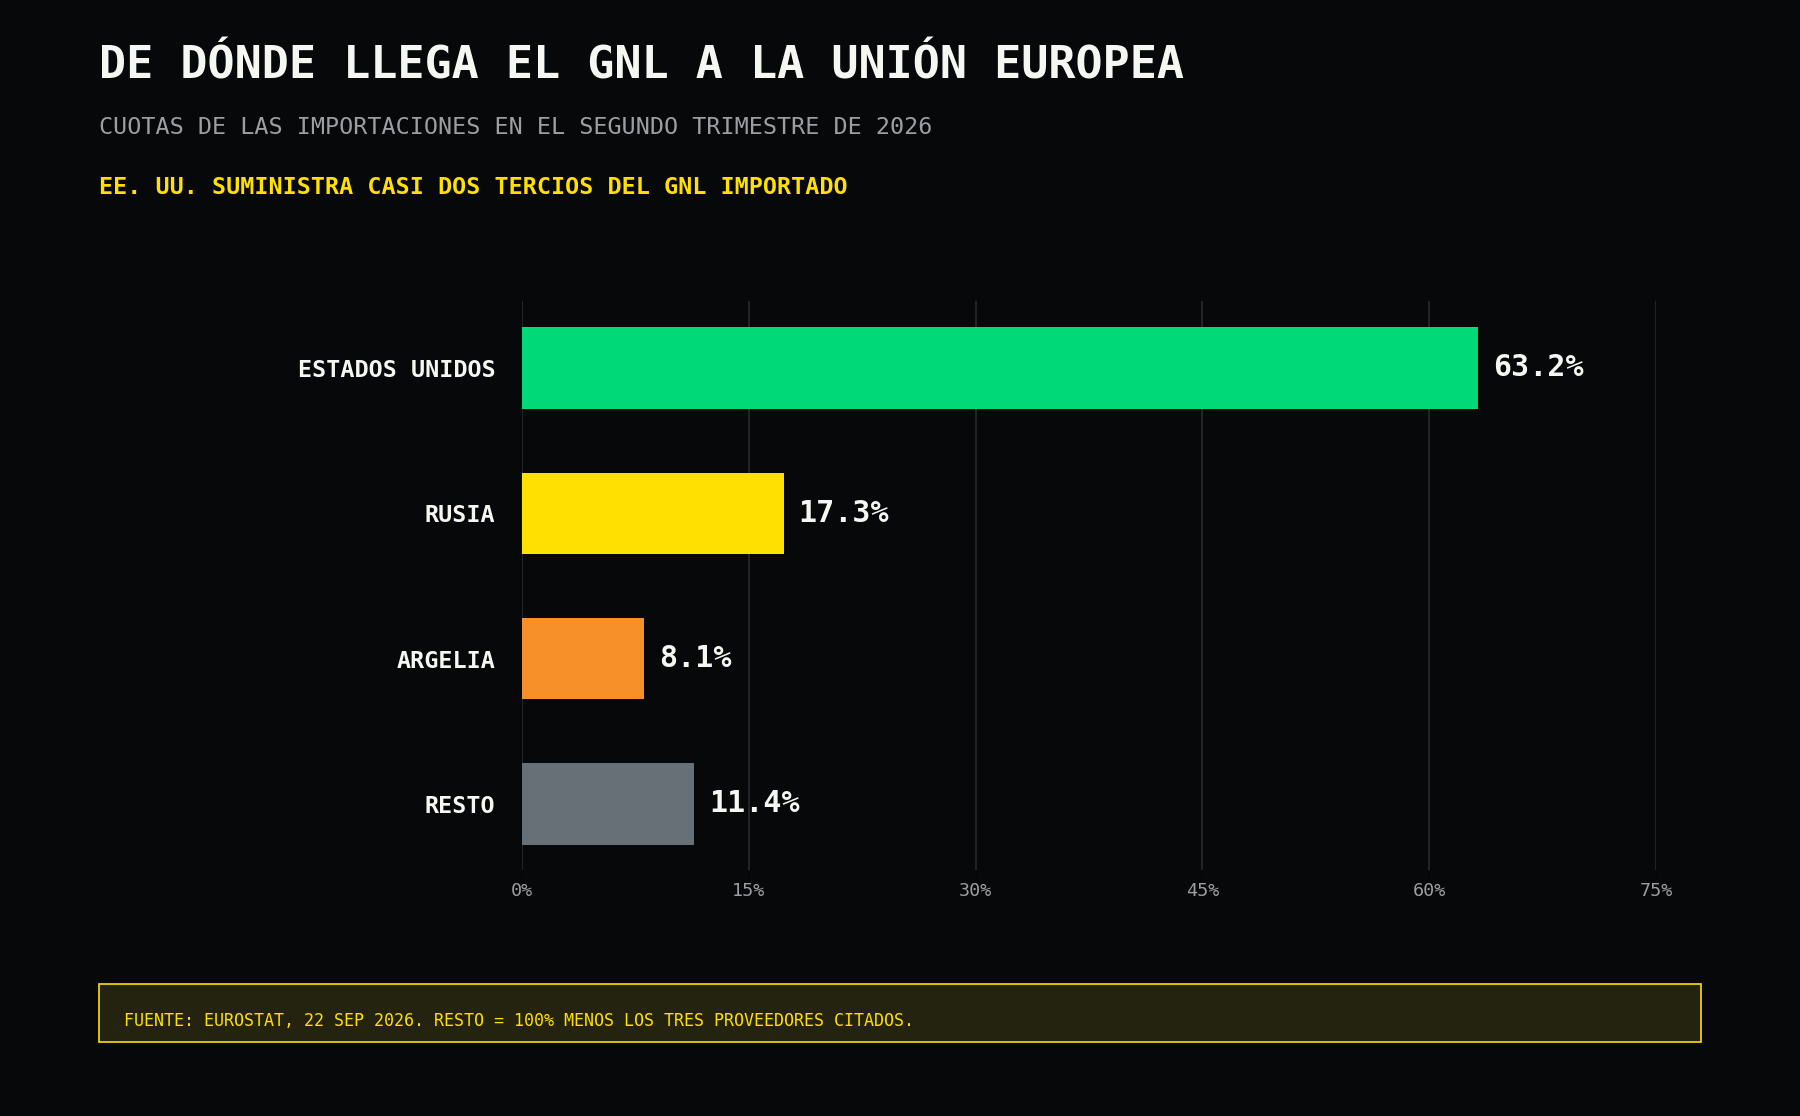
Estados Unidos suministra casi dos tercios del GNL importado por la Unión Europea
Aquí aparece una pregunta decisiva para los próximos meses: ¿cuánto tendrá que pagar Europa si Asia también necesita comprar gas durante una ola de frío? En el segundo trimestre, Estados Unidos proporcionó el 63,2% del GNL importado por la Unión Europea. Rusia aportó el 17,3% y Argelia el 8,1%, según Eurostat. La fuerte presencia estadounidense ayuda a sostener el suministro, aunque sus exportaciones no pueden aumentar de un día para otro cada vez que surge un comprador adicional.
El clima será determinante para el precio del gas durante el invierno
Tampoco conviene dar por agotada la fase de llenado. Los almacenes pueden seguir recibiendo gas y un invierno templado aliviaría mucho la situación. Más viento reduciría la necesidad de utilizar centrales de gas para producir electricidad. En sentido contrario, varios episodios de frío, acompañados de poca generación eólica, harían que las reservas descendieran más deprisa. Es una combinación que el mercado conoce bien y que suele reflejar en el precio antes de que llegue el frío.
Los analistas consultados por Reuters esperan que los almacenamientos europeos alcancen entre el 75% y el 78% el 1 de noviembre, todavía por debajo de lo habitual. Incluso con un invierno de temperaturas medias, las reservas del noroeste europeo podrían acabar cerca del 20% al comenzar abril. Ese escenario mantendría la presión durante la siguiente campaña de reposición: el gas que se consuma este invierno habrá que volver a comprarlo en 2027.
¿Cómo puede afectar el gas natural a la inflación y la economía europea?
Hay razones para vigilar el impacto más allá del mercado energético. La subida del gas llega a las empresas industriales de forma bastante rápida, mientras muchos hogares la perciben después, cuando se renuevan sus contratos. También puede encarecer la electricidad y complicar el trabajo del Banco Central Europeo si se traslada a la inflación. Para sectores que utilizan mucho calor en sus procesos, el precio actual importa tanto como la posibilidad de que permanezca alto durante meses.
Ahora bien, máximos de cuatro años no significa que estemos reviviendo 2022. Entonces el TTF llegó a superar los 350 euros por megavatio hora. Europa ha ampliado su capacidad para recibir GNL y cuenta con más proveedores. El riesgo actual se aprecia mejor en la escasez de margen: un mercado que puede abastecerse, pero que necesita competir con otros compradores justo cuando sus reservas son bajas.
Análisis técnico del gas natural europeo
Desde el punto de vista técnico, en el contrato que estamos siguiendo se ha roto con fuerza la zona de 84,38, donde quedó el máximo previo del 14 de septiembre. Tras el mínimo del 30 de septiembre, el precio ha subido aproximadamente un 30%. La ruptura llega, por tanto, después de una subida muy rápida y con un movimiento cada vez más vertical.
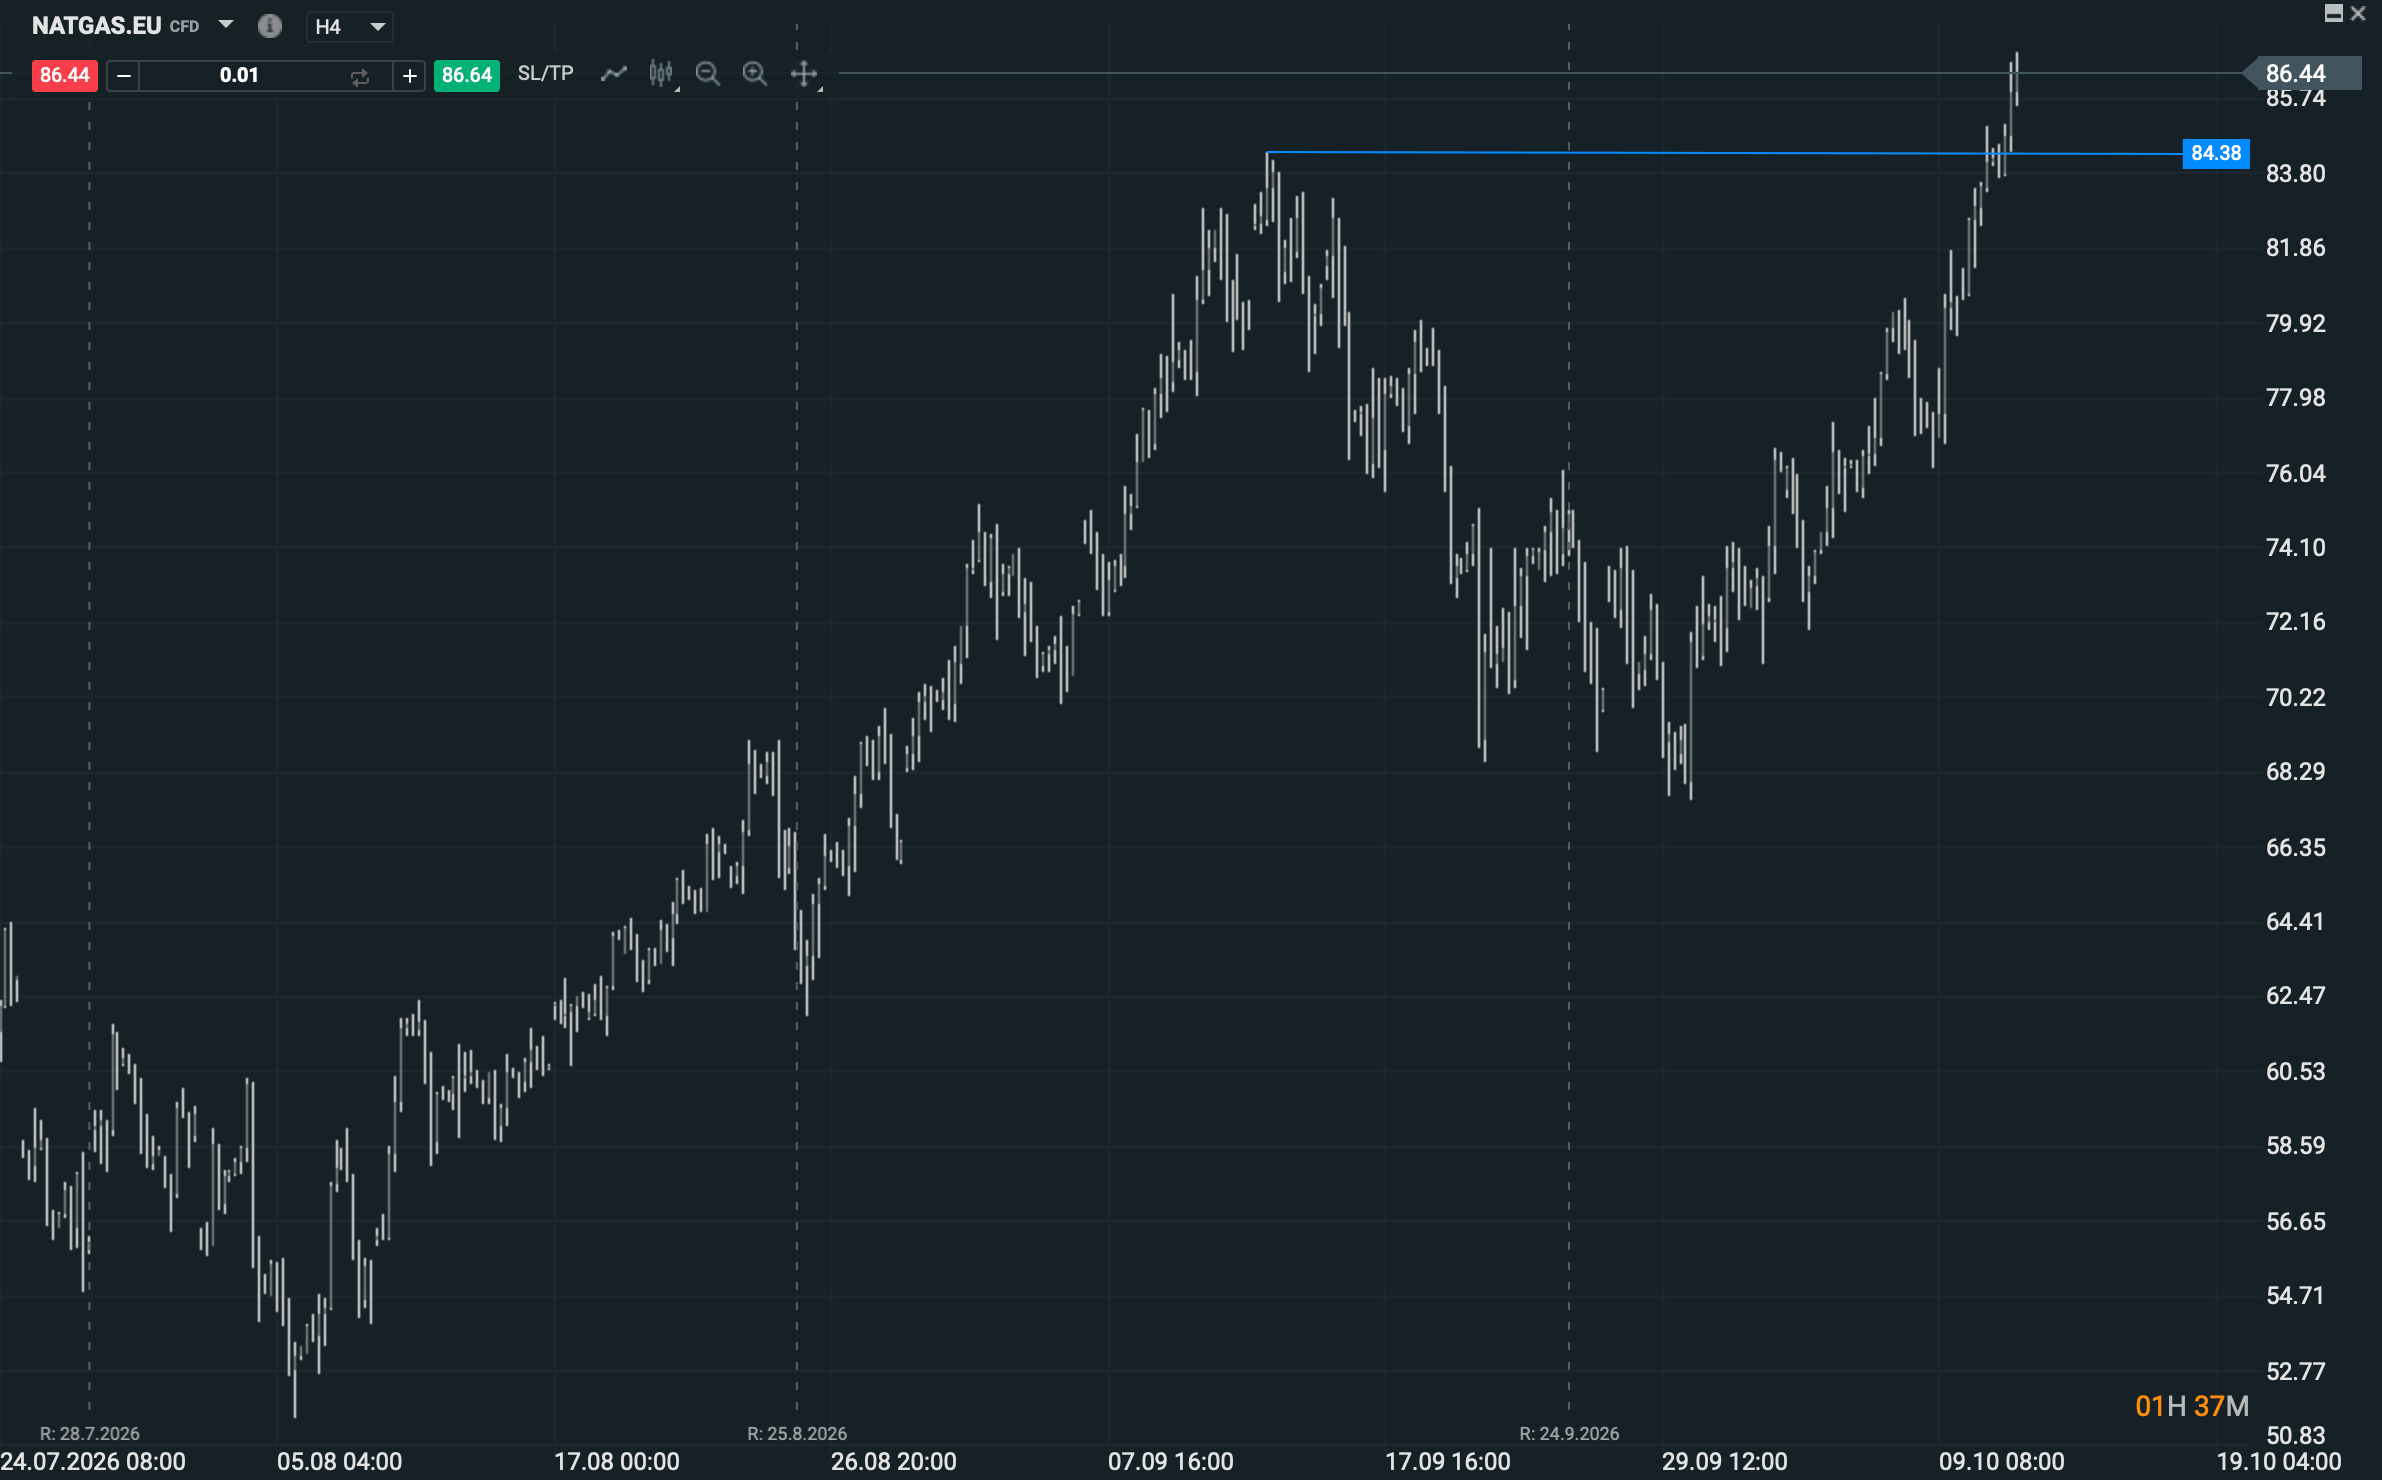
Fuente:Xstation5
Eso exige paciencia para nuevas incorporaciones. Una posibilidad sería que el precio descansara durante unas sesiones y formara un rango visible en el gráfico horario o en el de cuatro horas. La ruptura posterior de ese rango ofrecería una referencia más clara para valorar la continuidad y situar el riesgo. También habrá que observar cualquier retroceso hacia 84,38: si la antigua resistencia aguanta como soporte y aparecen compradores, la estructura alcista conservaría fuerza.
La señal que cambiaría la lectura inmediata sería una vuelta por debajo de 84,38 seguida de incapacidad para recuperar el nivel. En ese caso, la ruptura actual podría acabar siendo falsa y parte de las compras realizadas sobre el máximo quedaría atrapada. Una perforación momentánea, por sí sola, diría menos; importará cómo cierre el precio y qué haga en el siguiente intento de recuperación.
El mercado del gas tiene motivos concretos para estar tenso. Lo que queda por descubrir es cuánto de esa tensión ya está recogido en una subida del 30% desde finales de septiembre. Con el invierno todavía por delante, perseguir la vela vertical parece menos interesante que observar si el precio consigue construir una base sobre 84,38.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Visa alcanza un nuevo máximo histórico: qué sostiene el rally

Cobre cerca de su máximo histórico: Huelgas en Chile, demanda de la inteligencia artificial y una Fed que sube tasas

Goldman Sachs supera expectativas: el trading de acciones impulsa un trimestre récord


Cierre de Mercado: Wall Street inicia temporada de resultados con cautela
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.