

-
El oro cae hasta los US$3.986,50 por onza, su nivel más bajo en más de tres meses, presionado por las expectativas de tasas de interés elevadas.
-
Los ETF de oro recibieron US$10.000 millones en septiembre, aunque los gestores de futuros redujeron sus posiciones, mostrando señales opuestas entre mercados.
-
El análisis técnico mantiene un sesgo bajista bajo los US$4.100, mientras la zona de US$4.000 concentra la atención de los compradores.

-
El oro cae hasta los US$3.986,50 por onza, su nivel más bajo en más de tres meses, presionado por las expectativas de tasas de interés elevadas.
-
Los ETF de oro recibieron US$10.000 millones en septiembre, aunque los gestores de futuros redujeron sus posiciones, mostrando señales opuestas entre mercados.
-
El análisis técnico mantiene un sesgo bajista bajo los US$4.100, mientras la zona de US$4.000 concentra la atención de los compradores.
El oro ha vuelto a poner a prueba una cifra que pesa tanto en el gráfico como en la cabeza de los inversores. Este viernes llegó a 3.986,50 dólares por onza, su nivel más bajo en más de tres meses, antes de rebotar hacia los 4.030. Acumula alrededor de un 3,2% de caída en la semana. ¿Por qué retrocede precisamente cuando el petróleo se dispara, hay tensión geopolítica y las bolsas tecnológicas atraviesan una sesión difícil? La respuesta está en cómo están reaccionando los tipos de interés a esos riesgos.
El petróleo y las tasas de la Fed presionan el precio del oro
El encarecimiento del crudo ha reavivado el temor a que la inflación tarde más en bajar. Brent ha tocado máximos de más de cinco meses ante la preocupación por nuevos problemas de suministro en Oriente Medio. Si la energía mantiene elevados los precios, la Reserva Federal tendrá menos margen para relajar su política monetaria. El mercado espera mayoritariamente que mantenga los tipos en su reunión de la próxima semana, pero también ha aumentado su apuesta por una nueva subida en diciembre. Para el oro, que no paga intereses, esa perspectiva eleva el coste de esperar a que se recupere.
La relación merece una precisión. Una subida del petróleo puede favorecer al oro si los inversores temen que la inflación erosione el valor del dinero. También puede perjudicarlo si concluyen que la Fed responderá con tipos más altos durante más tiempo. Ahora domina esta segunda interpretación. El dólar y los rendimientos de la deuda estadounidense se mantienen firmes, de modo que el inversor encuentra alternativas remuneradas mientras el metal intenta estabilizarse. El efecto de los tipos reales dependerá de cuánto cambien los rendimientos nominales en relación con las expectativas de inflación; no basta con observar que el crudo sube para saber hacia dónde irán.
Hay otra posible presión de corto plazo. Cuando una cartera sufre pérdidas en bolsa y necesita liquidez, puede vender activos que mantenía como protección. Un analista citado por Reuters apunta a que las caídas de las tecnológicas podrían estar provocando llamadas de margen y ventas de oro y plata para cubrirlas. Es una explicación plausible para parte de la sesión, aunque no disponemos de un dato que permita atribuirle una proporción concreta de la caída. El oro puede funcionar como refugio en horizontes largos y venderse durante unas horas porque alguien necesita efectivo de inmediato.
Los ETF de oro mantienen las compras pese a la caída
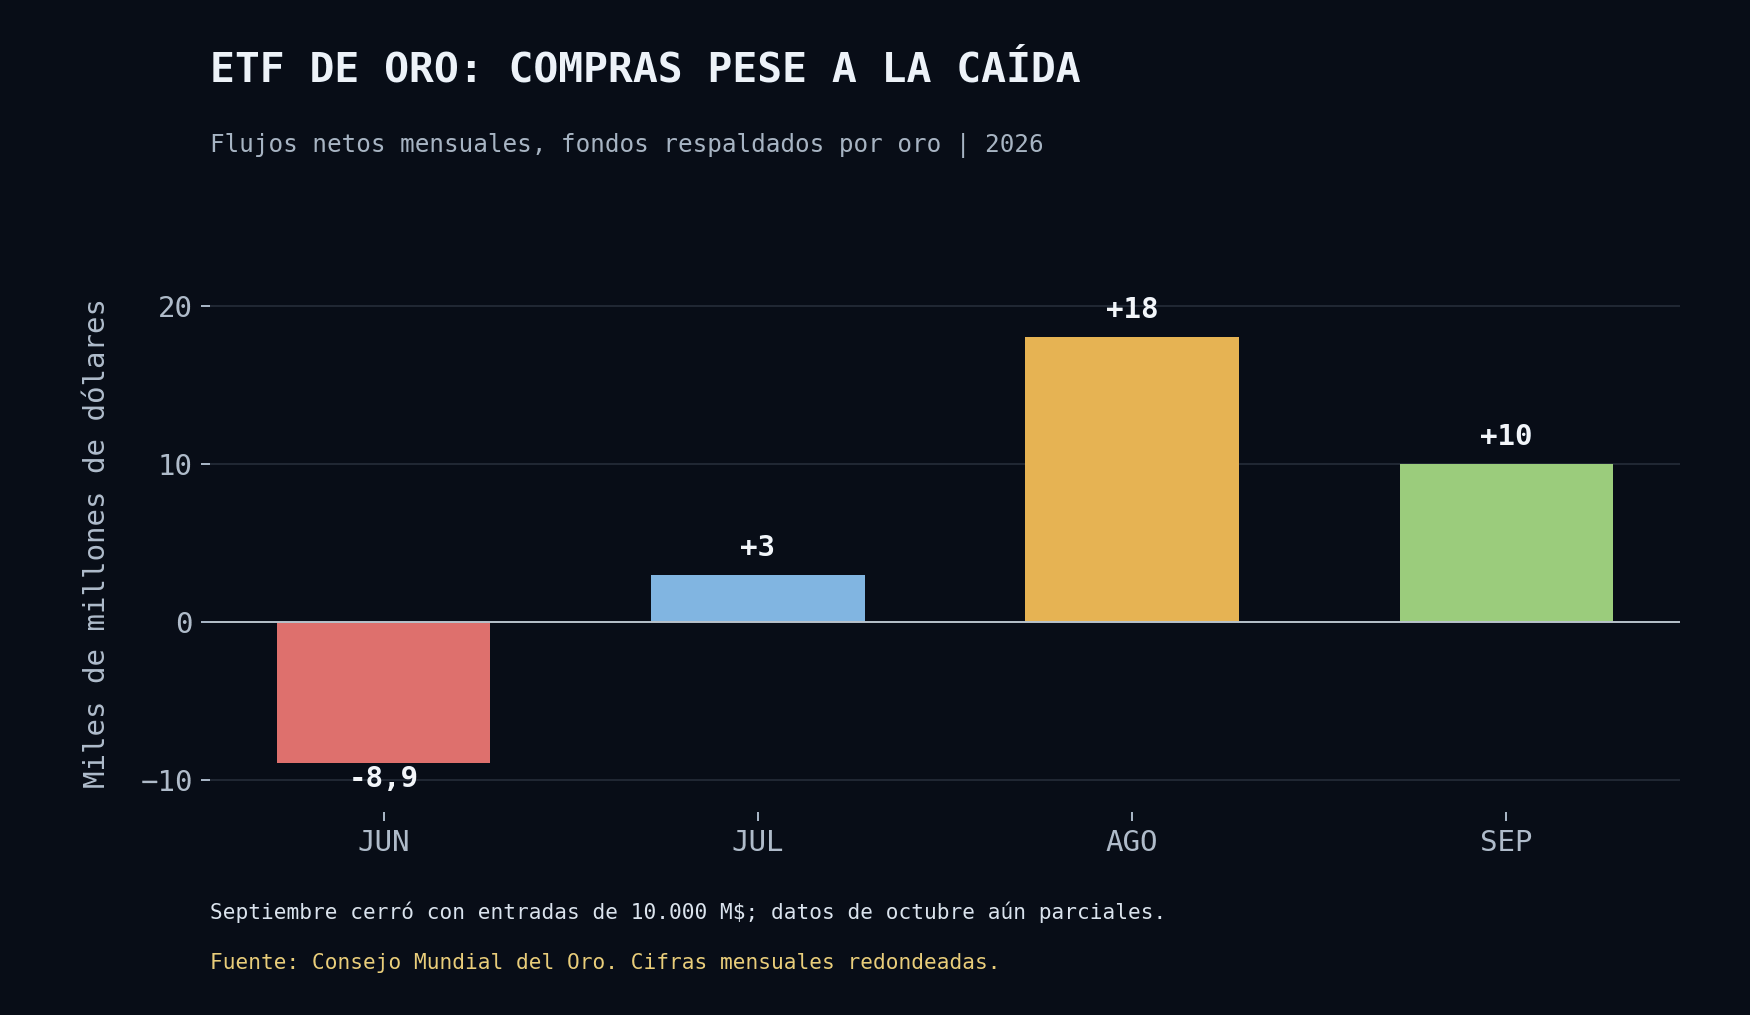
¿Se ha retirado entonces la demanda inversora? Los últimos datos completos aconsejan prudencia antes de afirmarlo. Los fondos cotizados respaldados físicamente por oro recibieron unos 10.000 millones de dólares netos en septiembre. Venían de entradas aproximadas de 18.000 millones en agosto y 3.000 millones en julio, después de las salidas de 8.900 millones registradas en junio. Son cifras mensuales, todavía no una medición de lo que han hecho esos fondos durante la caída de hoy. Muestran que el precio puede bajar incluso cuando una parte de los inversores sigue acumulando metal.
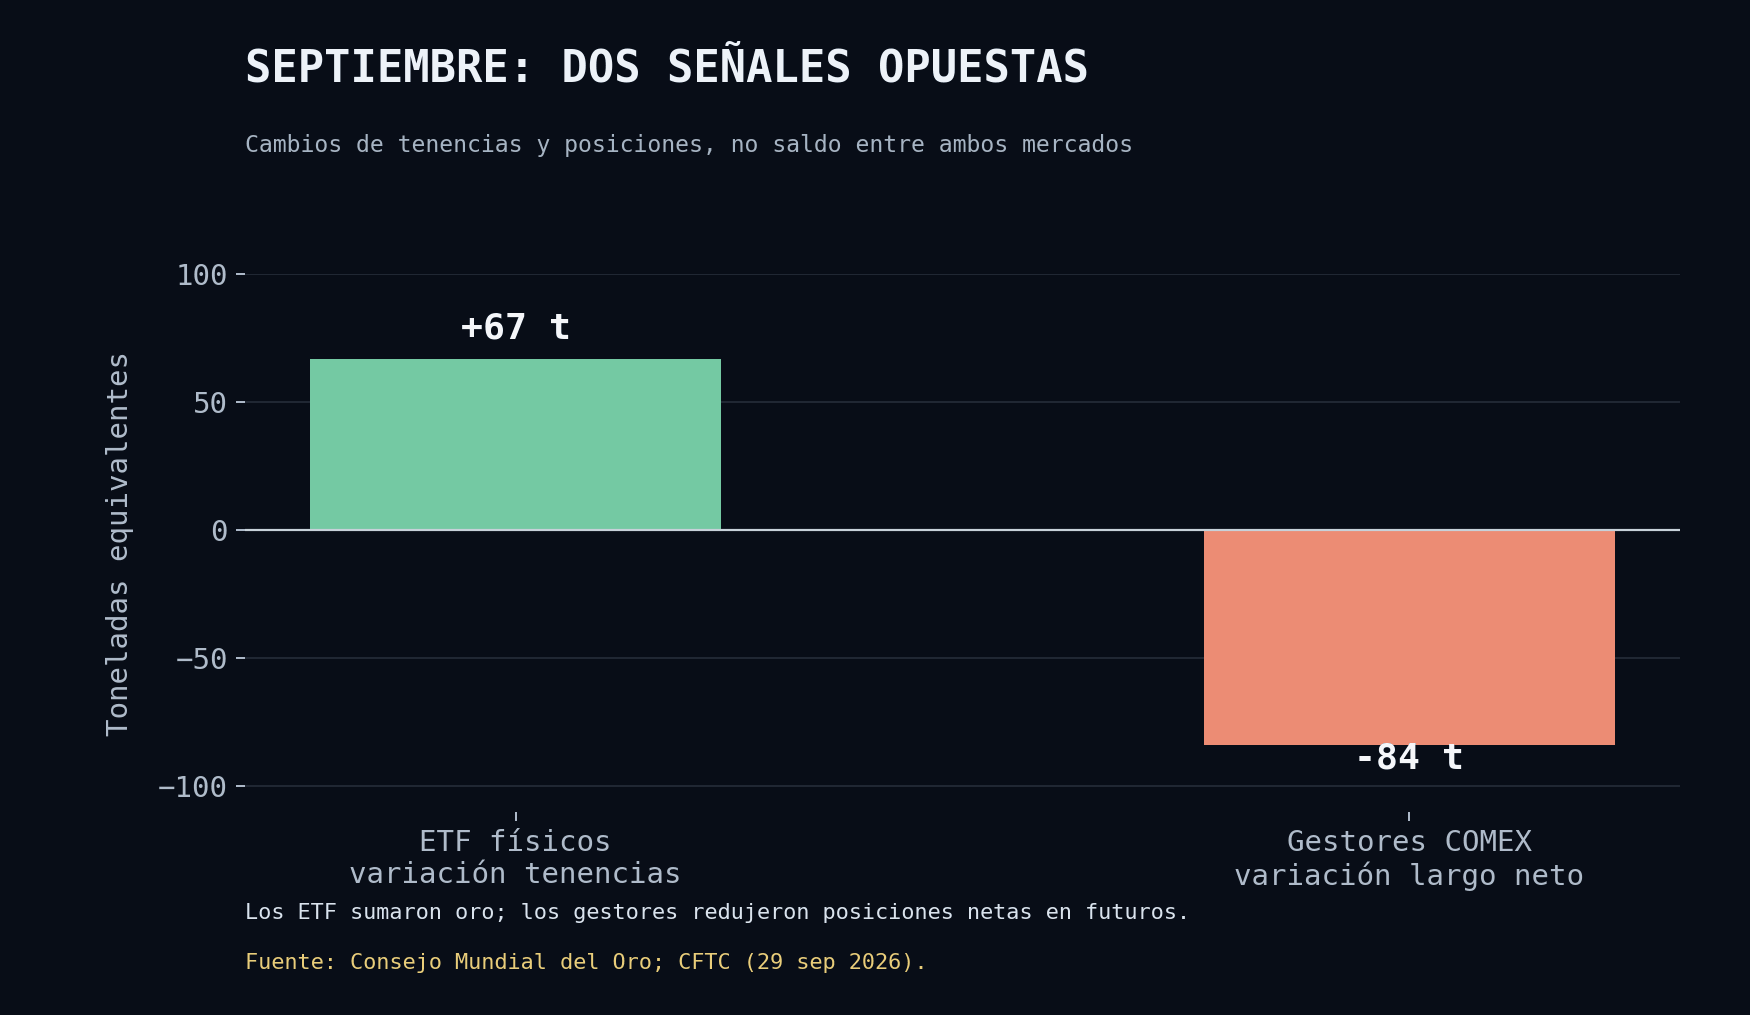
Septiembre ofrece una pista sobre esa aparente contradicción. Las tenencias mundiales de los ETF aumentaron en 67 toneladas, mientras los gestores clasificados como managed money redujeron en 84 toneladas equivalentes sus posiciones largas netas en futuros de COMEX. Son medidas de mercados diferentes y no deben restarse para obtener un supuesto saldo conjunto. Sí permiten ver que unos participantes compraban oro físico a través de fondos mientras otros disminuían su exposición en derivados. El precio cayó más de un 8% aquel mes pese a las entradas en ETF.
Algo parecido puede estar influyendo ahora, pero sería prematuro darlo por demostrado sin las cifras de posicionamiento y flujos correspondientes a octubre. El mercado de futuros reacciona rápidamente a un cambio en las expectativas de tipos. Las posiciones se pueden reducir en pocos días; un banco central, en cambio, no decide la composición de sus reservas mirando una vela horaria. Esas velocidades distintas explican por qué los argumentos estructurales a favor del oro pueden seguir vigentes mientras su cotización cae con fuerza.
Bancos centrales y demanda física: ¿pueden sostener al oro?
Las compras oficiales son un buen ejemplo. El Consejo Mundial del Oro calcula que los bancos centrales adquirieron 289 toneladas netas en el segundo trimestre, frente a las 57 toneladas de la estimación revisada para el primero. Polonia y China estuvieron entre los compradores destacados. Esa demanda habla del interés por diversificar reservas, aunque las compras no tienen por qué producirse justo cuando los operadores necesitan defender un soporte. Sirven como contexto de fondo; atribuirles la capacidad de detener cada corrección sería pedirles demasiado.
La caída también está poniendo a prueba el apetito por oro físico. Reuters señala que las compras mejoraron esta semana en India al abaratarse el metal durante un periodo festivo importante. En China, la demanda física se mantenía estable, aunque los consumidores seguían mostrando cautela con la joyería. Habrá que observar si precios cercanos a 4.000 atraen suficiente demanda adicional o si los compradores prefieren esperar. De momento, una mejora localizada de las compras físicas no ha compensado la presión financiera sobre la cotización internacional.
Análisis técnico del oro
En nuestros últimos análisis veníamos siguiendo la zona de 4.100. Una primera perforación había fracasado: el precio regresó rápidamente por encima y ese cierre de posiciones bajistas ayudó al rebote posterior. La situación de hoy es distinta. El oro ha vuelto a perder esa referencia y ha llegado incluso a perforar momentáneamente los 4.000. Repetir una ruptura falsa es posible; darla por hecha solo porque ocurrió antes sería adelantarse al mercado.
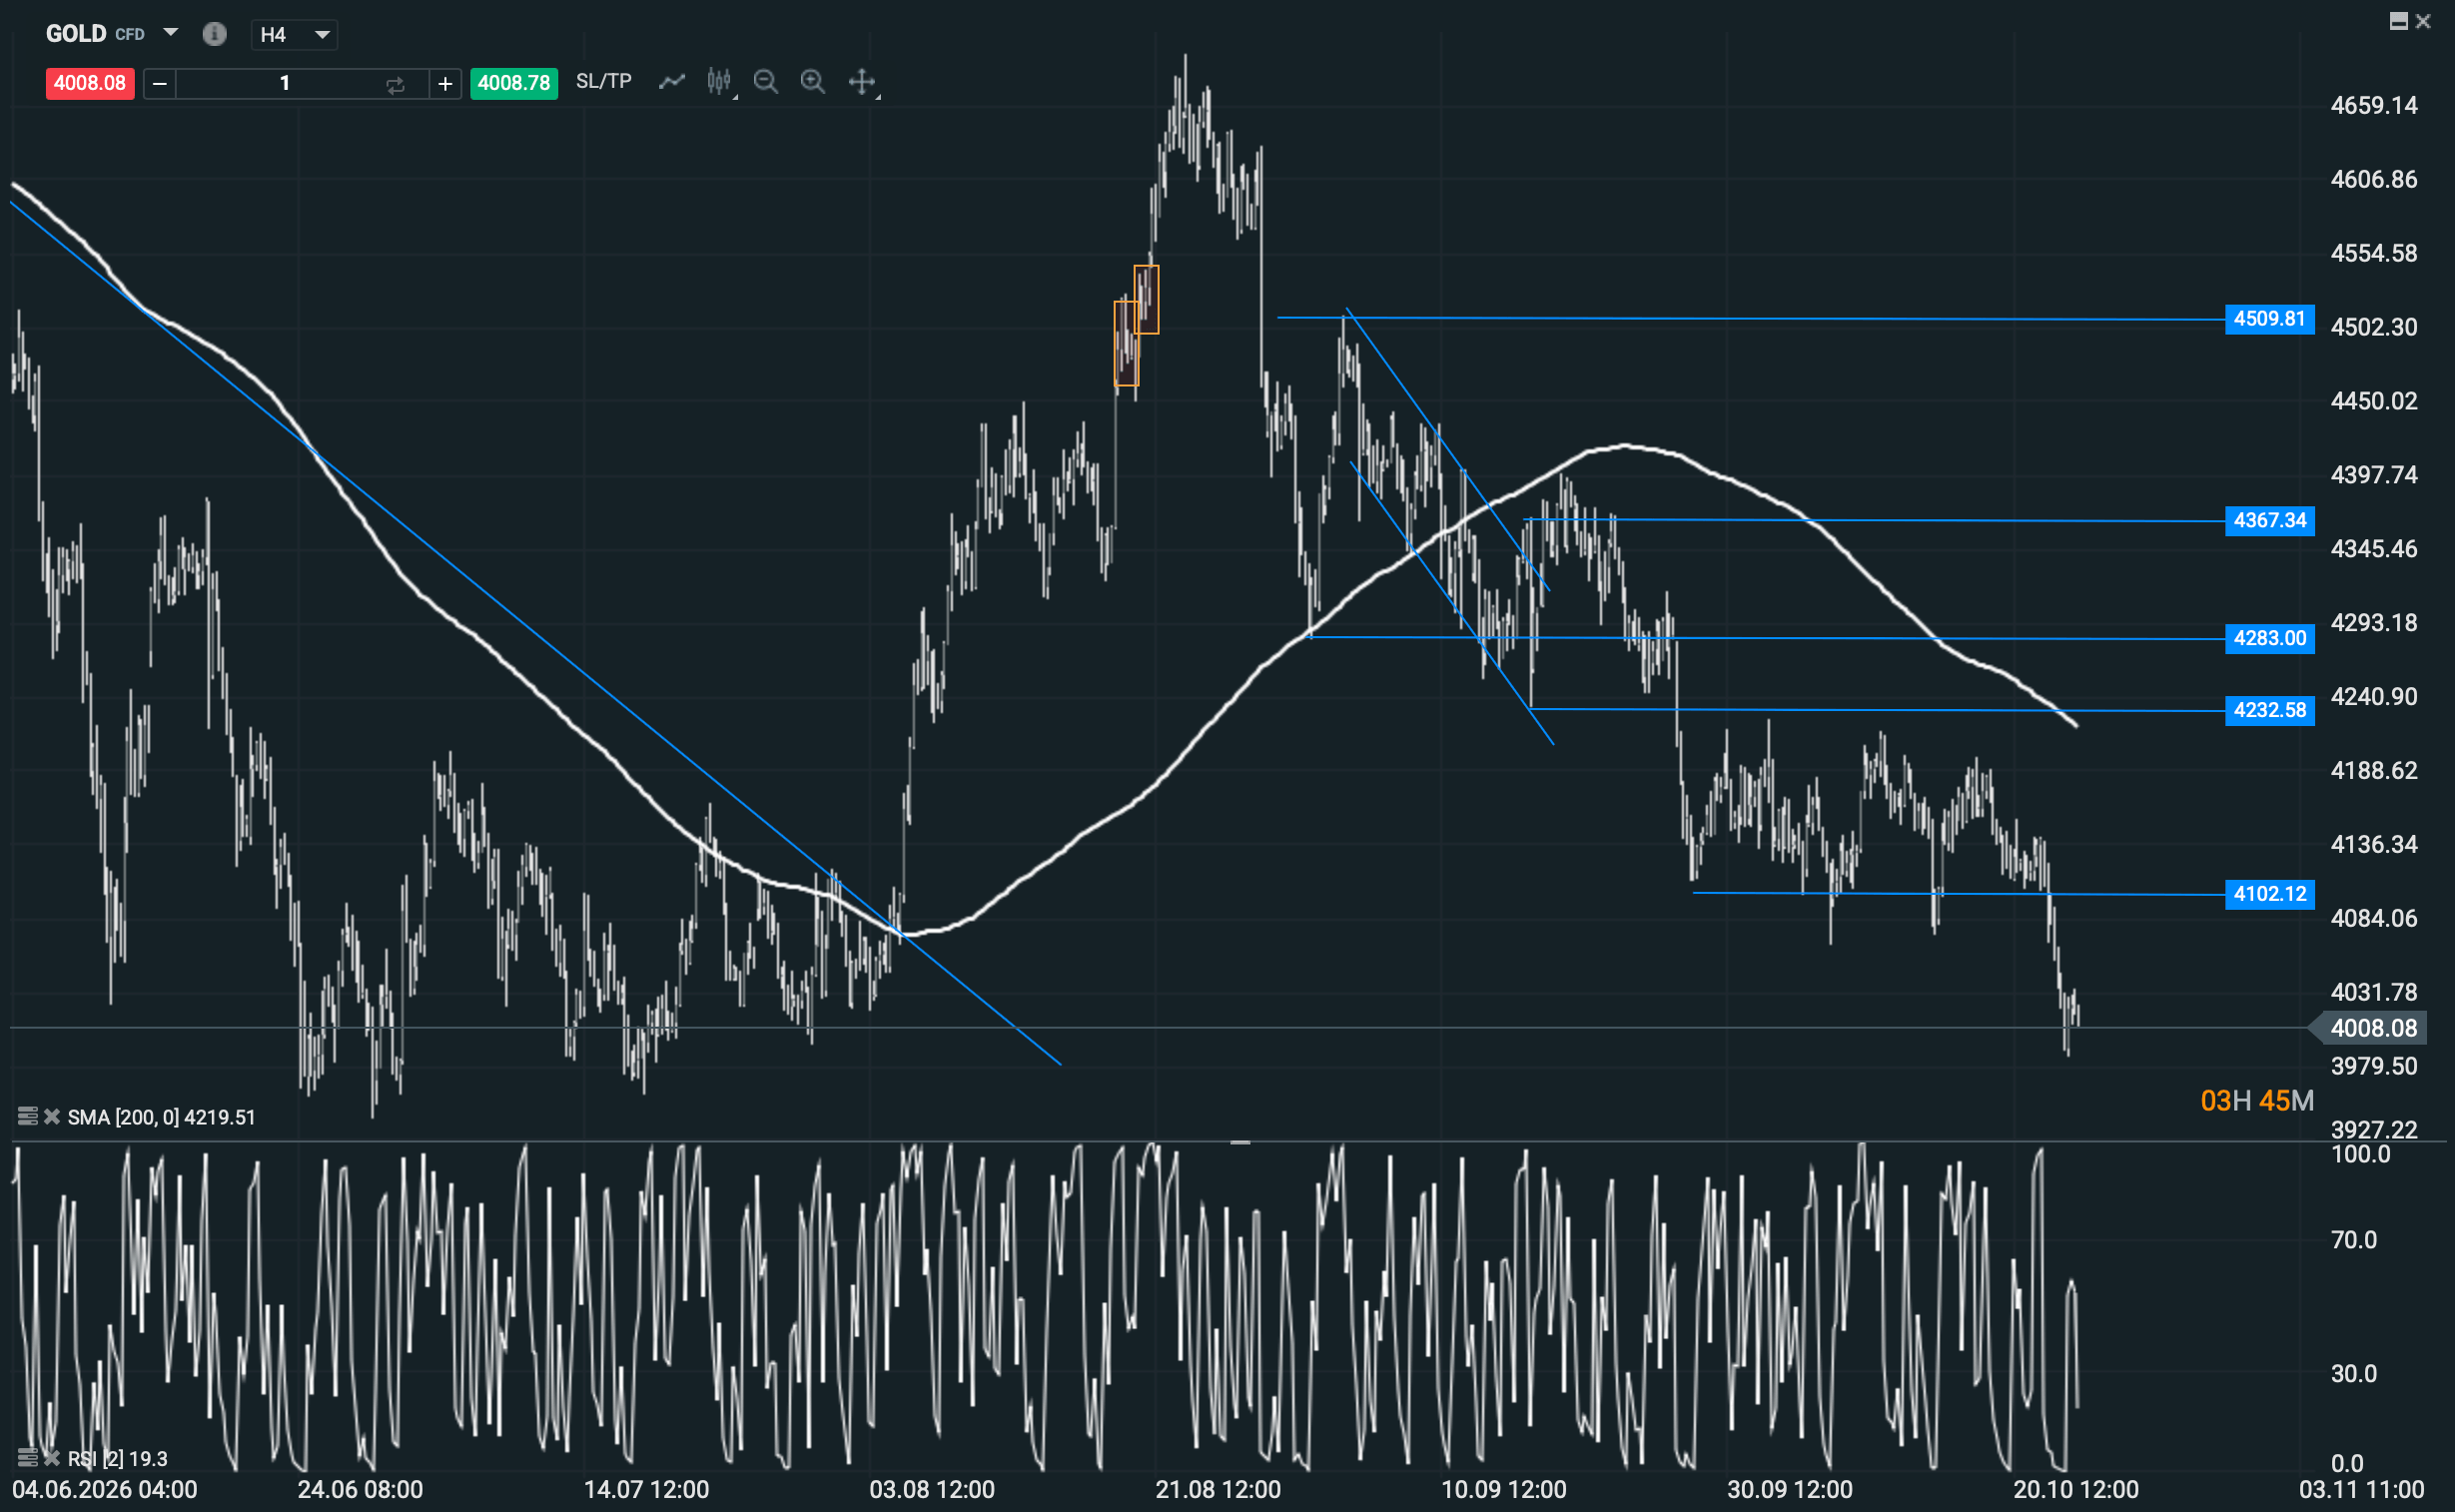
Desde el punto de vista técnico, mientras el oro permanezca por debajo de 4.100, mantenemos el sesgo bajista. Los rebotes hacia esa zona pueden ofrecer oportunidades para buscar posiciones cortas si el precio se frena y vuelve a mostrar debilidad. Conviene esperar a esa reacción: vender cualquier subida sin comprobar dónde aparecen de nuevo los vendedores deja una referencia de riesgo poco clara.
La prueba contraria también está definida. Si recupera 4.100 con rapidez y consigue mantenerse por encima, la ruptura bajista perdería credibilidad y habría que revisar el escenario. Por ahora, el rebote desde el mínimo intradía confirma que hay compradores cerca de 4.000, pero todavía no que hayan retomado el control. La pregunta para las próximas sesiones es si podrán llevar el precio de vuelta sobre 4.100 o si cada recuperación servirá a los vendedores para volver a actuar.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Dólar hoy Colombia: vuelve a presionar los $3.150 pese a la incertidumbre en los mercados globales
APERTURA DE EE. UU.: Nuevas caídas en Wall Street, Brent por encima de los $111 y continúa la corrección de la IA (14.10.2026)

Dólar hoy México: el dólar sube y alcanza niveles no vistos desde 2025

Dólar hoy en Chile:El dólar se mantiene cerca de $990 en medio de mayor aversión al riesgo
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.