

- El oro llegó a desplomarse cerca de un 4% y marcó mínimos no vistos desde comienzos de agosto, presionado por el petróleo, las expectativas de inflación, las tasas y la fortaleza del dólar.
- En los tres episodios comparables de 2026, el oro estaba en positivo una semana y un mes después, aunque solo en uno mantuvo ganancias al cabo de tres meses.
- La zona de 4.232,58 dólares se convierte en la referencia técnica decisiva: mientras el precio permanezca por debajo, la recuperación puede seguir interpretándose como un rebote dentro de una estructura bajista.
El oro acaba de recordar al mercado que también sabe caer. Después de varias semanas perdiendo impulso, el metal llegó a desplomarse cerca de un 4% y marcó mínimos no vistos desde comienzos de agosto. La caída no respondió a una única noticia, sino a la peor combinación posible para un activo que no paga intereses: petróleo al alza, mayor inflación esperada, nuevas subidas de tipos, rentabilidades de los bonos en máximos de casi dos décadas y un dólar fortalecido.
En la serie de contado analizada, el cierre pasó de 4.260,60 a 4.127,38 dólares, lo que representa un ROC diario del −3,13%.
Durante la sesión, el precio llegó a 4.110,95 dólares. Medido desde el cierre anterior, el retroceso máximo intradía fue del 3,51%. Los futuros estadounidenses terminaron igualmente con una caída cercana al 3,5%, mientras el oro al contado perdió alrededor del 4% en sus peores momentos. El oro sufre su peor día desde…
¿Por qué cayó el oro si aumentaron las tensiones geopolíticas?
¿Por qué cayó el oro si aumentaron las tensiones geopolíticas? Esta es una de las claves más interesantes del movimiento. El petróleo subió alrededor de un 3% después de que Estados Unidos rechazara una propuesta relacionada con el conflicto iraní y el estrecho de Ormuz. Normalmente, una escalada geopolítica favorece al oro por su condición de refugio. Sin embargo, esta vez el mercado interpretó primero el efecto inflacionista.
Un petróleo más caro eleva los costes de transporte, producción y energía. Si la inflación permanece elevada, la Reserva Federal tiene menos margen para bajar los tipos y puede verse obligada a continuar subiéndolos. El mercado llegó a descontar una probabilidad próxima al 70% de otra subida en octubre y cercana al 95% para diciembre.
El resultado fue una especie de tormenta perfecta. El dólar se mantuvo cerca de máximos de dos meses, la rentabilidad de la deuda estadounidense continuó aumentando y el bono a diez años superó el 5%. El oro no ofrece cupones ni dividendos, por lo que su coste de oportunidad aumenta cuando un inversor puede obtener una rentabilidad elevada mediante deuda pública.
La reacción también tuvo un componente técnico. El oro llevaba varias sesiones mostrando debilidad y había sido incapaz de recuperar las zonas de resistencia superadas durante el verano. La perforación de 4.232,58 terminó activando órdenes de venta, salidas de posiciones largas y estrategias bajistas. Cuando desapareció ese soporte, el movimiento se aceleró hasta los 4.110.
El soporte no fue solamente una línea en el gráfico: era el punto en el que numerosos operadores habían situado su límite de riesgo.
¿Qué hizo el oro después de otras grandes caídas en 2026?
La cuestión ahora es si una caída de esta magnitud representa una oportunidad de compra o el comienzo de un tramo bajista más amplio. Para responder, resulta útil observar qué hizo el oro después de los tres episodios comparables registrados durante 2026. Para evitar distorsionar el análisis, las caídas consecutivas de marzo se han agrupado como un único episodio.
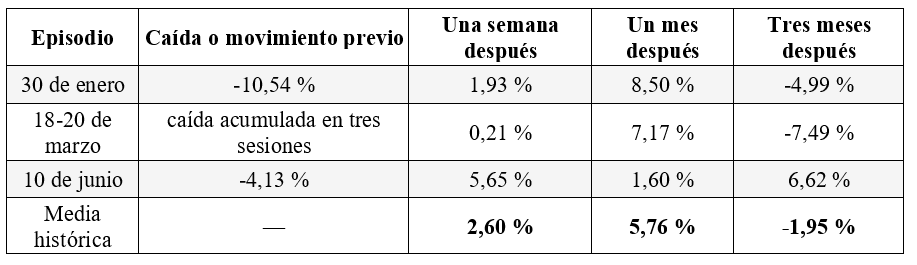
Las cifras ofrecen una conclusión bastante clara. Después de los tres episodios anteriores, el oro se encontraba en positivo una semana más tarde en el 100% de los casos. También estaba por encima un mes después en los tres episodios. Sin embargo, a tres meses solamente mantuvo una rentabilidad positiva en uno de ellos.
La mediana del rendimiento fue del 1,93% a una semana, del 7,17% a un mes y del −4,99% a tres meses. Es decir, las grandes caídas han provocado habitualmente rebotes, pero esos rebotes no siempre han supuesto el comienzo de una nueva tendencia alcista. El oro sufre su peor día desde…
El desplome del oro del 30 de enero
El caso más extremo fue el 30 de enero. Después de haber alcanzado un récord próximo a 5.595 dólares, el oro perdió alrededor del 10,5% en una única sesión. La recogida de beneficios se aceleró tras la nominación de Kevin Warsh para presidir la Reserva Federal, interpretada inicialmente como una señal favorable para el dólar y para una política monetaria más disciplinada.
El oro cerró aquella jornada alrededor de 4.865 dólares. Una semana después cotizaba en 4.959, lo que representaba una recuperación del 1,93%. Al cabo de un mes había subido hasta aproximadamente 5.279, acumulando un 8,50%. Parecía que la caída había sido completamente absorbida.
Sin embargo, tres meses después el precio se encontraba en 4.623 dólares, un 4,99% por debajo del cierre posterior al desplome. El rebote inicial fue real, pero no reparó la estructura de fondo. Sirvió para aliviar la sobreventa y permitir la salida de quienes habían quedado atrapados, no para regresar a máximos históricos.
La caída del oro entre el 18 y el 20 de marzo
El segundo episodio apareció entre el 18 y el 20 de marzo. El oro encadenó varias sesiones negativas y terminó alrededor de 4.498 dólares. Una semana después apenas había avanzado un 0,21%, pero al mes acumulaba una recuperación del 7,17%. De nuevo, el primer rebote fue seguido por una recuperación relevante.
La debilidad reapareció posteriormente. Tres meses después, el oro se encontraba cerca de 4.162 dólares, un 7,49% por debajo del punto de partida. Fue otro ejemplo de cómo una caída violenta puede generar una oportunidad táctica alcista sin haber terminado el proceso correctivo de medio plazo.
El episodio del 10 de junio
El tercer episodio se produjo el 10 de junio. El oro perdió aproximadamente un 4,13% y cerró alrededor de 4.047 dólares. La inflación estadounidense había aumentado hasta el 4,2%, impulsada por la energía, mientras la guerra entre Estados Unidos e Irán elevaba el precio del petróleo y las expectativas de subidas de tipos.
La reacción fue muy distinta. Al día siguiente, el oro recuperó un 4,27%. Una semana más tarde acumulaba una subida del 5,65%; después de un mes conservaba un avance del 1,60%, y tres meses después ganaba un 6,62%. En esa ocasión, la caída sí terminó construyendo una base desde la que el mercado pudo recuperarse.
¿Qué enseñan los antecedentes del oro?
¿Qué enseñan estos antecedentes? La primera conclusión es que vender inmediatamente después de una caída extrema puede resultar peligroso. En los tres casos anteriores apareció algún tipo de rebote durante la semana posterior. Cuando el precio cae con tanta violencia, las posiciones bajistas obtienen beneficios rápidamente, los indicadores entran en sobreventa y algunos compradores estructurales aprovechan el descuento.
La segunda conclusión es menos cómoda para los compradores. Un rebote no equivale a un cambio de tendencia. Dos de las tres grandes recuperaciones terminaron perdiendo fuerza y, al cabo de tres meses, el oro se encontraba por debajo del nivel alcanzado después de la caída inicial.
La media positiva del 5,76% a un mes puede parecer muy atractiva, pero la muestra es pequeña y se encuentra condicionada por un año especialmente volátil. No debe convertirse en una regla automática del tipo “el oro cae un 4% y, por tanto, hay que comprar”. El comportamiento alrededor de los niveles técnicos continúa siendo más importante que el promedio histórico.
Análisis técnico del oro
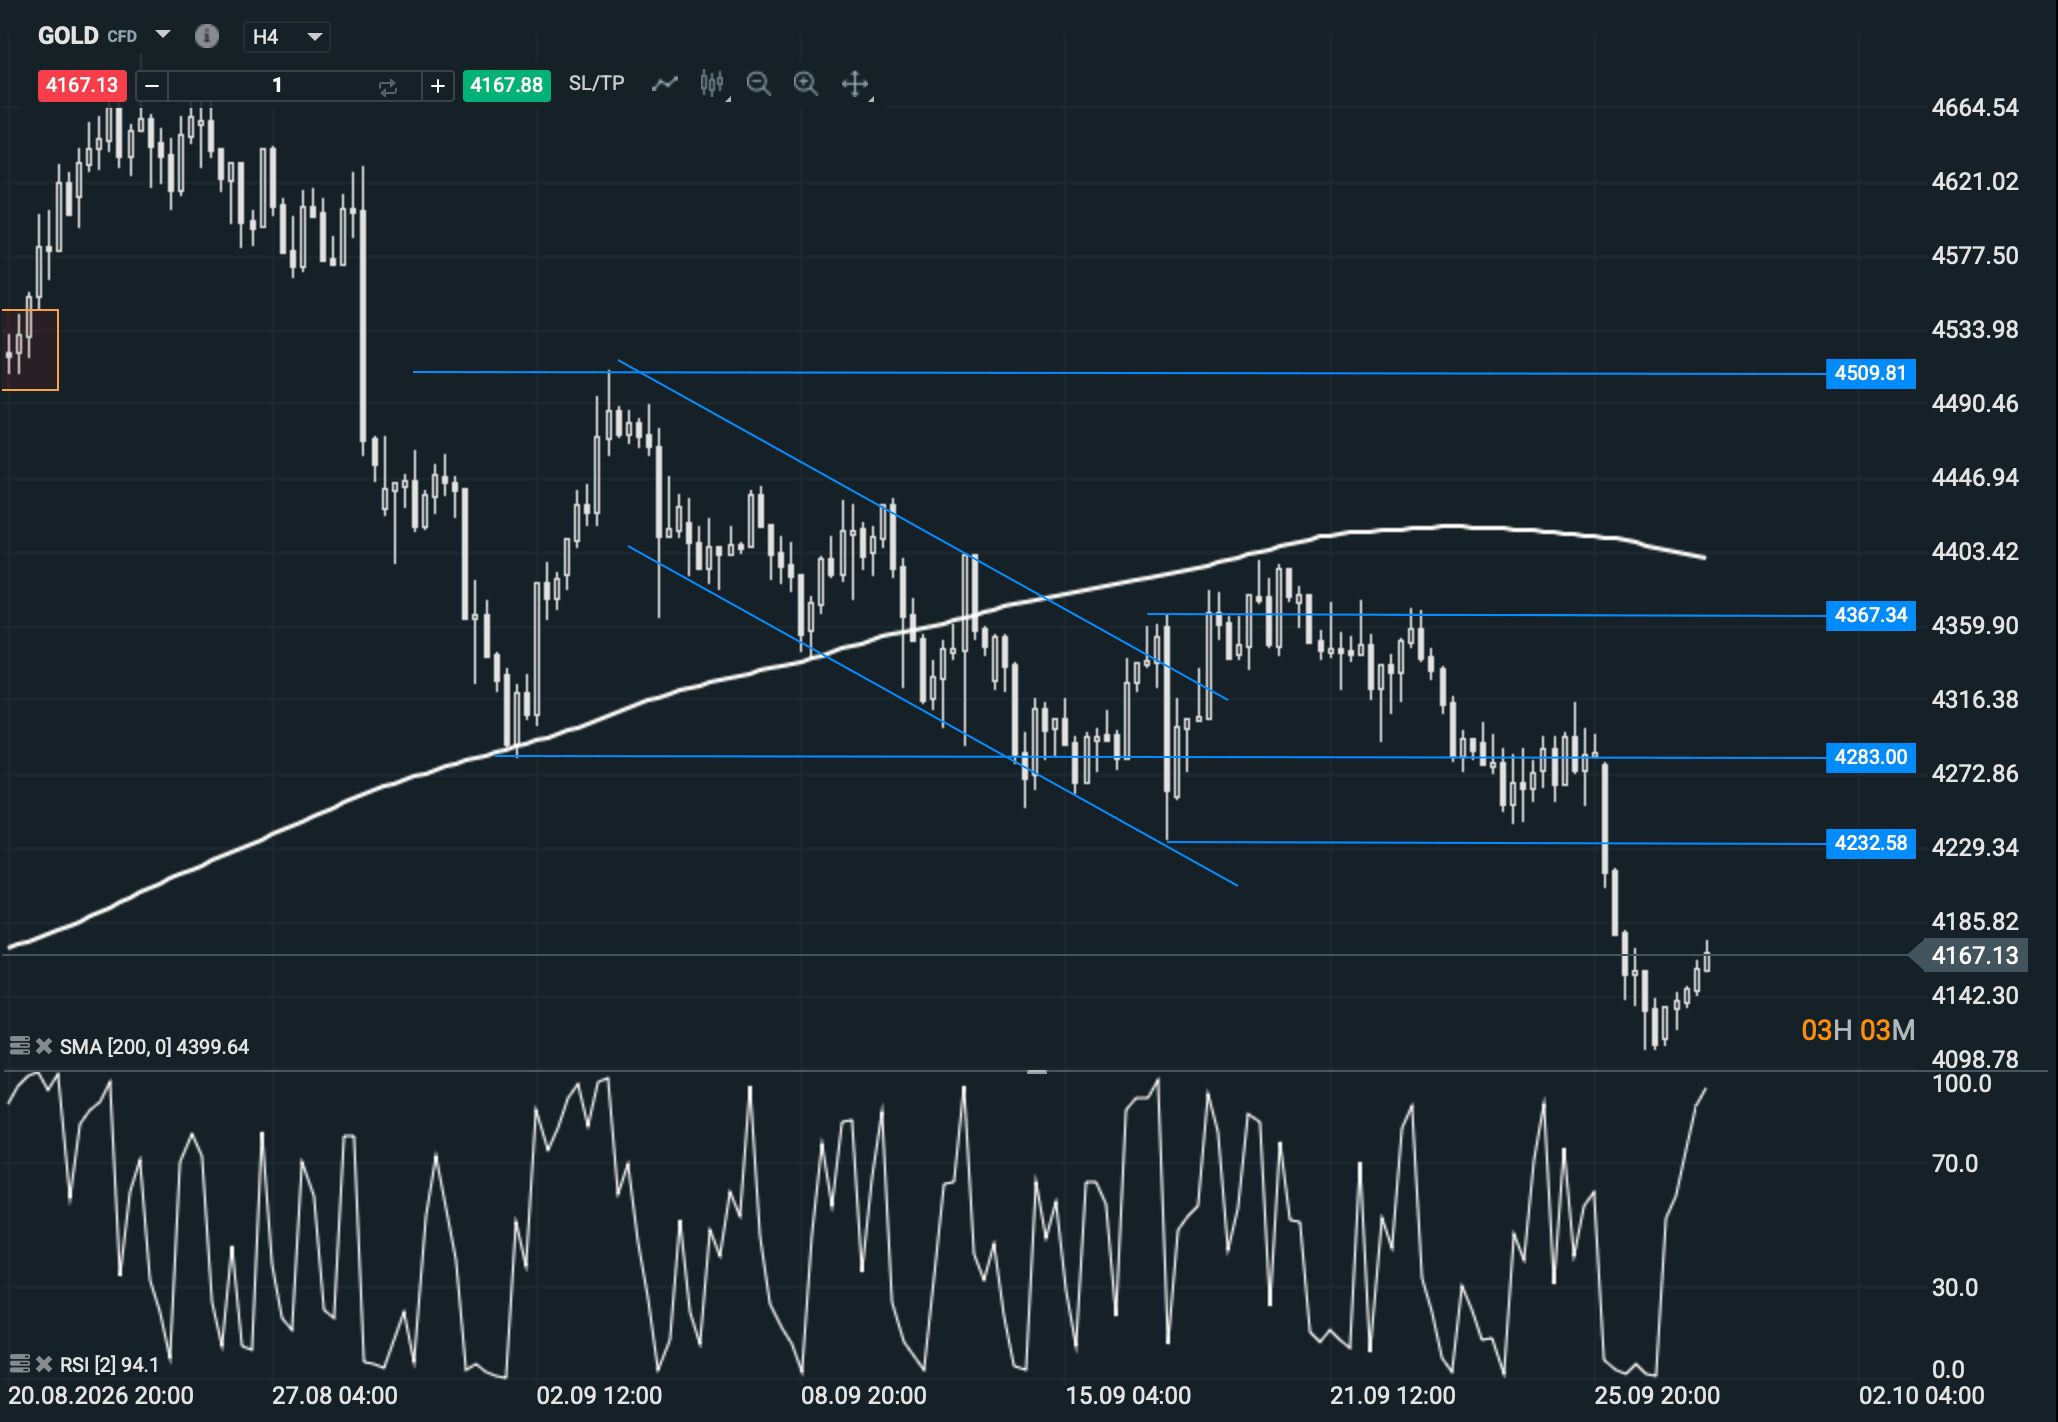 Evolución reciente del precio del oro en gráfico de cuatro horas. Fuente: xStation5
En el movimiento actual, el rebote inicial próximo al 1% tampoco cambia todavía la estructura. El oro continúa por debajo de 4.232,58, la antigua zona de soporte. Mientras no recupere ese nivel y consiga estabilizarse por encima, el sesgo inmediato permanece bajista.
En este contexto, los rebotes que pierdan fuerza por debajo de 4.232,58 pueden interpretarse como oportunidades para buscar continuidad bajista. Lo interesante no sería vender después de una nueva vela vertical, cuando gran parte del movimiento ya se ha producido, sino esperar una recuperación, comprobar que aparece oferta y utilizar el antiguo soporte como posible resistencia.
La zona de 4.110 constituye la primera referencia inmediata. Es el mínimo dejado durante el desplome y coincide con el área donde han aparecido las primeras compras. Una perforación acompañada por cierres inferiores dejaría al mercado expuesto al nivel psicológico de 4.000 y a los mínimos de junio próximos a 3.942.
El escenario cambiaría si el precio recupera rápidamente 4.232,58. Una ruptura bajista seguida por una vuelta inmediata sobre el soporte puede convertirse en una trampa. Los vendedores que hayan entrado después de la perforación tendrían que cerrar posiciones y ese cierre de cortos añadiría demanda al movimiento.
Pero no basta con tocar el nivel durante unos minutos. Para neutralizar la señal sería necesario observar estabilidad por encima, formación de mínimos crecientes y capacidad para defender 4.232,58 durante los retrocesos posteriores. Hasta que eso ocurra, la recuperación debe considerarse un rebote dentro de una estructura bajista.
Los fundamentales todavía no permiten declarar un suelo
Los fundamentales tampoco permiten declarar todavía un suelo. Los rendimientos de los bonos permanecen elevados, el dólar conserva fortaleza y el petróleo continúa manteniendo viva la amenaza inflacionista. Si los próximos datos de empleo e inflación refuerzan la posibilidad de nuevas subidas de tipos, el oro seguirá enfrentándose a un coste de oportunidad muy superior al de los últimos años.
Eso no significa que el argumento estructural haya desaparecido. Los bancos centrales continúan comprando oro para diversificar reservas y reducir su exposición al dólar. China adquirió aproximadamente 650.000 onzas durante agosto, cerca de veinte toneladas y su mayor compra mensual desde octubre de 2023. Esta demanda puede proporcionar apoyo durante las caídas, pero no obliga al precio a rebotar inmediatamente.
La historia reciente muestra, por tanto, dos tiempos diferentes. A una semana y un mes, las caídas similares han favorecido recuperaciones. A tres meses, el resultado ha sido mucho más débil y solamente uno de los tres episodios consiguió mantener una rentabilidad positiva.
La estadística aconseja no perseguir el desplome cuando ya se ha producido, pero el gráfico tampoco permite anticipar una compra. Mientras el oro permanezca por debajo de 4.232,58, los retrocesos fallidos continúan favoreciendo movimientos bajistas. Solamente una recuperación firme de ese nivel empezaría a convertir la ruptura en falso y permitiría pensar que el patrón histórico de rebote está tomando el control.
El oro puede rebotar después de una caída extrema; de hecho, durante 2026 lo ha hecho con bastante frecuencia. Lo que no ha demostrado es que cada rebote sea el inicio de una nueva tendencia alcista. Ahora mismo, 4.232,58 separa exactamente esas dos interpretaciones. El oro sufre su peor día desde…
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


⚪Informe de materias primas: plata, cobre, petróleo, café


Calendario económico: medida restrictiva del Banco de la Reserva de Australia (RBA) y una oleada de discursos de los responsables de los bancos centrales



Resumen de la mañana: Subida de los tipos de interés en Australia y nuevo repunte de los precios del petróleo


Cierre de mercado: venta masiva en bonos del Tesoro vuelve a presionar a las acciones
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.