

- El oro ha perdido más de un 20% desde sus máximos de enero y cotiza cerca de los 4.100 USD.
- Los ETF de oro recibieron 10 000 millones de USD en septiembre a pesar de la corrección del precio.
- Los bancos centrales acumularon 170 toneladas de oro durante los primeros ocho meses de 2026.
- Los especuladores de COMEX redujeron sus posiciones largas netas un 13% durante septiembre.
- El mantenimiento del soporte de 4.100 USD puede impulsar un rebote técnico hacia los 4.232,58 USD.
¿Por qué cae el precio del oro si los grandes compradores siguen acumulando?
El oro ha perdido más de un 20% desde los máximos alcanzados en enero y vuelve a encontrarse alrededor de los 4.100 dólares. A primera vista, el diagnóstico parece sencillo: dólar fuerte, rendimientos de los bonos en máximos de varias décadas y una Reserva Federal que todavía contempla nuevas subidas de tipos. Sin embargo, bajo esa corrección aparece una circunstancia bastante menos bajista: los ETF continúan recibiendo dinero, los bancos centrales siguen aumentando sus reservas y la salida más evidente se concentra en las posiciones especulativas de futuros.
¿Cómo puede caer el oro cuando algunos de sus compradores más importantes continúan acumulándolo? Porque no todos los participantes operan con el mismo horizonte ni influyen del mismo modo en el precio diario.
Dólar fuerte, bonos y Reserva Federal: las causas de la caída del oro
La corrección reciente tiene un responsable principal: el aumento del coste de oportunidad. La rentabilidad del bono estadounidense a diez años se encuentra por encima del 5%, el dólar cotiza cerca de máximos de dieciocho meses y la Reserva Federal acaba de efectuar su primera subida de tipos desde 2023. Los futuros monetarios conceden una probabilidad reducida a una nueva subida en octubre, pero descuentan con mucha más claridad otro incremento antes de terminar el año.
Para un inversor de corto plazo, mantener oro significa renunciar a una rentabilidad superior al 5% disponible en la deuda estadounidense. Además, si el dólar sube, el metal se encarece para quienes compran con euros, yenes o yuanes. La combinación de rendimientos reales elevados, financiación más cara y una divisa estadounidense fuerte explica que el oro haya descendido hacia mínimos de dos meses. Durante la sesión del 7 de octubre perdió alrededor de un 1,2%, después de acumular varias semanas de presión.
Los ETF de oro siguen comprando pese a la corrección
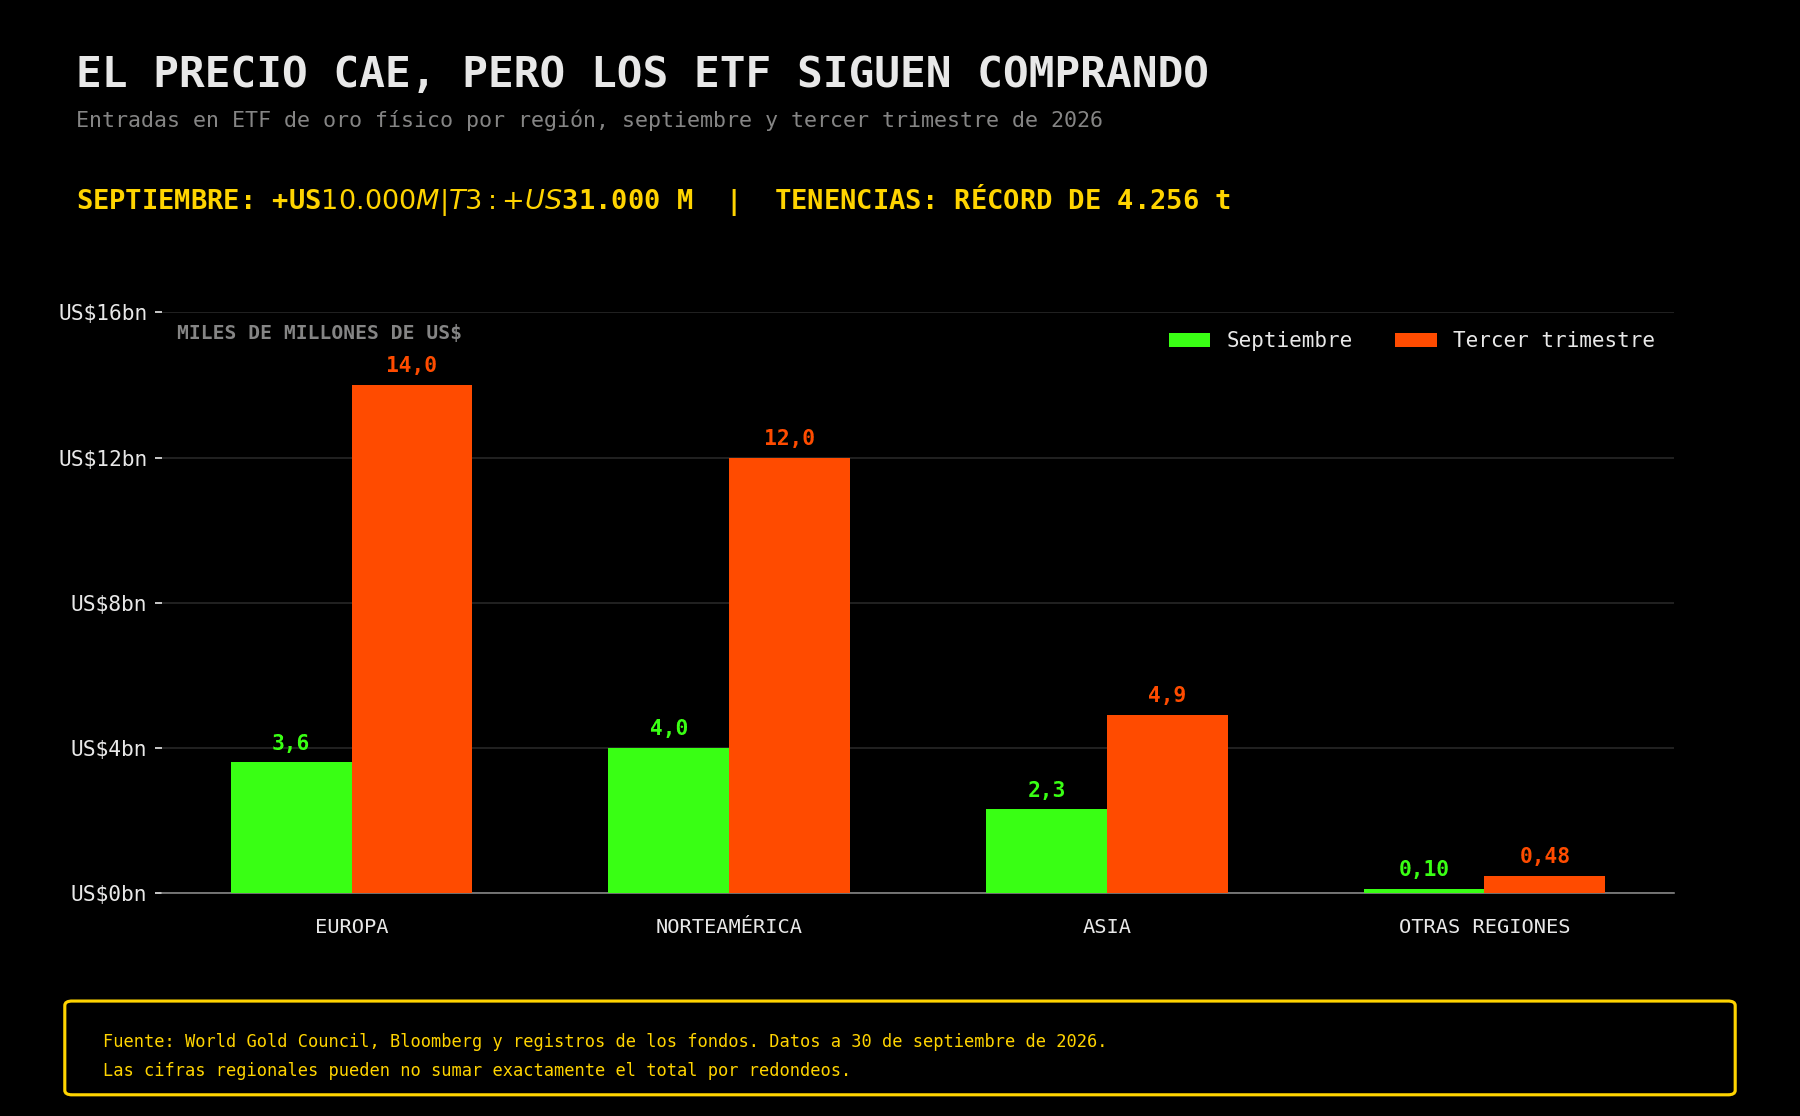
Pero el comportamiento de los ETF contradice la idea de una retirada general de los inversores. Los fondos respaldados físicamente por oro recibieron aproximadamente 10.000 millones de dólares durante septiembre. En todo el tercer trimestre, las entradas alcanzaron un récord cercano a 31.000 millones.
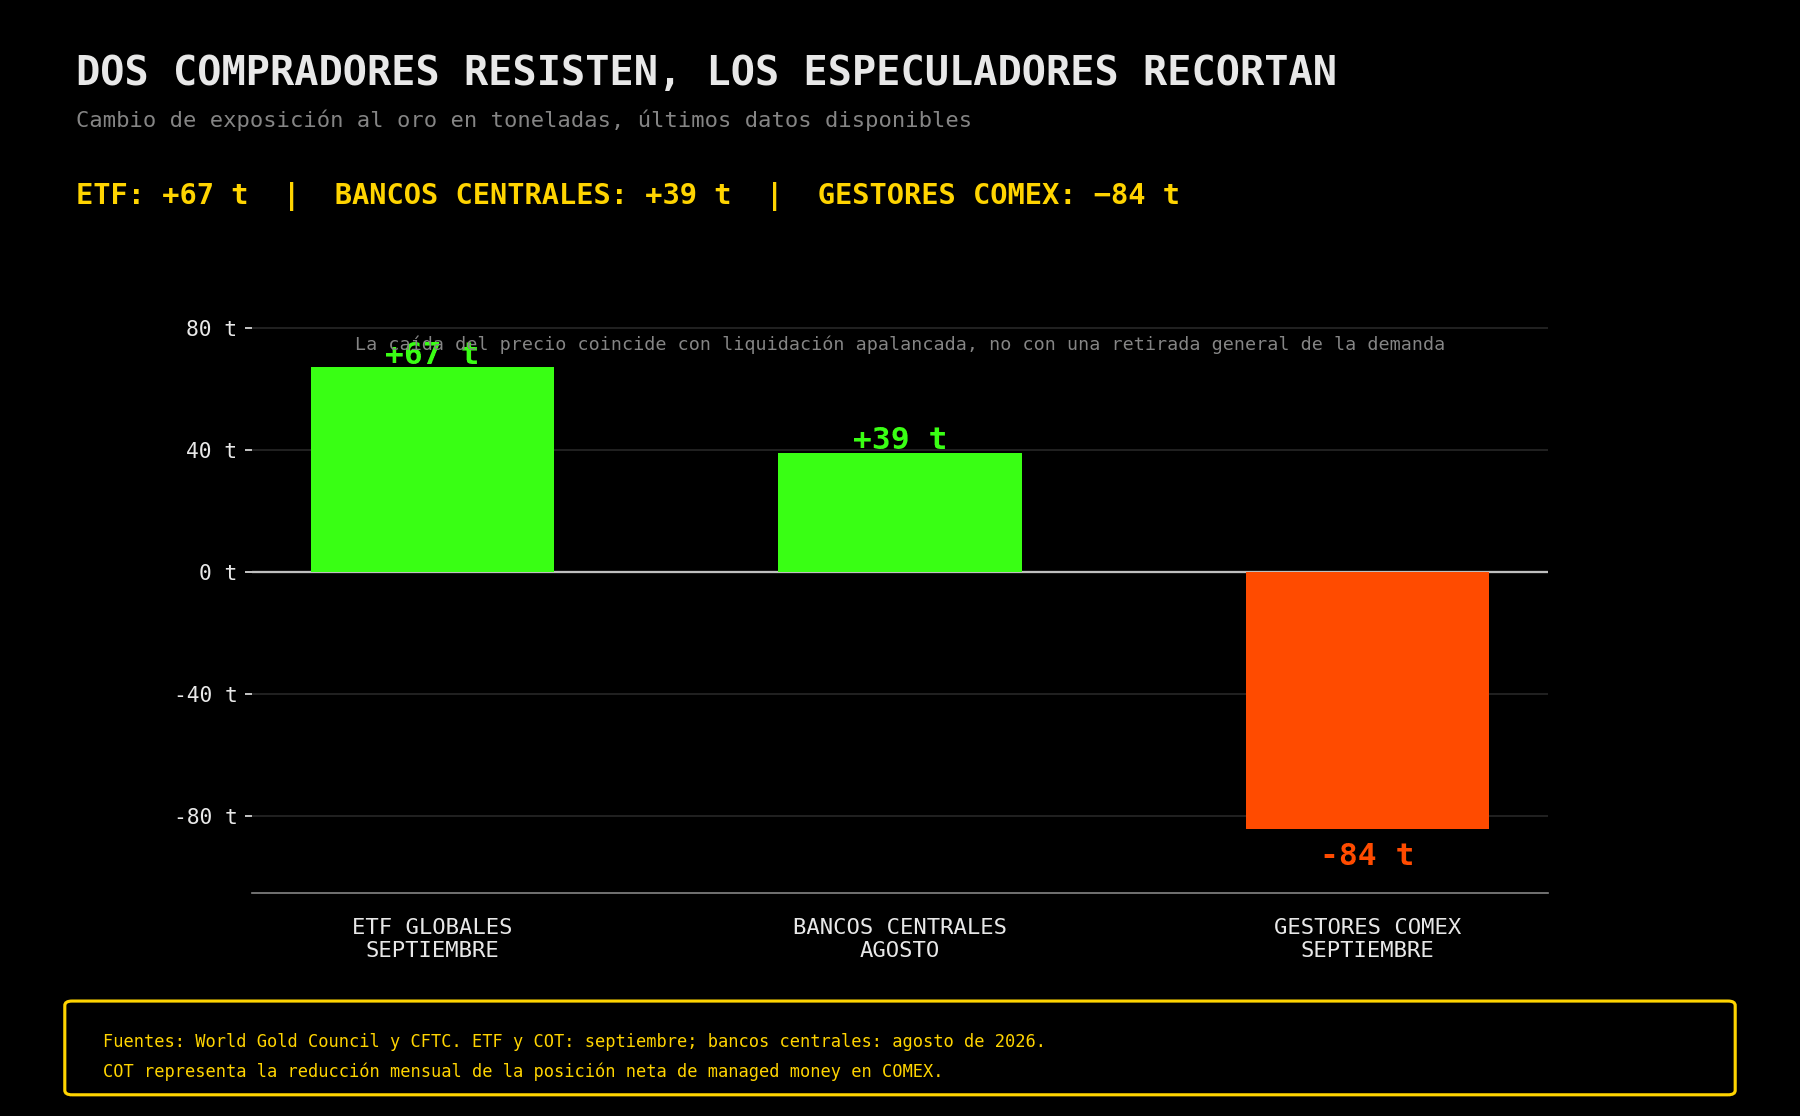
Las existencias de estos vehículos aumentaron en 67 toneladas durante septiembre, hasta un máximo histórico de 4.256 toneladas. Es especialmente significativo que esto ocurriera mientras el precio estaba cayendo. Los activos gestionados descendieron un 7%, hasta 574.000 millones de dólares, pero esa reducción procedió principalmente de la depreciación del metal, no de una salida de capital.
Europa, Norteamérica y Asia mantienen las entradas de capital
La demanda fue además geográficamente amplia. Los fondos norteamericanos captaron unos 4.000 millones de dólares en septiembre, los europeos 3.600 millones y los asiáticos aproximadamente 2.300 millones. Europa lideró el conjunto del trimestre con entradas de 14.000 millones, por delante de los 12.000 millones registrados en Norteamérica.
Los fondos británicos destacaron especialmente. Recibieron dinero durante doce de las trece semanas terminadas el 25 de septiembre y acumularon 7.500 millones de dólares en el trimestre. No parece, por tanto, una reacción aislada a una sesión de volatilidad, sino una reconstrucción sostenida de posiciones.
¿Por qué compran oro los ETF europeos cuando los tipos están subiendo?
¿Por qué compran oro los ETF europeos cuando los tipos están subiendo? Porque el aumento de los rendimientos no siempre representa una mejora de la calidad de los bonos. En ocasiones refleja inflación, riesgo fiscal o una prima mayor por prestar dinero a gobiernos muy endeudados. Cuando suben simultáneamente las rentabilidades británicas, francesas, estadounidenses y japonesas, algunos inversores comienzan a preguntarse si el activo verdaderamente libre de riesgo continúa siendo la deuda pública.
El oro no paga intereses, pero tampoco tiene vencimiento, no depende de la solvencia de un emisor y no puede crearse para financiar un déficit. Esa característica vuelve a resultar valiosa cuando la volatilidad de los bonos aumenta y la deuda pública deja de comportarse como un refugio estable. Las entradas de septiembre muestran que parte del mercado está utilizando la caída para aumentar una asignación estratégica, no para realizar una operación rápida.
Los especuladores de COMEX reducen sus posiciones en oro
El informe COT ofrece la imagen opuesta. Durante septiembre, las posiciones largas netas totales en COMEX disminuyeron un 13%, equivalente a unas 100 toneladas. Dentro de esa reducción, los gestores de dinero recortaron su exposición en 84 toneladas y terminaron el mes con una posición larga neta cercana a 387 toneladas.
En la última semana disponible, los operadores no comerciales redujeron sus posiciones largas y aumentaron simultáneamente las cortas. No fue solamente una recogida de beneficios. También apareció una apuesta más clara por la continuación bajista.
Esta liquidación ayuda a explicar por qué el precio puede caer pese a las entradas en ETF. Los futuros son instrumentos apalancados, muy sensibles a los cambios diarios en el dólar, los tipos y los márgenes. Un fondo puede conservar durante años el oro físico de un ETF, mientras un gestor de futuros cambia de posición en unas horas después de una subida de los rendimientos.
El COT todavía no muestra un pesimismo extremo. Los gestores mantienen una exposición neta positiva considerable. Sin embargo, la reducción del posicionamiento elimina parte del exceso especulativo que se había acumulado anteriormente. Esto puede resultar saludable si el precio consigue estabilizarse: quedan menos posiciones largas vulnerables a liquidaciones forzosas y aparecen nuevas posiciones cortas que tendrían que cerrarse si el mercado rebota.
Bancos centrales: las compras de oro continúan en 2026
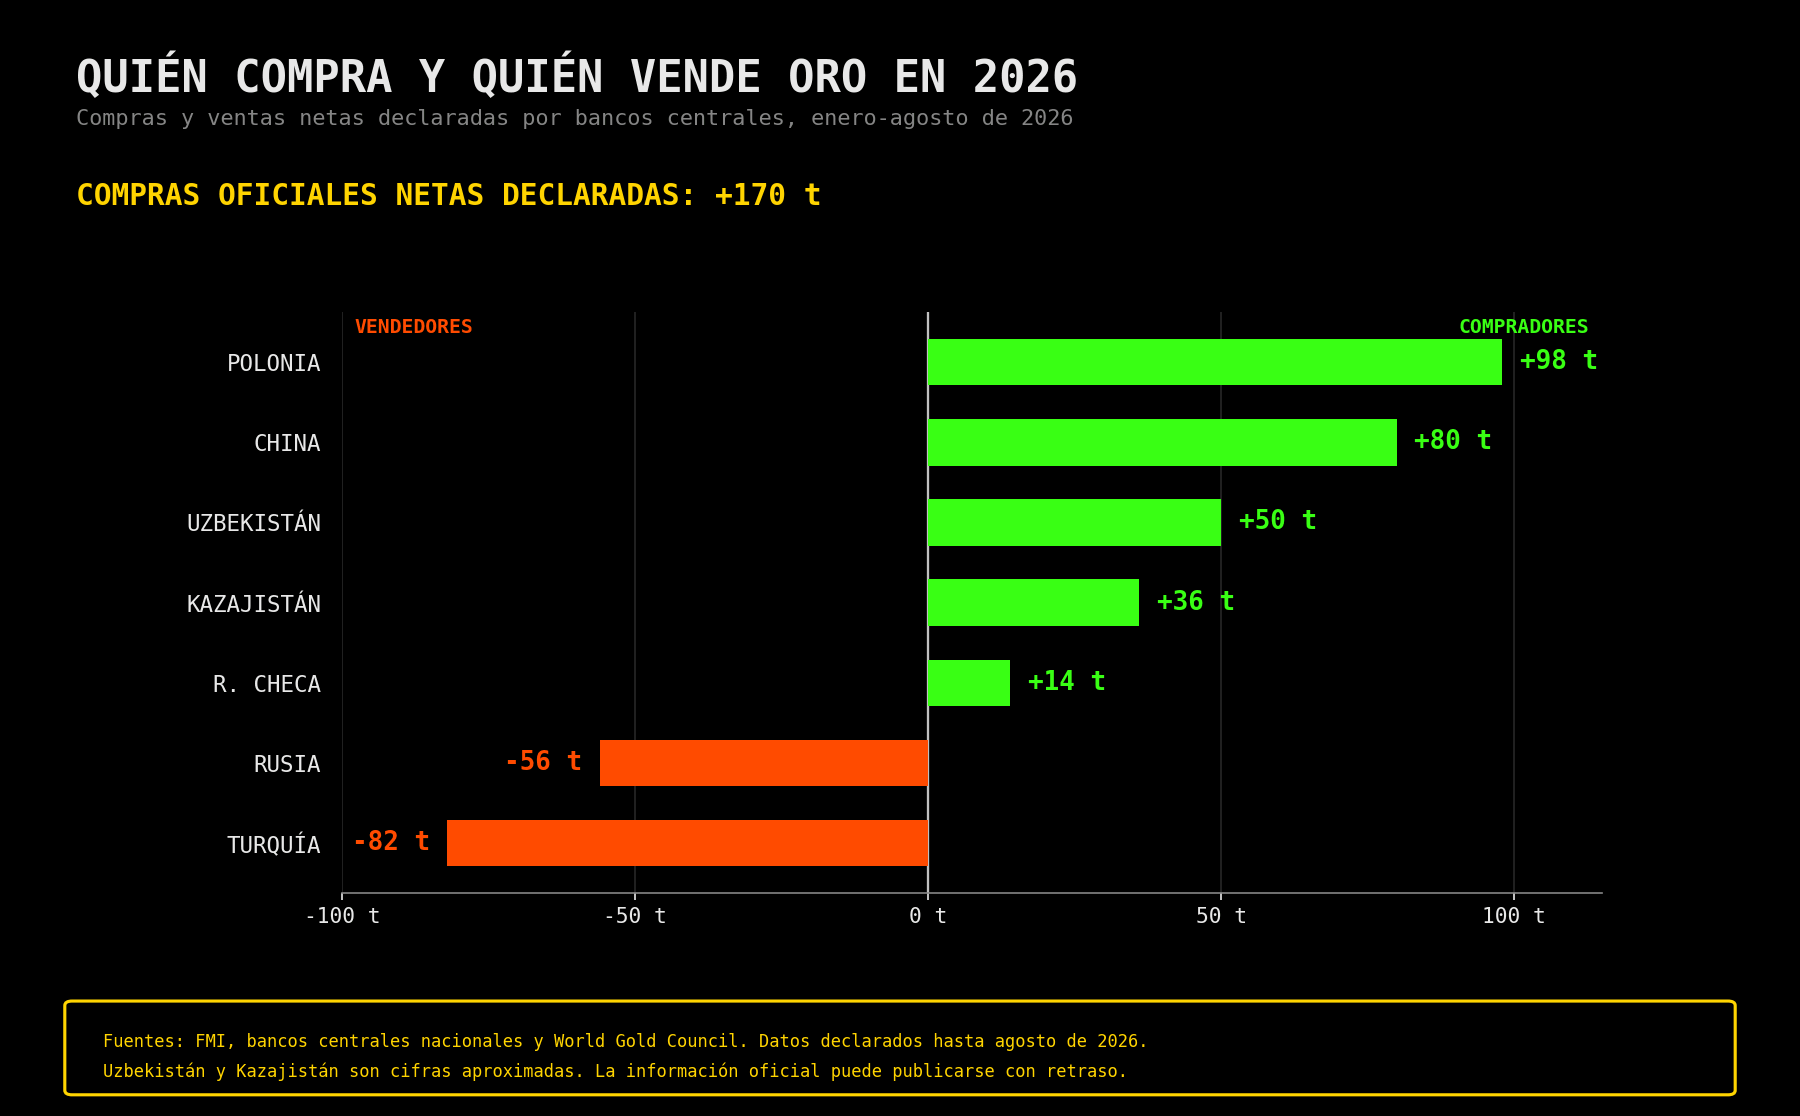
Los bancos centrales completan la tercera parte de la historia. Las compras oficiales declaradas alcanzaron 39 toneladas en agosto, con lo que el total comunicado durante los ocho primeros meses de 2026 llegó a unas 170 toneladas.
China adquirió 20 toneladas en agosto y acumulaba 80 en el conjunto del año. En septiembre prolongó su secuencia compradora por vigesimotercer mes consecutivo. Polonia añadió otras 8 toneladas en agosto y alcanzó 98 durante 2026. También compraron Uzbekistán, Kazajistán, República Checa, Turquía, Bolivia y Ghana.
No todos están comprando. Rusia y Turquía han realizado ventas netas durante parte del año, condicionadas por sus necesidades domésticas y de liquidez. Esto recuerda que los bancos centrales tampoco forman un bloque homogéneo. Sin embargo, el saldo de agosto volvió a ser positivo y estuvo liderado por países que desarrollan programas de acumulación de varios años.
¿Se está desacelerando la demanda oficial de oro?
Las compras oficiales podrían disminuir alrededor de un 15% en 2026, hasta unas 720 toneladas. Sería una desaceleración respecto a los años extraordinarios posteriores a 2022, pero continuaría muy por encima de los niveles habituales de la década anterior. Una menor velocidad de compra no equivale a abandonar el mercado.
¿Por qué siguen comprando cuando el oro cae? Porque un banco central no persigue el mismo objetivo que un fondo especulativo. No intenta acertar el cierre de la próxima semana. Busca diversificar reservas, reducir la dependencia del dólar y mantener un activo que no represente el pasivo de otro país.
Las sanciones financieras aplicadas durante los últimos años han cambiado la percepción de las reservas internacionales. Los bonos extranjeros ofrecen rentabilidad, pero pueden congelarse, bloquearse o perder valor cuando suben los tipos. El oro custodiado dentro del propio país no presenta ese riesgo de contraparte. Esa utilidad estratégica no desaparece porque la Reserva Federal suba los tipos 25 puntos básicos.
Incluso algunos bancos centrales europeos han defendido públicamente que el oro conserva su función de reserva pese al aumento de los rendimientos. La relación histórica entre el metal y los tipos reales se ha debilitado desde 2022 porque la demanda oficial ha creado un comprador menos sensible al precio y más interesado en la seguridad de las reservas.
ETF, bancos centrales y especuladores: tres fuerzas que mueven el oro
El mercado se encuentra, por tanto, dividido en tres velocidades. Los operadores apalancados venden porque el dólar y los rendimientos suben. Los ETF aprovechan la corrección para aumentar exposición estratégica. Los bancos centrales continúan acumulando por razones monetarias y geopolíticas.
Esto no significa que las compras oficiales y los ETF impidan nuevas caídas. El precio marginal puede seguir dominado durante un tiempo por los futuros, las opciones y el mercado de divisas. Si los rendimientos reales continúan subiendo y el dólar prolonga su avance, el oro podría volver a sufrir aunque las tenencias físicas aumenten. Los grandes compradores pueden construir un suelo, pero rara vez deciden el momento exacto en que comienza el rebote.
Análisis técnico del oro: el soporte de 4.100 dólares define el escenario
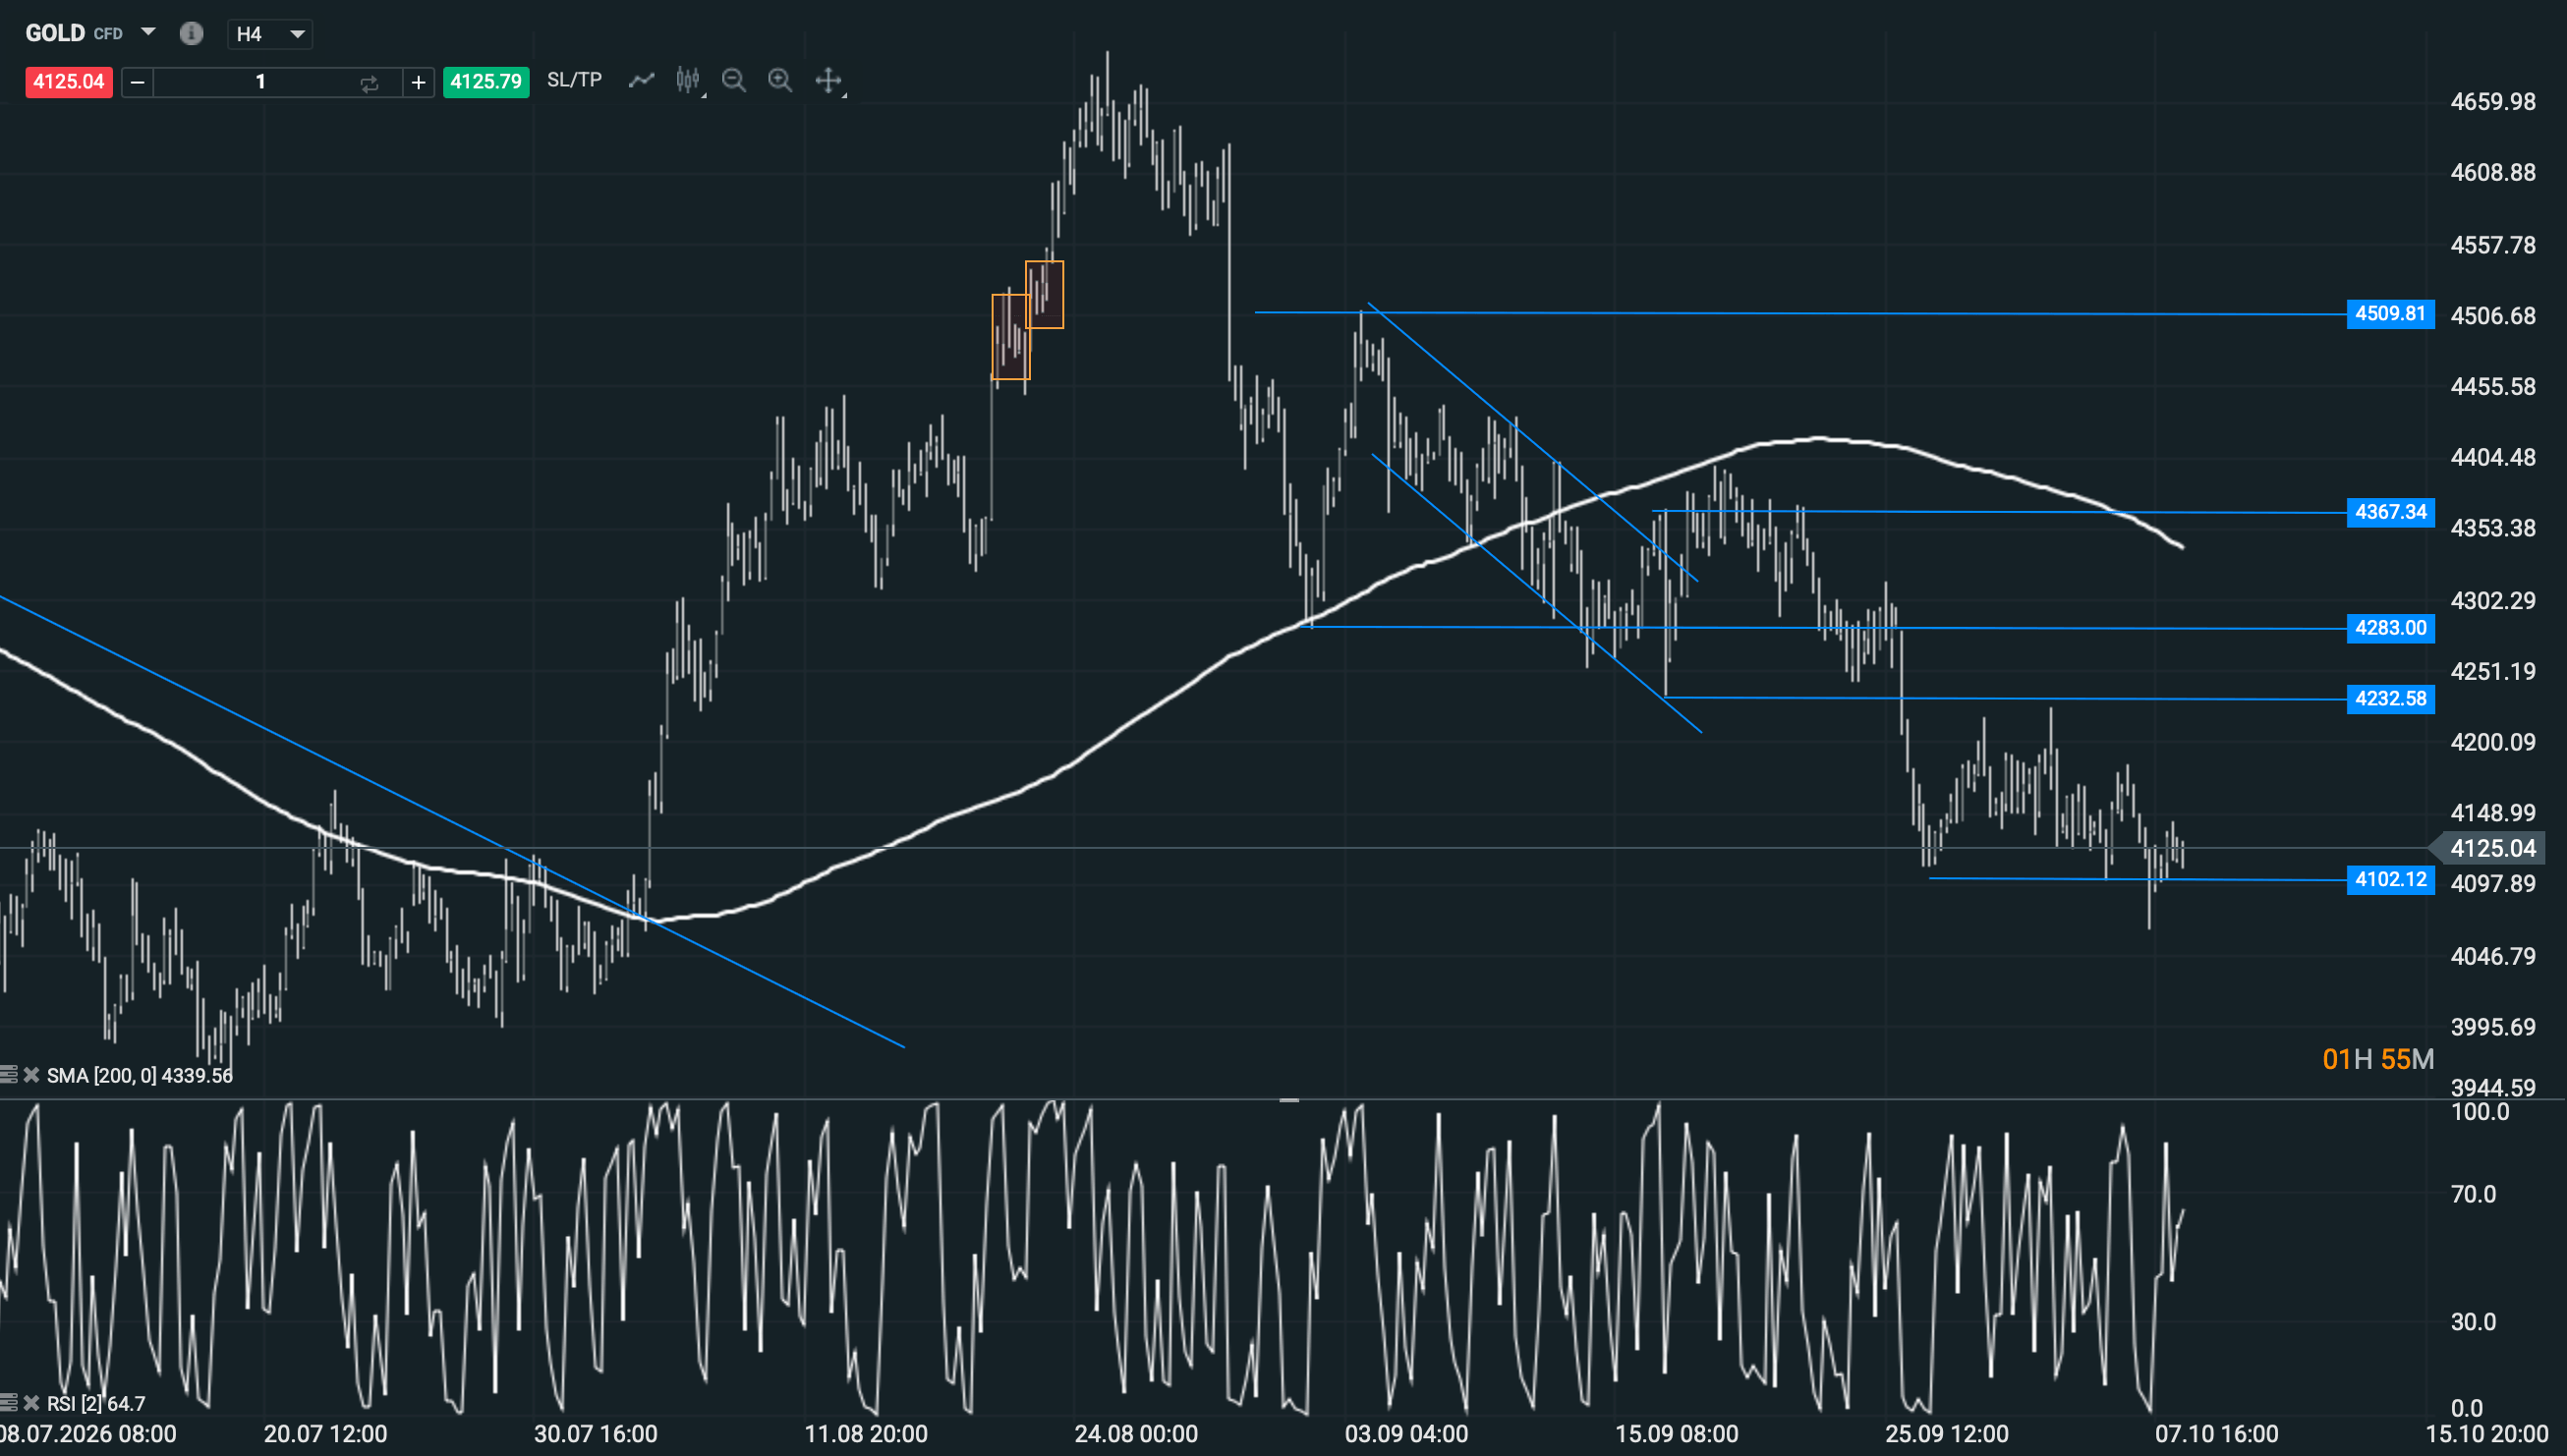 Evolución reciente del precio del oro en gráfico de cuatro horas.
Desde el punto de vista técnico, la ruptura de 4.100 que actuaba de soporte parecía activar un nuevo tramo bajista. Sin embargo, el precio recuperó rápidamente el nivel y regresó hacia 4.130. De momento, la perforación ha sido falsa, al menos en el muy corto plazo. Es por esto, que como siempre avisamos es importante ver que la ruptura de un nivel termina consolidando.
Ese comportamiento tiene consecuencias. Los operadores que vendieron la ruptura de 4.100 esperaban que el antiguo soporte pasara a funcionar como resistencia. Al recuperar el nivel, esas posiciones cortas quedan expuestas. Si el oro continúa superando los máximos intradía desde 4.130, parte de esos vendedores tendrá que recomprar, añadiendo demanda al rebote.
Escenario alcista: recuperación hacia 4.232,58 dólares
Mientras el precio conserve 4.100, cualquier estructura de consolidación y posterior ruptura alcista puede utilizarse para intentar incorporarse al movimiento. La primera zona relevante se encuentra entre 4.145 y 4.160. Por encima, la referencia verdaderamente importante vuelve a ser 4.232,58. Recuperar ese nivel y consolidar sobre él permitiría plantear una extensión hacia 4.300 y, posteriormente, 4.400.
Escenario bajista: pérdida confirmada de los 4.100 dólares
La señal bajista no ha desaparecido, solamente ha quedado aplazada. Si el oro vuelve a perder 4.100, permanece por debajo y realiza un retroceso fallido contra esa zona, se reactivaría el escenario bajista. En ese caso, el mercado podría buscar primero 4.000 y después los mínimos próximos a 3.985.
La diferencia está en la confirmación. Una perforación momentánea no basta. El oro ya ha demostrado que puede atraer ventas por debajo de 4.100 y recuperar inmediatamente el soporte. Quien vendió la primera ruptura ha quedado atrapado; quien venda la siguiente necesitará comprobar que esta vez el mercado sí acepta precios inferiores.
Perspectivas del precio del oro: ¿pueden las compras impulsar un rebote?
El precio cae, pero las compras no se han detenido. Los ETF aumentan sus tenencias, los bancos centrales mantienen sus programas y el posicionamiento especulativo se ha limpiado parcialmente. El oro todavía soporta el peso de un dólar fuerte y unos bonos que vuelven a ofrecer rentabilidades elevadas, pero la corrección no está acompañada por una huida general del capital. Mientras 4.100 se mantenga recuperado, esa diferencia puede ser precisamente el combustible del próximo rebote.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Dólar hoy en Colombia: inflación sube a su nivel más alto en más de dos años
Petróleo sobre US$100: ¿qué petroleras se benefician realmente del alza del crudo?
🔴ANÁLISIS INTRADAY DE MERCADOS (08.10.2026)


Lo que debes saber hoy: Petróleo sube y vuelve a presionar a las bolsas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.