

-
El Brent cotiza cerca de US$105 y acumula un alza de 72% en 2026, mientras el sector energético avanza alrededor de 42%.
-
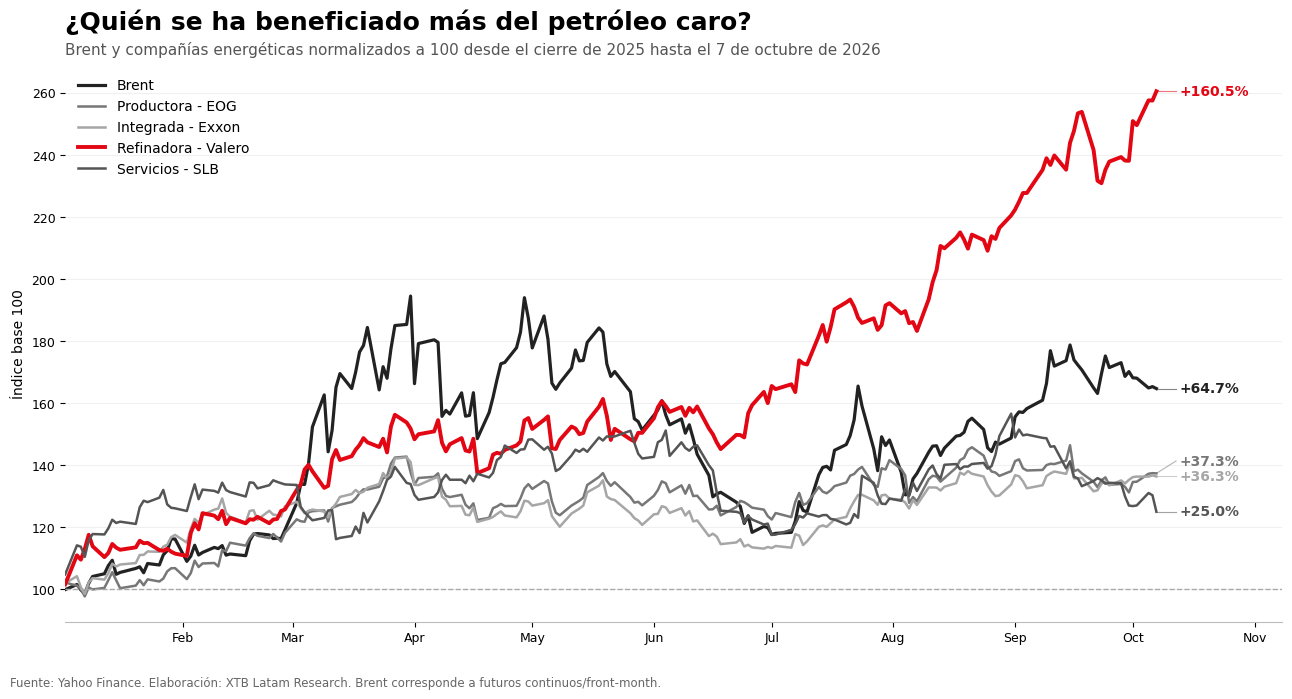
Valero destaca con una subida superior al 160%, impulsada por los mayores márgenes de refinación y la escasez de combustibles.
-
La sostenibilidad de las ganancias dependerá de los crack spreads, la oferta de destilados y la evolución de las tensiones en Medio Oriente.

-
El Brent cotiza cerca de US$105 y acumula un alza de 72% en 2026, mientras el sector energético avanza alrededor de 42%.
-
Valero destaca con una subida superior al 160%, impulsada por los mayores márgenes de refinación y la escasez de combustibles.
-
La sostenibilidad de las ganancias dependerá de los crack spreads, la oferta de destilados y la evolución de las tensiones en Medio Oriente.
El petróleo volvió a superar la barrera de los US$100 por barril en medio de nuevas tensiones en Medio Oriente y mayores dudas sobre la continuidad de los flujos a través del Estrecho de Ormuz. Al 8 de octubre, el Brent cotiza cerca de US$105 por barril, mientras el WTI se mueve alrededor de US$92, acumulando avances cercanos a 72% y 61% respectivamente durante 2026. La última subida volvió a acelerarse tras nuevos ataques contra buques en la región y una caída de los flujos por Ormuz, que habían mostrado una recuperación durante septiembre.
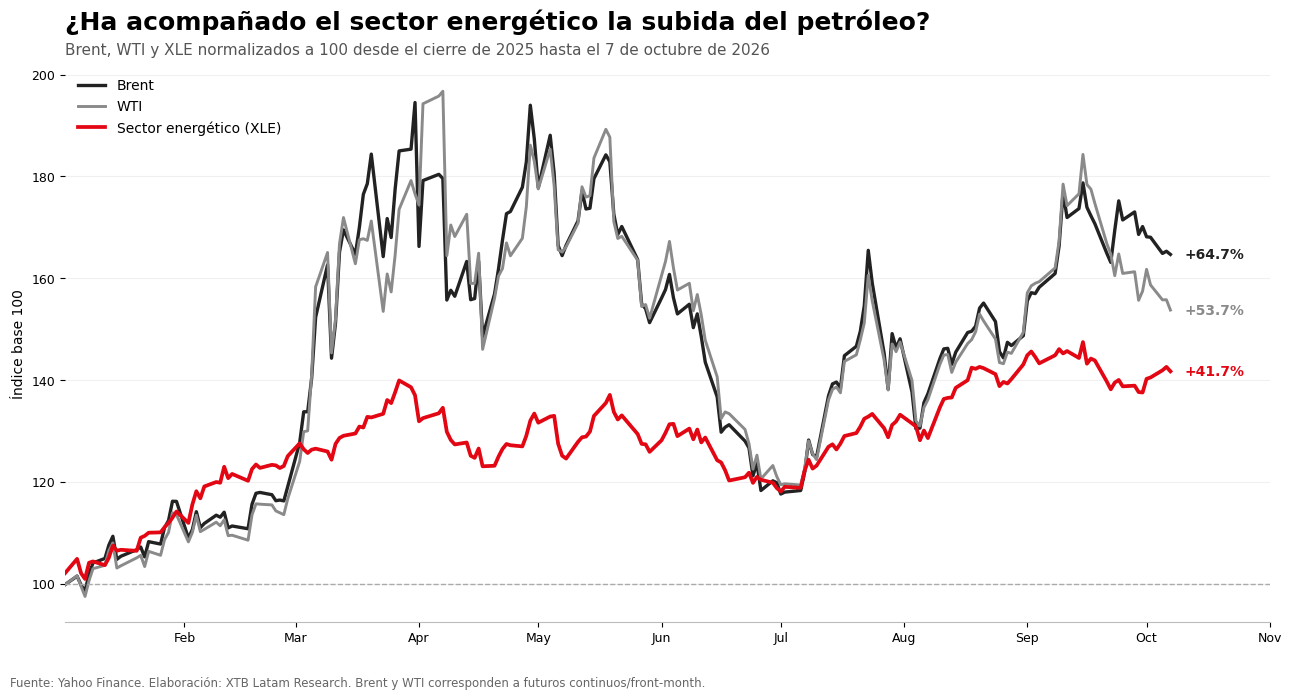
Ese fuerte avance del crudo también ha impulsado al sector energético, aunque con una intensidad bastante menor. El Energy Select Sector SPDR Fund (XLE), que reúne a las principales compañías energéticas del S&P 500, acumula una subida cercana a 42% durante 2026, quedando por debajo tanto del Brent como del WTI. La diferencia empieza a mostrar que un petróleo más caro no beneficia de la misma manera a todas las compañías, ya que dentro del sector conviven productoras, petroleras integradas, refinadoras y empresas de servicios cuyos resultados dependen de variables distintas.
¿Por qué no todas las petroleras se benefician igual del petróleo caro?
Ese menor avance de XLE frente al petróleo empieza a entenderse cuando se mira qué tipo de compañías forman parte del sector y en qué etapa del negocio participan. Para una productora, un barril más caro puede trasladarse de forma bastante directa a sus márgenes si los costos de extracción se mantienen estables, mientras que en una petrolera integrada ese beneficio se combina con actividades de refinación y comercialización que también influyen en el resultado final. En las refinadoras, el crudo pasa a ser una materia prima, por lo que el resultado depende menos del precio del barril por sí solo y más de la diferencia entre ese costo y el valor al que pueden vender gasolina, diésel y otros derivados; este margen es conocido como crack spread. Las compañías de servicios quedan un paso más atrás en la cadena, ya que necesitan que este escenario de precios altos termine traduciéndose en mayor inversión, perforación y actividad por parte de los productores. Esa diferencia entre modelos de negocio también termina reflejándose en bolsa. Hasta el 7 de octubre, mientras el Brent acumula un avance cercano a 65%, EOG Resources sube alrededor de 37%, Exxon Mobil cerca de 36% y SLB aproximadamente 25%. Valero se mueve en otra escala, con una subida superior a 160% durante el mismo período, llevando la atención desde el precio del barril hacia lo que está ocurriendo con los márgenes una vez que ese crudo entra a la refinería.
Valero lidera las ganancias gracias al aumento de los márgenes de refinación
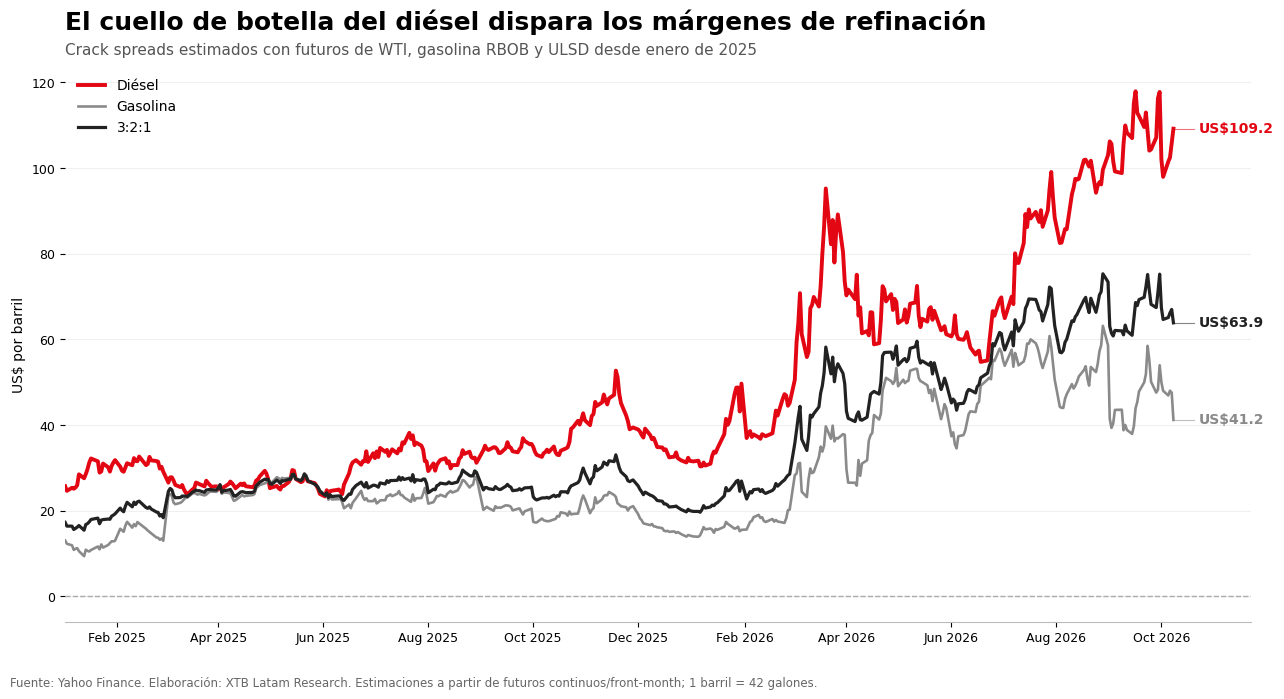
El fuerte desempeño de Valero empieza a mostrar qué parte de la cadena está capturando una mayor parte del beneficio en este episodio. Más que el precio del crudo por sí solo, lo que ha cambiado con fuerza es la relación entre ese costo y el valor de los combustibles que salen de las refinerías. Durante 2026, esa diferencia se ha ampliado especialmente en el diésel, cuyo crack spread promedia cerca de US$72 por barril frente a unos US$32 durante 2025, mientras el spread 3:2:1, una referencia que aproxima el margen de transformar tres barriles de crudo en dos de gasolina y uno de destilados, también prácticamente duplicó su promedio. Detrás de ese movimiento aparece una oferta de productos refinados que se ha mantenido ajustada, con inventarios estadounidenses de destilados alrededor de 13% bajo el promedio de los últimos cinco años hacia fines de septiembre.
¿Cuánto tiempo pueden mantenerse los beneficios de las petroleras?
El riesgo está en cuánto de este escenario responde a una restricción física que puede mantenerse y cuánto corresponde a una prima geopolítica que podría desaparecer con rapidez. La EIA estima que los mayores costos de transporte, seguros y desvíos de rutas ya están incorporando una prima adicional al precio del petróleo, mientras las interrupciones en Medio Oriente siguen reduciendo la oferta disponible y drenando inventarios globales. Para el cuarto trimestre, el organismo proyecta un Brent promedio cercano a US$105 por barril, aunque también espera que los precios comiencen a moderarse a medida que se recuperen los flujos y se habiliten rutas alternativas.
¿Qué ocurrió con las petroleras cuando el Brent superó los US$100 en 2022?
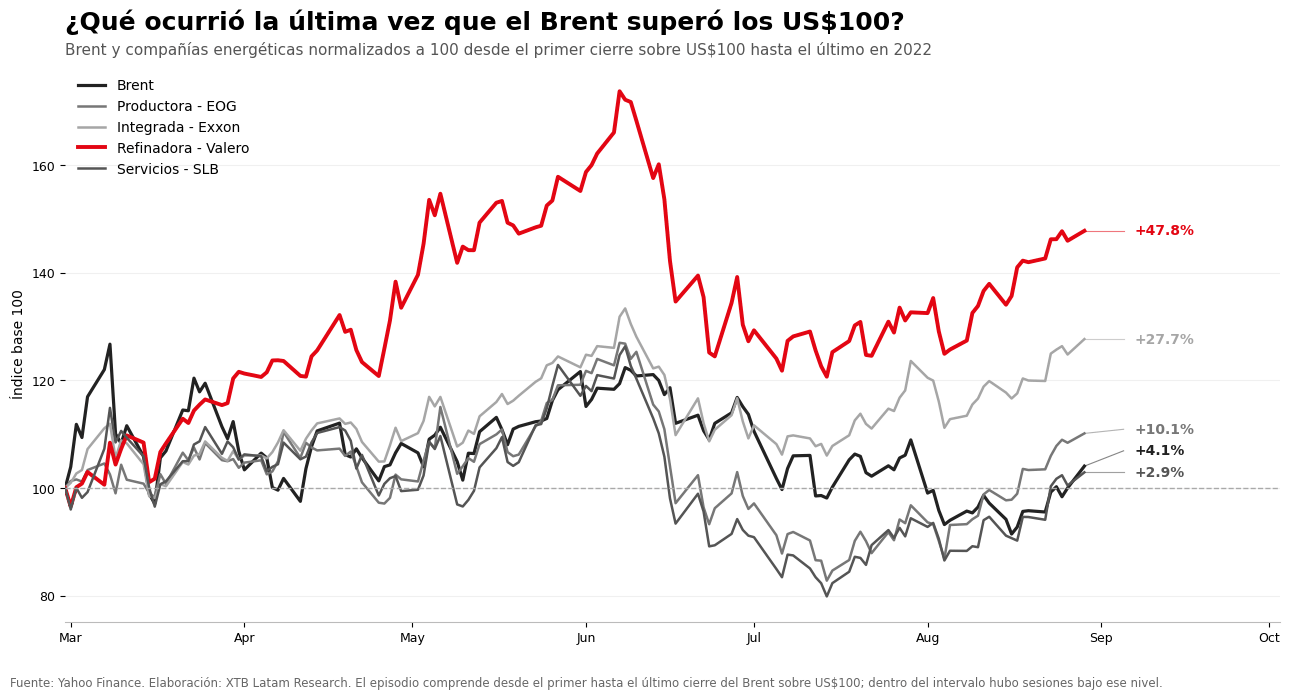
Esa duda sobre cuánto pueden sostenerse los beneficios aparece también al mirar el último episodio comparable. En 2022, el Brent volvió a superar los US$100 por barril tras la invasión de Rusia a Ucrania y permaneció varios meses alrededor de esos niveles, pero el desempeño dentro del sector volvió a ser muy distinto. Entre el primer y el último cierre del Brent sobre US$100, Valero avanzó cerca de 48%, mientras Exxon Mobil ganó alrededor de 28%, EOG Resources 10% y SLB apenas 3%. El propio Brent subió cerca de 4% entre ambos puntos, mostrando nuevamente que el nivel del crudo por sí solo no determina qué compañías terminan capturando mejor un período de precios elevados.
¿Qué determina qué petroleras ganarán más con el petróleo sobre US$100?
El paralelo con 2022 no implica que el patrón vaya a repetirse de la misma forma, pero sí ayuda a poner en perspectiva lo que significa tener nuevamente al Brent sobre US$100. El escenario mejora para buena parte del sector energético, aunque la magnitud del beneficio termina dependiendo de dónde se encuentre cada compañía dentro de la cadena y de cuánto tiempo se mantengan las condiciones que hoy sostienen sus márgenes. En este episodio, la escasez de destilados y el fuerte aumento del crack spread han dado a las refinadoras una ventaja que va más allá de simplemente vender petróleo más caro. Si esa estrechez comienza a normalizarse o disminuye la prima geopolítica, esa diferencia también podría reducirse incluso con el crudo todavía en niveles elevados.


Dólar hoy en Colombia: inflación sube a su nivel más alto en más de dos años


Crisis del euro: los bonos de Francia rozan el 5% y amenazan a la moneda europea
🔴ANÁLISIS INTRADAY DE MERCADOS (08.10.2026)


Lo que debes saber hoy: Petróleo sube y vuelve a presionar a las bolsas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.