

- El gas natural europeo ronda los €88/MWh, su nivel más alto desde 2022, y acumula un avance cercano al 176% desde finales de febrero, frente al 49,6% del Brent.
- Europa llega al invierno con los almacenamientos al 74,5%, pero Alemania y Países Bajos están considerablemente más ajustados, con niveles de 61% y 64,5%, respectivamente.
- El petróleo dispone de más mecanismos inmediatos para absorber un shock —reservas estratégicas, producción alternativa y rutas de desvío— mientras el gas europeo depende mucho más de que haya LNG disponible exactamente cuando aumenta la demanda invernal.
El gas natural europeo (NATGAS.EU) vuelve a situarse en el centro de la crisis energética. El contrato de referencia Dutch TTF cotiza alrededor de €88 por megavatio hora, después de más que triplicar su precio desde comienzos de año y alcanzar la zona más elevada desde diciembre de 2022. Sin embargo, la magnitud del movimiento resulta todavía más evidente al compararlo con el petróleo, ya que desde el inicio del actual shock energético, a finales de febrero, el TTF acumula aproximadamente un 176% de subida, mientras el petróleo Brent (OIL) avanza un 49,6% y el petróleo WTI (OIL.WTI) cerca de un 46,2%. Es decir, el gas europeo ha reaccionado unas 3,5 veces más que el Brent. La diferencia no responde únicamente a que Europa esté pagando más por la energía, refleja que el mercado del gas cuenta con menos amortiguadores inmediatos, presenta una dependencia mayor de infraestructura específica y entra al invierno con un colchón de almacenamiento considerablemente menor que en años anteriores.
El gas europeo se desacopló del petróleo
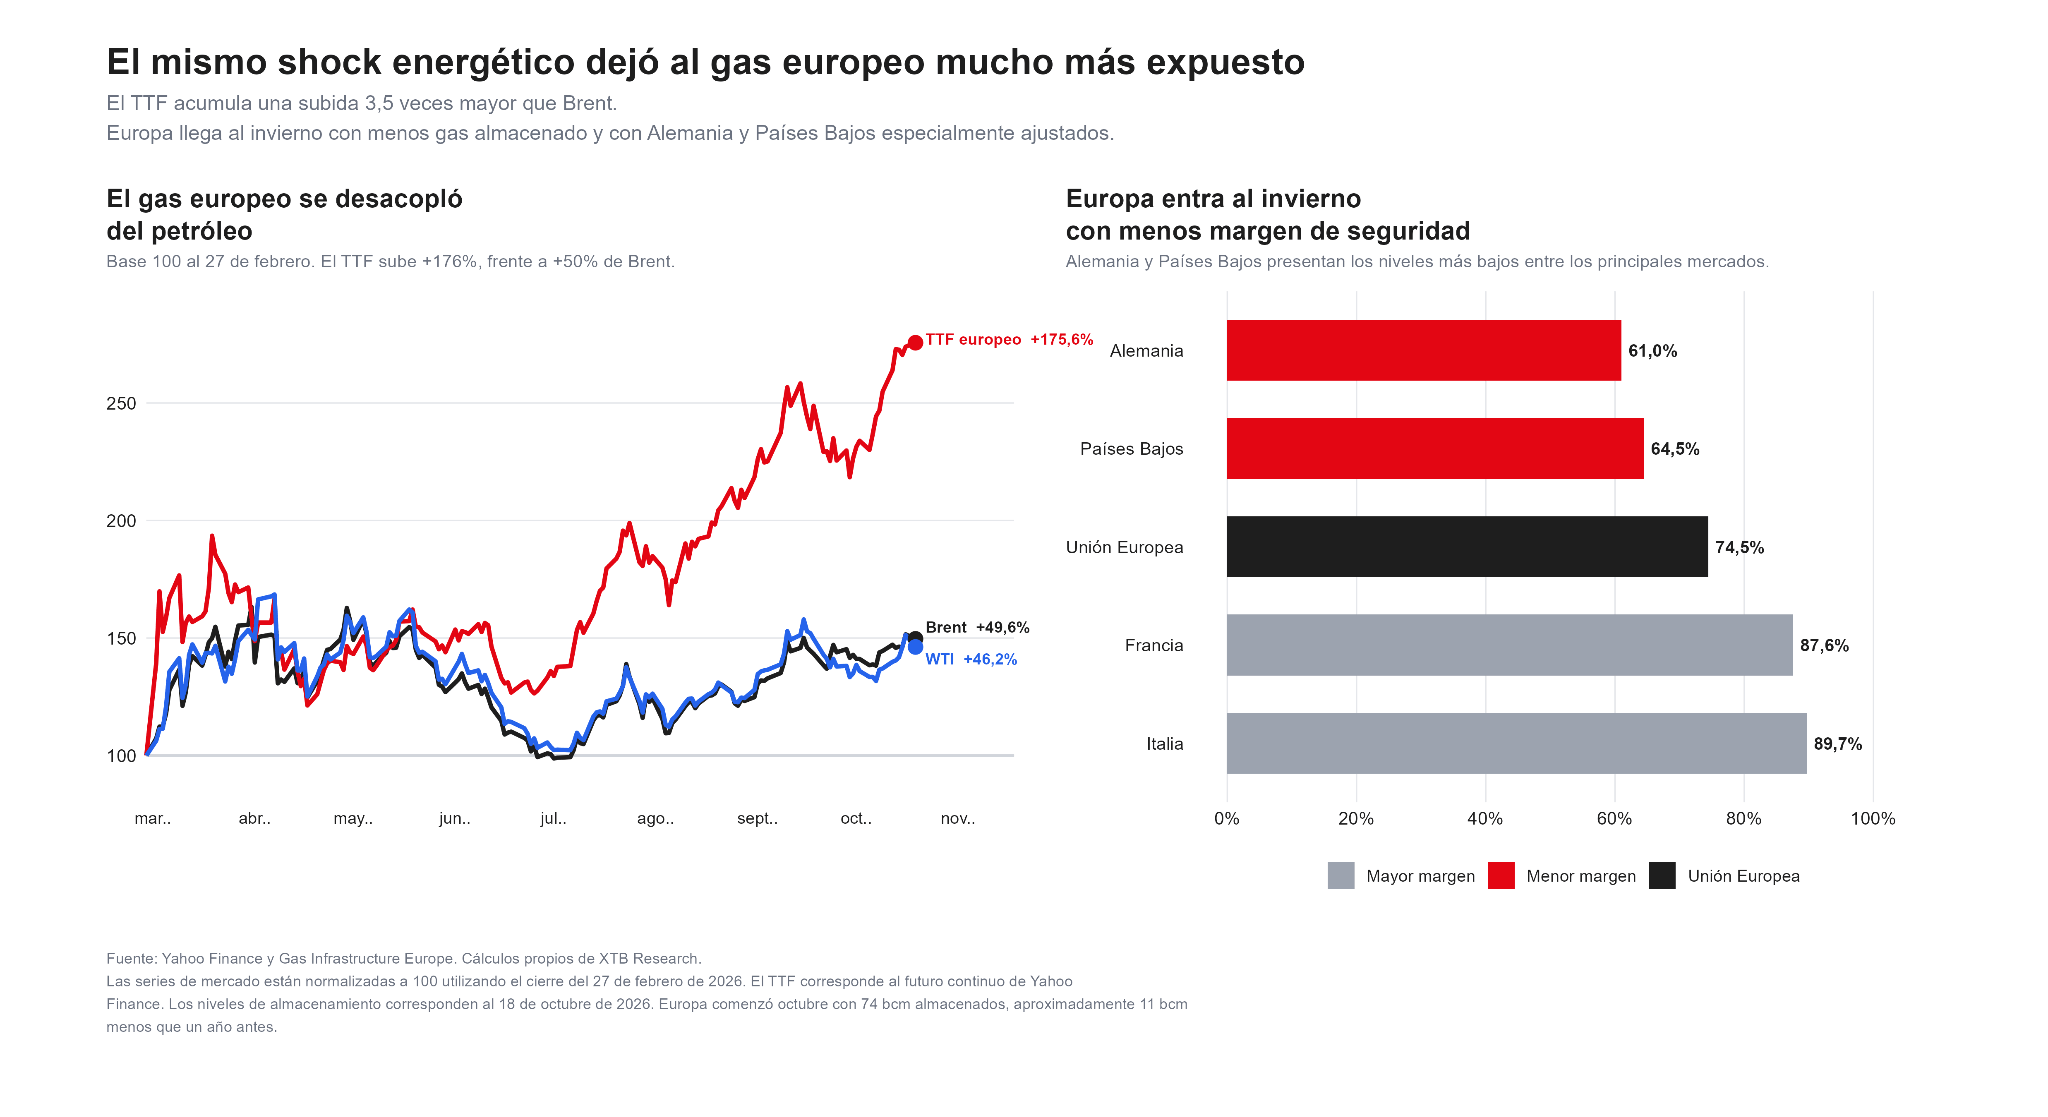
Tomando finales de febrero como base 100, el TTF ha avanzado aproximadamente 176%, frente al 49,6% del Brent. Además, la volatilidad del gas ha sido superior: durante los últimos 20 días, su volatilidad anualizada ronda el 41%, frente al 32% del petróleo Brent. Eso no significa que petróleo y gas se hayan convertido en mercados completamente independientes, durante los últimos 60 días mantienen una correlación cercana a 0,63, lo que muestra que todavía reaccionan a muchos de los mismos shocks geopolíticos y macroeconómicos, la diferencia está en la intensidad de la reacción. En la práctica, una interrupción energética que afecta al Golfo puede trasladarse a ambos mercados, pero Europa tiene menos formas de sustituir rápidamente el gas que deja de llegar.
Las reservas de gas de la Unión Europea se encuentran alrededor del 74,5% de capacidad, el promedio europeo, además, esconde diferencias importantes, Alemania está cerca del 61% y Países Bajos en 64,5%, frente a 87,6% en Francia y 89,7% en Italia. Europa comenzó octubre con aproximadamente 74 bcm de gas almacenado, unos 11 bcm menos que un año antes, equivalentes a una reducción cercana al 13% en volumen, durante el invierno el almacenamiento deja de ser simplemente una reserva financiera y se convierte en una pieza operativa del sistema. Normalmente puede aportar entre una cuarta parte y un tercio del consumo invernal europeo, cuanto menor sea el nivel inicial, mayor será la dependencia de que los gasoductos y, especialmente, los cargamentos de LNG sigan llegando sin interrupciones.
El verdadero riesgo: frío y LNG restringido al mismo tiempo
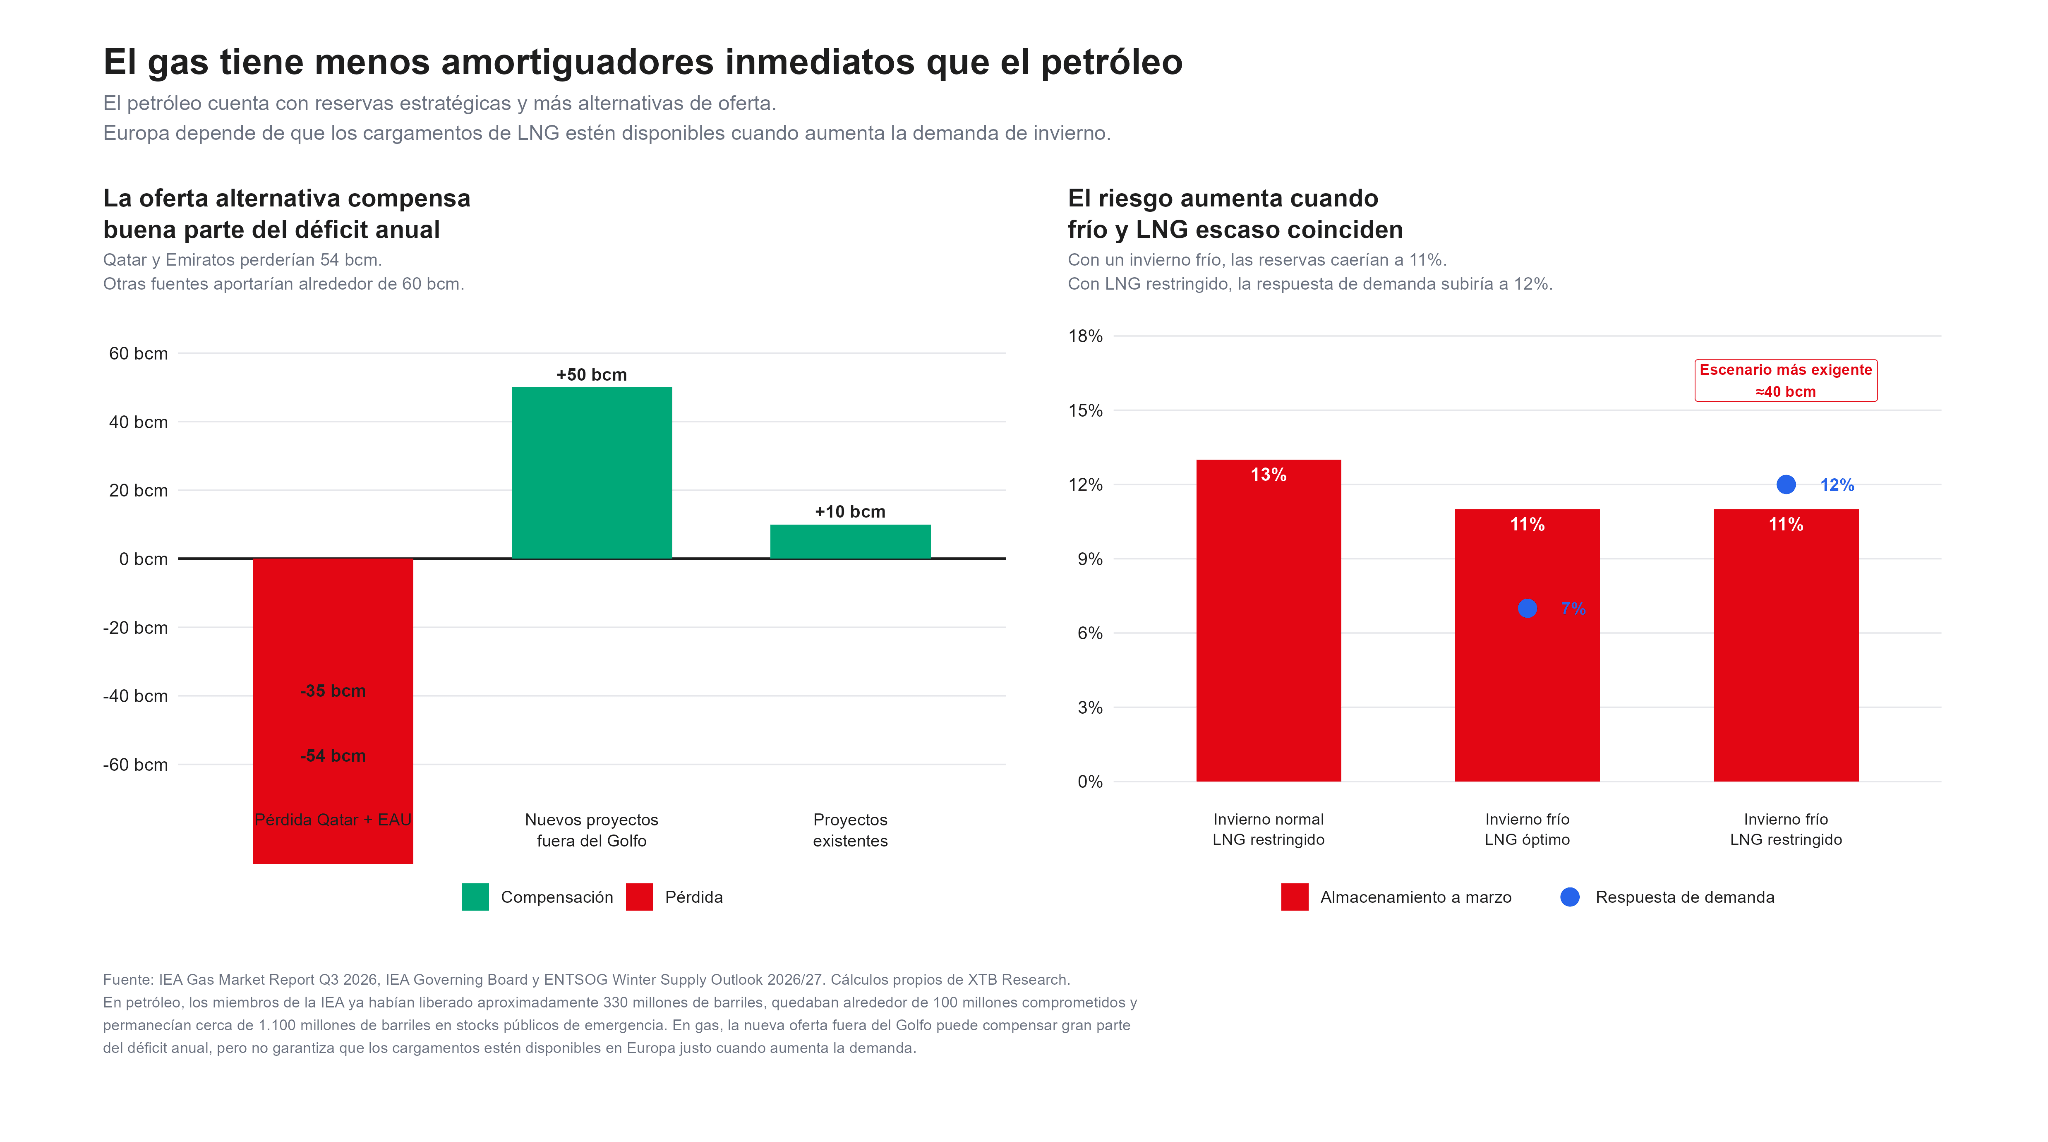
Los escenarios para el cierre del invierno muestran por qué el mercado está aplicando una prima tan elevada al gas.
En un escenario de demanda normal pero con disponibilidad restringida de LNG, el almacenamiento europeo podría terminar marzo alrededor del 13%. Con un invierno frío, incluso suponiendo una disponibilidad óptima de LNG, las reservas podrían caer hacia el 11%, obligando al sistema a absorber un ajuste de demanda equivalente aproximadamente al 7%.
El escenario más exigente combina invierno frío y LNG restringido, las reservas también caerían hacia el 11%, pero el ajuste necesario de la demanda podría acercarse al 12%, equivalente aproximadamente a 40 bcm. Estos ejercicios son escenarios de estrés, no pronósticos, pero muestran por qué una alteración relativamente pequeña de la oferta puede producir movimientos muy grandes en precios.
¿Por qué el petróleo tiene más mecanismos de defensa?
La pérdida estimada de producción de LNG de Qatar y Emiratos Árabes Unidos ronda los 54 bcm en 2026. Nuevos proyectos fuera del Golfo podrían aportar unos 50 bcm y proyectos ya existentes otros 10 bcm, compensando una parte importante del déficit anual. El problema es el timing, que aparezca suficiente nueva oferta a lo largo del año no garantiza que esos cargamentos estén disponibles en Europa durante una semana especialmente fría de enero o febrero. El LNG depende de plantas de licuefacción, buques metaneros, terminales de regasificación y competencia con compradores asiáticos.
El petróleo es considerablemente más flexible, los miembros de la Agencia Internacional de Energía ya liberaron aproximadamente 330 millones de barriles de reservas de emergencia, quedan otros 100 millones comprometidos y los inventarios públicos todavía disponibles rondan los 1.100 millones de barriles. Además, la oferta fuera del Golfo ha aumentado alrededor de 2,3 millones de barriles diarios y las rutas alternativas permiten desviar parte de los flujos que normalmente utilizarían puntos críticos. A eso se suma que los altos precios del petróleo ya están reduciendo las previsiones de crecimiento de la demanda mundial. En gas, particularmente durante una ola de frío, la demanda residencial resulta mucho menos flexible.
Desde los niveles actuales, un movimiento sobre €100/MWh ya no requeriría un shock comparable al vivido en 2022. El precio actual se encuentra en aproximadamente el percentil 95 de los últimos cuatro años, aunque todavía permanece alrededor de un 41% por debajo del máximo de diciembre de 2022, cercano a €149/MWh. Por tanto, hablar de máximos desde 2022 no significa que Europa haya regresado a los extremos de aquella crisis, significa que el margen de seguridad se ha reducido considerablemente y que el mercado está pagando una prima por el riesgo de enfrentar el invierno con menos inventarios y una oferta global de LNG tensionada.
Un invierno suave, mayor producción fuera del Golfo y una normalización progresiva del tráfico marítimo podrían limitar el avance. En cambio, temperaturas bajas combinadas con nuevas restricciones de LNG serían probablemente el escenario con mayor capacidad para impulsar los precios nuevamente por encima de €100/MWh.
Análisis técnico del gas natural europeo
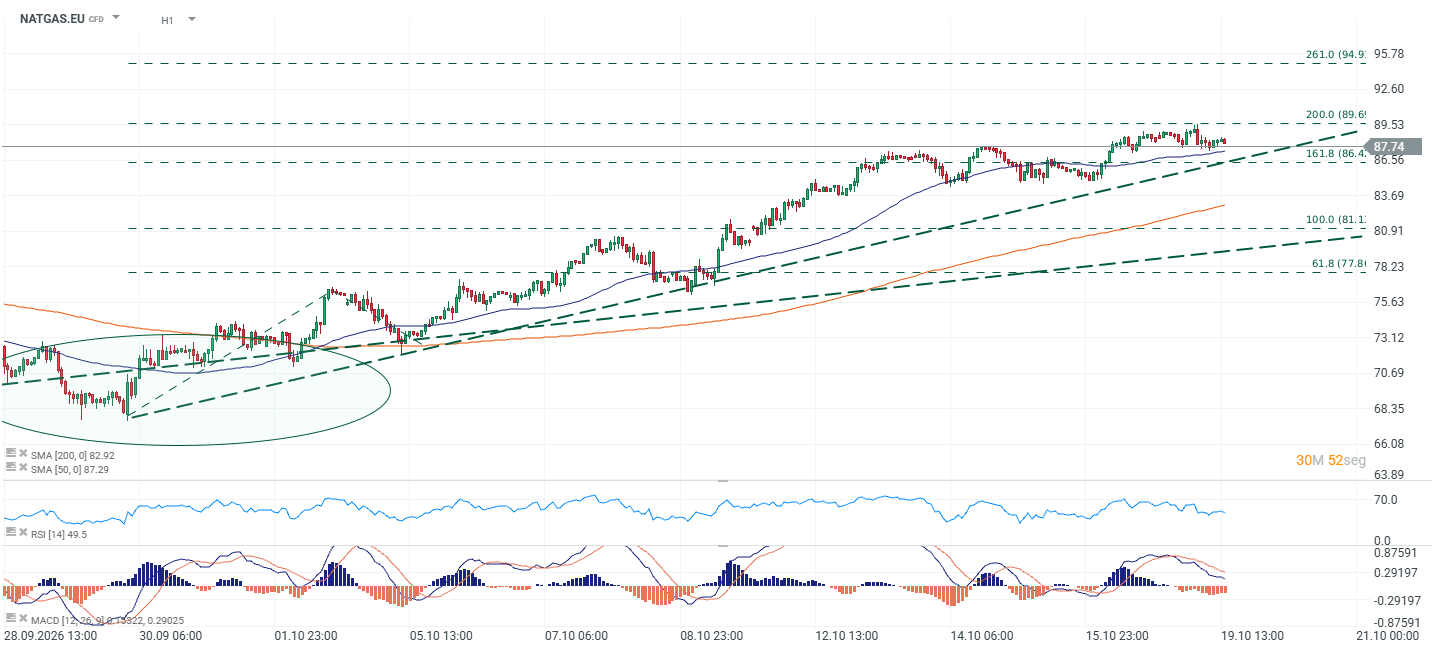
Fuente: xStation5.
En el gráfico de una hora, el gas europeo cotiza alrededor de 87,7, después de una fuerte tendencia ascendente que permanece intacta desde finales de septiembre. El precio se mantiene por encima de las medias móviles de 50 y 200 periodos, situadas aproximadamente en 87,3 y 82,9, respectivamente. Sin embargo, el RSI cerca de 50 y la pérdida de fuerza observada en el MACD muestran una fase de consolidación tras el último tramo alcista. La zona de €89,5–€90 aparece como la primera resistencia importante. Una ruptura sostenida podría reactivar el movimiento hacia aproximadamente €94,9–€95. Por abajo, €86,4 funciona como primera referencia; si se pierde, el mercado podría buscar nuevamente las áreas de €81 y €78, donde aparecen soportes de mayor relevancia.
El problema europeo no termina cuando termine el invierno
Si Europa termina marzo con reservas muy reducidas, deberá comenzar el siguiente ciclo de almacenamiento desde una base mucho menor. Eso implica competir nuevamente por LNG durante 2027 para reconstruir inventarios, manteniendo potencialmente los precios por encima de los niveles previos al actual shock. Por eso las autoridades europeas siguen acelerando renovables, redes eléctricas, almacenamiento energético y electrificación. Estas inversiones pueden reducir estructuralmente el consumo de gas, pero no solucionan inmediatamente un déficit de LNG durante el próximo invierno.
La diferencia frente al petróleo es que el petróleo tiene inventarios estratégicos y múltiples alternativas de suministro, el gas europeo depende mucho más de tener la molécula correcta, en el lugar correcto y en el momento exacto. Esa menor flexibilidad explica por qué un mismo shock energético ha elevado al gas europeo mucho más que al petróleo y por qué el invierno vuelve a convertirse en el principal riesgo para los precios.


Resumen diario: Nasdaq y acciones de IA rebotan antes de los resultados de las grandes tecnológicas 🚀

Dólar hoy Colombia: cae hacia los $3.160 mientras el Congreso debate el Presupuesto de 2027

Wall Street rebota 🚨

¿Crisis en Francia? La bolsa cae un 10% desde sus máximos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.