


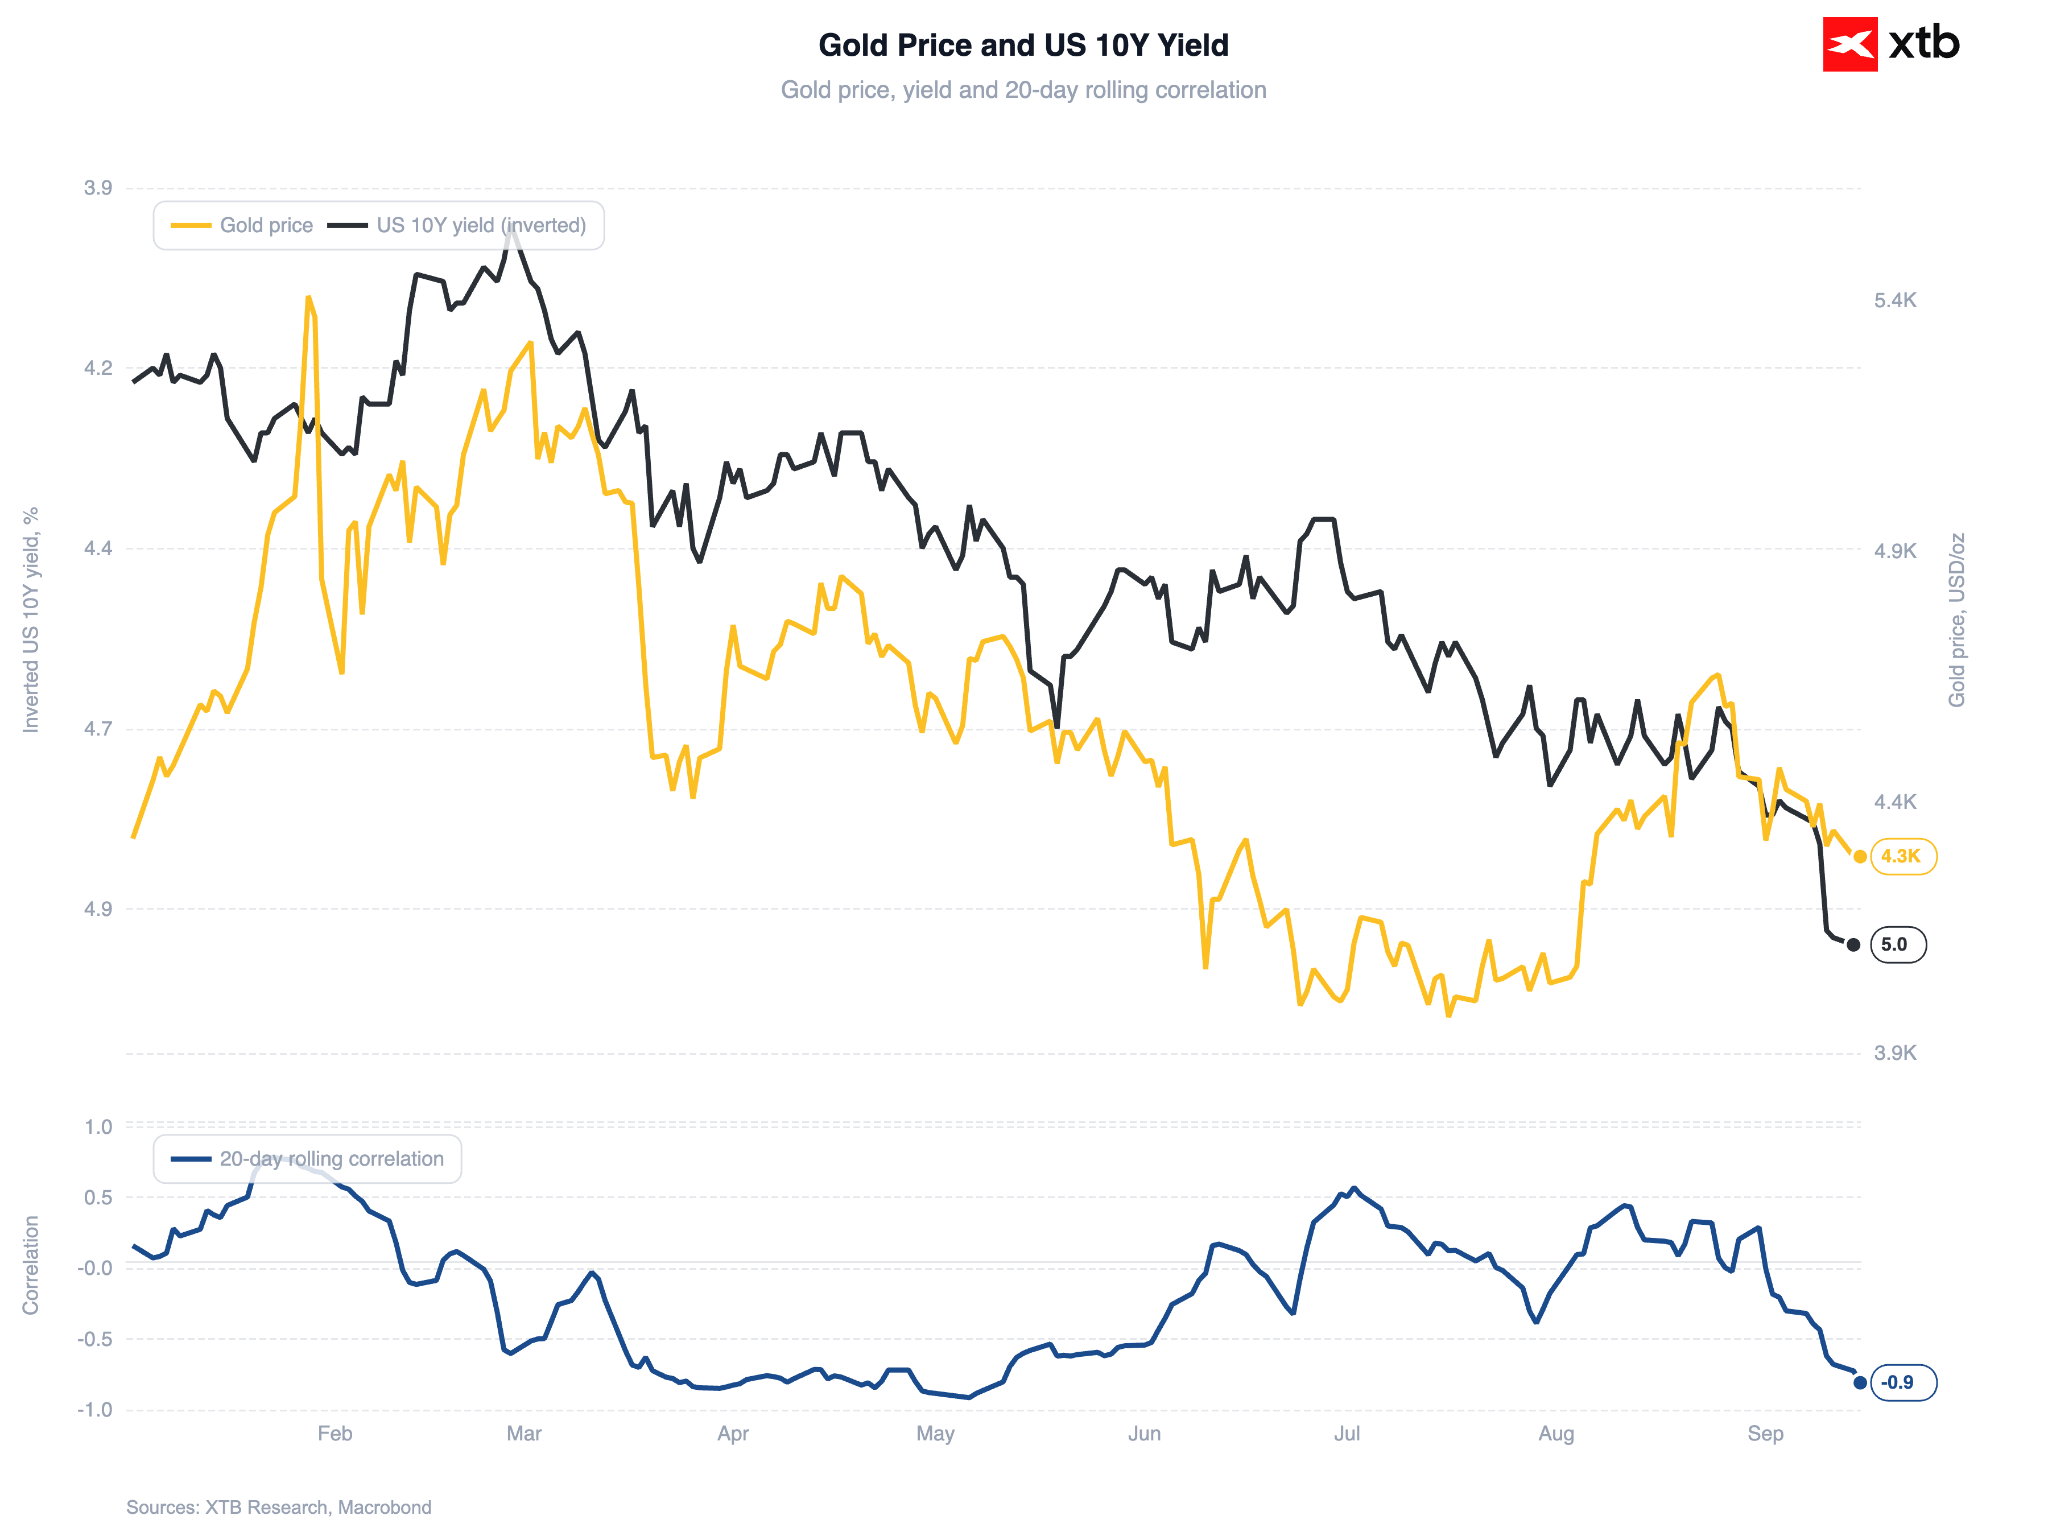
El oro continúa con su venta masiva de septiembre. La onza cotiza actualmente por debajo de los 4.270 dólares, lo que representa su nivel más bajo en cinco semanas. El metal precioso ha perdido casi un 9% en comparación con su máximo de agosto, acumulando solo en septiembre una caída de más del 3%.
Figura 1: Oro y rendimiento del bono del Tesoro de EE. UU. a 10 años [Eje invertido] (2026)
Fuente: XTB Research, 15.09.2026
El petróleo y los rendimientos pesan sobre los metales preciosos
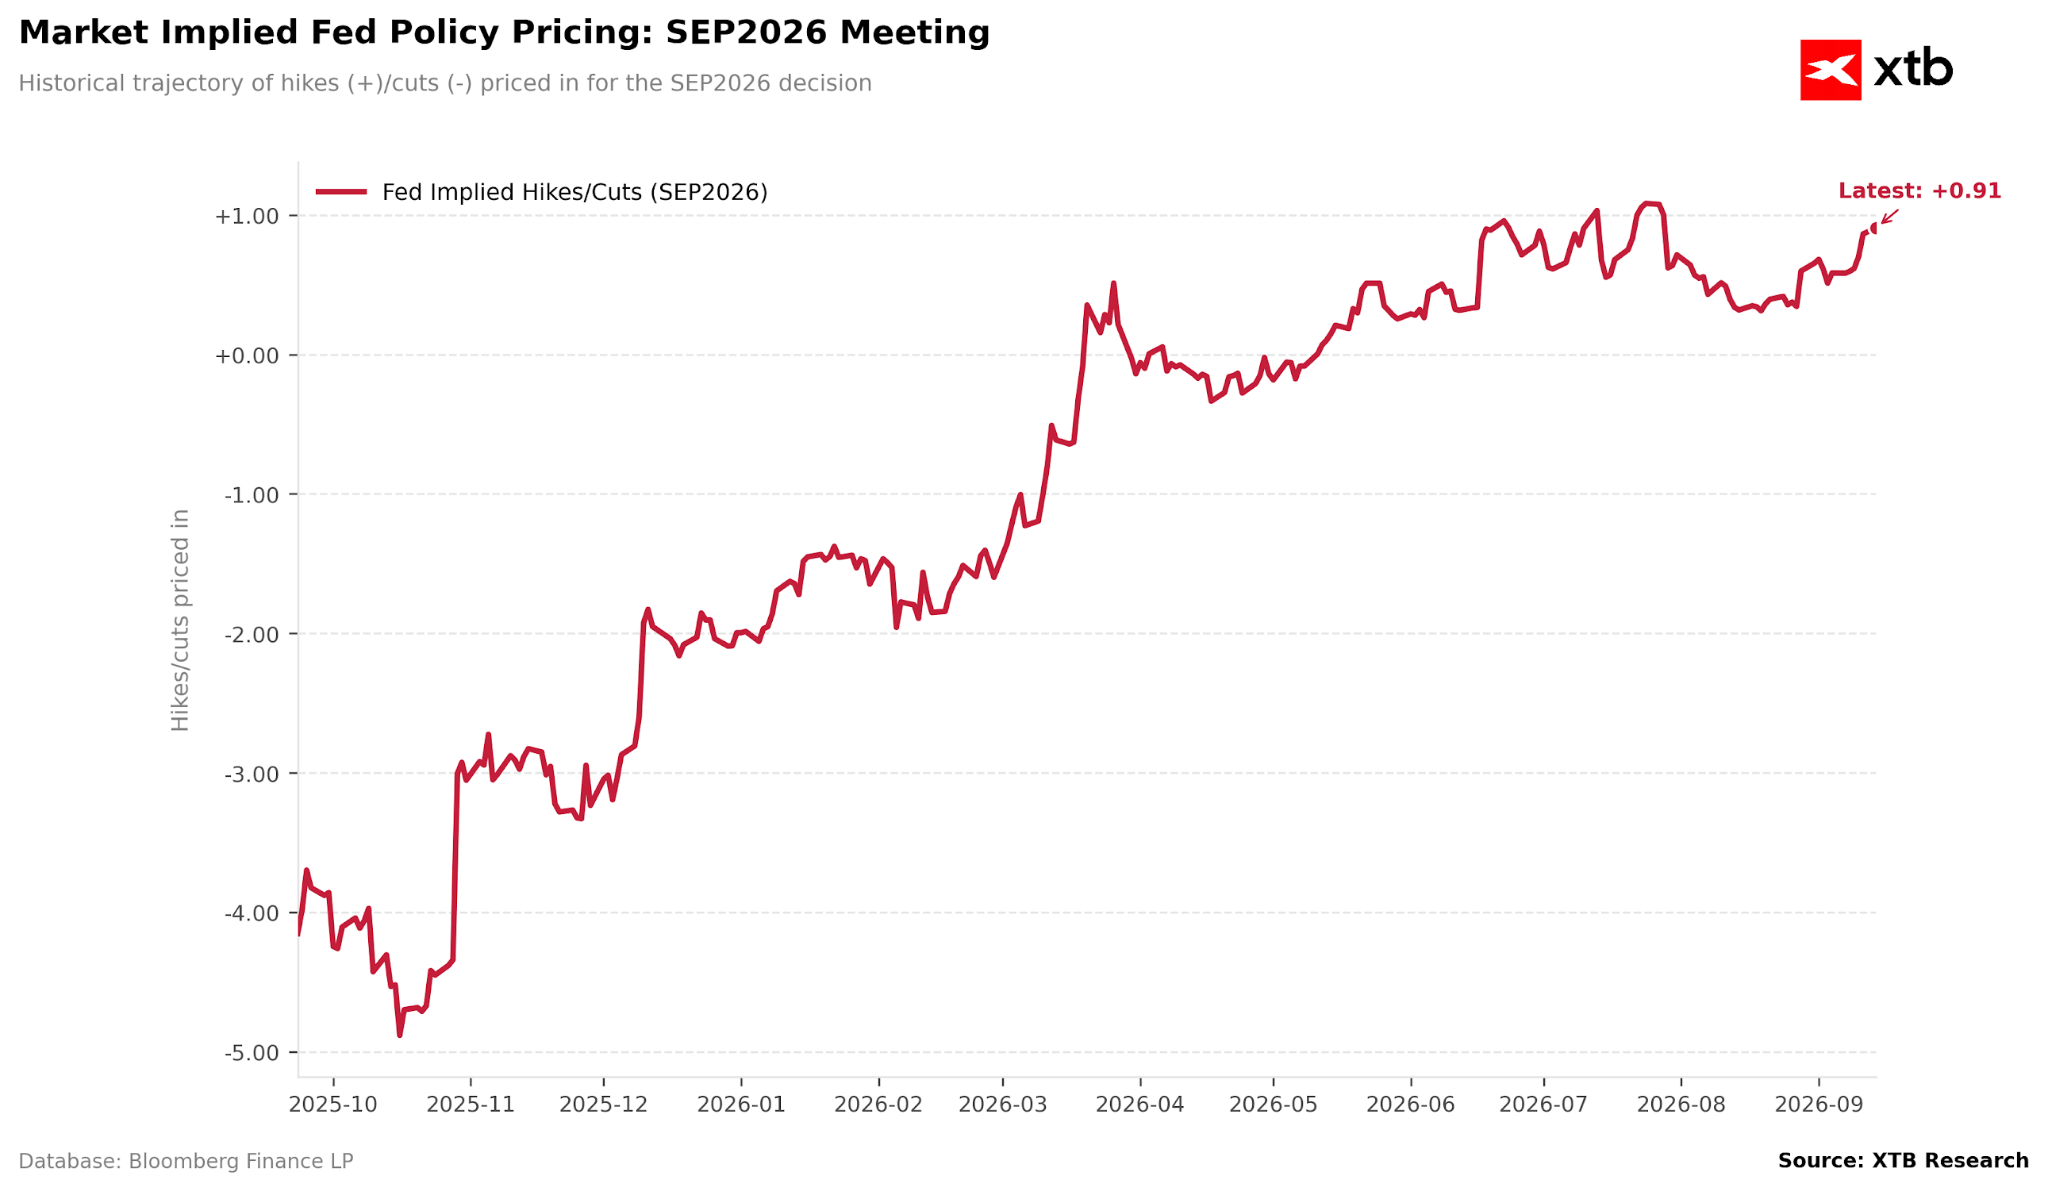
El principal motor de la venta masiva sigue siendo el aumento de las expectativas de subidas de tipos de interés en EE. UU. El mercado descuenta actualmente una probabilidad del 92% de un incremento de tipos en la reunión del FOMC del miércoles, lo que marcaría la primera subida de tipos en tres años.
El catalizador de este reajuste "hawkish" provino de los recientes datos de inflación y del escalamiento en el mercado del petróleo; tras el cierre temporal del oleoducto Este-Oeste por parte de Arabia Saudí, el crudo Brent superó la cota de los 108 dólares por barril. El incremento del precio en septiembre alcanza ya casi el 20%.
El aumento de los costes energéticos está avivando las preocupaciones sobre la inflación, lo que, combinado con la creciente deuda pública, está impulsando el rendimiento de los bonos del Tesoro de EE. UU. a 10 años a niveles no vistos en casi dos décadas (5,04%, el más alto desde 2007). Unos rendimientos más elevados actúan tradicionalmente como un viento en contra para el oro, que no ofrece rendimiento por intereses.
La demanda de fondos y bancos centrales se mantiene estable
Curiosamente, la caída de los precios va acompañada de una recuperación de los activos bajo gestión en los ETF de oro, que vuelven hacia los niveles mínimos previos a julio. Mientras tanto, los bancos centrales, según datos del Consejo Mundial del Oro, se mantienen en modo de acumulación de reservas. Por lo tanto, la bajada de los precios no parece derivar de una salida de demanda a largo plazo, sino más bien de un posicionamiento de mercado a corto plazo ante la subida de tipos de la Fed.
Accidente en la mina de Harmony Gold en segundo plano
Un factor adicional, aunque secundario en este momento para el mercado, es el trágico accidente en la mina Mponeng, propiedad de Harmony Gold en Sudáfrica. Tras un evento sísmico en las labores subterráneas, un trabajador perdió la vida y las operaciones han sido suspendidas a la espera de una investigación por parte de las autoridades pertinentes. Mponeng es una de las minas de oro más profundas del mundo; posibles interrupciones prolongadas podrían impactar el suministro global de lingotes a más largo plazo, aunque actualmente el mercado no lo descuenta como un factor relevante para los precios.
A la espera de la decisión de la Fed
En los próximos días, la reunión de la Fed será crucial para el oro y otros metales preciosos. Las indicaciones sugieren que la primera subida de los tipos de interés desde julio de 2023 podría tener lugar el miércoles a las 19:00 horas.
Durante mucho tiempo existieron dudas sobre si el comité decidiría efectivamente dar tal paso, especialmente dada la ambigua comunicación del nuevo presidente, Kevin Warsh. Sin embargo, en la actualidad, los mercados lo descuentan en más de un 90%.
Figura 2: Cambio en la probabilidad implícita del mercado sobre la subida de tipos de la Fed en septiembre (2025 - 2026)
Fuente: XTB Research, 15.09.2026
Una pausa podría interpretarse como una claudicación de la Fed ante la presión de Donald Trump, quien ha abogado activamente por tipos más bajos. Esto probablemente provocaría un nuevo repunte en los rendimientos de los bonos a largo plazo y un resurgimiento del "debasement trade", una estrategia que implica alejarse de las monedas fiduciarias hacia activos tangibles con oferta limitada, incluidos los metales preciosos y Bitcoin. Esto ciertamente no sería una noticia positiva para el dólar estadounidense, que ha disfrutado de un periodo relativamente exitoso.
Análisis técnico
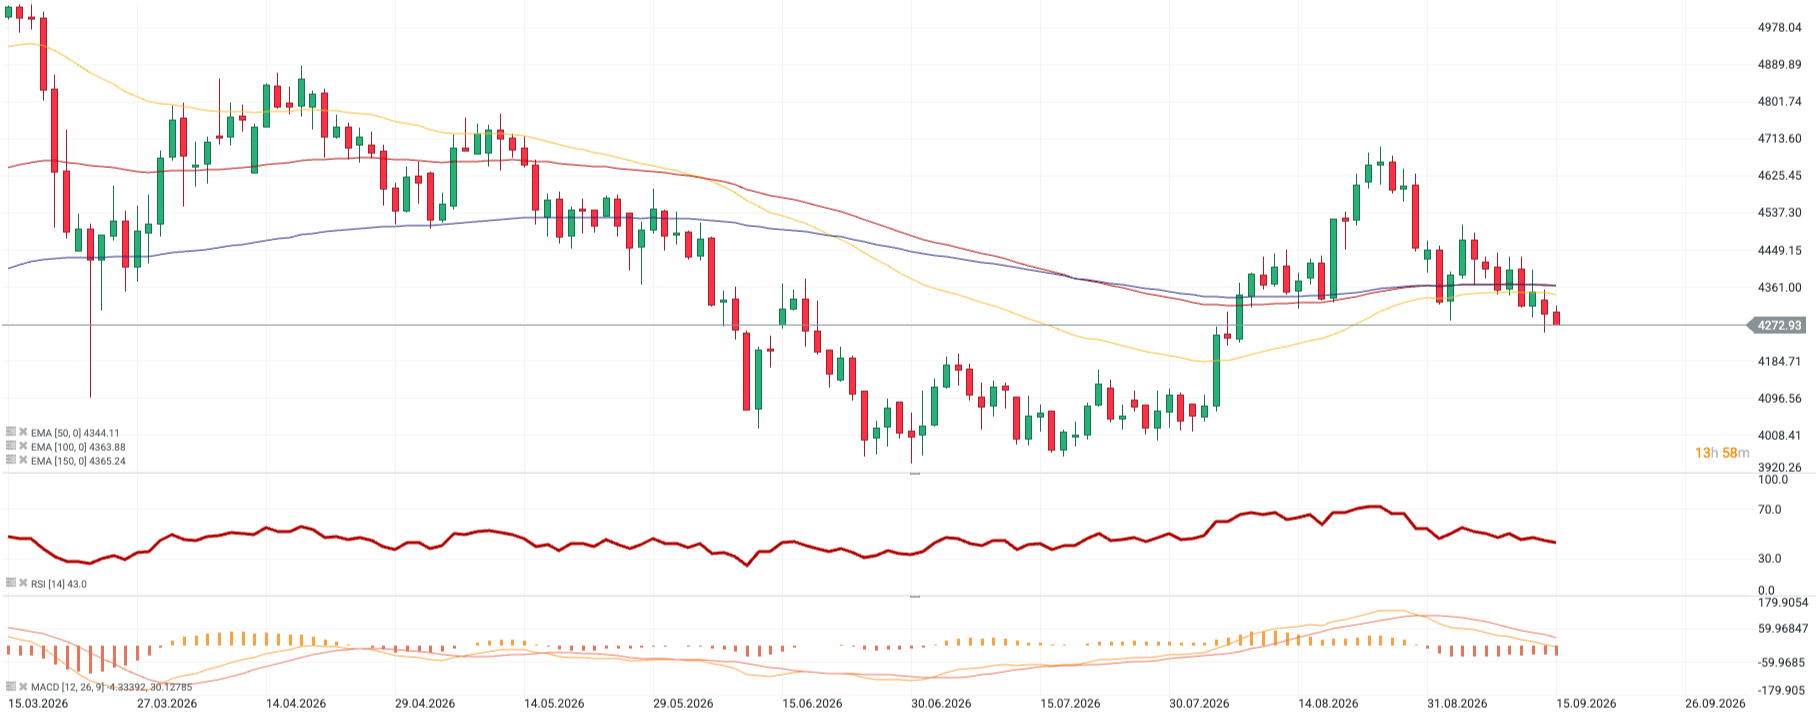
Figure 3: GOLD [D1] (15.03.2026 - 15.09.2026)
Fuente: xStation, 15.09.2026
Los precios del oro han caído por debajo de sus tres medias móviles exponenciales (EMA 50, 100 y 150), que convergen actualmente en una estrecha franja entre los 4.344 y los 4.365 dólares, formando una zona de resistencia. El precio logró rebotar previamente en este cúmulo de medias móviles en agosto y repuntar hacia los 4.700 dólares, pero el movimiento resultó insostenible y se anuló por completo en septiembre. El nivel de precio actual coincide con el soporte previo de finales de julio y principios de agosto, convirtiendo esta zona en un punto crítico para el próximo movimiento direccional; un desglose decisivo abriría el camino hacia los mínimos de junio-julio en la zona de los 4.000 dólares.
El RSI se sitúa en un nivel neutral de 43, holgadamente alejado del territorio de sobreventa. El histograma MACD permanece en territorio negativo, con la línea MACD por debajo de la línea de señal y sin indicar una inversión inmediata de la tendencia. Por lo tanto, el panorama técnico se mantiene alineado con los fundamentales: hasta que se produzca un cambio en la narrativa sobre los precios del petróleo y la política monetaria de la Fed, la ventaja sigue estando firmemente del lado de los bajistas.



Calendario económico: El mercado aguarda las decisiones de la Fed y el BoE (15.09.2026)



La bolsa hoy: Brent a 107 $ y ola de ventas en la IA (15/09/2026)


Cierre de Mercado: semiconductores caen 5% y cuestionan el rally de la IA



APERTURA DE EE. UU.: la IA se desacelera, el petróleo sube y los mercados caen
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.