

-
Nvidia cotiza a 16,2 veces sus beneficios históricos y a 9,1 veces los estimados para el fiscal 2028.
-
Sus ingresos trimestrales crecieron cerca de un 70%, pero persisten riesgos sobre los márgenes y la generación de caja.
-
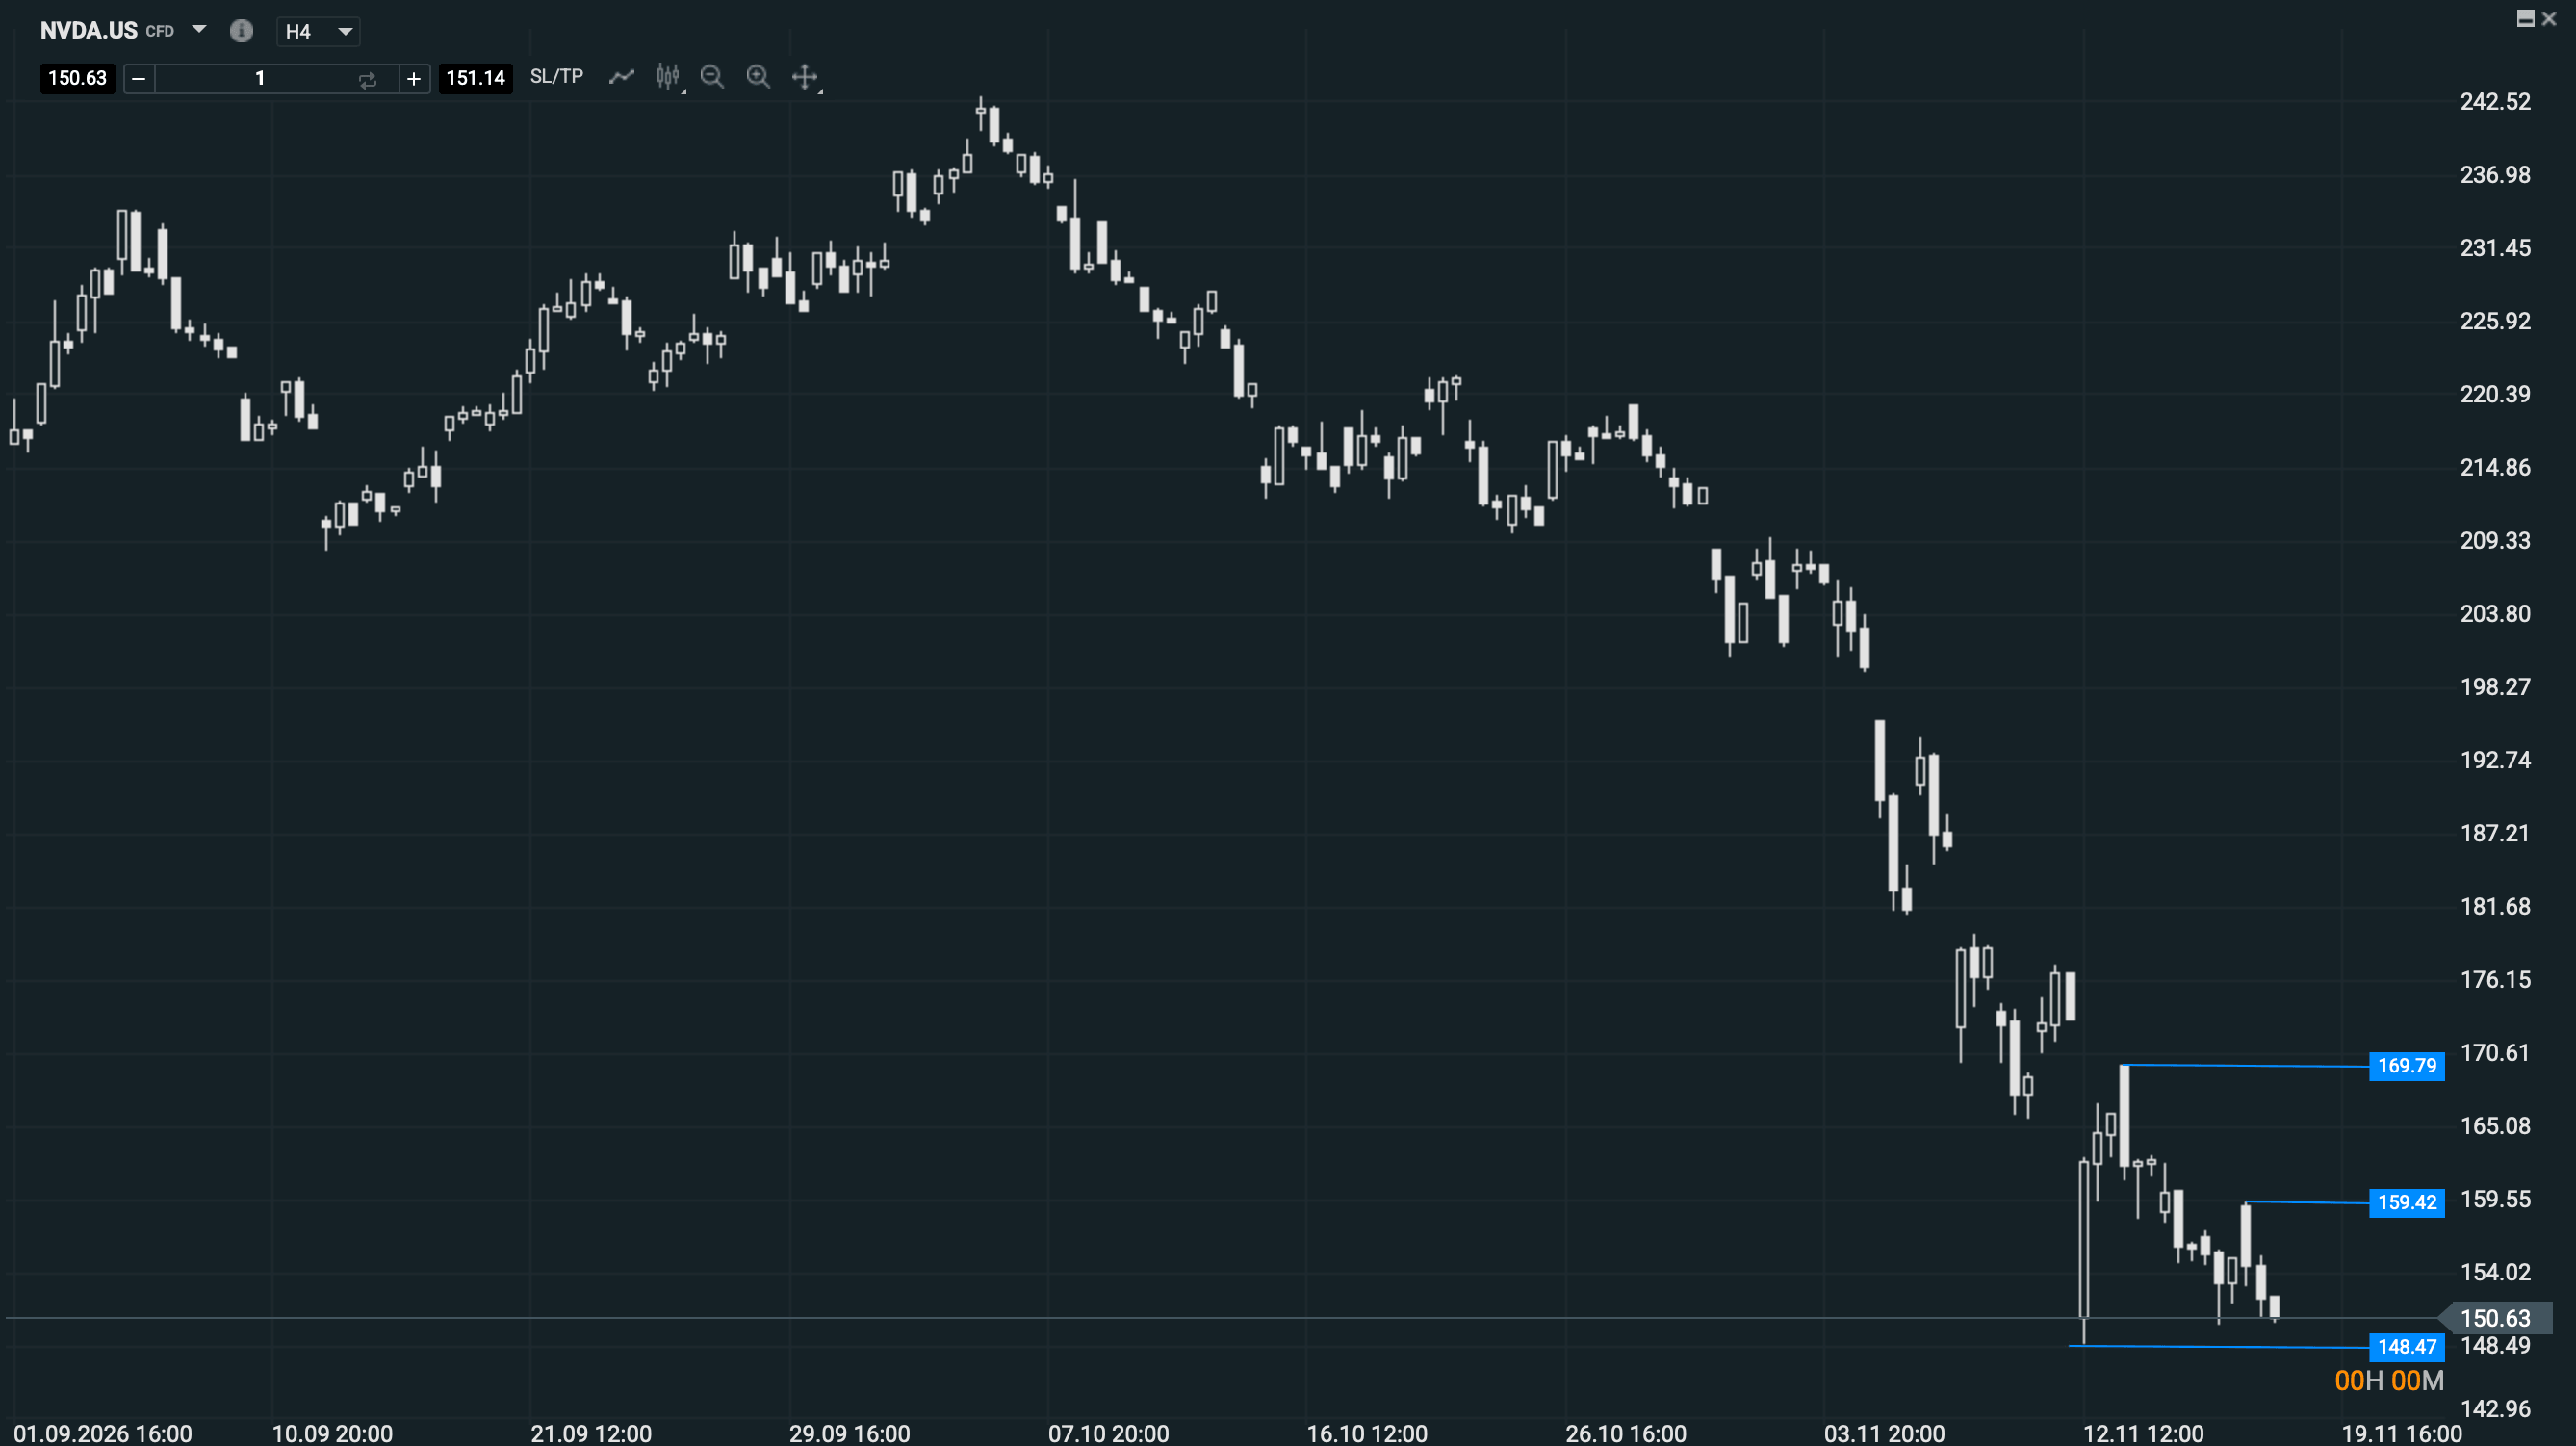
La acción mantiene una tendencia bajista, con soporte en US$148,50 y resistencias en US$159,63 y US$170.

-
Nvidia cotiza a 16,2 veces sus beneficios históricos y a 9,1 veces los estimados para el fiscal 2028.
-
Sus ingresos trimestrales crecieron cerca de un 70%, pero persisten riesgos sobre los márgenes y la generación de caja.
-
La acción mantiene una tendencia bajista, con soporte en US$148,50 y resistencias en US$159,63 y US$170.
Nvidia empieza a tener una valoración que habría resultado difícil de imaginar durante los momentos de mayor entusiasmo por la inteligencia artificial. Tomando como referencia los 150,96 dólares del cierre del 18 de noviembre, la acción cotiza a unas 16 veces su beneficio contable de los últimos doce meses. Si utilizamos el beneficio ajustado que los analistas esperan para el ejercicio fiscal 2028, el múltiplo baja hasta unas nueve veces. Hay una diferencia enorme entre ambas cifras. Y precisamente ahí está el debate: cuánto de ese beneficio futuro podemos dar por razonablemente probable antes de llamar barata a la acción.
La caída del precio invita a buscar oportunidades, pero una cotización más baja necesita compararse con algo. Comprar una empresa por menos dinero que hace un mes solo demuestra que ahora cuesta menos. Para saber si ofrece valor hay que mirar lo que vende, lo que gana, lo que cobra y las obligaciones que asume para seguir creciendo. En Nvidia, las cuatro cosas están moviéndose deprisa. Por eso conviene separar el deterioro bursátil de la evolución del negocio y, después, comprobar dónde vuelven a encontrarse.
Los ingresos de Nvidia siguen creciendo pese a la caída de sus acciones
La primera gráfica ofrece un punto de partida. Los ingresos trimestrales han pasado de 68.100 millones de dólares en el trimestre cerrado en enero de 2026 a 81.600 millones en abril, 96.200 millones en julio y 115.800 millones en octubre. Es un incremento cercano al 70% en tres trimestres. La secuencia describe una expansión sostenida durante el periodo, con aumentos absolutos cada vez mayores. La magnitud alcanzada hace que incluso una desaceleración porcentual pueda seguir añadiendo muchos miles de millones en ventas.
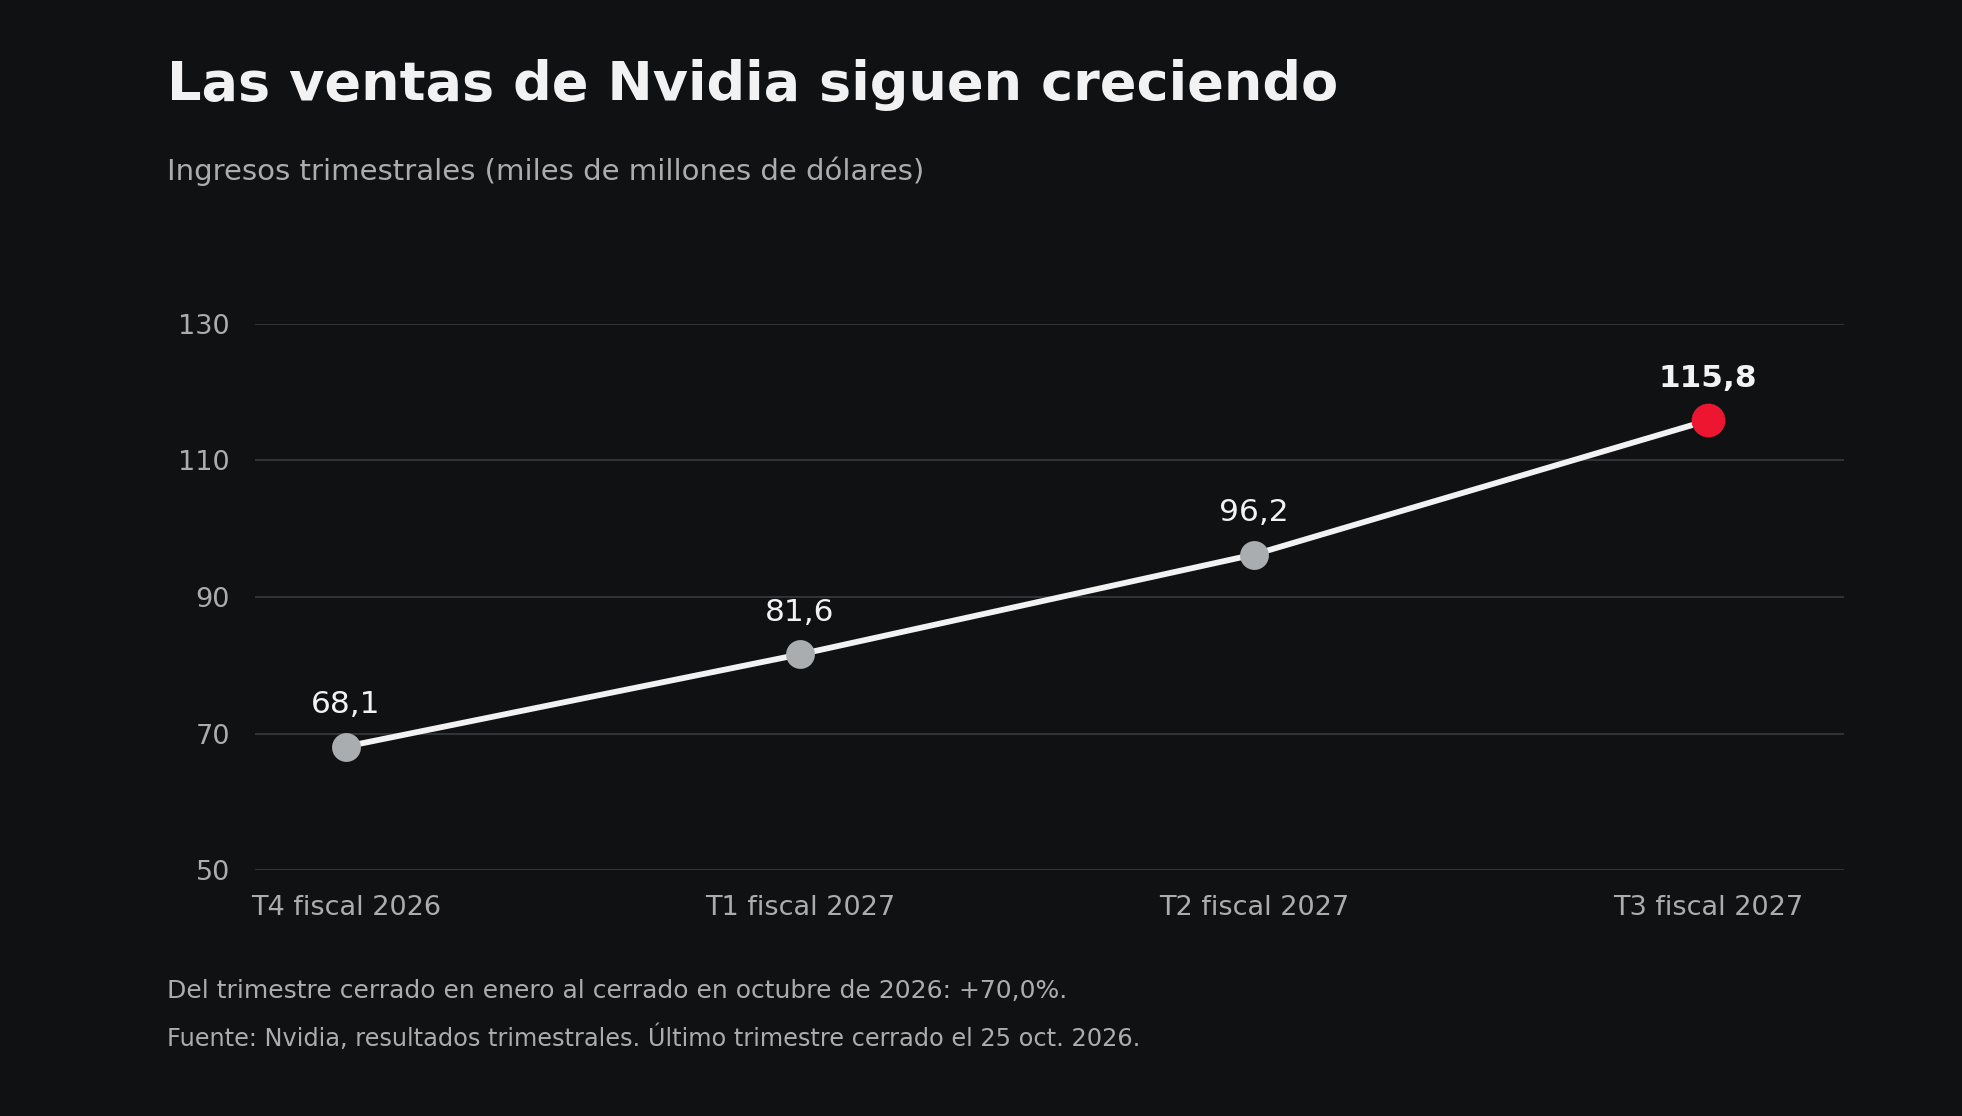
Ese recorrido ayuda a entender por qué la acción puede abaratarse tanto mientras la empresa sigue creciendo. El precio puede bajar al mismo tiempo que aumenta el beneficio por acción, reduciendo el múltiplo por las dos vías. El mercado está dispuesto a pagar menos por cada dólar de resultados aunque el número de dólares obtenidos siga aumentando. Esa combinación suele atraer a quienes buscan oportunidades, pero también obliga a investigar qué incertidumbre está incorporando la cotización.
En este caso, la exposición a la infraestructura de inteligencia artificial es decisiva. Los centros de datos aportaron 107.600 millones de dólares en el último trimestre, alrededor del 93% de los ingresos totales. La especialización proporciona una gran capacidad para beneficiarse del despliegue de nueva infraestructura. También concentra la sensibilidad del negocio a los presupuestos, la financiación y la rentabilidad que consigan quienes compran esa capacidad. Una empresa puede tener una posición competitiva fuerte y, aun así, depender de que sus clientes mantengan un ritmo exigente de inversión.
Hay razones para pensar que ese gasto conserva fuerza. Microsoft, por ejemplo, indicó en su última presentación que esperaba invertir aproximadamente 170.000 millones de dólares durante el año natural 2026 y superar los 50.000 millones en su segundo trimestre fiscal. Ese presupuesto abarca más partidas que los chips de Nvidia, por lo que sería incorrecto trasladarlo directamente a sus ventas. Sirve, sin embargo, como evidencia de que un gran comprador de infraestructura sigue preparando desembolsos importantes.
Para el accionista, la cuestión es cuánto tiempo pueden mantenerse esos desembolsos y con qué rentabilidad. Una fase de construcción acelerada puede prolongarse mientras cada nueva instalación encuentre clientes dispuestos a pagar por utilizarla. Las dudas aparecen si la capacidad se entrega antes de que exista demanda suficiente o si los ingresos obtenidos tardan demasiado en cubrir la inversión. No hace falta que desaparezca la inteligencia artificial para que cambien los presupuestos: basta con que algunos proyectos se retrasen o se renegocien.
Valoración de Nvidia: ¿un PER de 9 o de 16 veces beneficios?
La segunda gráfica permite concretar la discusión sobre el precio. A 150,96 dólares y con un beneficio contable acumulado de 9,31 dólares por acción, el PER ronda las 16,2 veces. El consenso publicado por Stock Analysis sitúa el beneficio ajustado del ejercicio fiscal 2027 en 9,64 dólares y el del fiscal 2028 en 16,61 dólares. Al dividir el mismo precio por esas estimaciones obtenemos unas 15,7 y 9,1 veces, respectivamente. Son cálculos con un precio común, de modo que el cambio procede del beneficio utilizado.
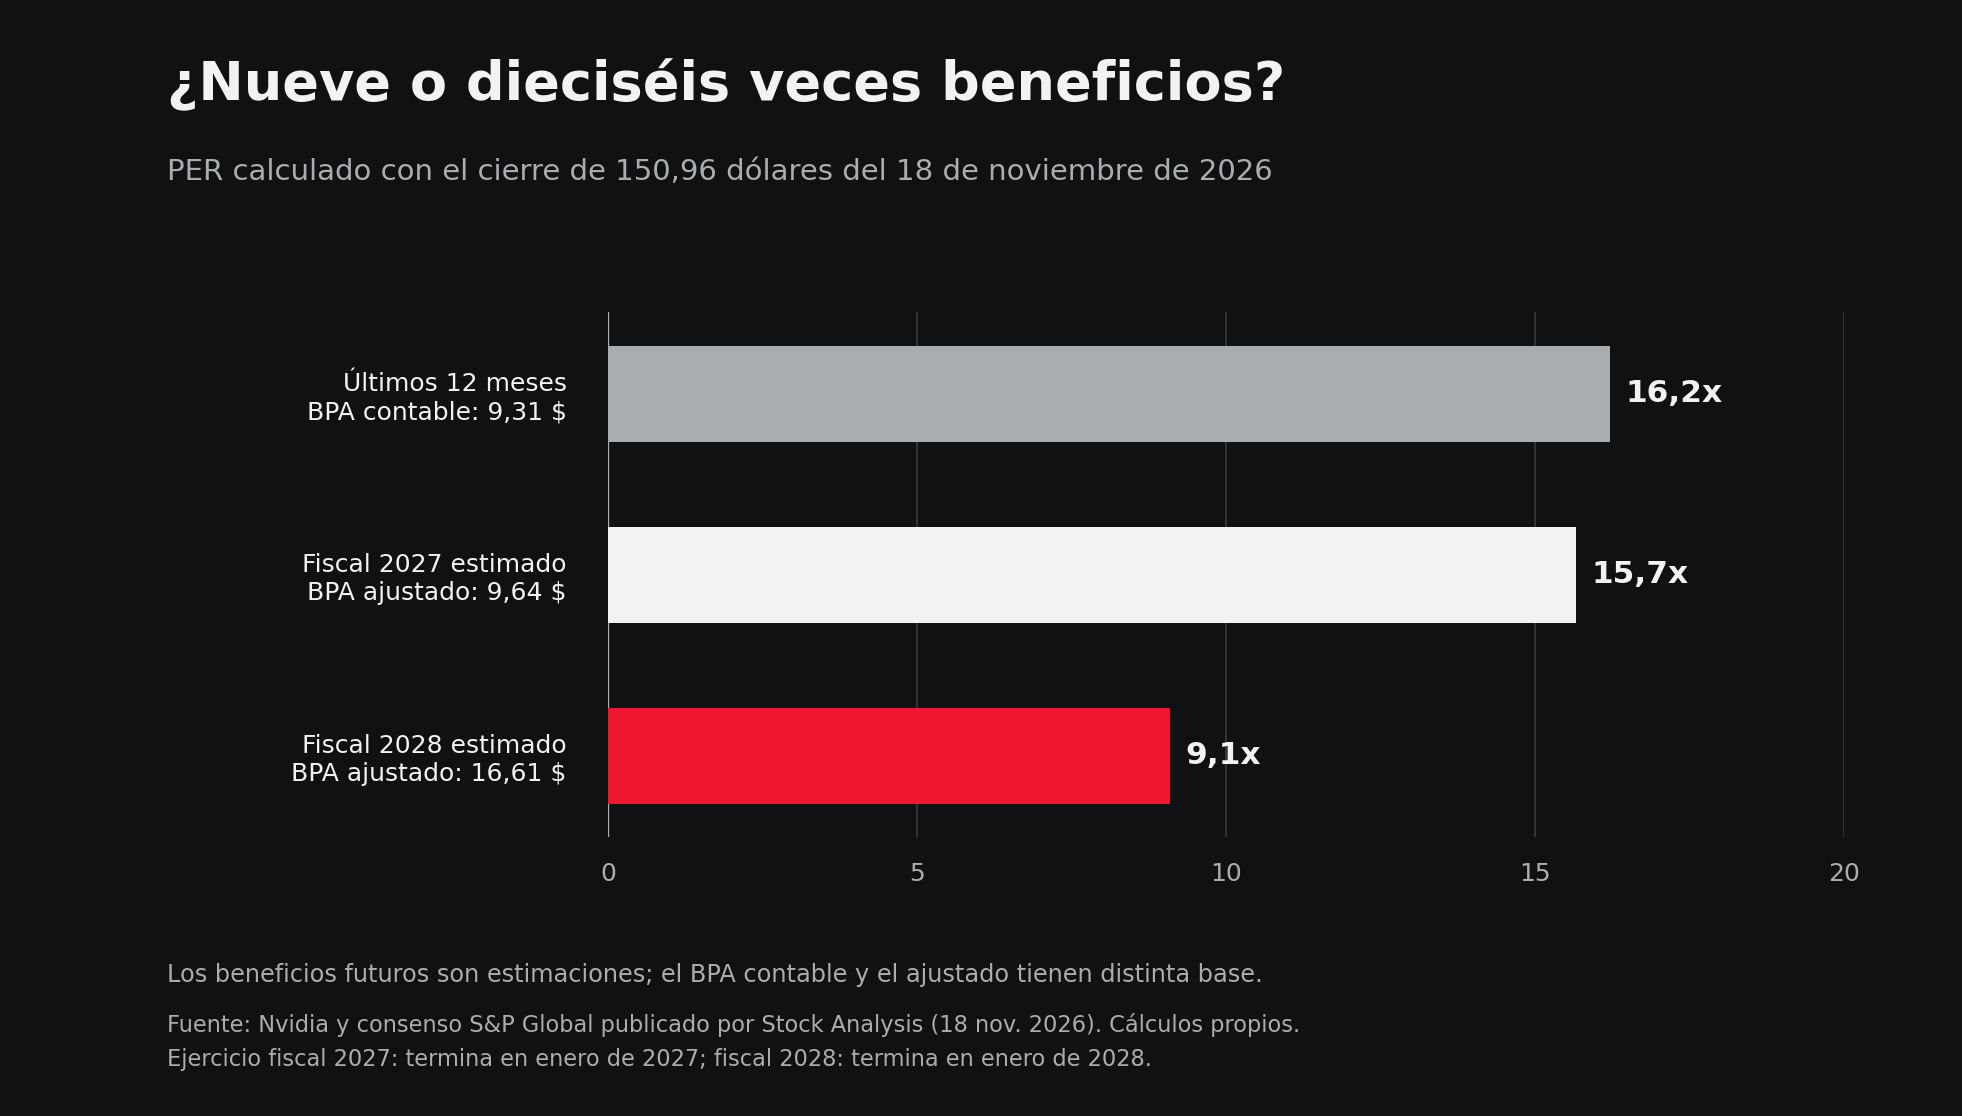
Aquí conviene detenerse en el calendario. El ejercicio fiscal 2027 termina en enero de 2027; el fiscal 2028, en enero de 2028. Por tanto, las nueve veces se apoyan en los resultados previstos para un ejercicio que todavía tiene mucho trabajo por delante. Además, estamos comparando beneficios contables históricos con beneficios ajustados estimados. La gráfica muestra esa diferencia expresamente. Presentar todos esos múltiplos como si describieran el mismo periodo y la misma medida contable daría una sensación de precisión engañosa.
La previsión de 16,61 dólares supone un crecimiento de aproximadamente el 72% sobre los 9,64 dólares estimados para el ejercicio anterior. Es una expectativa ambiciosa. Si se cumple, el precio de referencia parece poco exigente frente al beneficio proyectado. Si los resultados se quedan lejos, parte del descuento desaparecerá sin que la cotización tenga que subir. Un PER estimado puede encarecerse porque bajen las previsiones que utilizamos como denominador. Ese es el riesgo que debe acompañar siempre a una valoración basada en un crecimiento elevado.
Un ejemplo puramente ilustrativo permite verlo. Si el beneficio futuro fuese de 13 dólares por acción, el mismo precio equivaldría a unas 11,6 veces. Si fuese de 10 dólares, estaríamos pagando unas 15,1 veces. Ninguna de esas hipótesis constituye una previsión alternativa ni un precio objetivo. Muestran cuánto cambia la lectura al modificar un supuesto. Antes de decidir que existe un margen de seguridad amplio, interesa comprobar si la inversión sigue teniendo sentido con resultados menos favorables que los del consenso.
Márgenes, flujo de caja y compromisos: los riesgos detrás del crecimiento
También hay que mirar los márgenes. Nvidia prevé unos ingresos de 130.000 millones de dólares para el próximo trimestre, con un margen de variación del 3%, y un margen bruto de entre el 71% y el 72%, frente al 74,8% contable del trimestre recién cerrado. La previsión incorpora, además, una semana adicional y excluye ingresos de computación para centros de datos procedentes de China. El titular de ventas es fuerte, pero la rentabilidad por dólar facturado merece una lectura propia.
Una empresa puede vender más y convertir una proporción menor de esas ventas en beneficio. En un negocio de este tamaño, unos pocos puntos de margen tienen consecuencias importantes sobre los resultados. Para valorar el próximo trimestre habrá que observar la combinación de ingresos, costes y gastos operativos, además de las explicaciones sobre la transición de producto. Extrapolar únicamente el crecimiento de la facturación dejaría fuera una parte importante de la cuenta.
En la tercera gráfica podemos ver otra comprobación. Nvidia obtuvo un beneficio neto contable de 65.300 millones de dólares en el último trimestre, generó 48.300 millones de flujo de caja operativo y registró 43.800 millones de flujo de caja libre según su definición. Esta última cifra equivale aproximadamente al 67,1% del beneficio neto. La generación de efectivo es considerable, aunque la distancia entre ambas medidas recuerda que ganar dinero en la cuenta de resultados y disponer de él son procesos distintos.
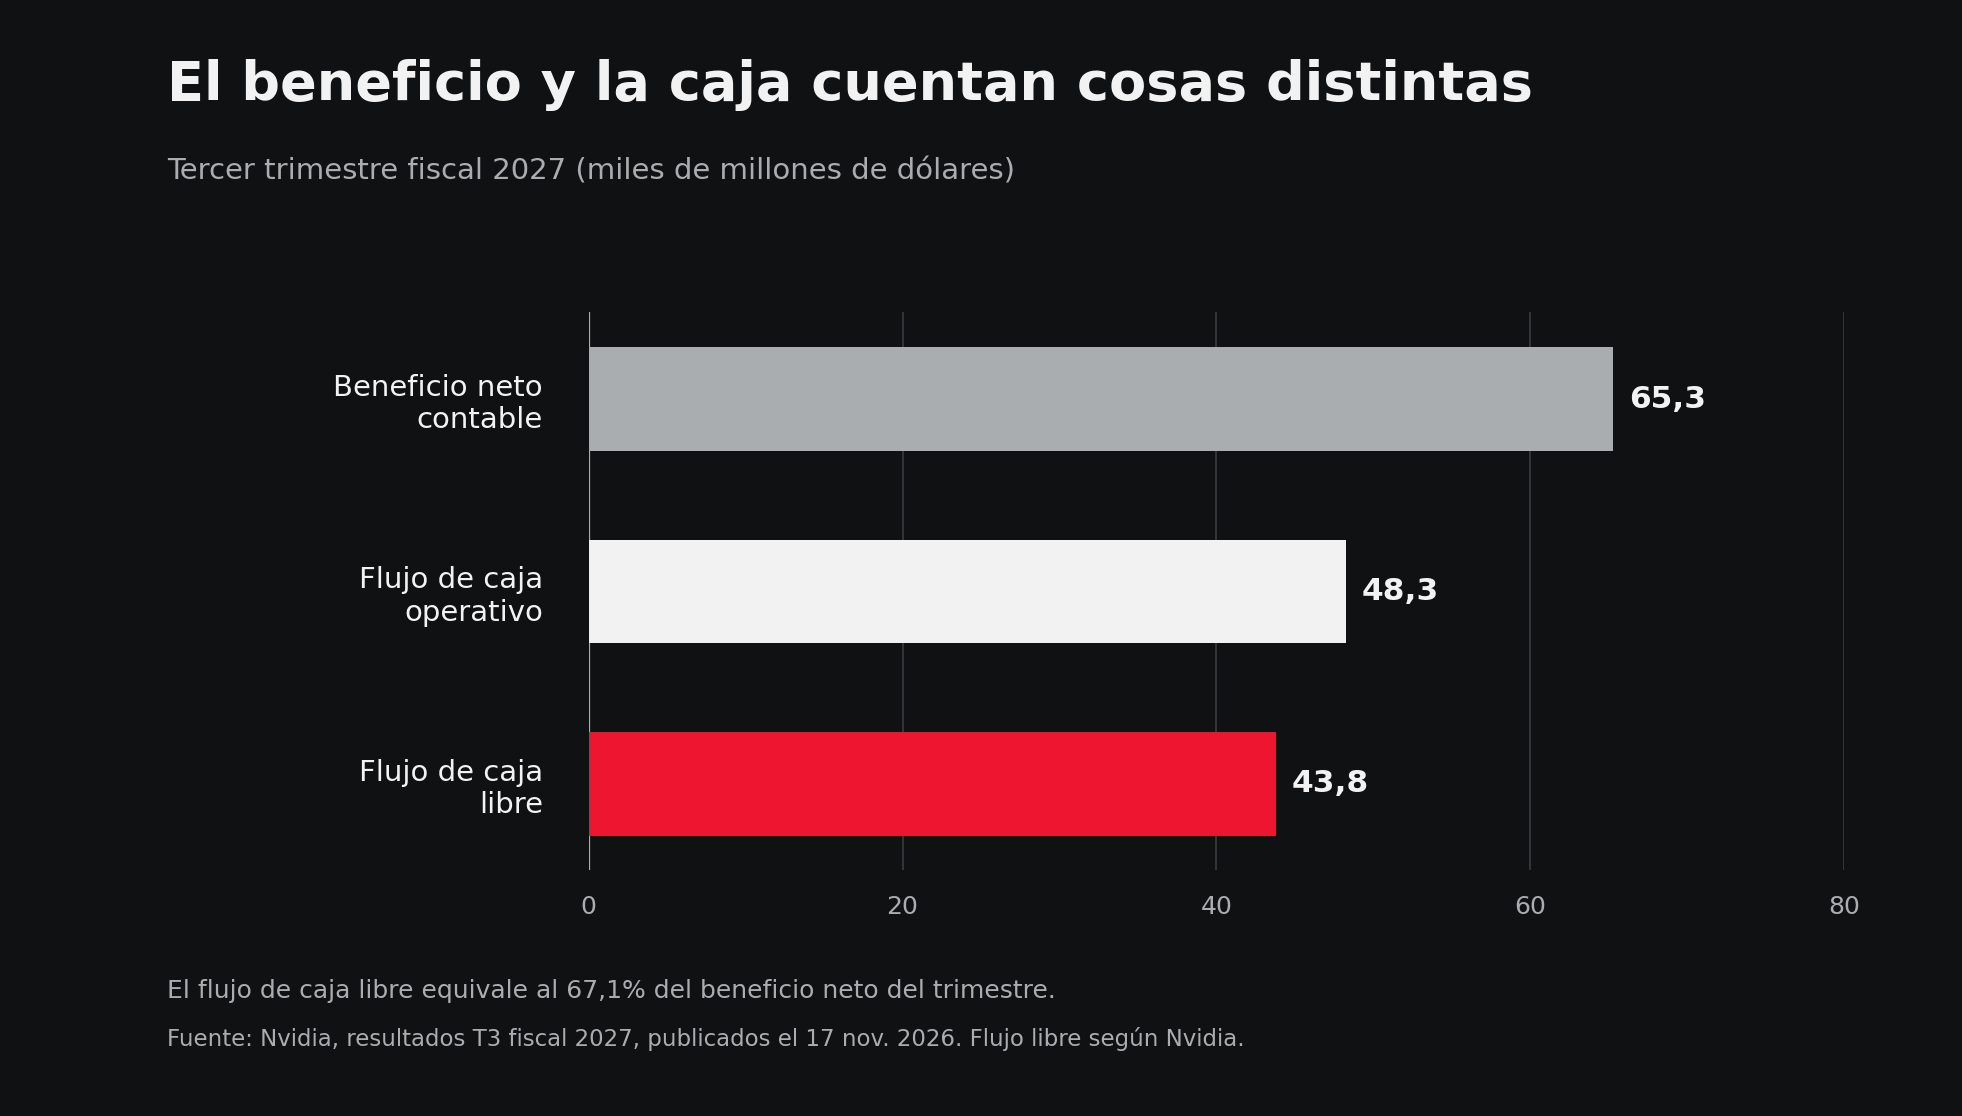
Esa diferencia puede responder a motivos normales. Una compañía que está creciendo necesita financiar existencias, cobrar facturas y pagar impuestos e inversiones. El calendario de esos movimientos puede alterar mucho un trimestre. Por eso un porcentaje de conversión aislado no permite diagnosticar un problema. La comprobación útil consiste en seguir varios periodos y observar si la caja acompaña al negocio a medida que se cobran las ventas y se absorben los desembolsos de crecimiento.
De hecho, la valoración resulta más exigente cuando miramos el efectivo: Stock Analysis sitúa la relación entre capitalización y flujo de caja libre de los últimos doce meses alrededor de 24,5 veces. No contradice el PER inferior, porque utiliza otra medida. Ayuda a completar la imagen. Quien compre apoyándose en el beneficio esperado debería comprobar también qué generación de caja considera razonable y qué parte tendrá que reinvertirse para sostener la expansión.
En ese seguimiento, los cobros merecen atención. Nvidia comunicó un periodo medio de cobro de 64 días, frente a 60 en el trimestre anterior, y lo relacionó con el calendario de entregas de Rubin y con plazos ampliados en determinados acuerdos con clientes de grado de inversión. La explicación puede ser coherente con el crecimiento. Para el inversor, lo importante será comprobar que esos importes se cobran según lo previsto y que la necesidad de financiar ventas no aumenta persistentemente.
La misma disciplina se aplica a los compromisos futuros. La compañía informó de 390.000 millones de dólares en compromisos de suministro y capacidad, distribuidos en varios ejercicios. Esos acuerdos pueden asegurar componentes necesarios para atender la demanda. Al mismo tiempo, reducen flexibilidad si las necesidades futuras cambian. No deben confundirse con deuda financiera exigible de inmediato, aunque tampoco conviene ignorarlos al evaluar cuánto efectivo quedará disponible para el accionista.
La inversión en infraestructura exige tomar decisiones antes de conocer todos los pedidos futuros. Reservar capacidad pronto puede proteger una ventaja competitiva; esperar demasiado puede dejar a una empresa sin producto cuando sus clientes lo necesitan. El riesgo está en la distancia entre lo comprometido y lo que finalmente se vende con rentabilidad. Esa es una de las variables que puede justificar que el mercado aplique un múltiplo menor incluso cuando los resultados publicados siguen siendo sólidos.
A esa incertidumbre se añade la transición en la dirección. Nvidia anunció el 12 de noviembre la dimisión de Jensen Huang y el nombramiento de Colette Kress como consejera delegada interina mientras busca un sucesor permanente. El comunicado permite constatar el cambio; sus consecuencias a largo plazo todavía requieren seguimiento. Para una compañía tan vinculada a su fundador, la continuidad comercial y tecnológica tendrá que acreditarse en los siguientes trimestres, con independencia del mensaje de confianza del consejo.
Una valoración baja puede compensar incertidumbre, pero no la elimina. La oportunidad aparece cuando el precio descuenta un deterioro mayor del que finalmente se produce. La trampa surge cuando los beneficios utilizados para justificar la compra resultan demasiado optimistas. Distinguir ambos casos exige actualizar el análisis después de cada presentación: revisar previsiones, márgenes, cobros y compromisos. El múltiplo es una fotografía de esa relación, no una conclusión permanente sobre la calidad de la inversión.
Por eso la respuesta tiene matices. Con el precio de referencia utilizado, Nvidia ofrece unos múltiplos moderados sobre beneficios recientes y muy reducidos sobre las estimaciones del fiscal 2028. Hay una base numérica para estudiar una oportunidad. La caja y las obligaciones del crecimiento exigen más prudencia de la que sugiere una cifra aislada de nueve veces. El descuento será atractivo si los resultados futuros conservan suficiente fuerza; todavía queda por comprobar cuánto de esa expectativa llegará a materializarse.
Análisis técnico de Nvidia: soportes y resistencias clave
Desde el punto de vista técnico, la estructura que estamos siguiendo mantiene máximos descendentes: los rebotes siguen encontrando vendedores antes de recuperar los anteriores. La primera referencia por abajo está en los 148,50 dólares. Una ruptura con fuerza y continuidad por debajo reforzaría el escenario bajista y abriría la posibilidad de nuevas caídas a corto plazo. Conviene distinguir una perforación puntual de una pérdida sostenida del soporte; una valoración fundamental atractiva no impide que la presión vendedora continúe.
Por el lado de la recuperación, los niveles a vigilar son 159,63 y 170 dólares. Superar y sostener los 159,63 sería una primera mejora, mientras que recuperar los 170 aportaría una señal más convincente de que los compradores empiezan a cambiar la secuencia. Entre tanto, las cuentas justifican prestar atención a Nvidia y el gráfico aconseja exigir confirmación. La tesis de compra ganaría fuerza si a unos beneficios resistentes se sumase un precio capaz de dejar atrás sus máximos descendentes.
Fuente:Xstation5
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Bolsa Europea Hoy: Anthropic mejora el sentimiento, pero una Fed restrictiva mantiene al dólar en niveles elevados


Resultados de Palo Alto Networks: otro récord impulsado por la crisis de ciberseguridad



La bolsa hoy: Llegó el momento del debut de Anthropic en Bolsa


Estas son algunas de las acciones de IA que más han caído en el año
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.