

-
La inflación de Estados Unidos alcanzó el 3,7% anual en septiembre, mientras que la inflación subyacente también superó las expectativas, aumentando la presión sobre la Reserva Federal.
-
Los rendimientos de los bonos estadounidenses subieron, especialmente en los plazos cortos, mientras el oro y la plata registraron fuertes caídas y Wall Street operó en terreno negativo.
-
El análisis técnico sitúa al oro cerca del soporte de 4.100 dólares y al Nasdaq 100 en torno a los 30.163,8 puntos, dos niveles relevantes para los próximos movimientos del mercado.

-
La inflación de Estados Unidos alcanzó el 3,7% anual en septiembre, mientras que la inflación subyacente también superó las expectativas, aumentando la presión sobre la Reserva Federal.
-
Los rendimientos de los bonos estadounidenses subieron, especialmente en los plazos cortos, mientras el oro y la plata registraron fuertes caídas y Wall Street operó en terreno negativo.
-
El análisis técnico sitúa al oro cerca del soporte de 4.100 dólares y al Nasdaq 100 en torno a los 30.163,8 puntos, dos niveles relevantes para los próximos movimientos del mercado.
Inflación de Estados Unidos: el IPC supera las expectativas en septiembre
El índice de precios al consumidor de Estados Unidos subió 0.6% en septiembre después de avanzar 0.4% en agosto, con lo cual la inflación anual pasó de 3.4% a 3.7% y quedó por encima del 3.6% que esperaba el mercado. La inflación subyacente, que deja fuera alimentos y energía porque son los precios que más cambian de un mes a otro, subió 0.3% en el mes y llevó la tasa anual a 2.6% desde 2.4%, que era su nivel más bajo en cinco años, cuando el consenso esperaba 0.2% mensual y 2.5% anual.
Los mercados reaccionaron sobre todo a la subyacente porque la inflación general lleva meses empujada por la gasolina y el diésel desde el inicio de la guerra con Irán, mientras que la subyacente se había mantenido contenida y funcionaba como el principal argumento para que la Reserva Federal esperara antes de volver a subir tasas. Un avance mensual de 0.3% en la subyacente equivale a un ritmo cercano a 3.7% si se repitiera durante doce meses, lo cual sugiere que el aumento en los costos de energía podría estar pasando a otros precios de la economía y no solo a lo que pagan los consumidores en la gasolinera.
¿Qué productos y servicios impulsaron la inflación?
La gasolina subió 9.1% en el mes y explicó más de la mitad del aumento total del índice, de modo que la energía avanzó 5.2% en septiembre y acumula 20.4% en doce meses con la gasolina arriba 34.2% en el año y el combustible para calefacción con un alza de 74.2% anual. Los alimentos se quedaron sin cambio en el mes porque los precios en el supermercado bajaron 0.1% por las caídas en carne, huevo y lácteos mientras que la comida fuera de casa subió 0.2%, por lo que la presión de septiembre vino de la energía y de los servicios más que de la canasta de alimentos.
Dentro de la subyacente la vivienda, que pesa cerca de 35% del índice, subió 0.4% en el mes y 3.2% anual con avances de 0.3% en la renta equivalente de propietarios y de 0.2% en las rentas, mientras que los boletos de avión subieron 1.2% en septiembre y acumulan 22.4% en el año, la renta de autos subió 5.4% en su mayor alza mensual desde junio de 2021 y el hospedaje fuera de casa avanzó 2.0%, lo cual muestra que el costo del combustible ya se está reflejando en los servicios ligados al transporte y a los viajes. Los autos usados subieron 0.7%, la ropa 0.3%, la recreación 0.5%, la educación 0.6% y los servicios hospitalarios 0.7%, mientras que entre lo poco que bajó estuvieron las comunicaciones con una caída de 0.2% y los medicamentos con receta con un descenso de 1.2%.
Los bienes sin alimentos ni energía subieron 0.3% en el mes y los servicios sin energía avanzaron 0.4% para llegar a 3.1% anual, mientras que los servicios sin contar vivienda, una medida que la Fed sigue de cerca porque suele reflejar los costos laborales, subieron 0.42% en septiembre y 3.1% en doce meses. Dentro de los bienes destacan las computadoras y sus equipos con un alza de 9.7% anual y el software y accesorios de cómputo con 28.4% en el año, ambos en máximos de la serie, en un comportamiento que coincide con la demanda de equipo para centros de datos de inteligencia artificial que compiten por los mismos componentes que los productos de consumo.
Con estos precios el salario real semanal promedio bajó 0.5% en septiembre y 0.1% en doce meses, lo cual significa que la inflación volvió a crecer más rápido que los sueldos y podría restar capacidad de compra a los hogares en los próximos meses.
Reserva Federal: aumentan las probabilidades de una nueva subida de tasas
La Reserva Federal subió su tasa de referencia un cuarto de punto el 16 de septiembre para dejarla en un rango de 3.75% a 4.00% en una decisión unánime que fue su primer aumento desde 2023. En sus proyecciones la mediana de los funcionarios colocó la tasa en 4.1% al cierre de 2026, lo cual implica un aumento adicional antes de que termine el año, mientras que antes del reporte el mercado de futuros asignaba cerca de 22% de probabilidad a una subida en la reunión del 27 y 28 de octubre y después del dato esa probabilidad se movió a niveles de entre 44% y 54% durante la mañana con la probabilidad de un aumento en diciembre ya por encima de 90%.
La medida que la Fed usa como objetivo es el índice PCE subyacente, que sus propias proyecciones ubican en 3.4% para el cierre de 2026 y que las estimaciones de Bank of America colocan en 3.1% anual para septiembre después de este reporte, de modo que la referencia oficial del banco central está más lejos del 2% de lo que sugiere el IPC subyacente.
La Fed tomará su decisión de octubre sin conocer el PCE de septiembre, que se publica el 29 de octubre, por lo que el IPC de hoy y el índice de precios al productor de mañana, para el que se espera un alza de 0.6% mensual y 5.5% anual, serán las últimas referencias de inflación antes de la reunión, mientras que el presidente de la Fed Kevin Warsh tiene una participación programada este viernes en las reuniones del FMI y del Banco Mundial. La cercanía de la reunión de octubre con las elecciones intermedias de principios de noviembre podría hacer más compleja una subida en ese mes, por lo que una parte de los analistas todavía ve más probable que el siguiente aumento llegue en diciembre.
Bonos del Tesoro: los rendimientos de corto plazo reaccionan con mayor fuerza
La reacción en el mercado de bonos fue más fuerte en los plazos cortos ya que el rendimiento del bono del Tesoro a dos años subió entre 0.13 y 0.15 puntos porcentuales hasta cerca de 4.93% en camino a su cierre más alto desde 2024, mientras que el de diez años avanzó alrededor de 0.09 puntos hasta 5.30% y el de treinta años apenas sumó entre 0.04 y 0.05 puntos para ubicarse en 5.61%. El bono a dos años es el que más responde a lo que se espera de la Fed en los próximos meses, de modo que al cotizar cerca de 4.93% con la tasa de referencia en un techo de 4.00% el mercado estaría descontando varias alzas más, en línea con los cerca de 0.92 puntos porcentuales de aumentos que los futuros ya incorporan hasta 2027.
Los bonos de largo plazo no están cayendo con la misma fuerza, lo cual significa que sus rendimientos subieron mucho menos, y tanto el de diez como el de treinta años se mantienen por debajo de los máximos de 24 años que tocaron la semana pasada en 5.365% y 5.733% antes de retroceder por una buena demanda en las subastas del Tesoro. La inflación que el mercado espera para los próximos diez años, que se calcula con la diferencia entre el bono normal y el bono protegido contra la inflación, se ubicaba a principios de octubre en alrededor de 2.3%, muy por debajo del 3.7% actual, lo cual sugiere que los inversionistas de largo plazo siguen confiando en que la inflación bajará con el tiempo y que una Fed más dura ayudaría a ese proceso.
¿Qué significa el aplanamiento de la curva de rendimientos?
Con estos movimientos la curva se aplanó porque la diferencia entre el rendimiento a diez y a dos años se redujo de cerca de 0.42 a alrededor de 0.37 puntos porcentuales y la diferencia entre treinta y dos años pasó de cerca de 0.77 a 0.68 puntos, lo cual muestra que la presión que a principios de octubre llevó a los bonos largos a máximos de 24 años en medio de un crecimiento firme, la inversión en inteligencia artificial y el tamaño de la deuda del gobierno ahora se concentra en los plazos cortos por la expectativa de más alzas de la Fed. Cuando la curva se aplana porque suben las tasas cortas suele ser una señal de que el mercado espera una política monetaria más restrictiva que con el tiempo podría frenar el crecimiento, aunque la curva sigue con pendiente positiva y lejos de invertirse como ocurrió antes de otros periodos de desaceleración.
Para el oro el movimiento de los plazos cortos pesa más porque compite con bonos de corto plazo que hoy pagan cerca de 4.9% sin riesgo, mientras que para el Nasdaq el hecho de que el bono a diez años no haya roto su máximo de 5.365% podría limitar por ahora el ajuste en las valuaciones de las empresas de crecimiento, que dependen más de las tasas de largo plazo, aunque las tasas hipotecarias ya están en su nivel más alto en casi tres años y siguen presionando a los sectores ligados al crédito.
Oro y plata caen tras el IPC de Estados Unidos
El oro al contado cayó cerca de 1.7% hasta la zona de 4,086 dólares por onza, su nivel más bajo desde el 7 de octubre y su tercera sesión consecutiva a la baja, mientras que la plata se desplomó más de 5% hasta cerca de 56.3 dólares, su precio más bajo desde finales de julio, y el platino y el paladio también terminaron en negativo. El dólar llegó a subir 0.7% después del dato, lo cual encarece los metales para los compradores fuera de Estados Unidos, mientras que el aumento en los rendimientos eleva el costo de oportunidad de mantener un activo que no paga intereses.
Ambos metales marcaron máximos históricos en enero con el oro en 5,600 dólares y la plata por encima de 120 dólares cuando el mercado todavía descontaba recortes de tasas, de modo que desde entonces el oro acumula una caída cercana a 27% y la plata ha perdido más de la mitad de su valor en un periodo en el que la Fed pasó de recortar a subir tasas. El rendimiento real del bono a diez años, que es lo que paga después de descontar la inflación esperada, ronda 2.9% frente a 1.8% hace un año, lo cual eleva el atractivo de los bonos frente a un metal que no genera rendimiento y ayuda a explicar por qué el oro no ha encontrado un rebote de alivio aun con la guerra en Medio Oriente y una inflación al alza.
La plata cae con más fuerza porque además de funcionar como reserva de valor depende de la demanda industrial, que tiende a resentir las tasas altas, por lo que la relación entre ambos metales se amplió a cerca de 73 onzas de plata por cada onza de oro. Dentro de las materias primas el comportamiento es dividido porque el Brent se mantiene cerca de 106 dólares por barril sostenido por los ataques a buques petroleros y a instalaciones en Arabia Saudita, en un reflejo de que la energía responde a la oferta física mientras el oro y la plata responden sobre todo a las tasas y al dólar.
Análisis técnico del oro: soportes y resistencias clave
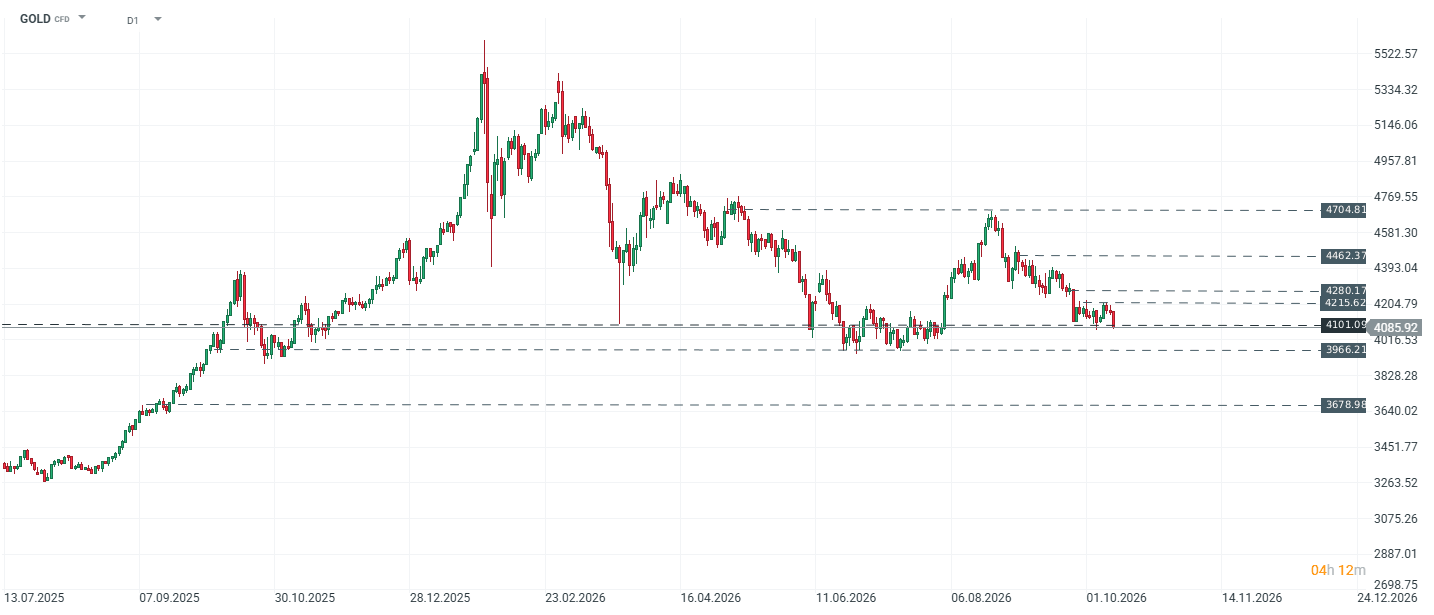 Evolución del precio del oro en gráfico diario.
En el gráfico diario del GOLD el precio cotiza en 4,085.92 dólares después de una corrección que arrancó en el máximo de agosto en la zona de 4,704.81 y que suma 13.2% con una secuencia de máximos cada vez más bajos en 4,462.37, 4,280.17 y 4,215.62, de modo que el metal llega a la zona de 4,101.09, un nivel que ha funcionado como piso en varias ocasiones desde finales de 2025 y donde se concentra un volumen negociado previo importante, lo cual le da una estructura atractiva para un posible rebote. El precio se ubica apenas 0.37% por debajo de ese soporte mientras que la zona de 4,215.62 seguiría siendo su máxima resistencia intradía a una distancia de 3.17% del precio actual, por lo que una recuperación sostenida por encima de 4,100 abriría la posibilidad de un rebote hacia ese nivel.
En caso de que el oro rompa a la baja la zona de 4,100 el siguiente objetivo estaría en 3,966.21, a 2.93% del precio actual y 3.29% por debajo del soporte, nivel que coincide con el mínimo de finales de octubre de 2025 y con los pisos del rango de junio a agosto de 2026, por lo que sería la zona de mayor cuidado ya que su pérdida podría llevar al metal cerca de 3,700 en la zona de 3,678.98, que marcó la consolidación de septiembre de 2025, lo que implicaría una caída adicional de 7.24% desde 3,966.21 y cercana a 10% desde el precio actual.
Wall Street y Nasdaq retroceden ante las expectativas de tasas más altas
A dos horas del cierre el S&P 500 caía cerca de 1.2% alrededor de 7,715 puntos y encaminaba su quinta baja en seis sesiones desde su máximo histórico de 7,818 puntos del 6 de octubre, mientras que el Nasdaq Composite retrocedía cerca de 1.8% alrededor de 26,710 puntos para quedar 3.2% por debajo de su récord de 27,599 puntos de esa misma fecha, el Russell 2000 de pequeñas empresas perdía alrededor de 1.6% y el Dow Jones resistía con una baja cercana a 0.4%, con casi tres de cada cuatro acciones estadounidenses en terreno negativo.
Las empresas más sensibles a las tasas estuvieron entre las más afectadas, como las constructoras de vivienda Lennar, PulteGroup y D.R. Horton con caídas de entre 3% y 4% por las hipotecas más caras y las empresas de servicios públicos con un retroceso de 1.2% porque sus dividendos compiten con los rendimientos de los bonos, mientras que en tecnología CoreWeave se desplomó cerca de 15% después de que el rendimiento de sus bonos llegó a 15% y Nebius cayó más de 9%, en una señal de que el costo de financiamiento para las empresas que construyen infraestructura de inteligencia artificial empieza a pesar en las decisiones de los inversionistas. La temporada de reportes trimestrales también influyó en el ánimo con Bank of America cayendo más de 6% después de una multa regulatoria de 1,200 millones de dólares y State Street con una baja de 8.2% por ingresos menores a los esperados.
El Nasdaq tiende a reaccionar con más fuerza a las tasas porque una parte importante del valor de sus empresas depende de utilidades esperadas a varios años, que pierden valor presente cuando sube el rendimiento de los bonos. El reporte de hoy muestra además que la misma inversión en centros de datos que ha impulsado a las tecnológicas está subiendo el precio de computadoras y equipos para los consumidores, lo cual podría alimentar la inflación subyacente y mantener presionadas las expectativas de tasas mientras dure ese ciclo de inversión.
Análisis técnico del Nasdaq 100: niveles clave del US100
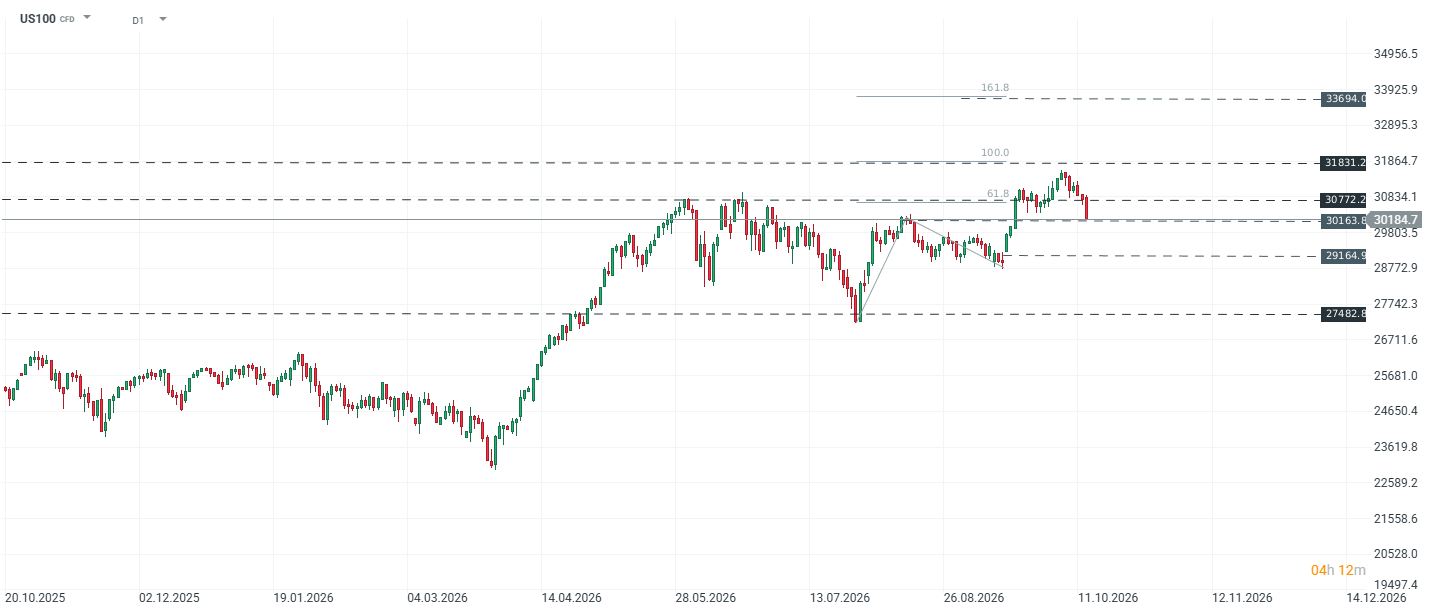 Evolución del Nasdaq 100 en gráfico diario.
En el gráfico diario del US100, que replica al Nasdaq 100 y agrupa a las 100 empresas no financieras más grandes del Nasdaq, el índice cotiza en 30,176 puntos a dos horas del cierre de la sesión, justo sobre la zona de 30,163.8 que marcó el techo de agosto y que el índice superó en septiembre en el impulso que lo llevó a sus máximos de octubre, de modo que este nivel funciona ahora como el soporte más cercano. La pérdida de 30,163.8 podría llevar al índice a la zona de 29,164.9 como primer objetivo, 3.35% por debajo del precio actual, nivel que corresponde al mínimo de finales de agosto y principios de septiembre desde donde arrancó el último tramo alcista.
En caso de recuperar la zona de 30,772.2, a 1.98% del precio actual, ese nivel podría funcionar como resistencia porque coincide con los máximos de mayo y junio y con la extensión de Fibonacci de 61.8% del último impulso, de modo que sería el nivel a romper para buscar un nuevo máximo en la zona de 31,831.2, donde se ubica la extensión de 100%, a 3.44% por encima de la resistencia y a 5.49% del precio actual.
Perspectivas del oro, la plata y el Nasdaq hasta finales de 2026
El mercado ya descuenta al menos un aumento adicional de tasas antes de que termine el año, lo cual coincide con la mediana de proyecciones de la Fed, de modo que la discusión de aquí a diciembre gira en torno a si ese aumento llega en octubre o en diciembre y a si la inflación subyacente obligará a pensar en más alzas para 2027. Los datos que podrían inclinar la balanza son el índice de precios al productor de mañana, el PCE del 29 de octubre y el IPC de octubre que se publica el 10 de noviembre, además de la evolución del petróleo, que sigue siendo el factor que más pesa en la inflación general.
En caso de que la inflación subyacente se mantenga en ritmos de 0.3% mensual y el Brent siga por encima de 100 dólares, el bono a dos años podría seguir subiendo y el de diez años tendería a buscar de nuevo su máximo de 5.365%, un entorno en el que el oro podría perder la zona de 4,100 para dirigirse a 3,966.21 por el mayor costo de oportunidad y por un dólar firme, mientras que el US100 tendría más riesgo de perder 30,163.8 y moverse hacia 29,164.9 porque las valuaciones de las tecnológicas son las más sensibles a un repunte en las tasas de largo plazo.
Si en cambio la subyacente regresa a avances de 0.2% mensual y el petróleo se modera por una mejora en el tránsito de buques por el estrecho de Ormuz, la probabilidad de una subida en octubre podría bajar de nuevo hacia la zona de 20% que había antes del dato, lo cual tendería a aliviar los rendimientos de corto plazo y el dólar y abriría espacio para el rebote que los metales preciosos no han tenido desde 4,100 hacia 4,215.62, mientras que el US100 podría recuperar 30,772.2 y buscar la zona de 31,831.2 con el apoyo de la temporada de reportes del tercer trimestre.
El oro conserva como soporte la compra de bancos centrales y los flujos hacia fondos de inversión, por lo que una pausa en el ciclo de alzas de la Fed podría reactivar el interés comprador, mientras que la plata tendería a mantener una volatilidad mayor porque combina el efecto de las tasas con el de la demanda industrial, que podría debilitarse si el costo del crédito sigue subiendo.
Raúl Ojeda Espino — Analista colaborador de XTB



Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)


Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
Aumenta la preocupación por la inflación en Estados Unidos

Moderna es la acción con mejor rendimiento del S&P 500 en 2026: ¿qué explica el +633%?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.