

- Anthropic podría debutar con una valoración de entre US1,5yUS2,0 billones, aunque todavía no existe un precio oficial ni se ha definido cuántas acciones venderá.
- Los ingresos alcanzaron US$16.300 millones durante el primer semestre de 2026, unas 14 veces el nivel del año anterior, mientras la pérdida neta llegó a US$80.700 millones, afectada principalmente por un ajuste contable extraordinario.
- La gran pregunta para los inversores será si este crecimiento puede sostener compromisos de infraestructura que ascienden a cientos de miles de millones de dólares sin deteriorar la rentabilidad futura.
La IPO de Anthropic se perfila como una de las operaciones financieras más importantes del ciclo de la inteligencia artificial. La compañía detrás de Claude hizo público su registro para cotizar en bolsa el 26 de octubre y espera debutar en el Nasdaq bajo el símbolo ANT, posiblemente durante noviembre.
La salida a bolsa abrirá por primera vez al mercado público las cuentas de uno de los principales desarrolladores de modelos de inteligencia artificial y permitirá poner un precio explícito a una pregunta que Wall Street lleva varios años intentando responder: ¿cuánto vale realmente una compañía de IA de frontera cuando su crecimiento es extraordinario, pero también lo son sus necesidades de capital? Anthropic todavía no ha revelado el número de acciones que venderá ni el rango de precio de la oferta, por ello, cualquier cifra de valoración sigue siendo indicativa. Algunas referencias del mercado sitúan el posible valor de la empresa entre US$1,5 y US$2,0 billones.
¿Cuándo será la IPO de Anthropic y cuánto podría recaudar?
El prospecto público marca el inicio de la fase final del proceso, pero todavía faltan datos fundamentales. Anthropic deberá presentar nuevas modificaciones al documento antes de comenzar a cotizar, en esas actualizaciones deberían aparecer el precio indicativo por acción, el número de títulos ofrecidos y el tamaño definitivo de la operación. Diversos reportes han planteado que la compañía podría recaudar más de US$100.000 millones si la demanda institucional resulta suficientemente elevada, de concretarse una operación de esa escala, Anthropic competiría directamente con los mayores debuts bursátiles registrados hasta ahora.
La empresa busca capital en un mercado bastante más exigente con la inteligencia artificial que a comienzos de año. El aumento de los rendimientos de los bonos, las dudas sobre el gasto en centros de datos y las correcciones recientes de algunas acciones vinculadas a IA han llevado a los inversores a prestar mayor atención a la rentabilidad y al flujo de caja. Por esta razón, una IPO exitosa podría convertirse en la referencia que Wall Street utilice posteriormente para valorar a otros laboratorios de IA, entre ellos OpenAI.
El crecimiento de Anthropic es difícil de comparar con una tecnológica tradicional La primera cifra que explica el interés del mercado es la velocidad de expansión, Anthropic generó apenas US$41 millones en ingresos durante 2023. En 2024 llegó a US$386 millones y en 2025 alcanzó aproximadamente US$4.585 millones, solo durante los primeros seis meses de 2026, los ingresos ascendieron a US$16.286 millones, eso supone un crecimiento cercano al 1.300% frente al primer semestre de 2025. La comparación trimestral resulta todavía más extrema, los ingresos del trimestre terminado en junio crecieron alrededor de 1.368% interanual. El prospecto muestra, por tanto, una compañía que ya no crece únicamente desde una base pequeña, Anthropic está aumentando ingresos en miles de millones de dólares mientras la escala de su negocio se expande aceleradamente.
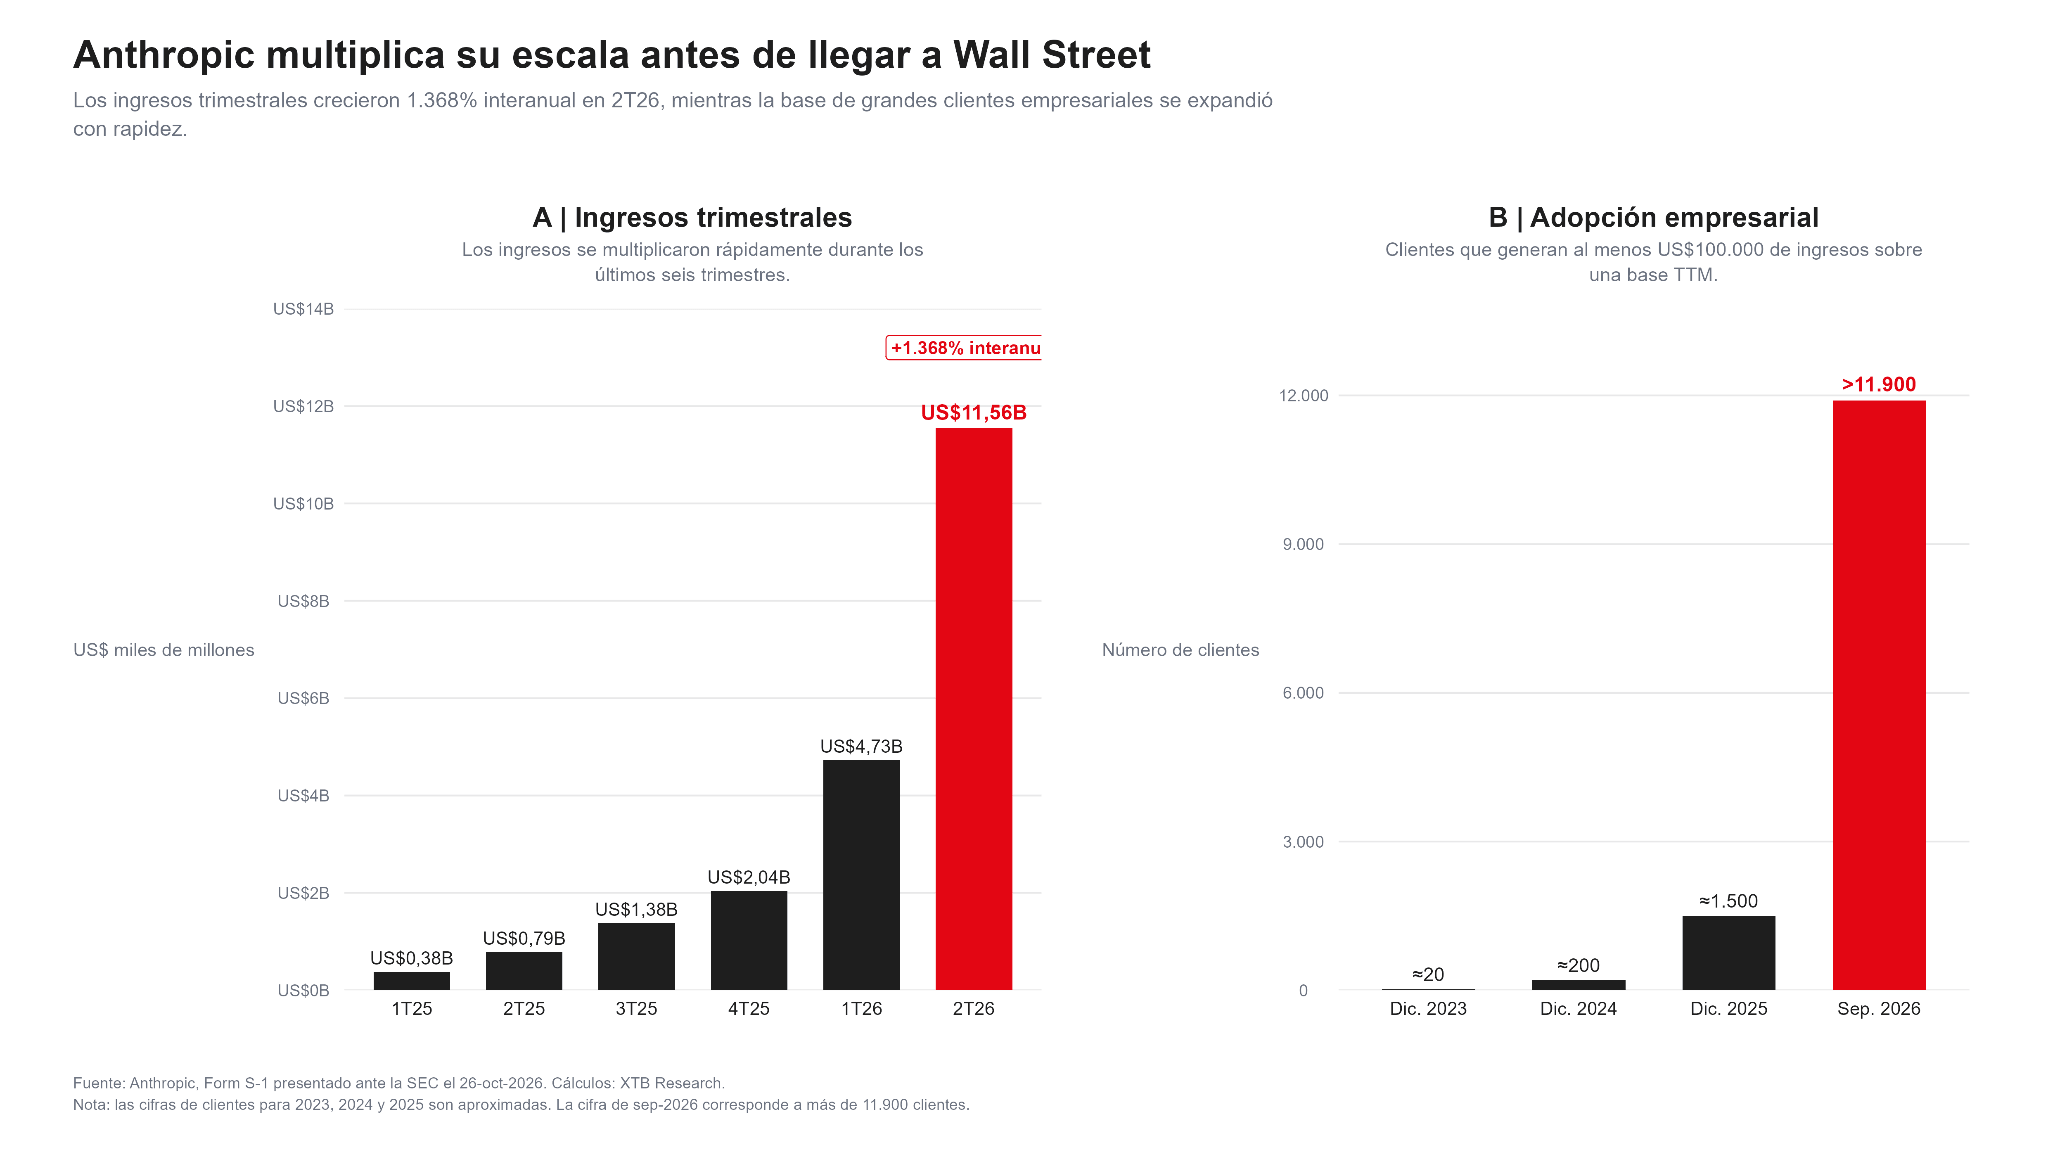
Buena parte de ese avance proviene del mercado empresarial, dado que Claude y especialmente las herramientas destinadas a programación han ganado adopción entre compañías que utilizan los modelos para desarrollo de software, análisis y automatización de tareas. Anthropic asegura contar con más de 11.900 clientes empresariales que generan al menos US$100.000 de ingresos anuales, frente a menos de 1.000 aproximadamente un año antes. La monetización dentro de esas cuentas también está aumentando, el net revenue retention informado ronda el 900%, una cifra extraordinariamente alta que refleja que los clientes existentes están gastando mucho más que doce meses antes. El propio tamaño del porcentaje hace razonable esperar una normalización a medida que la base comparable crezca.
¿Anthropic pierde realmente US$80.700 millones? Este es probablemente el número que más puede confundir al analizar la IPO, ya que durante el primer semestre de 2026, Anthropic registró una pérdida neta de US$80.700 millones, frente a una pérdida cercana a US$13.000 millones un año antes. A primera vista, esa cifra parecería incompatible con cualquier argumento de mejora operativa.
El detalle que cambia considerablemente la lectura es que alrededor de US$72.400 millones correspondieron a un cargo contable extraordinario asociado a instrumentos convertibles, cuyo valor aumentó junto con la valoración de la propia compañía. Por tanto, no representa una salida de efectivo equivalente durante esos seis meses. La pérdida operativa del período fue mucho menor, aproximadamente US$693 millones. En términos ajustados, Anthropic incluso registró un resultado operativo positivo de alrededor de US$1.620 millones. Esto no significa que Anthropic ya sea estructuralmente rentable, significa que la pérdida neta de US$80.700 millones exagera la presión económica recurrente del negocio si se analiza de forma aislada. La verdadera discusión sobre rentabilidad está en cuánto costará mantener el crecimiento cuando entren en operación todos los compromisos de infraestructura firmados durante los últimos años.
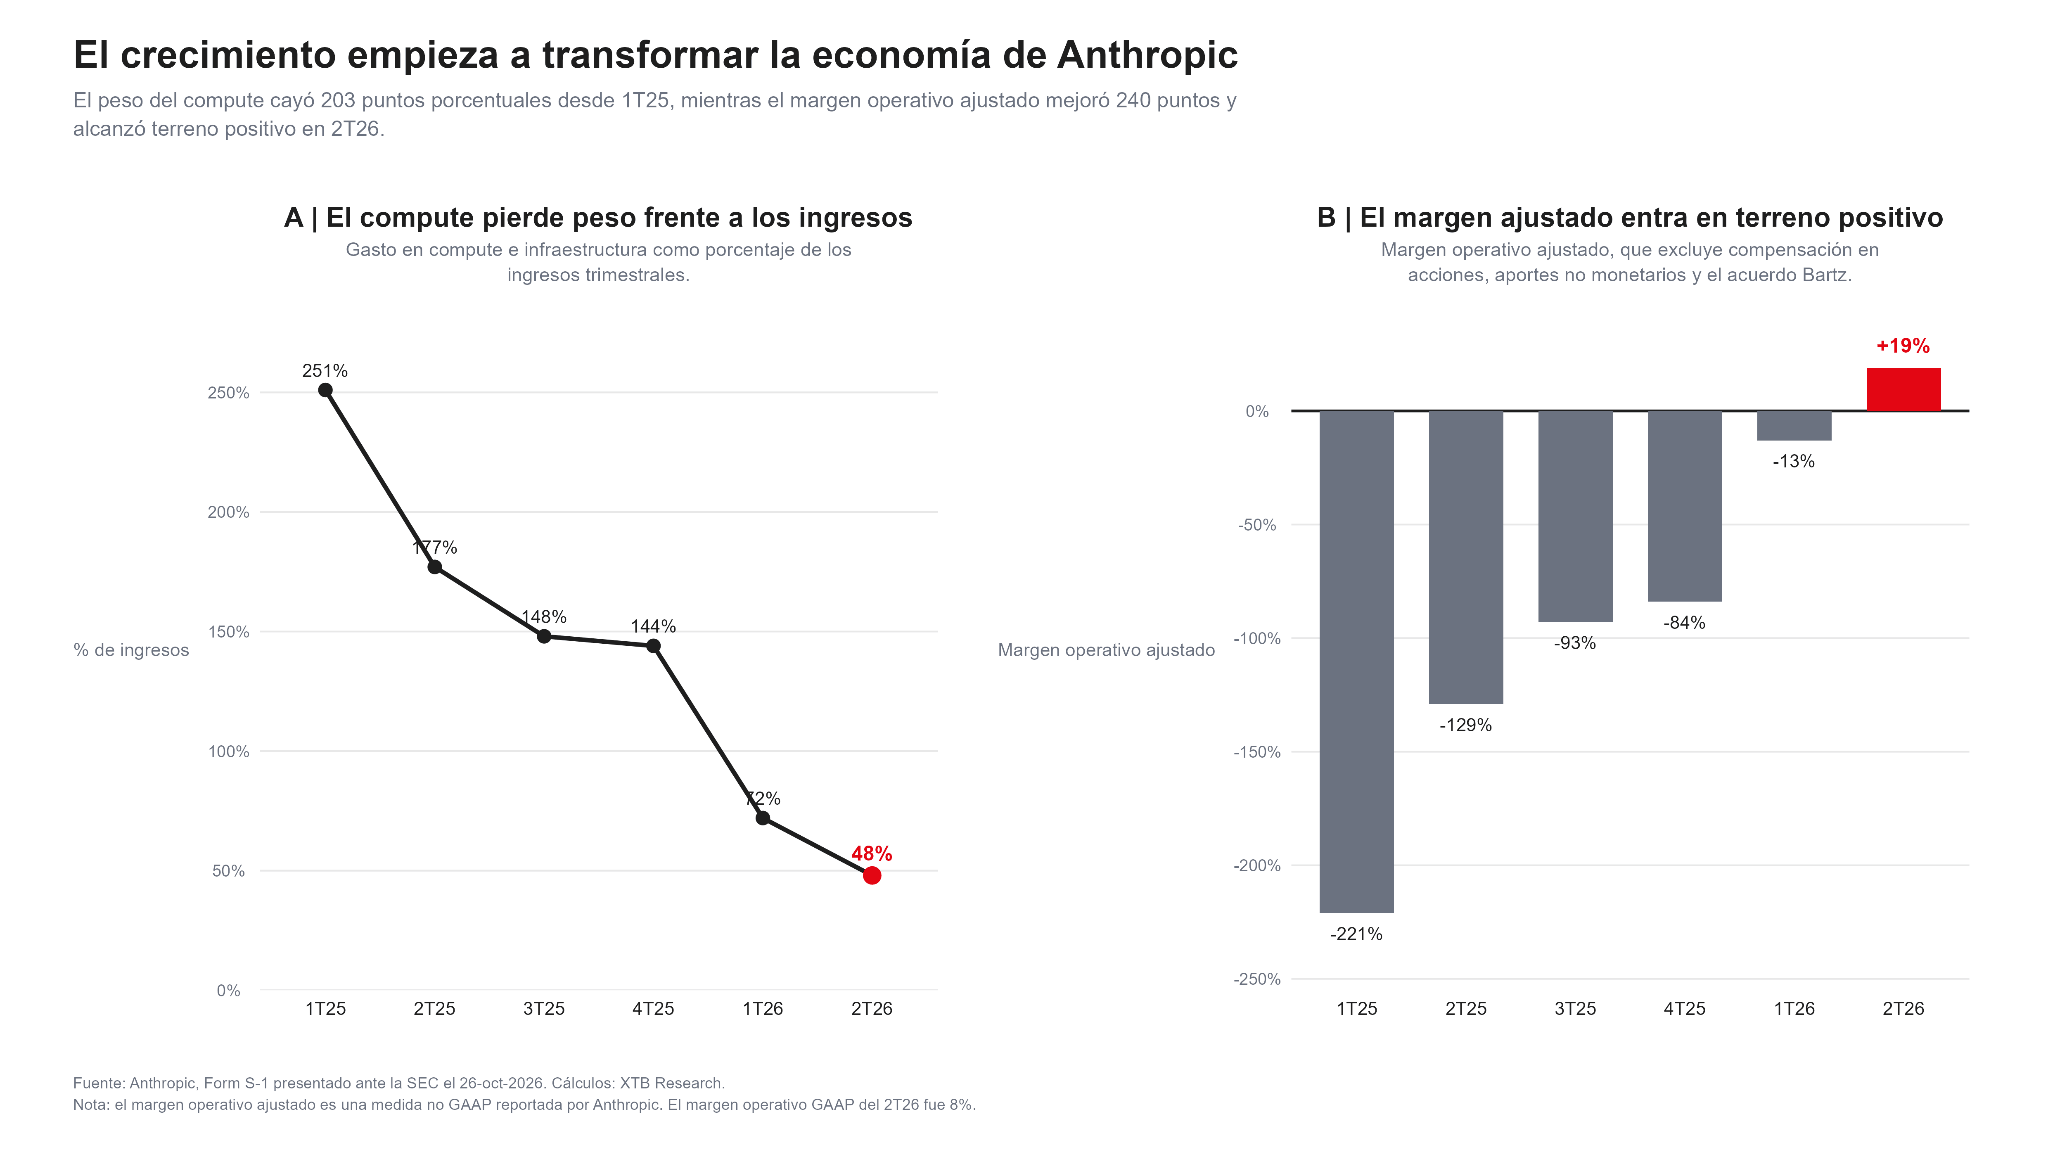
Para un laboratorio de IA, el equivalente a una fábrica son los centros de datos, chips, servidores, energía y capacidad cloud necesaria para entrenar y ejecutar los modelos. Anthropic gastó cerca de US$9.000 millones en cómputo e infraestructura durante el primer semestre de 2026, aproximadamente la mitad de sus gastos operativos. El monto ya supera ampliamente lo utilizado por la compañía pocos años atrás.
Más importante todavía es lo que viene, porque Anthropic mantiene acuerdos de largo plazo con proveedores como Amazon, Google, Microsoft, Broadcom y Nvidia. Reuters sitúa los compromisos anunciados en más de US$600.000 millones, mientras un recuento de los contratos detallados en el prospecto eleva el máximo potencial hasta aproximadamente US$807.000 millones durante la próxima década. No todo ese dinero se desembolsará inmediatamente ni todos los contratos tienen las mismas condiciones. Aun así, la magnitud cambia completamente el análisis de la IPO.
Anthropic necesita que los ingresos sigan creciendo con suficiente rapidez para absorber una capacidad informática contratada con mucha antelación. Si la demanda por Claude mantiene el ritmo, esa infraestructura puede convertirse en una ventaja competitiva, pero si el crecimiento se desacelera antes de que los compromisos disminuyan, los mismos contratos pueden presionar fuertemente los márgenes y el flujo de caja. Esa es probablemente la variable financiera más importante que deberán seguir los futuros accionistas.
Anthropic tiene caja, pero también necesidades enormes de capital
A finales de junio, la compañía tenía alrededor de US$131.700 millones en efectivo y activos equivalentes, después de haber recaudado aproximadamente US$130.000-US$140.000 millones de inversores privados durante su historia. El tamaño de esa caja ayuda a financiar el crecimiento actual, aunque no elimina la necesidad de capital adicional. De hecho, el propio prospecto advierte que la expansión de infraestructura está modificando el perfil de flujo de caja de la compañía y podría obligarla a buscar financiación antes de lo previsto. Esa necesidad ayuda a explicar por qué Anthropic quiere entrar ahora al mercado público.
Una compañía cotizada puede acceder con mayor facilidad a nuevas emisiones de acciones, deuda y otros instrumentos. En una industria donde la capacidad de financiar compute se está convirtiendo en una ventaja competitiva, el acceso directo a los mercados de capitales puede ser tan importante como la propia tecnología.
La concentración de clientes también merece atención
El crecimiento empresarial de Anthropic es muy elevado, aunque una parte relevante de los ingresos continúa concentrada. Alrededor de 250 clientes generan al menos US$10 millones cada uno durante doce meses, mientras que los cinco mayores representan aproximadamente una cuarta parte de los ingresos.
Por una parte, demuestra que Claude ya es suficientemente relevante para que grandes empresas gasten sumas considerables en sus productos. Además, incluso entre compañías Fortune 500, el gasto en Anthropic todavía representa una fracción pequeña de sus costes totales, lo que deja margen para seguir aumentando la penetración. La otra cara es el riesgo contractual, la pérdida de uno o varios clientes importantes, una reducción del gasto en IA o una migración hacia modelos rivales podría generar variaciones significativas de ingresos. El mercado tendrá que evaluar no solamente cuántos clientes consigue Anthropic, sino qué porcentaje permanece, cuánto aumenta su gasto y qué tan dependiente continúa siendo la compañía de sus mayores cuentas.
Los riesgos de la IPO van mucho más allá de las finanzas
El documento de registro dedica casi un centenar de páginas a factores de riesgo, algunos son habituales en compañías tecnológicas, por ejemplo, competencia, pérdida de talento, ciberseguridad, dependencia de proveedores o cambios regulatorios, otros son propios de la inteligencia artificial de frontera. Anthropic advierte sobre posibles usos maliciosos de sus modelos, ataques informáticos, manipulación de información y comportamientos inesperados de sistemas avanzados. Incluso contempla escenarios extremos en los que una IA insuficientemente controlada podría generar consecuencias graves para la sociedad.
La compañía también reconoce una tensión particular en su modelo de negocio que necesita desarrollar modelos cada vez más capaces para competir, mientras simultáneamente sostiene que avanzar demasiado rápido puede generar riesgos de seguridad. Su CEO, Dario Amodei, ha defendido públicamente la necesidad de reducir la velocidad de desarrollo en determinadas circunstancias. Esa postura diferencia a Anthropic de algunos competidores, pero también puede producir conflictos entre objetivos comerciales, regulación y seguridad.
¿Quién controlará Anthropic después de la IPO?
Salir a bolsa no significa que los nuevos accionistas vayan a controlar la empresa, los siete fundadores conservarán conjuntamente alrededor de 50,1% del poder de voto mediante una estructura especial de acciones. Anthropic también mantiene mecanismos ligados a su Long-Term Benefit Trust y está constituida como una public benefit corporation, una figura jurídica que obliga a considerar objetivos distintos del beneficio económico de corto plazo. Para un inversor minoritario, esto implica que las decisiones estratégicas relevantes seguirán estando fuertemente concentradas en los fundadores y órganos de gobierno existentes. La estructura permite a Anthropic preservar su misión de largo plazo, pero reduce la capacidad de los accionistas externos para influir sobre determinadas decisiones.
¿Qué falta conocer antes de invertir en la IPO de Anthropic?
Aunque el S-1 reveló una cantidad importante de información, todavía faltan las variables que finalmente determinarán si la acción llega cara o barata al mercado. La primera es el precio de colocación, dado que una empresa puede tener exactamente los mismos fundamentales y ser una inversión completamente distinta a US$1billón, US$1,5 billones o US$2 billones de valoración, también falta conocer el tamaño exacto de la emisión y cuánto capital nuevo entrará realmente a Anthropic. Otro dato relevante será la actualización del tercer trimestre, que probablemente aparecerá antes del debut y permitirá comprobar si el extraordinario ritmo de crecimiento del primer semestre continúa.
Los inversores también deberían observar la evolución del margen operativo y del flujo de caja cuando una mayor parte de los contratos de compute empiece a reflejarse en los costes. Anthropic llega al mercado con una combinación de crecimiento que difícilmente encuentra comparables, una posición empresarial cada vez más sólida y compromisos futuros de capital igualmente extraordinarios. Esa combinación explica tanto una posible valoración superior a US$1,5 billones como las dudas alrededor de ella.
Si los ingresos continúan creciendo a una velocidad suficiente para absorber el gasto en infraestructura, Anthropic podría demostrar que los grandes laboratorios de IA son capaces de convertir inversiones masivas en negocios altamente rentables. Si la demanda comienza a normalizarse antes de que disminuyan los costes contratados, el mercado tendrá que revisar cuánto está dispuesto a pagar por ese crecimiento. En consecuencia, el debate sobre la IPO de Anthropic no debería reducirse a si Claude continuará ganando usuarios. Debemos preguntarnos si la empresa es capaz de sostener un ritmo de aumento de ingresos superior al del capital requerido para generarlos. La respuesta tendrá implicaciones que probablemente irán bastante más allá de Anthropic y podrían influir en las valoraciones de todo el ecosistema de inteligencia artificial.

Robinhood cae 4% tras resultados: cripto se desploma y los contratos de eventos ganan peso

Netflix pierde más del 50% desde sus máximos: ¿qué está descontando el mercado?



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?


Meta pierde 400.000 millones en 14 días y entra en mercado bajista
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.