


- Más del 51% de las compañías del S&P 500 cotiza por debajo de su media de 200 sesiones, la peor lectura de amplitud desde comienzos de abril.
- El índice continúa relativamente cerca de máximos gracias al peso de grandes compañías tecnológicas, mientras numerosos sectores muestran un deterioro mayor.
- La evolución de la amplitud de mercado y la reacción del índice en la zona técnica actual serán claves para determinar si estamos ante una corrección o un ajuste más amplio.

- Más del 51% de las compañías del S&P 500 cotiza por debajo de su media de 200 sesiones, la peor lectura de amplitud desde comienzos de abril.
- El índice continúa relativamente cerca de máximos gracias al peso de grandes compañías tecnológicas, mientras numerosos sectores muestran un deterioro mayor.
- La evolución de la amplitud de mercado y la reacción del índice en la zona técnica actual serán claves para determinar si estamos ante una corrección o un ajuste más amplio.
El S&P 500 continúa relativamente cerca de sus máximos históricos, pero bajo la superficie la situación es bastante menos favorable. Más del 51% de las compañías del índice cotiza ya por debajo de su media de 200 sesiones, la peor lectura de amplitud desde comienzos de abril. Dicho de otro modo: el índice parece fuerte, pero la mayoría de sus componentes ya ha perdido su tendencia alcista de largo plazo.
¿Cómo puede el S&P 500 mantenerse cerca de máximos cuando más de la mitad de sus acciones cotiza por debajo de la media de 200 sesiones? La respuesta está en su método de ponderación. Las compañías con mayor capitalización tienen mucha más influencia que las pequeñas. Si un grupo reducido de gigantes tecnológicos continúa subiendo, puede compensar el deterioro de cientos de empresas con menor peso.
La amplitud del S&P 500 cae con fuerza
La divergencia se ha ampliado rápidamente. A finales de agosto, algo más del 70% de las compañías del S&P 500 permanecía por encima de su media de 200 sesiones. Ahora esa proporción ha caído por debajo del 50%. Mientras tanto, el propio índice todavía cotiza por encima de su media de 50 sesiones y claramente por encima de la de 200.
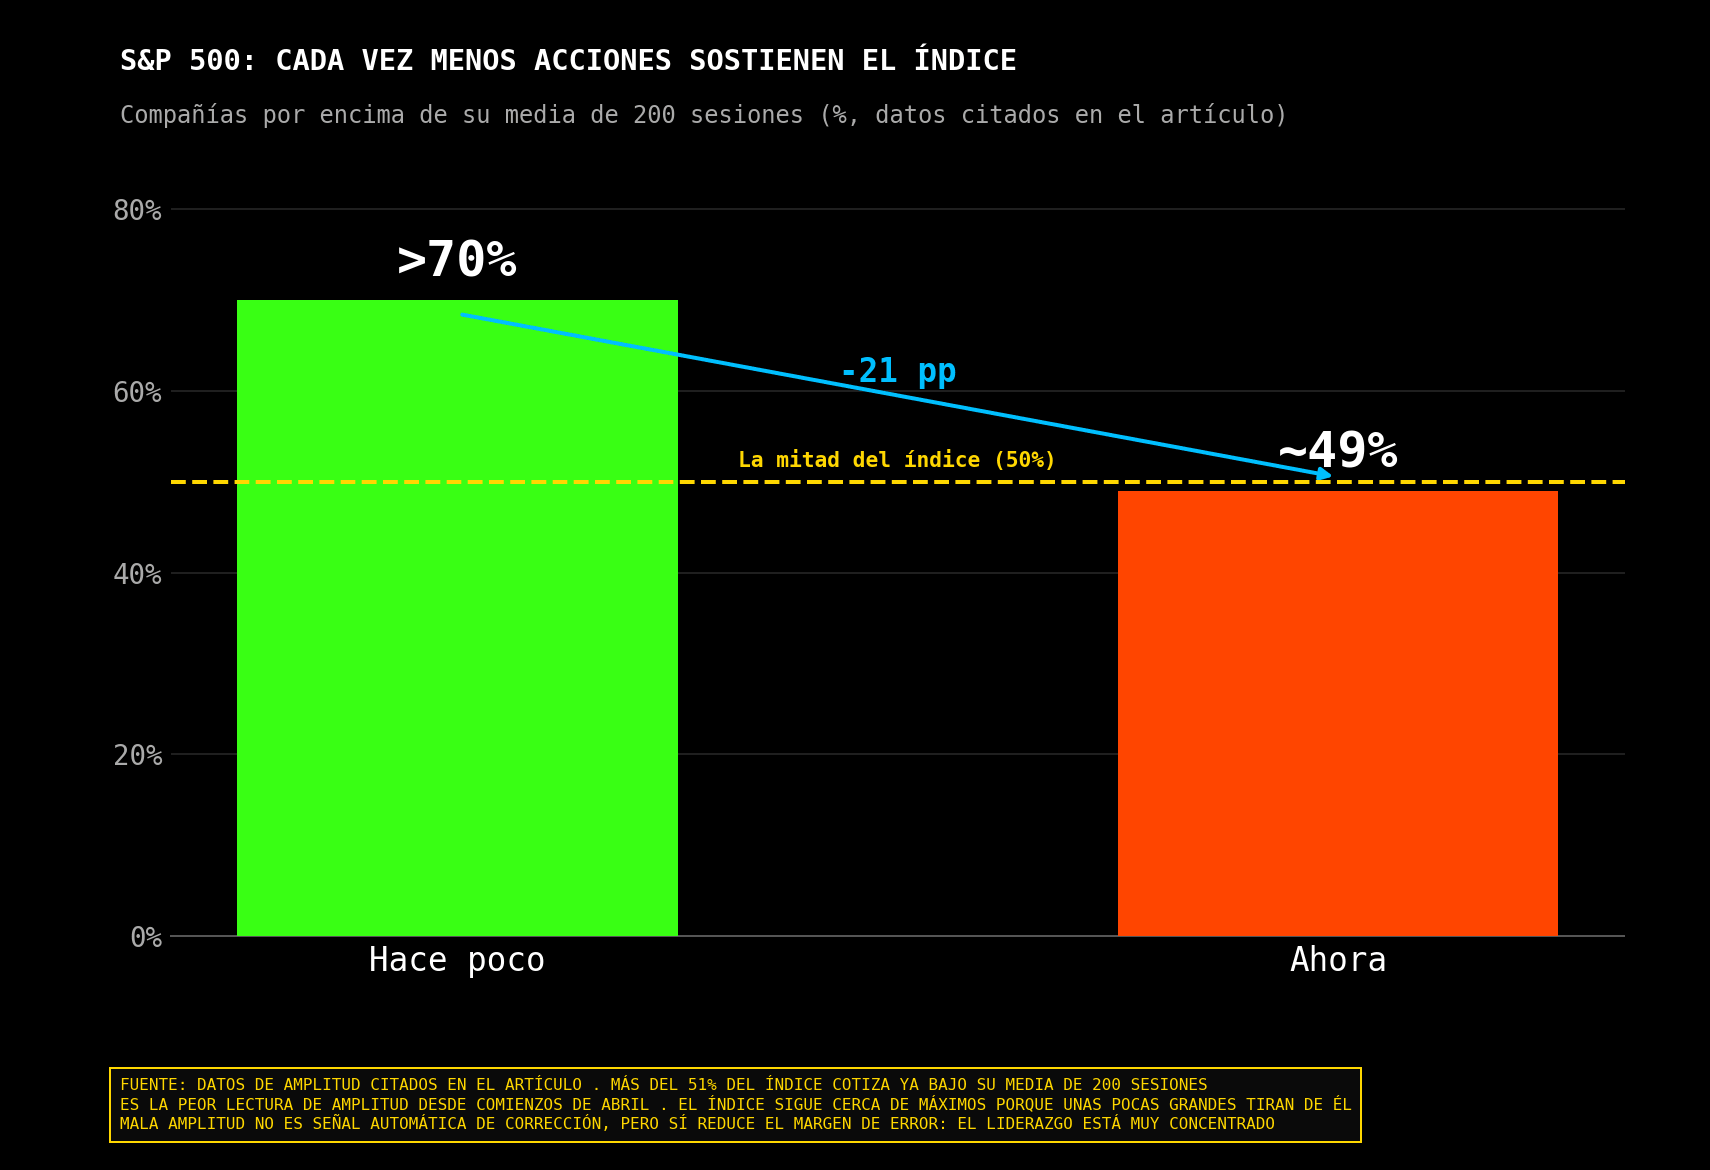 Evolución reciente de la amplitud del S&P 500.
Esto confirma que el problema no es todavía una tendencia bajista general del índice, sino una concentración extrema del liderazgo. Las grandes compañías vinculadas con la inteligencia artificial están sosteniendo la cotización mientras buena parte de los sectores tradicionales pierde impulso.
AMD, Nvidia, Meta y varias compañías de semiconductores han protagonizado fuertes subidas. El regreso del capital hacia la inteligencia artificial permitió al Nasdaq alcanzar nuevos máximos y ayudó al S&P 500 a aproximarse nuevamente a su techo. Sin embargo, ese impulso no se ha extendido con la misma intensidad hacia consumo, industria, financieras, pequeñas compañías y otros segmentos más sensibles al ciclo económico.
¿Qué significa una menor amplitud de mercado?
La amplitud mide precisamente esa participación. No intenta predecir por sí sola si el índice subirá o caerá mañana, sino responder a una pregunta fundamental: ¿cuántas acciones están acompañando realmente el movimiento?
Cuando aumenta el porcentaje de compañías situadas sobre su media de 200 sesiones, la subida dispone de una base amplia. Más sectores participan, las correcciones suelen encontrar compradores y el mercado depende menos de unas pocas empresas. Cuando ese porcentaje disminuye mientras el índice permanece cerca de máximos, la estructura se vuelve más frágil.
Esto no significa que una mala amplitud provoque automáticamente una caída. Los índices ponderados por capitalización pueden permanecer durante bastante tiempo sostenidos por sus compañías más grandes. La tecnología tiene además beneficios reales, capacidad de generación de caja y exposición directa al ciclo de inversión en inteligencia artificial. No estamos simplemente ante un grupo de empresas sin ingresos elevando artificialmente el mercado.
Sin embargo, la concentración reduce el margen de error. Si las grandes tecnológicas continúan avanzando, el índice puede sostenerse aunque la acción media siga debilitándose. Pero si estas compañías empiezan a corregir, quedan menos sectores capaces de recoger el testigo. Es como un ejército que continúa avanzando mientras cada vez regresan menos soldados a la formación: todavía puede ganar terreno, pero cualquier contratiempo resulta más peligroso.
Tasas, inflación y petróleo presionan al mercado
El entorno macroeconómico explica parte de esta separación. La Reserva Federal ha comenzado a subir nuevamente los tipos para contener una inflación que continúa elevada. Las rentabilidades de la deuda permanecen cerca del 5% y encarecen la financiación de empresas, familias y Gobierno.
Las compañías con balances más débiles, mayor endeudamiento o beneficios dependientes del ciclo soportan peor ese escenario. En cambio, las grandes tecnológicas disponen de liquidez, márgenes elevados y suficiente capacidad para financiar internamente sus inversiones. El capital busca refugio relativo en ellas, aunque sus valoraciones sean más exigentes.
El petróleo constituye otra variable importante. Su retroceso reciente alivió temporalmente las expectativas de inflación y permitió una caída de los rendimientos de la deuda, favoreciendo el rebote del mercado. El S&P 500 llegó a avanzar cerca de un 1,5% durante esa sesión, impulsado principalmente por tecnología y comunicaciones.
No obstante, el problema energético no ha desaparecido. El precio del crudo sigue condicionado por la guerra con Irán, la situación del estrecho de Ormuz y los ataques contra infraestructuras de Oriente Próximo. Una nueva subida del petróleo volvería a presionar la inflación, elevaría los rendimientos y complicaría especialmente la situación de los sectores que ya cotizan por debajo de sus medias de largo plazo.
Los beneficios empresariales todavía ofrecen apoyo
Los beneficios empresariales siguen ofreciendo apoyo. La economía estadounidense todavía muestra resistencia y las previsiones de crecimiento de resultados continúan siendo elevadas. Esto explica que no estemos viendo una salida generalizada del mercado, sino una selección mucho más exigente entre compañías.
La amplitud actual refleja, por tanto, una lucha entre dos fuerzas. Por un lado, el crecimiento de beneficios y la inversión en inteligencia artificial sostienen a las empresas de mayor peso. Por otro, los tipos elevados, la inflación y el encarecimiento de la energía deterioran progresivamente al resto del mercado.
¿Qué debería ocurrir para mejorar la amplitud del S&P 500?
Para que el movimiento alcista vuelva a ganar calidad no basta con que el S&P 500 marque otro máximo marginal. Sería necesario que aumentara de nuevo el porcentaje de compañías sobre la media de 200 sesiones. Una recuperación desde el entorno del 49% hacia el 55% o el 60% indicaría que más sectores están incorporándose.
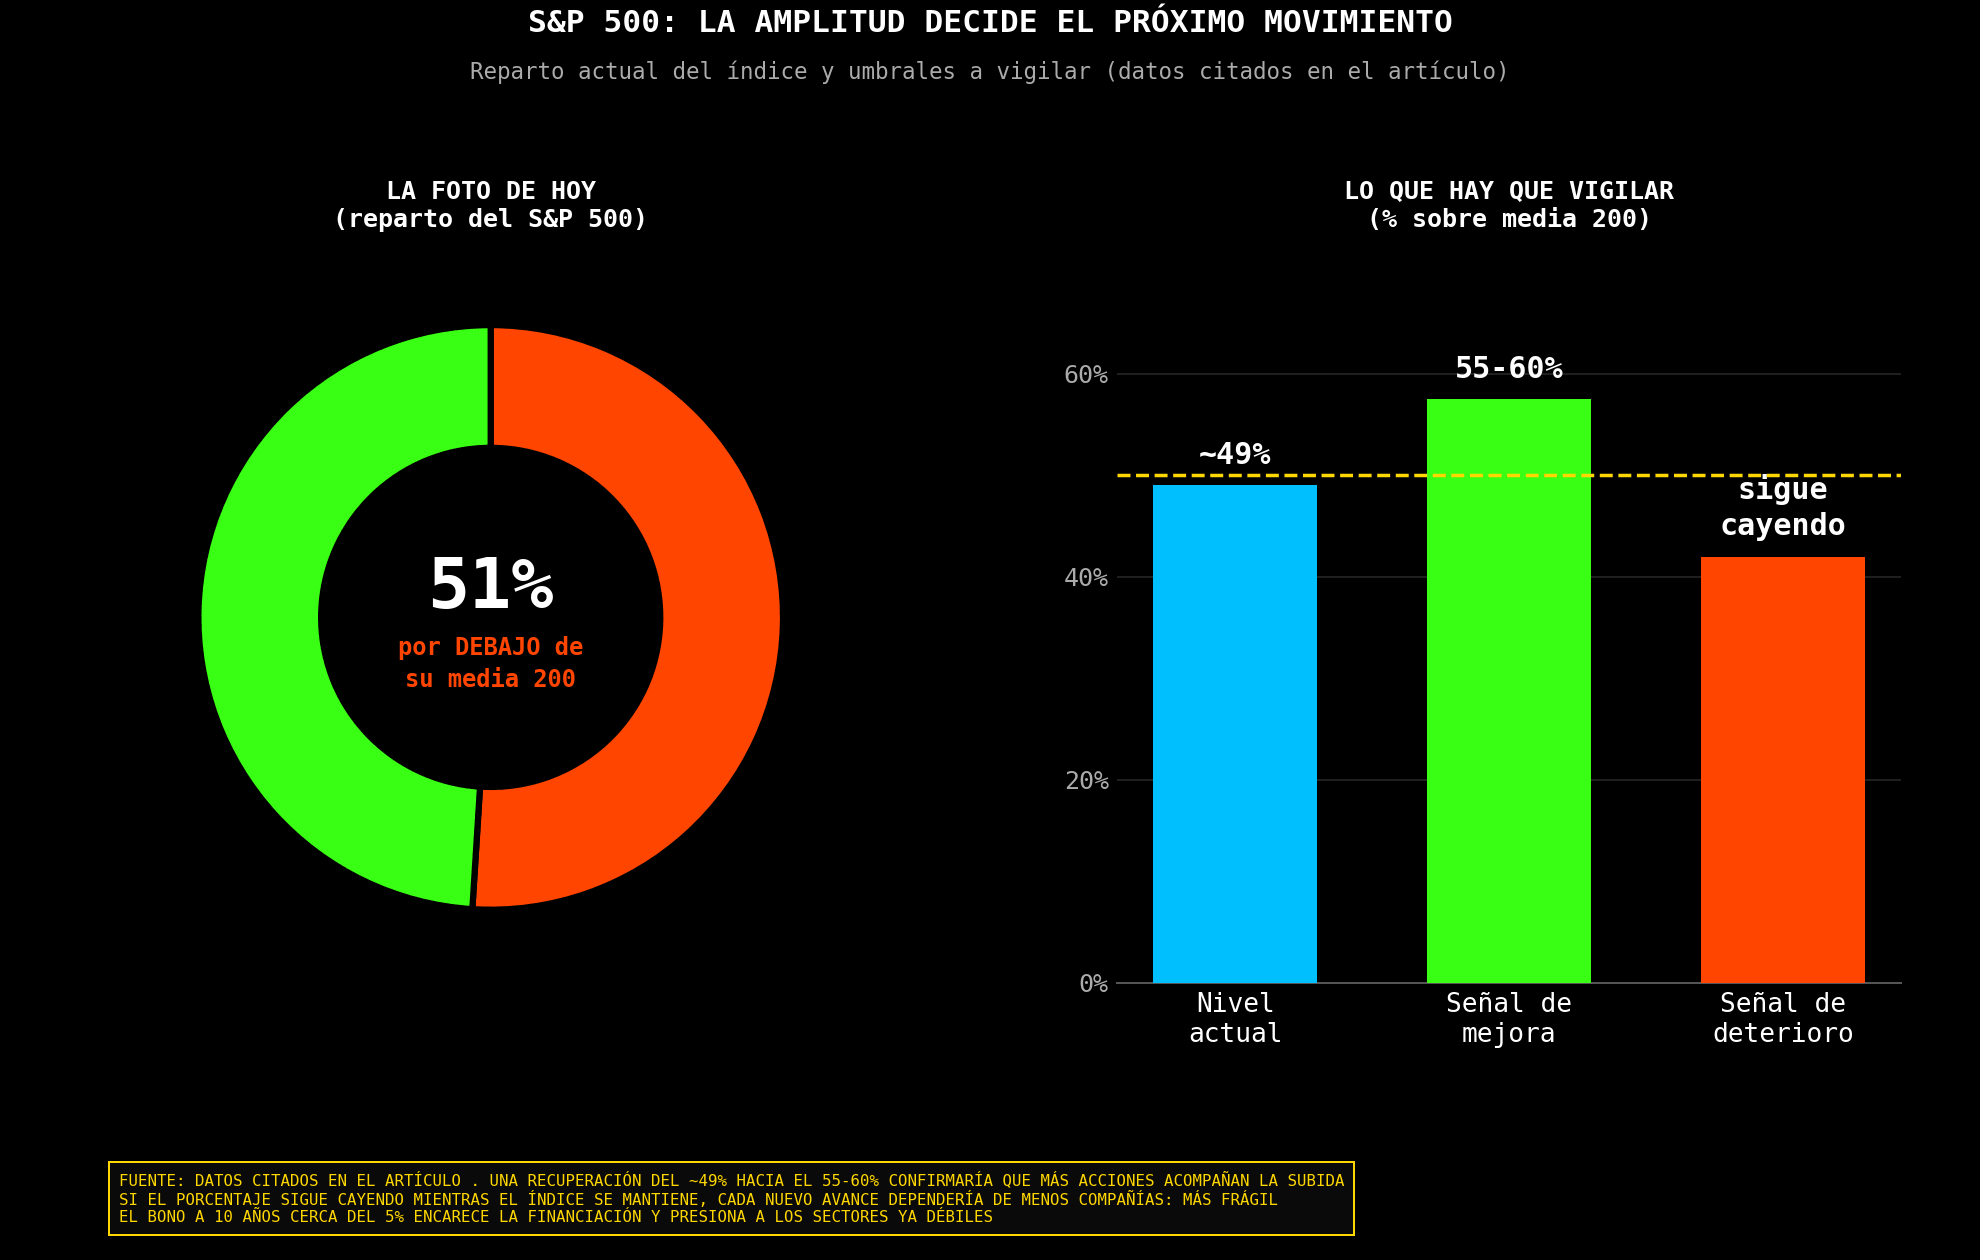 Situación actual de la amplitud del S&P 500 y niveles a vigilar.
También sería constructivo observar mejoras en el Dow Jones, el Russell 2000, las financieras, las industriales y el consumo discrecional. Si esos grupos recuperan sus tendencias mientras la tecnología consolida, el mercado dispondría de una estructura bastante más equilibrada.
El escenario contrario sería que el porcentaje de acciones sobre la media de 200 sesiones siguiera cayendo mientras el índice intenta mantenerse cerca de máximos. En ese caso, cada nuevo avance dependería de menos compañías y aumentaría la probabilidad de que una corrección tecnológica arrastrase al conjunto.
Análisis técnico del S&P 500
Desde el punto de vista técnico, el S&P 500 se ha desinflado desde la zona de máximos y ha vuelto a situarse por debajo del soporte previo. La ruptura alcista que vigilábamos ayer no ha encontrado continuidad y tampoco se ha producido la recuperación inmediata que necesitábamos para interpretar la perforación como una trampa bajista.
En el gráfico de cuatro horas, el índice ha perdido impulso después de aproximarse nuevamente a los máximos. La incapacidad para consolidar por encima de la resistencia muestra que, al menos de momento, la demanda no ha sido suficiente para completar la ruptura.
El precio está ahora comprobando si la zona actual puede funcionar como suelo. Pero una zona de soporte no debe considerarse válida solamente porque el mercado haya llegado hasta ella. Necesitamos observar una reacción: rechazo de precios inferiores, ruptura de algún máximo descendente y posterior consolidación.
Por el momento, ninguna de esas señales ha aparecido. El índice permanece por debajo del soporte anterior y no muestra todavía un cambio de dirección claro en el gráfico de cuatro horas. Por ello, no puede darse por confirmada la continuidad alcista.
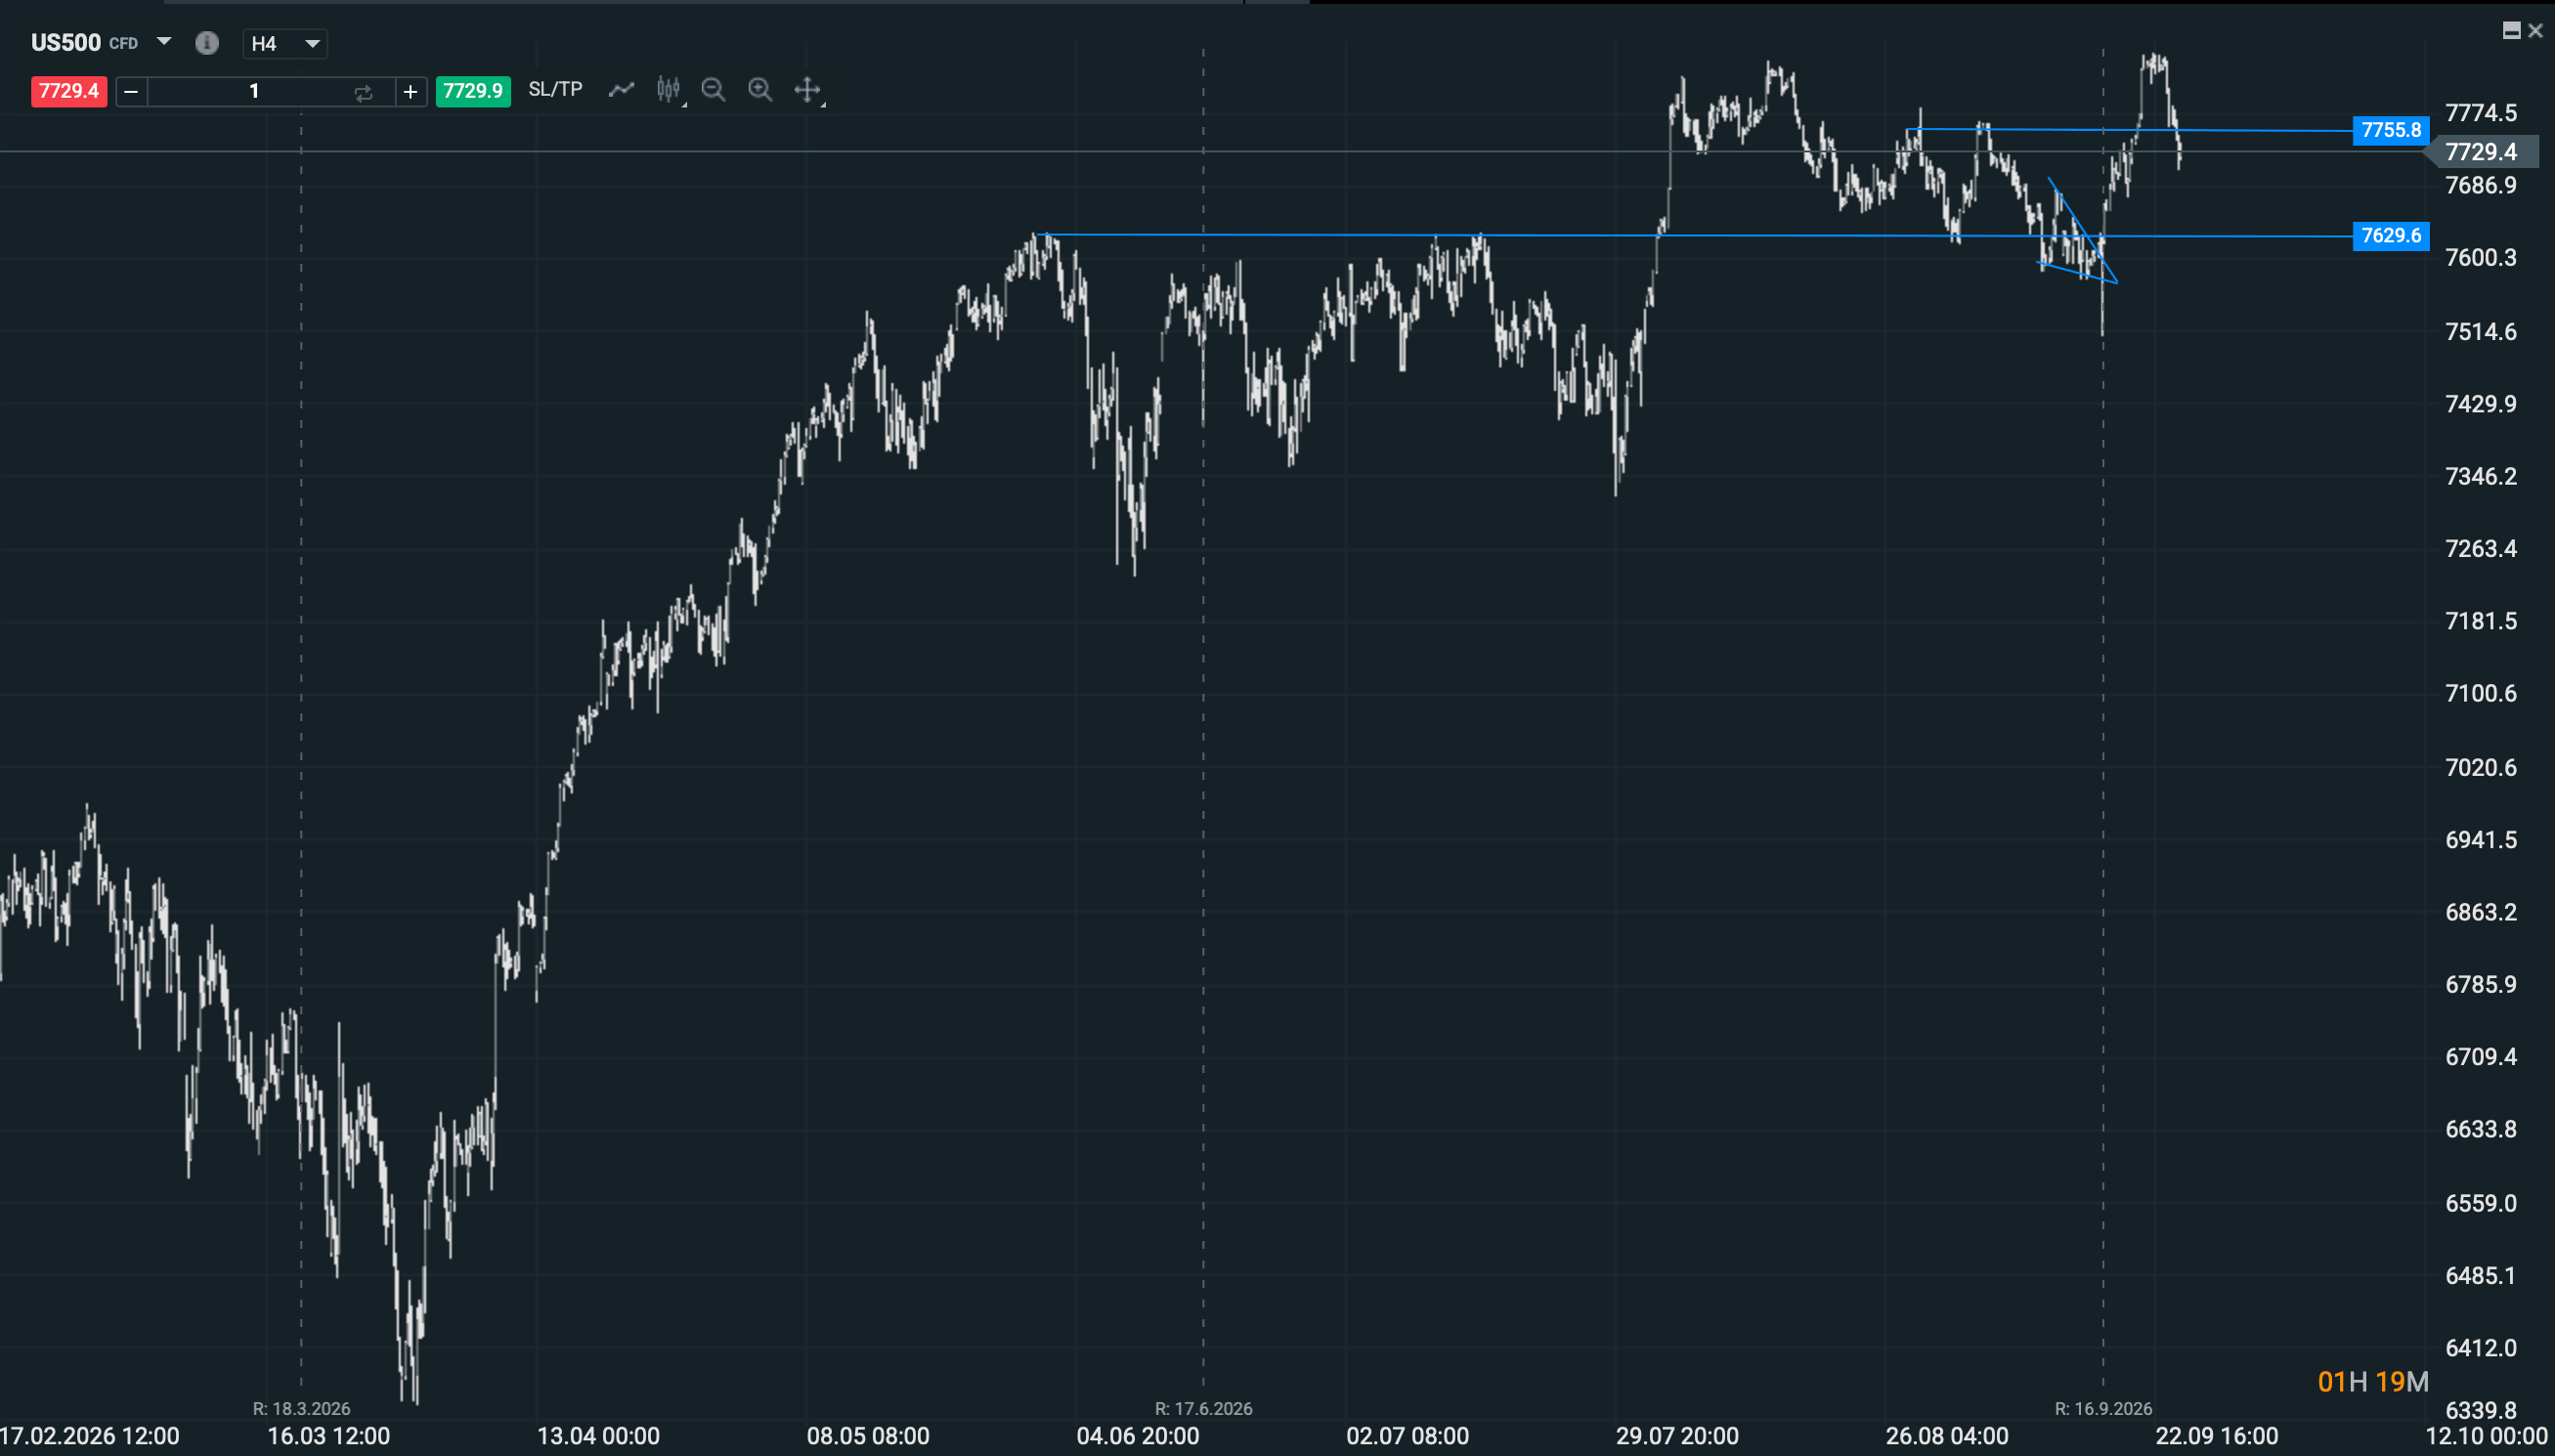 Evolución reciente del S&P 500 en gráfico de cuatro horas. Fuente: xStation5.
En el gráfico horario, la situación resulta todavía más evidente. Desde los máximos se mantiene una secuencia de debilidad y los intentos de rebote no han conseguido recuperar las referencias perdidas. Mientras continúe formando máximos descendentes, cualquier subida puede ser simplemente un retroceso dentro de la corrección.
La señal positiva aparecería si el S&P 500 construye un mínimo, rompe el último máximo descendente y recupera el soporte perdido. Ese movimiento podría indicar que la caída ha servido para limpiar posiciones y preparar un nuevo ataque a máximos.
Si, por el contrario, el precio continúa descendiendo sin formar una estructura de giro, no existiría ninguna razón técnica para anticipar el suelo. El mercado podría seguir buscando soportes inferiores mientras empeora la amplitud y aumenta el número de compañías situadas bajo sus medias de largo plazo.
¿Corrección o comienzo de un ajuste más amplio?
La lectura conjunta es clara. El S&P 500 todavía conserva una estructura de fondo más fuerte que la mayoría de sus componentes, pero su fortaleza depende cada vez más de un grupo reducido de grandes tecnológicas. La peor amplitud desde abril no garantiza una corrección profunda, aunque sí advierte de que el índice dispone de menos apoyos internos.
Después de desinflarse desde máximos y perder el soporte previo, el mercado necesita demostrar que la zona actual puede frenar la caída. Hasta que aparezca una señal de giro en los gráficos horario y de cuatro horas, la ruptura alcista permanece sin confirmar. Ahora corresponde al precio decidir si estamos ante una simple corrección o ante el comienzo de un ajuste más amplio.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%


Tesla y SpaceX profundizan su integración: ¿pueden sus acciones terminar moviéndose juntas?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.