

-
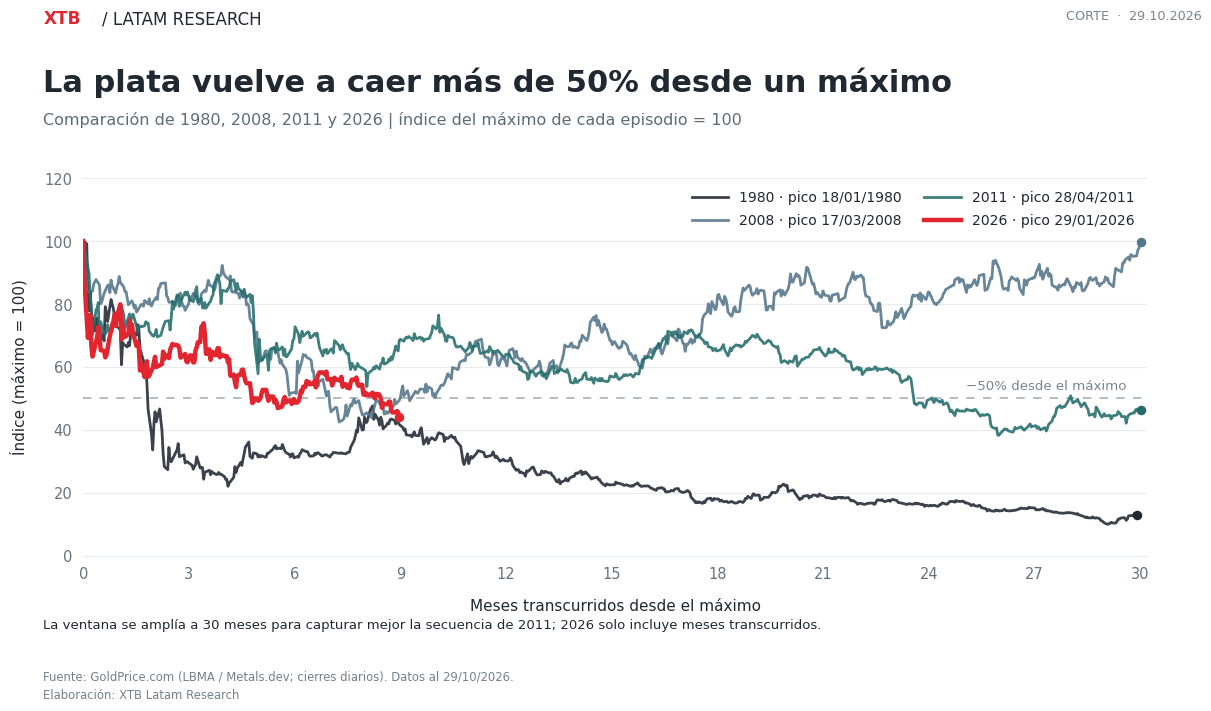
La plata acumula una caída cercana al 55% desde sus máximos de enero, cuando alcanzó los US$118,45 por onza, y al cierre del 29 de octubre cotizaba alrededor de US$53.
-
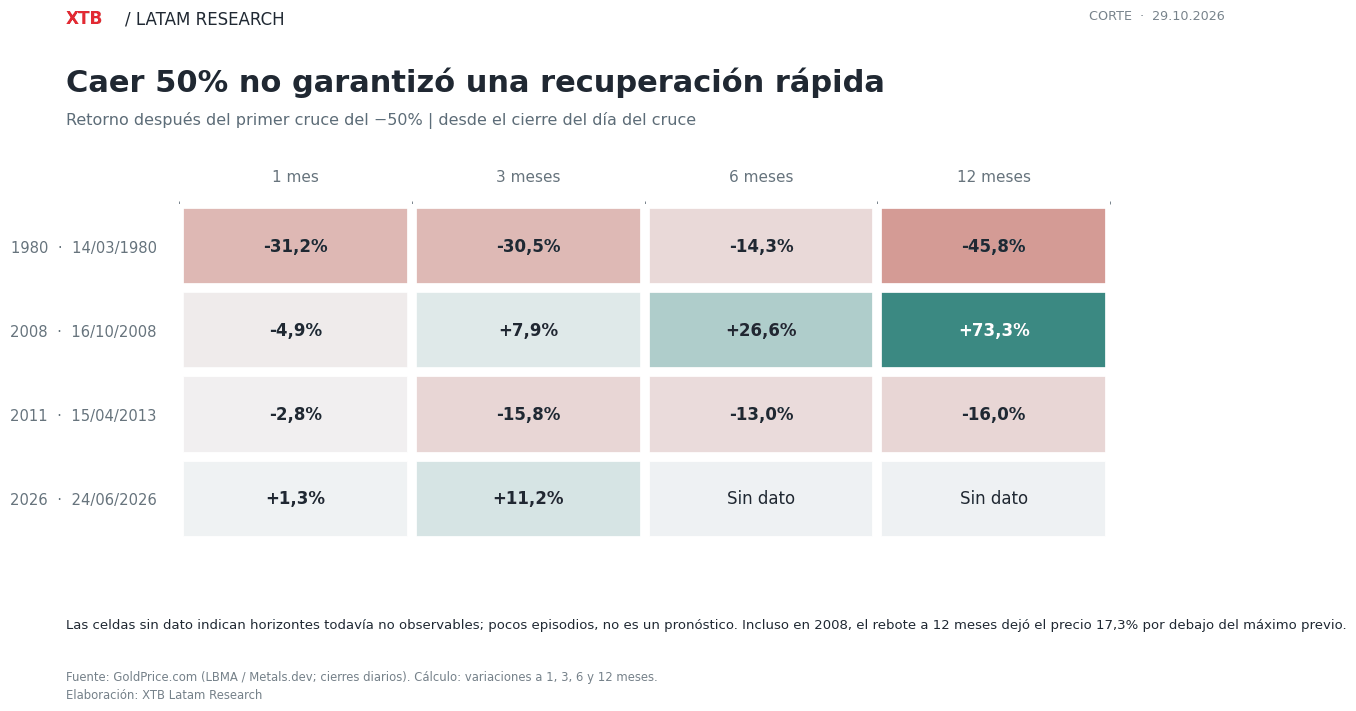
Los desplomes históricos muestran recuperaciones muy diferentes: después de perder la mitad de su valor, la plata volvió a caer durante los doce meses siguientes en 1980 y 2011, mientras que en 2008 registró una recuperación del 73,3%.
-
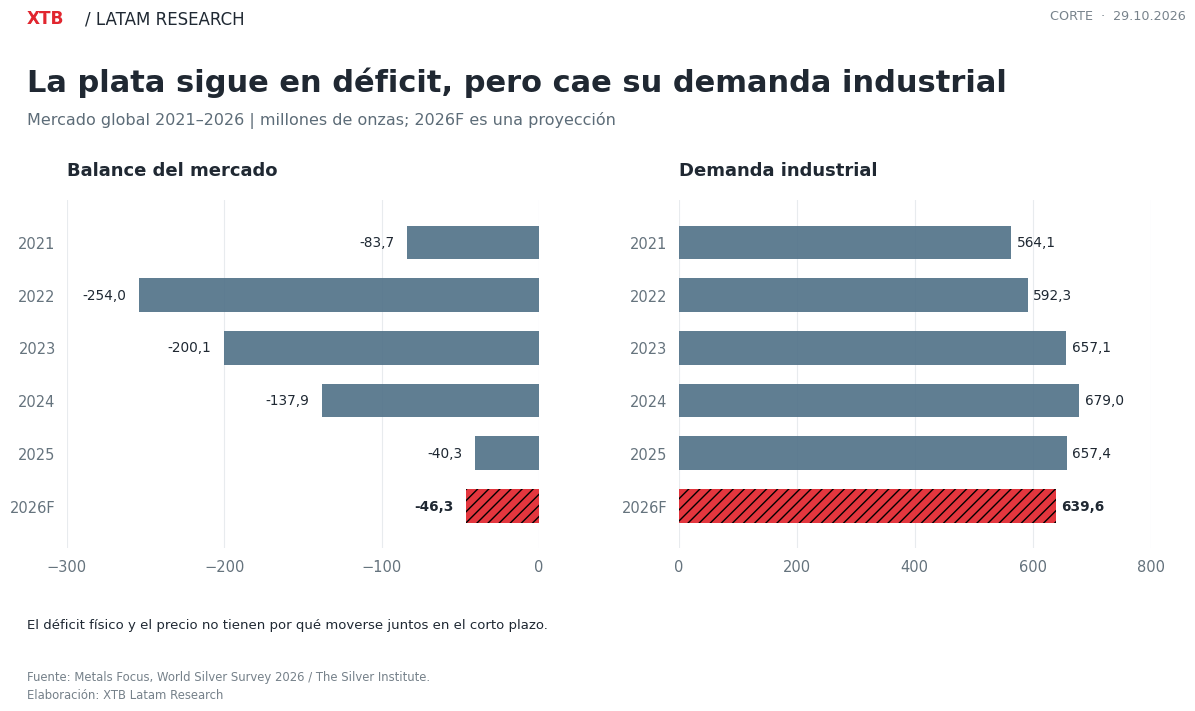
La demanda industrial de plata caería un 3% en 2026, aunque el mercado mantendría un déficit de oferta de 46,3 millones de onzas, en un escenario donde las tasas de interés y las perspectivas económicas siguen influyendo sobre los precios.

-
La plata acumula una caída cercana al 55% desde sus máximos de enero, cuando alcanzó los US$118,45 por onza, y al cierre del 29 de octubre cotizaba alrededor de US$53.
-
Los desplomes históricos muestran recuperaciones muy diferentes: después de perder la mitad de su valor, la plata volvió a caer durante los doce meses siguientes en 1980 y 2011, mientras que en 2008 registró una recuperación del 73,3%.
-
La demanda industrial de plata caería un 3% en 2026, aunque el mercado mantendría un déficit de oferta de 46,3 millones de onzas, en un escenario donde las tasas de interés y las perspectivas económicas siguen influyendo sobre los precios.
A fines de enero, una onza de plata llegó a costar US$118,45, impulsada por una fuerte subida que llevó al metal a máximos históricos. Sin embargo, nueve meses después, al cierre del 29 de octubre, su precio rondaba los US$53, acumulando una caída cercana al 55% que ha cambiado considerablemente el panorama para los inversionistas. Ante un retroceso de esta magnitud, la pregunta ya no es solamente qué provocó el desplome, sino también si podría abrirse una oportunidad de recuperación o si todavía existe espacio para nuevas caídas.
Para poner este movimiento en perspectiva, vale la pena revisar lo ocurrido en otras ocasiones, ya que la plata atravesó desplomes similares después de los máximos de 1980, 2008 y 2011, aunque las consecuencias fueron muy distintas. Mientras algunos episodios dieron paso a recuperaciones importantes, en otros el precio continuó retrocediendo durante años, una diferencia que permite entender por qué perder más de la mitad de su valor no necesariamente significa que el metal haya tocado fondo.
Las otras grandes caídas de la plata Para encontrar uno de los antecedentes más extremos hay que retroceder a 1980, cuando la plata llegó a superar los US$48 por onza después de una subida impulsada, en parte, por las enormes compras de los hermanos Hunt, quienes intentaron controlar buena parte del mercado. Sin embargo, cuando se endurecieron las condiciones para operar y aumentaron las garantías exigidas, las liquidaciones comenzaron a acelerarse, llevando al precio hasta cerca de los US$11 a finales de marzo. En poco más de dos meses, el metal había perdido aproximadamente un 78% de su valor.
En 2008, la plata volvió a experimentar una fuerte corrección, aunque esta vez en medio de la crisis financiera internacional, cuando el deterioro de las perspectivas económicas comenzó a afectar las expectativas de demanda industrial y la búsqueda de liquidez llevó a numerosos inversionistas a vender sus posiciones. A esto se sumó el fortalecimiento del dólar, profundizando un retroceso que llevó al metal desde cerca de US$21 por onza en marzo hasta aproximadamente US$9 en octubre, equivalente a una caída cercana al 58%. Sin embargo, a diferencia de 1980, el precio comenzó a recuperarse durante los meses siguientes y terminó superando su máximo anterior en 2010.
Un escenario diferente se desarrolló en 2011, cuando la plata volvió a acercarse a los US$50 por onza, impulsada por el creciente interés de los inversionistas en los metales preciosos. Al igual que en 1980, los aumentos en las garantías exigidas para operar futuros aceleraron las ventas y provocaron una fuerte corrección inicial, aunque esta vez el debilitamiento continuó durante varios años. Para finales de 2015, el precio había retrocedido hasta cerca de los US$14 por onza, acumulando una caída aproximada del 72% desde su máximo y mostrando cómo un desplome inicial puede dar paso a un período mucho más prolongado de pérdidas.
¿Qué pasó después de caer un 50%? Para entender qué ocurrió después de estos desplomes, tomamos como referencia el momento en que la plata ya había perdido al menos la mitad de su valor. En 1980, el metal cruzó ese nivel en marzo y, doce meses después, había perdido otro 45,8% respecto del precio que tenía entonces. Algo parecido ocurrió con la caída iniciada en 2011, aunque en ese caso la plata recién perdió la mitad de su valor en abril de 2013 y durante el año siguiente retrocedió otro 16%.
En cambio, la recuperación posterior a la crisis de 2008 fue mucho más rápida, ya que durante los doce meses siguientes a perder la mitad de su valor, la plata registró una subida del 73,3%. Pese a ese fuerte repunte, todavía cotizaba cerca de un 17% por debajo del máximo anterior, por lo que recuperar buena parte de las pérdidas no significó volver inmediatamente al punto de partida.
En el episodio actual, la plata perdió la mitad de su valor en junio y, tres meses después, cotizaba un 11,2% por encima de aquel nivel. Sin embargo, el repunte perdió fuerza durante octubre y el metal volvió a retroceder, cerrando el 29 de octubre cerca de un 55% por debajo de su máximo de enero. Aunque todavía no contamos con los doce meses completos para compararlo con los antecedentes históricos, este comportamiento muestra cómo una recuperación inicial puede perder fuerza sin que necesariamente haya terminado la tendencia bajista.
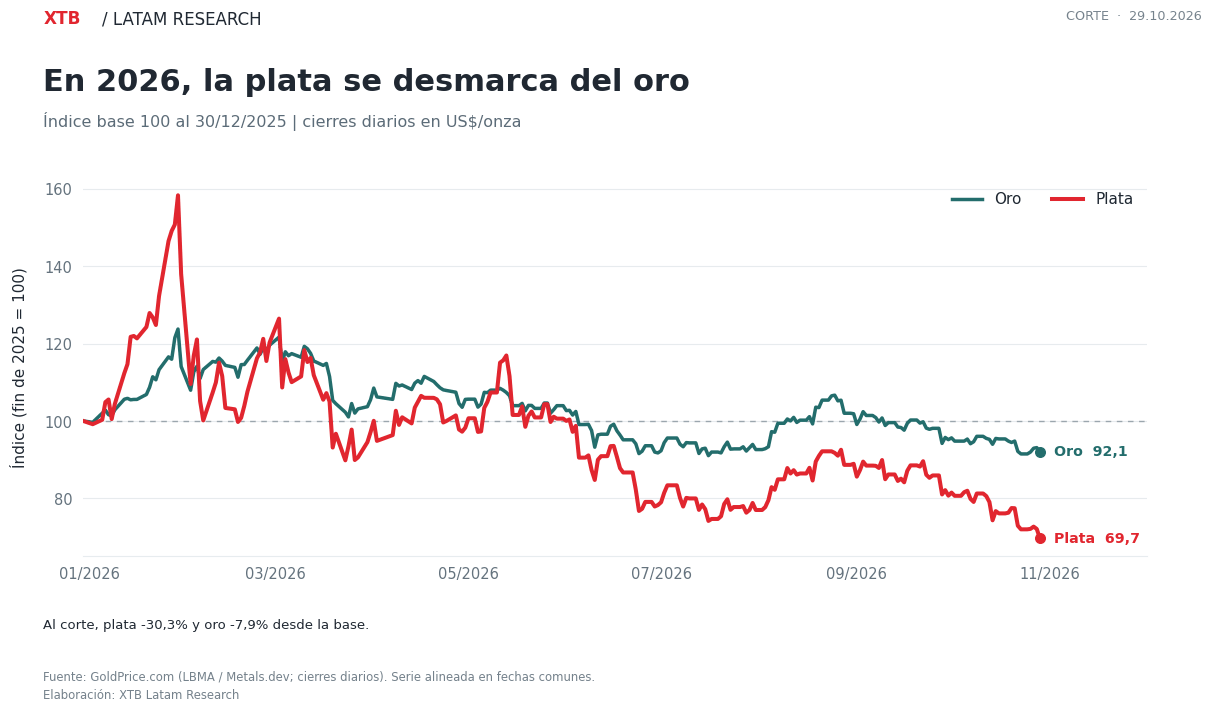
La plata cae más que el oro Las fuertes subidas de enero dieron paso a una corrección que también alcanzó al oro, aunque con una intensidad bastante menor que en el caso de la plata. Desde el cierre de 2025 hasta el 29 de octubre, la plata acumula una caída del 30,3%, frente al 7,9% del oro, una diferencia de 22,4 puntos porcentuales que refleja el distinto comportamiento de ambos metales durante este año. Parte de este debilitamiento responde al cambio en las expectativas de tasas de interés en Estados Unidos, especialmente después de que la Reserva Federal retomara los aumentos en septiembre y dejara abierta la posibilidad de nuevas alzas, reduciendo el atractivo de los metales preciosos frente a instrumentos que sí pagan intereses.
Sin embargo, las tasas no explican por sí solas por qué la plata ha caído considerablemente más que el oro, ya que mientras este último cuenta con una demanda principalmente vinculada a la inversión y las reservas de los bancos centrales, la plata también depende de sectores industriales como la electrónica y la energía solar, lo que la hace más sensible a las perspectivas de crecimiento económico. A esto se sumaron las liquidaciones de posiciones apalancadas que intensificaron el desplome a comienzos de año, dejando al metal expuesto tanto a los cambios en el entorno financiero como a la evolución de su demanda industrial.
La demanda industrial se debilita
La demanda industrial representa una parte importante del consumo mundial de plata, especialmente por su utilización en productos electrónicos, vehículos y paneles solares. Sin embargo, las perspectivas para 2026 muestran una moderación, ya que el World Silver Survey proyecta una caída del 3% en este segmento, desde 657,4 millones de onzas en 2025 hasta 639,6 millones este año. Buena parte del retroceso proviene de la industria solar, donde los fabricantes están reduciendo la cantidad de plata utilizada en cada panel y comenzando a sustituirla por otros materiales, lo que llevaría a una disminución cercana al 19% en la demanda de este sector.
A pesar de esta menor demanda industrial, el mercado mundial de plata seguiría registrando un déficit de oferta, que aumentaría desde 40,3 millones de onzas en 2025 hasta 46,3 millones en 2026. Esto se explica porque la oferta total también disminuiría, cerca de un 2%, y lo haría a un ritmo mayor que la demanda, mientras que la producción minera se mantendría prácticamente estable y el aumento del reciclaje no alcanzaría para compensar la reducción de otras fuentes de suministro. Por lo tanto, aunque la industria está consumiendo menos plata, la oferta todavía sería insuficiente para cubrir la demanda total.
El déficit de oferta puede dar soporte al mercado a largo plazo, pero no necesariamente impide las caídas de corto plazo, cuando las tasas de interés y los flujos de inversión tienen un peso importante en el precio. Por eso, para evaluar una posible recuperación durante los próximos meses habrá que seguir tanto las condiciones financieras como la evolución del consumo industrial, especialmente en el sector solar, donde se concentra buena parte de la reducción prevista para este año.
Análisis técnico de la plata (SILVER)
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
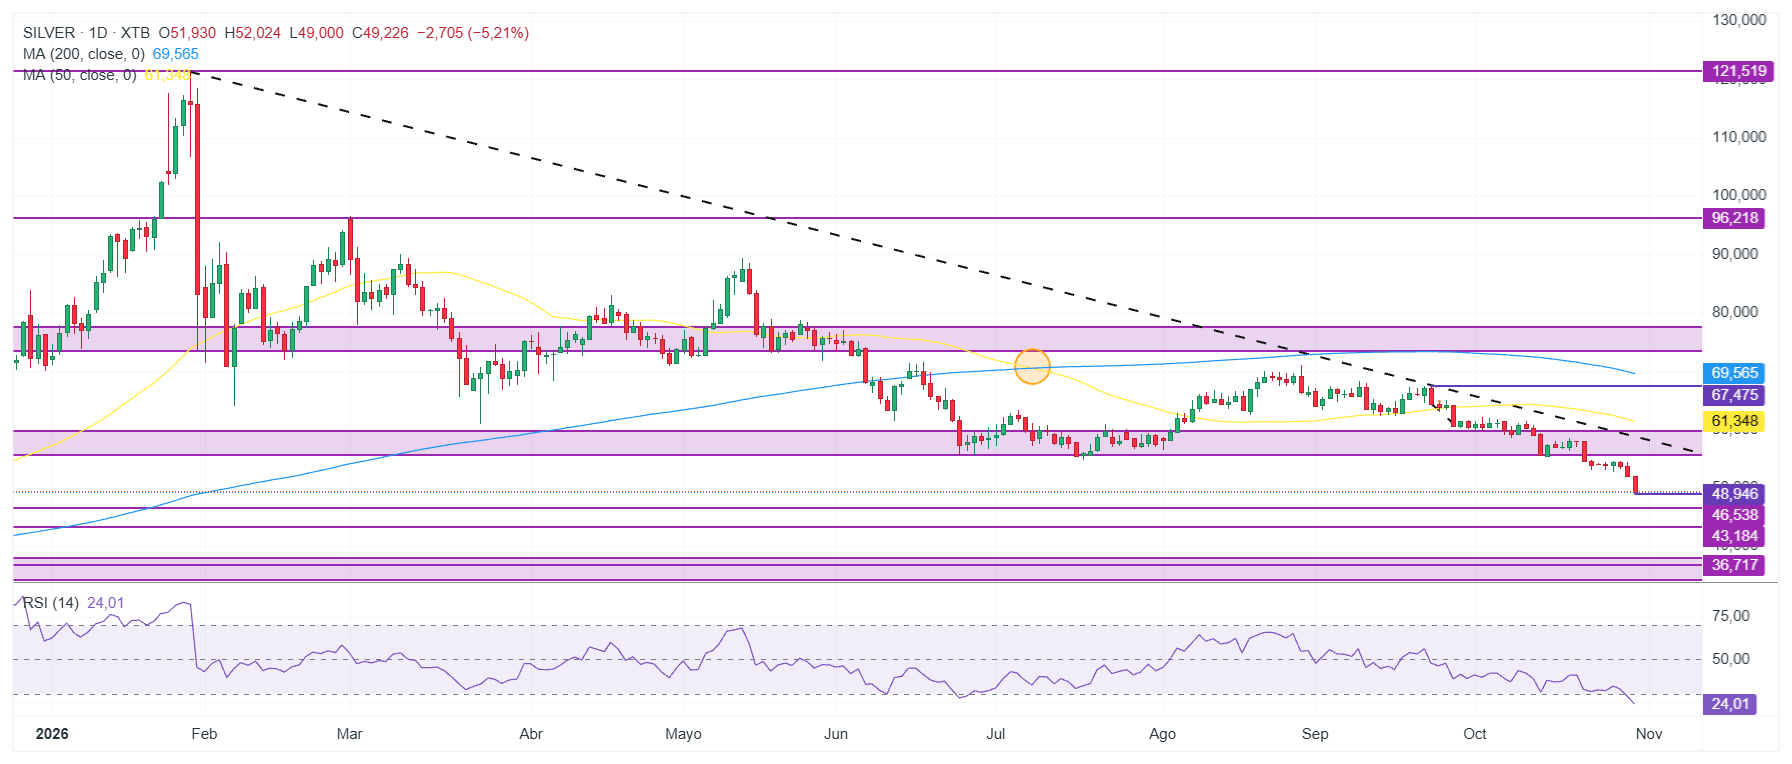
La plata mantiene una directriz bajista desde los máximos de enero, acompañada de máximos descendentes y un precio que continúa por debajo de sus medias móviles de 50 y 200 sesiones, ubicadas en US$61,35 y US$69,57, respectivamente. Actualmente cotiza cerca de los US$49,23, muy próxima al soporte de US$48,95, cuya pérdida podría abrir espacio hacia los US$46,54 y posteriormente los US$43,18. Por el lado de las resistencias, la primera zona se encuentra entre los US$55 y US$59, seguida de la media móvil de 50 sesiones. Mientras tanto, el RSI se sitúa cerca de los 24 puntos, en terreno de sobreventa, lo que refleja la intensidad de las caídas recientes y podría favorecer rebotes de corto plazo, aunque todavía no se observan señales claras de un cambio en la tendencia bajista.
El precio del oro cae con fuerza a finales de octubre. ¿El fin del mito del activo refugio o una búsqueda de liquidez?


¿Qué significa para bitcoin el hackeo que sacude a Binance?


El oro en 4.000 y la plata en 50: las razones detrás de la liquidación

El gas europeo sube más del 30% en octubre: El invierno devuelve el temor a la crisis energética
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.