


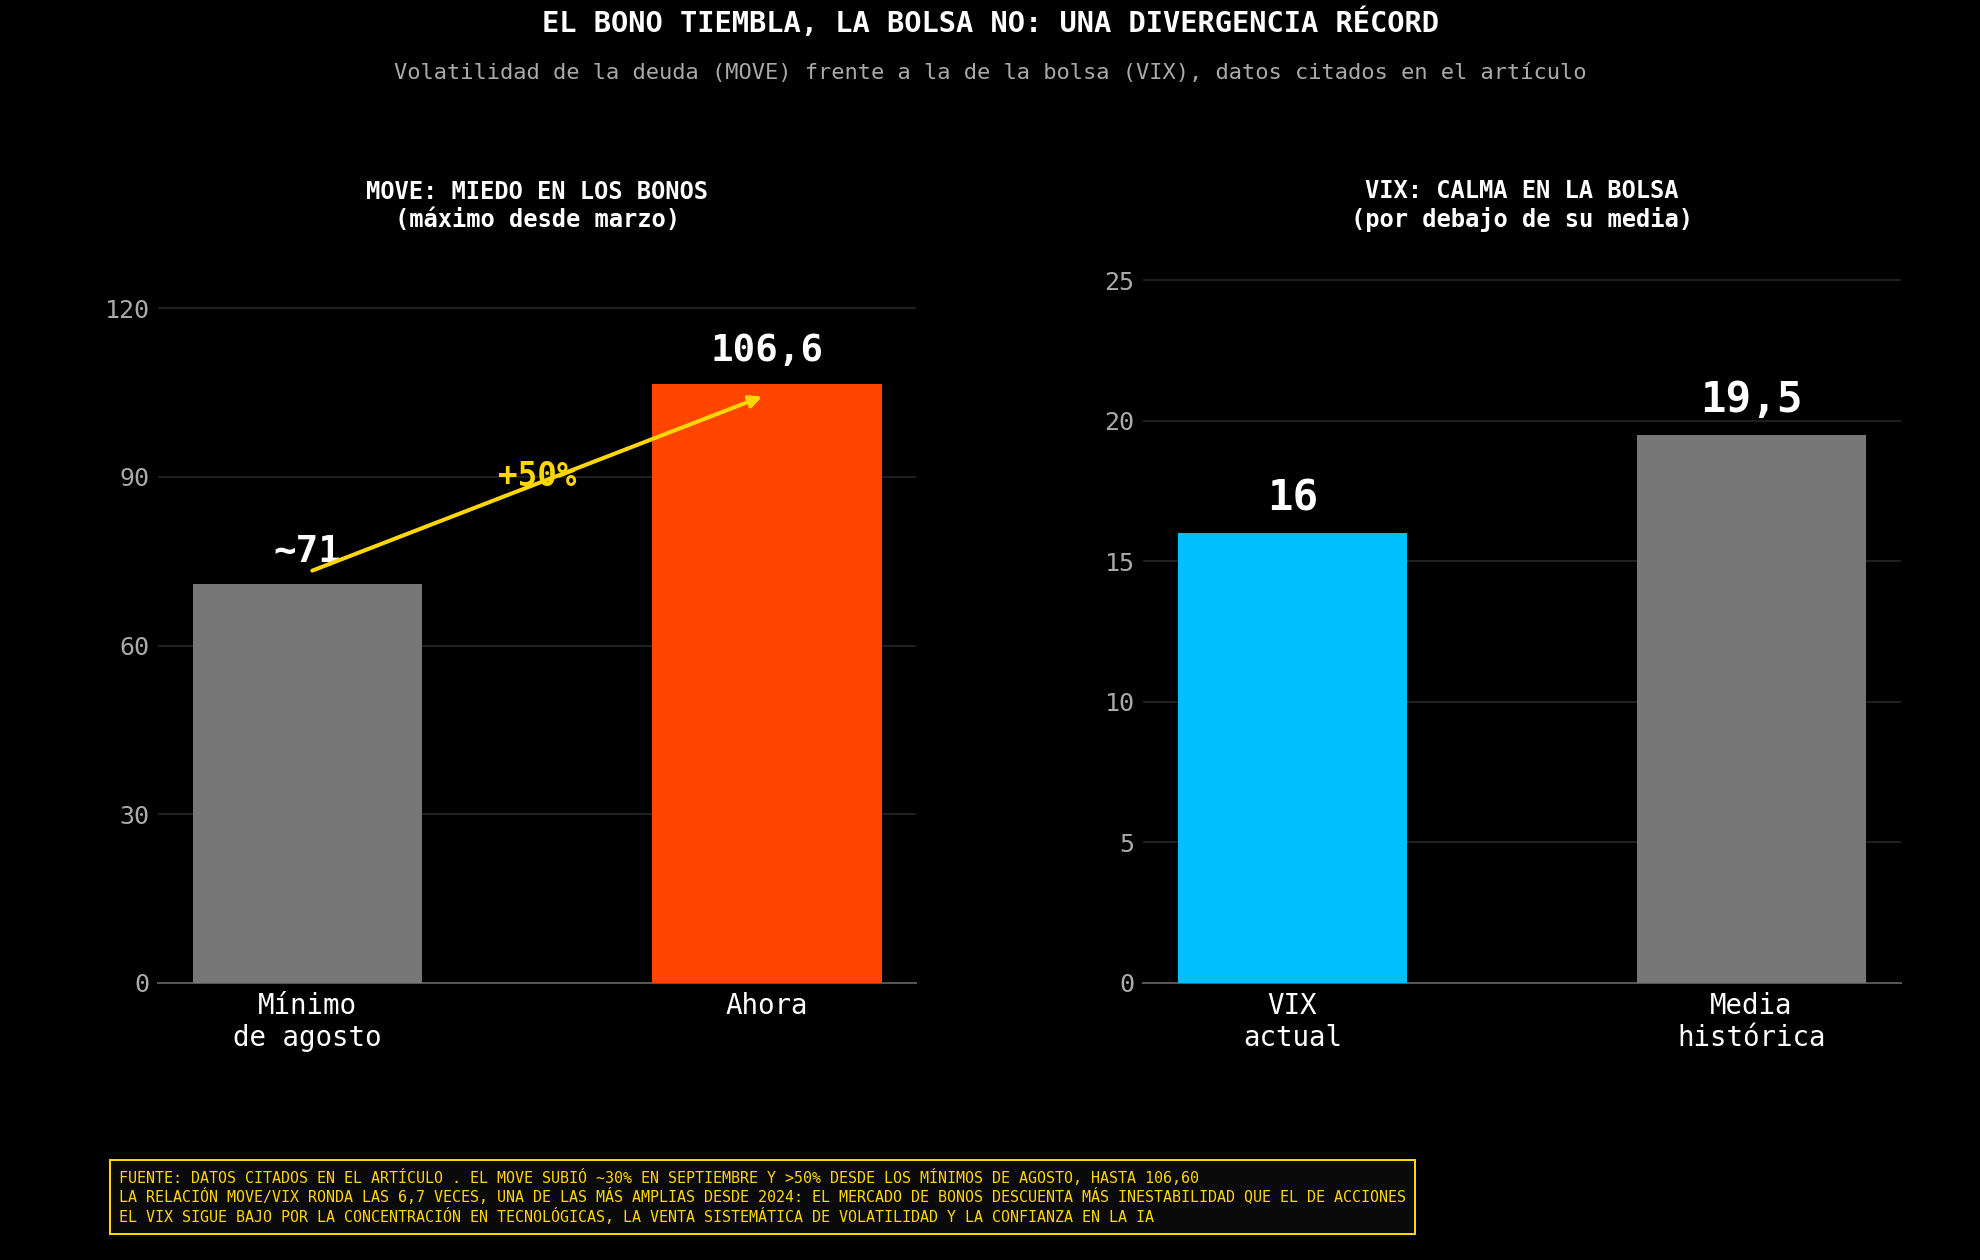
- El índice MOVE alcanzó 106,60 puntos, su nivel más elevado desde finales de marzo, mientras el VIX permanece cerca de 16, generando una de las divergencias más amplias desde 2024.
- El aumento de los rendimientos de los bonos, la inflación, el déficit estadounidense y las crecientes necesidades de financiación están elevando la incertidumbre en el mercado de renta fija.
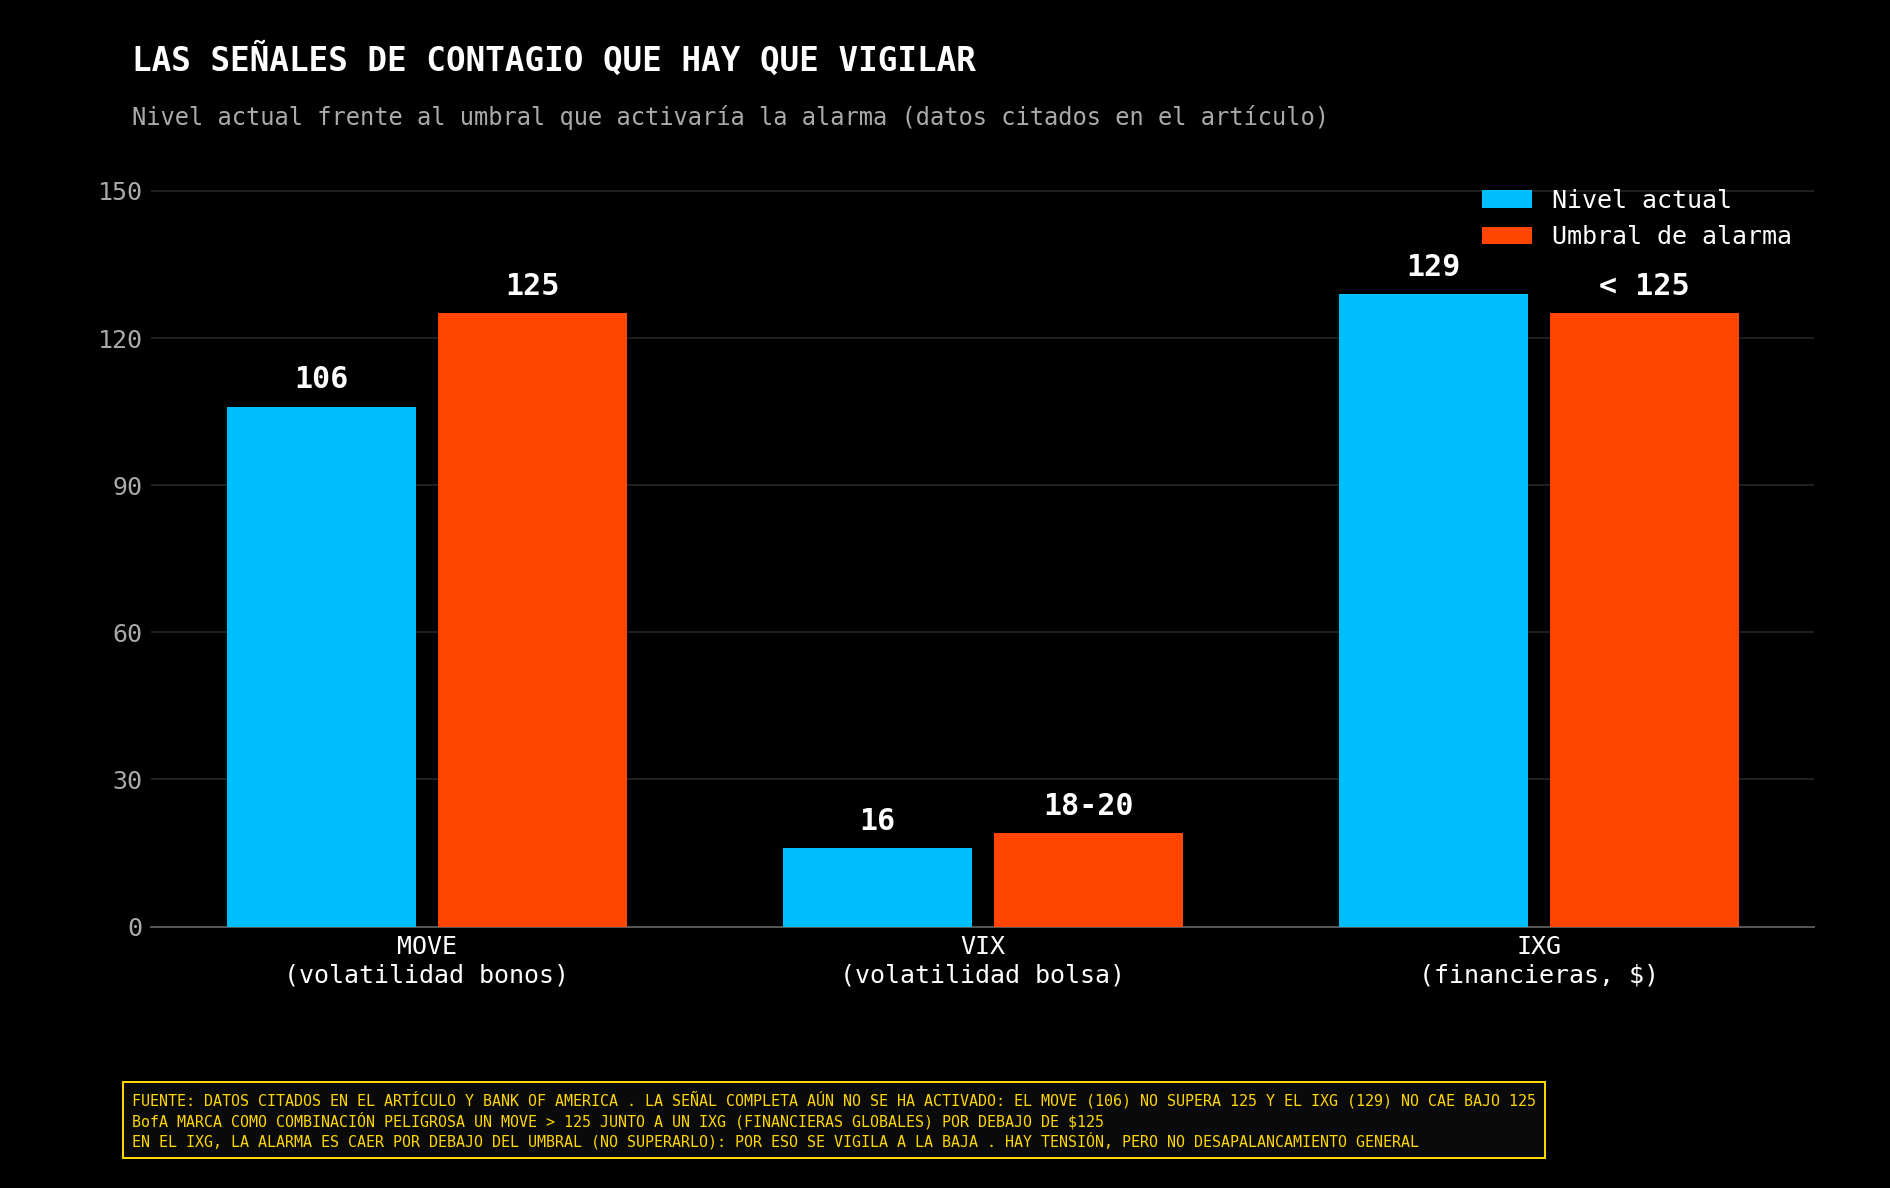
- El posible contagio hacia la bolsa tendría señales concretas: un MOVE sobre 120-125, un VIX sobre 18-20 y un deterioro simultáneo del crédito y las compañías financieras.
El mercado de bonos está enviando una señal de inquietud que la bolsa todavía parece empeñada en ignorar. Mientras la volatilidad de la deuda estadounidense alcanza máximos de seis meses, el VIX continúa alrededor de 16 puntos, por debajo de su media histórica próxima a 19,5. Los operadores de renta fija se preparan para movimientos bruscos; los inversores bursátiles, en cambio, siguen actuando como si el problema estuviera bajo control.
¿Quién está interpretando correctamente el escenario?
El MOVE alcanza máximos de seis meses mientras el VIX permanece tranquilo
El índice MOVE, considerado el equivalente del VIX para el mercado de bonos, subió un 4,7% en la última sesión hasta 106,60 puntos. Es su nivel más elevado desde finales de marzo y acumula un avance cercano al 30% durante septiembre. Desde los mínimos de finales de agosto, la subida supera el 50%.
El MOVE mide la volatilidad implícita en las opciones sobre la deuda estadounidense con vencimientos de dos, cinco, diez y treinta años. No indica si las rentabilidades van a subir o bajar, sino cuánto movimiento espera el mercado. Un MOVE ascendente significa que los operadores tienen menos seguridad sobre la inflación, la política de la Reserva Federal y el precio que debe exigirse para financiar al Gobierno estadounidense.
El VIX realiza una función parecida con las opciones del S&P 500. Mide la volatilidad esperada durante los siguientes treinta días y suele dispararse cuando los inversores compran protección ante una posible caída de la bolsa. Actualmente se mantiene alrededor de 16, después de haber llegado a situarse por debajo de 15 durante las últimas sesiones.
La divergencia es considerable. Con un MOVE en 106,60 y un VIX próximo a 16, la relación entre ambos índices se encuentra alrededor de 6,7 veces, una de las diferencias más amplias desde 2024. El mercado de bonos descuenta un entorno mucho más inestable que el mercado de acciones.
Los rendimientos de los bonos elevan la tensión
La razón principal está en el comportamiento de las rentabilidades. El bono estadounidense a diez años llegó a superar el 5,2%, sus niveles más elevados desde 2007. Durante el tercer trimestre, su rentabilidad ha aumentado aproximadamente 81 puntos básicos, el mayor avance trimestral desde 2022. Los bonos a treinta años se han acercado al 5,6%, mientras también aumentaban con fuerza los costes de financiación en Europa y Japón.
No se trata únicamente de una modificación en las expectativas sobre los tipos oficiales. El mercado está exigiendo una prima mayor para mantener deuda durante diez o treinta años porque existe más incertidumbre sobre la inflación, el déficit y la cantidad de emisiones que deberá absorber.
La subida del petróleo ha complicado el escenario. La guerra en Oriente Medio y los problemas alrededor del estrecho de Ormuz han elevado los costes energéticos, reforzando el temor a que la inflación permanezca por encima del objetivo. La Reserva Federal ya ha realizado su primera subida de tipos desde 2023 y el mercado contempla nuevos incrementos durante los próximos meses.
Al mismo tiempo, el Tesoro necesita emitir cantidades crecientes de deuda para financiar el déficit estadounidense. A esta oferta pública se añade la emisión de bonos de las grandes compañías tecnológicas, que necesitan cientos de miles de millones para construir centros de datos e infraestructura de inteligencia artificial.
El inversor se encuentra, por tanto, ante una avalancha de emisiones. Para absorberla exige mayores rentabilidades. Y cuanto más suben esas rentabilidades, más cae el precio de los bonos y mayor es la volatilidad.
¿Por qué el VIX todavía no ha reaccionado?
¿Por qué el VIX no ha reaccionado todavía? Porque, de momento, la subida de los rendimientos no se ha convertido en una caída sostenida de los beneficios empresariales ni en un deterioro generalizado del crédito. El S&P 500 ha resistido gracias a los resultados corporativos, la fortaleza económica y el comportamiento de las grandes compañías tecnológicas.
La inteligencia artificial sigue actuando como contrapeso. Mientras los bonos descuentan más inflación y mayores necesidades de financiación, los accionistas continúan confiando en que las inversiones en centros de datos generarán una mejora extraordinaria de la productividad y los beneficios.
También influye la enorme concentración del mercado. Un pequeño grupo de compañías puede mantener estable al S&P 500 aunque la mayoría de sus componentes estén perdiendo fuerza. Durante septiembre, el sector tecnológico ha subido con claridad, mientras buena parte de los demás sectores ha presentado rendimientos negativos.
Esta dispersión reduce la volatilidad del índice. Una compañía cae, otra sube y los movimientos se compensan. El VIX puede permanecer bajo aunque exista bastante agitación debajo de la superficie. La calma del índice no siempre significa que todas las acciones estén tranquilas.
Los flujos sistemáticos y la venta de opciones también contribuyen a contenerlo. Mientras el S&P 500 no rompa soportes relevantes, los operadores continúan vendiendo volatilidad para obtener ingresos. Esa oferta de opciones mantiene presionado al VIX. El problema aparece cuando el mercado empieza a caer: los vendedores deben cubrirse, los dealers modifican sus posiciones y la volatilidad puede subir mucho más rápido de lo que había descendido.
¿Puede el MOVE anticipar una subida del VIX?
La gran cuestión es si el MOVE está anticipando ese cambio. Existen precedentes. A comienzos de 2022, la volatilidad de los bonos comenzó a aumentar cuando la Reserva Federal preparaba el abandono de los tipos próximos a cero. El VIX tardó en reaccionar, pero terminó subiendo cuando el incremento de las rentabilidades afectó a las valoraciones bursátiles.
El mecanismo de transmisión comienza por la tasa de descuento. Si un bono público ofrece más del 5%, los inversores necesitan una rentabilidad esperada mayor para asumir el riesgo de comprar acciones. Esto perjudica especialmente a las empresas de crecimiento, cuyo precio depende de beneficios previstos para dentro de muchos años.
El coste financiero
La segunda vía es el coste financiero. Los tipos de la deuda pública sirven como referencia para las hipotecas, los préstamos empresariales y las emisiones corporativas. Si permanecen elevados, las compañías refinancian su deuda a costes superiores, reducen inversiones y destinan una proporción mayor de sus beneficios al pago de intereses.
El mercado de crédito
La tercera vía es el crédito. Cuando la volatilidad de los bonos públicos aumenta, los inversores suelen exigir también más rentabilidad para financiar empresas. Si se amplían los diferenciales de los bonos corporativos, las compañías más endeudadas empiezan a sufrir y la preocupación termina trasladándose a sus acciones.
El impacto sobre las carteras
La cuarta vía afecta directamente a las carteras. Numerosos fondos utilizan bonos como garantía o como parte defensiva de estrategias que combinan renta fija y renta variable. Cuando ambos activos caen al mismo tiempo, la diversificación deja de funcionar. Los modelos de control de riesgo reducen exposición, venden posiciones y amplifican el movimiento.
Este último punto diferencia el escenario actual de una desaceleración tradicional. Cuando la economía se enfría sin inflación, los bonos suelen subir y compensar las caídas de la bolsa. Cuando el problema es inflacionista o fiscal, bonos y acciones pueden caer simultáneamente. Es entonces cuando el MOVE tiene mayor capacidad para arrastrar al VIX.
La divergencia también puede resolverse con una caída del MOVE
Sin embargo, no toda divergencia termina mediante una subida del VIX. También puede resolverse con una caída del MOVE. Un dato moderado de inflación, un retroceso del petróleo o un mensaje menos restrictivo de la Reserva Federal reducirían las expectativas de tipos, favorecerían a los bonos y aliviarían la tensión sin necesidad de una corrección bursátil.
Eso explica por qué los próximos datos son tan importantes. El índice PCE, las cifras de empleo y las nuevas referencias de inflación determinarán si las rentabilidades actuales reflejan un exceso temporal de nerviosismo o el comienzo de un régimen de tipos más elevados.
Un PCE inferior a lo esperado permitiría que la rentabilidad a diez años regresara por debajo del 5%, reduciría el MOVE y apoyaría a las compañías de crecimiento. Un dato fuerte tendría el efecto contrario: reforzaría la posibilidad de nuevas subidas de tipos y obligaría a la bolsa a revisar unas valoraciones construidas sobre la expectativa de que el endurecimiento monetario sería temporal.
Tres señales para detectar un posible contagio hacia la bolsa
Existen tres señales que permitirían saber si el contagio ya está comenzando. La primera sería un MOVE superando claramente los 120-125 puntos. La segunda, un VIX rompiendo la franja de 18-20. La tercera, una ampliación simultánea de los diferenciales de crédito acompañada por debilidad en bancos y compañías financieras.
Bank of America ha señalado como combinación especialmente peligrosa un MOVE por encima de 125 y una caída del ETF global de compañías financieras IXG por debajo de 125 dólares. Actualmente el MOVE todavía se encuentra cerca de 106 y el IXG alrededor de 129, por lo que la señal completa no se ha activado. Existe tensión, pero todavía no un proceso generalizado de desapalancamiento.
Los niveles de los bonos que concentran la atención
También conviene vigilar al bono a diez años. Una estabilización por debajo del 5,20%-5,25% permitiría que la bolsa siguiera conviviendo con tipos altos. Una ruptura sostenida por encima, especialmente acompañada por malas subastas de deuda, obligaría a revisar el precio de prácticamente todos los activos financieros.
El bono a treinta años puede resultar incluso más importante. Su acercamiento al 5,6% refleja dudas que van más allá de las próximas reuniones de la Reserva Federal. Habla de inflación estructural, déficit, deuda pública y menor disposición de los inversores a financiar al Gobierno durante décadas.
La paradoja de la inteligencia artificial
La inteligencia artificial añade una paradoja. La inversión en centros de datos sostiene los beneficios y las expectativas de crecimiento de la bolsa, pero también aumenta la demanda de capital, electricidad y deuda. El mismo fenómeno que mantiene bajo al VIX está contribuyendo indirectamente a elevar el MOVE.
Una investigación publicada este año encontró que una divergencia elevada entre el miedo del mercado de bonos y el de acciones ha tendido a anticipar rendimientos bursátiles posteriores más débiles. No implica que la bolsa tenga que caer inmediatamente, pero sugiere que los inversores que se refugian en acciones mientras huyen de los bonos pueden estar comprando a precios cada vez menos favorables.
¿Está el mercado ante una señal de alarma?
Por ahora, el mercado no está en una situación de pánico. Un MOVE próximo a 106 es elevado, pero se encuentra lejos de los niveles observados durante las grandes crisis. Un VIX alrededor de 16 refleja complacencia, aunque no una ausencia completa de protección.
La señal actual se parece más a una advertencia que a una confirmación. El mercado de bonos está diciendo que las próximas decisiones sobre inflación, tipos y financiación pública pueden provocar desplazamientos importantes. La bolsa responde que los beneficios empresariales y la inteligencia artificial serán suficientes para absorberlos.
El VIX será arrastrado si la volatilidad de los bonos comienza a dañar el crédito, las valoraciones y la liquidez. Mientras ese deterioro no aparezca, ambos índices pueden seguir separados. Pero cuanto más tiempo permanezca el MOVE por encima de 100 y el VIX por debajo de 18, mayor será la presión acumulada.
La volatilidad de los bonos es el detector de humo del sistema financiero. No siempre que se activa termina produciéndose un incendio bursátil. Pero ignorarlo porque el S&P 500 todavía no ha empezado a arder tampoco suele ser una gran idea.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Lo que debes saber hoy: PCE de EE.UU. y resultados de Micron dominan la jornada



Resumen de la mañana: La IA impulsa las subidas del Nikkei 225. El petróleo a la baja

Cierre de mercado: bonos a 30 años de EE. UU. alcanzan máximos desde 2023
Cierre de mercado: venta masiva en bonos del Tesoro vuelve a presionar a las acciones
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.