

- UnitedHealth Group superó las expectativas del tercer trimestre de 2026 en ingresos y beneficio por acción.
- Los ingresos del grupo alcanzaron 112.69 billion USD y el beneficio por acción ajustado se situó en 4.69 USD.
- La ratio de atención médica mejoró hasta el 88.4%, lo que impulsó la rentabilidad de la compañía.
- UnitedHealth elevó su previsión de beneficio por acción ajustado para todo el año 2026 hasta al menos 20.50 USD.
El gigante estadounidense de seguros de salud UnitedHealth Group (UNH.US) presentó unos resultados del tercer trimestre de 2026 que superaron con claridad las previsiones de Wall Street, tanto en ingresos como en beneficio por acción. Las acciones de UnitedHealth Group suben cerca de un 3% tras la mejora de la rentabilidad operativa y un ratio de atención médica inferior a lo previsto, lo que apunta a un control más eficaz de los costes sanitarios. Otro dato positivo fue la revisión al alza de las previsiones de beneficios de la compañía para todo el año, aunque las cifras totales de afiliados decepcionaron ligeramente.
UnitedHealth Group bate expectativas
Los ingresos de UnitedHealth Group alcanzaron los 112,69 mil millones de USD, frente a las expectativas de 111,03 mil millones de USD. El beneficio por acción (EPS) ajustado se situó en 4,69 USD, superando con holgura la estimación del consenso de 4,12 USD.
El EPS reportado aumentó a 4,56 USD desde los 2,59 USD de hace un año, lo que representa un crecimiento interanual de aproximadamente el 76% y apunta a una notable recuperación de la rentabilidad.
El segmento asegurador de UnitedHealthcare generó 86,33 mil millones de USD en ingresos, por encima de los 84,87 mil millones de USD previstos. Optum, que presta servicios sanitarios, soluciones farmacéuticas y análisis de datos, reportó unos ingresos de 66,88 mil millones de USD, ligeramente por encima de la estimación de consenso de 66,48 mil millones de USD.
El total de afiliados alcanzó los 48,3 millones, por debajo de las expectativas de 48,62 millones. Este fue uno de los aspectos más débiles del informe, lo que podría reflejar la persistente presión de la competencia o cambios en la cartera de seguros de la compañía.
El ratio de atención médica (MCR) se situó en el 88,4%, frente a las previsiones del 89,9%. Un ratio más bajo significa que se destinó una menor proporción de los ingresos por primas a prestaciones médicas, lo que favorece la rentabilidad del negocio asegurador.
El margen operativo mejoró hasta el 5,8% desde el 3,8% del año anterior, a pesar de que el ratio de costes operativos alcanzó el 12,8%, ligeramente por encima de las previsiones del 12,6%. La mejora del margen sugiere que los beneficios derivados de los menores costes médicos compensaron la presión de otros gastos operativos.
UnitedHealth elevó su previsión de EPS ajustado para todo el año 2026 a al menos 20,50 USD, frente a su rango anterior de 19,50–20,00 USD. Al mismo tiempo, la compañía incrementó su previsión de EPS reportado a al menos 19,50 USD, en comparación con el rango previo de 18,45–18,95 USD, lo que refleja una mayor confianza de la dirección en el desempeño de la empresa hacia el cierre del año.
Los resultados apuntan a que la recuperación de la rentabilidad de UnitedHealth está ganando tracción. El ratio de atención médica inferior a lo esperado y la revisión al alza de las previsiones de beneficios resultan especialmente relevantes para los inversores. No obstante, mantener esta mejora en los próximos trimestres dependerá de la evolución de los costes médicos y de la estabilización en los niveles de afiliación.
Gráfico de las acciones de UnitedHealth Group
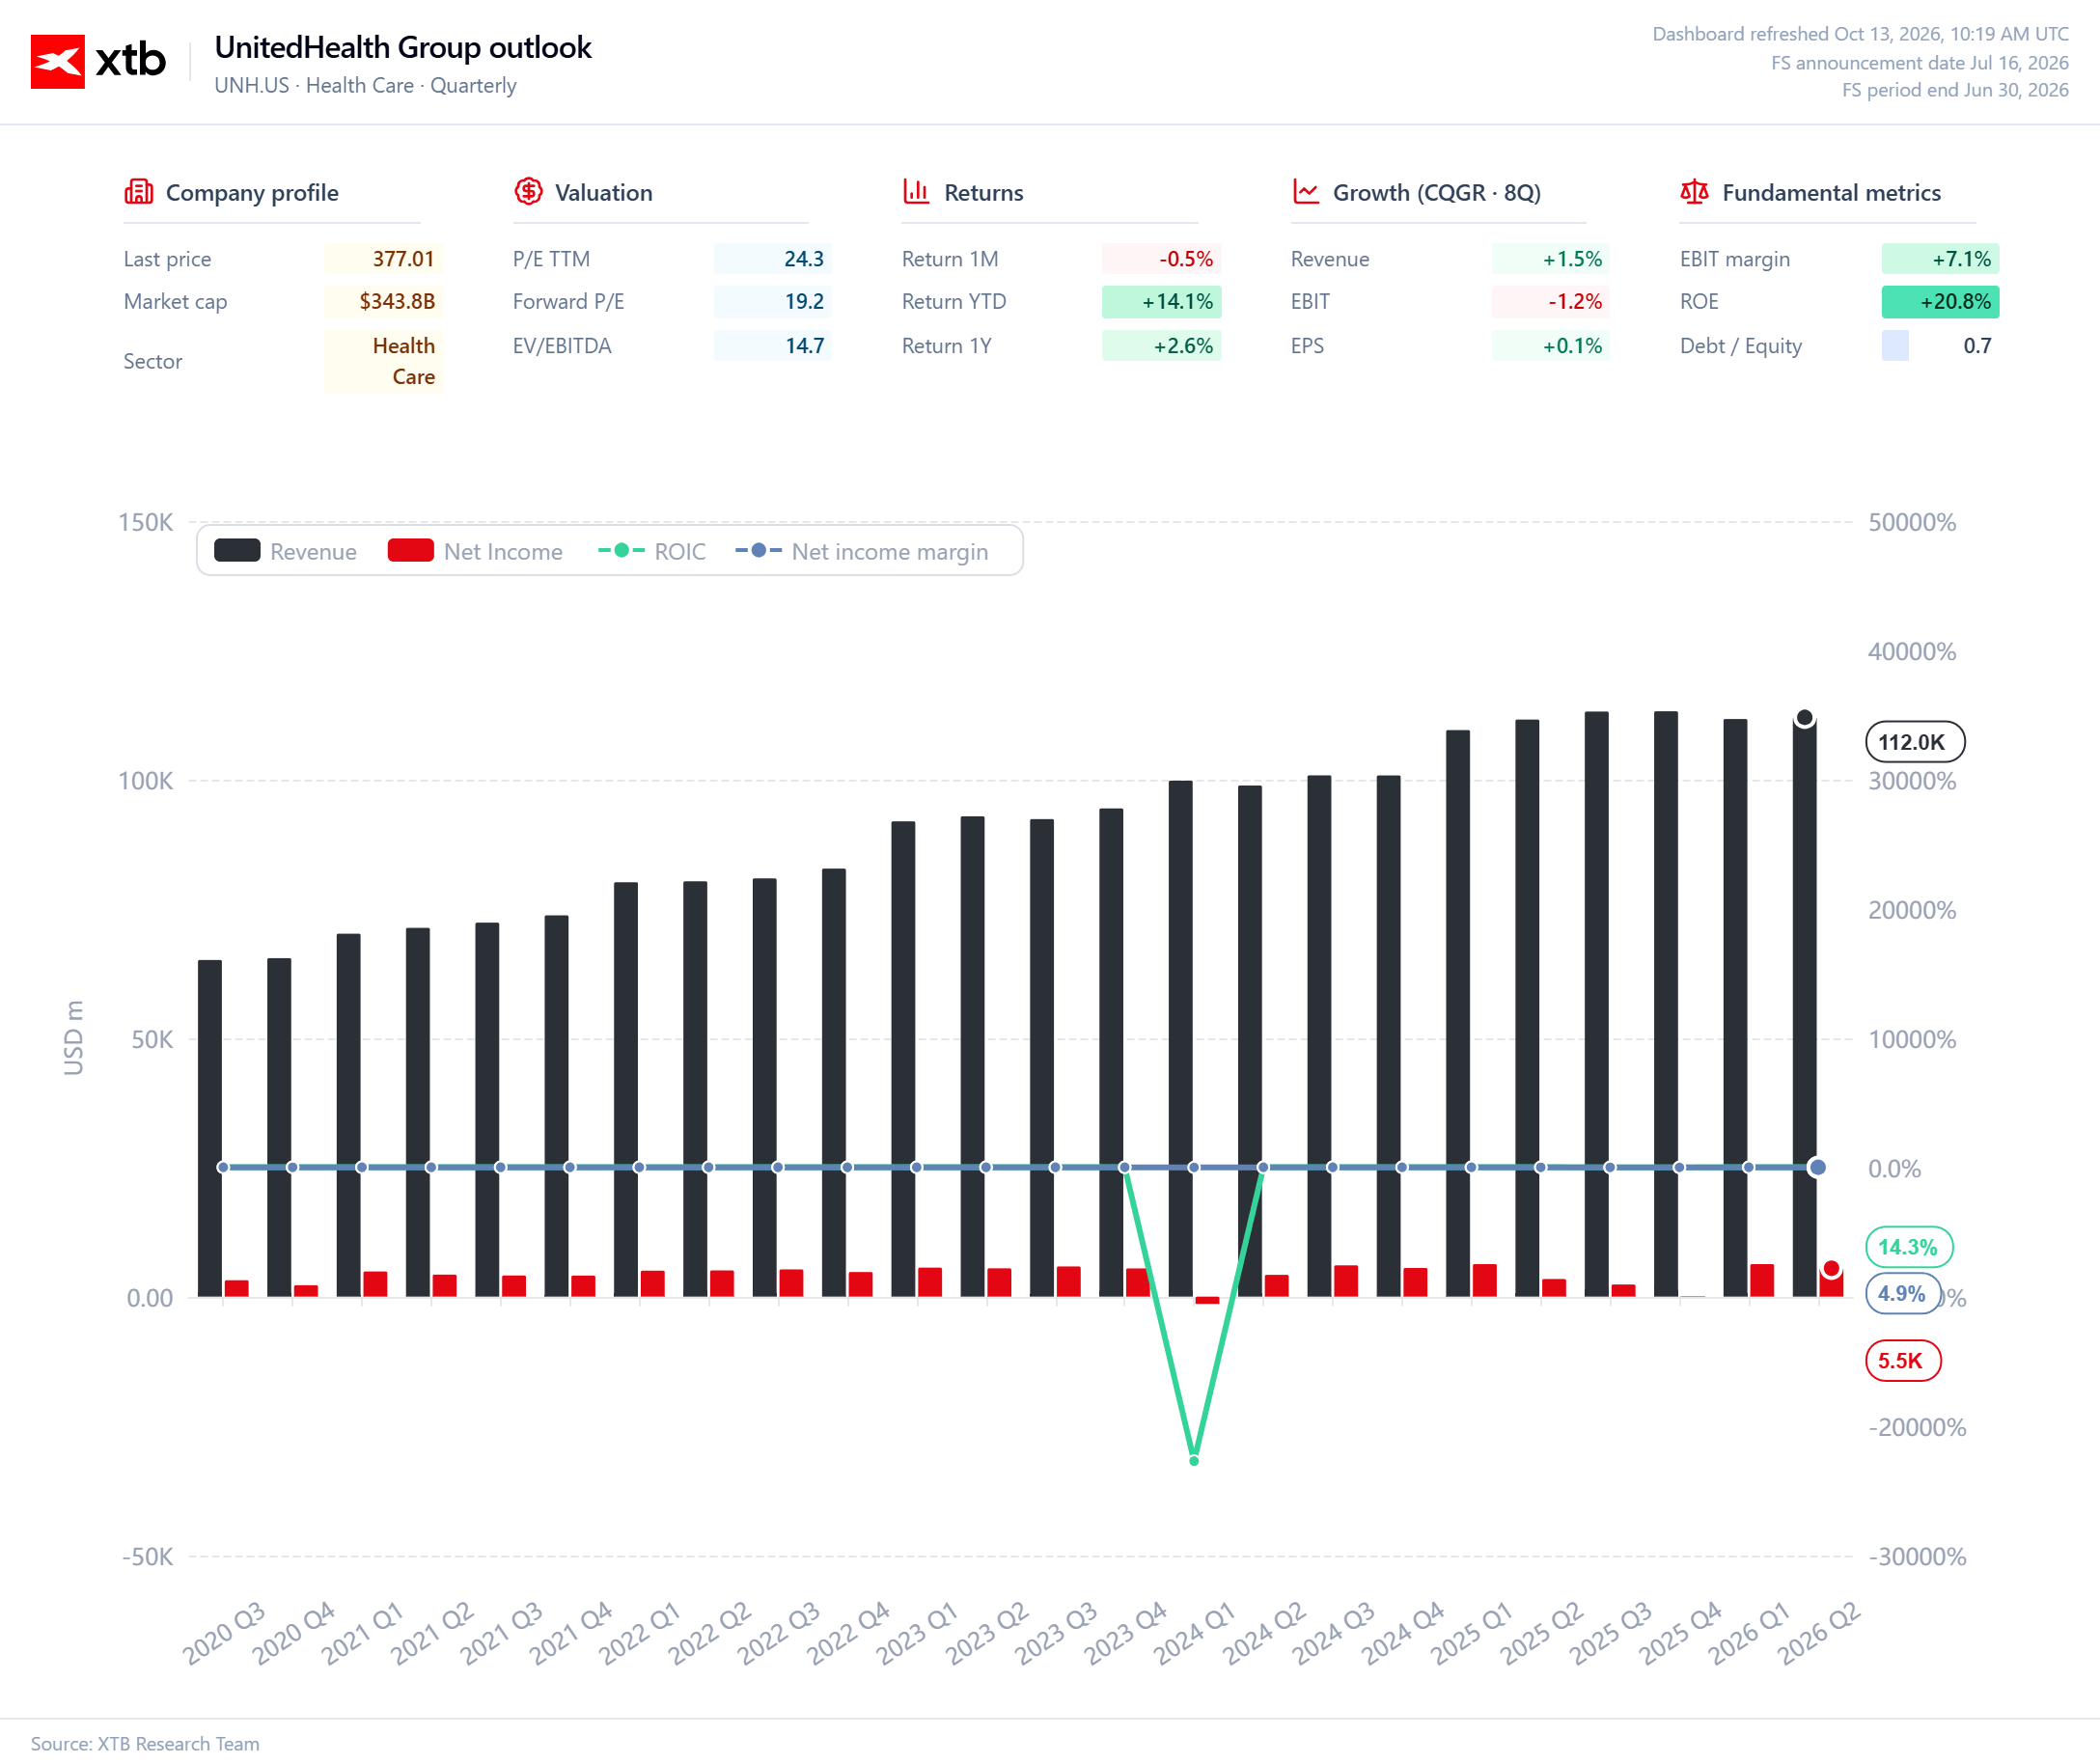
Los ingresos de UnitedHealth Group mantienen una trayectoria ascendente a largo plazo, aunque los trimestres recientes demuestran que la expansión del negocio no siempre se traduce en una mejora proporcional de la rentabilidad. En el segundo trimestre de 2026, los ingresos alcanzaron aproximadamente 112 mil millones de USD, mientras que el beneficio neto se situó en torno a los 5,5 mil millones de USD y el margen de beneficio neto quedó en el 4,9%, lo que indica una recuperación tras un periodo de elevadas presiones en los costes. La rentabilidad sobre el capital invertido (ROIC) del 14,3% sugiere que la compañía sigue generando retornos significativos sobre el capital empleado en su actividad, aunque esta métrica por sí sola no garantiza una mejora sostenible de la rentabilidad.
Con un ratio precio-beneficio (P/E) de los últimos 12 meses de 24,3 y un P/E forward de 19,2, basado en los beneficios estimados para los próximos 12 meses, el mercado parece descontar una continua recuperación de los resultados, a pesar de que el crecimiento del beneficio por acción se ha mantenido prácticamente plano en los últimos ocho trimestres (+0,1% CQGR). Por tanto, la clave para las perspectivas de UnitedHealth no será únicamente sostener el crecimiento de los ingresos, sino, sobre todo, mejorar los márgenes, controlar los costes médicos y generar mayores retornos sobre el capital invertido.
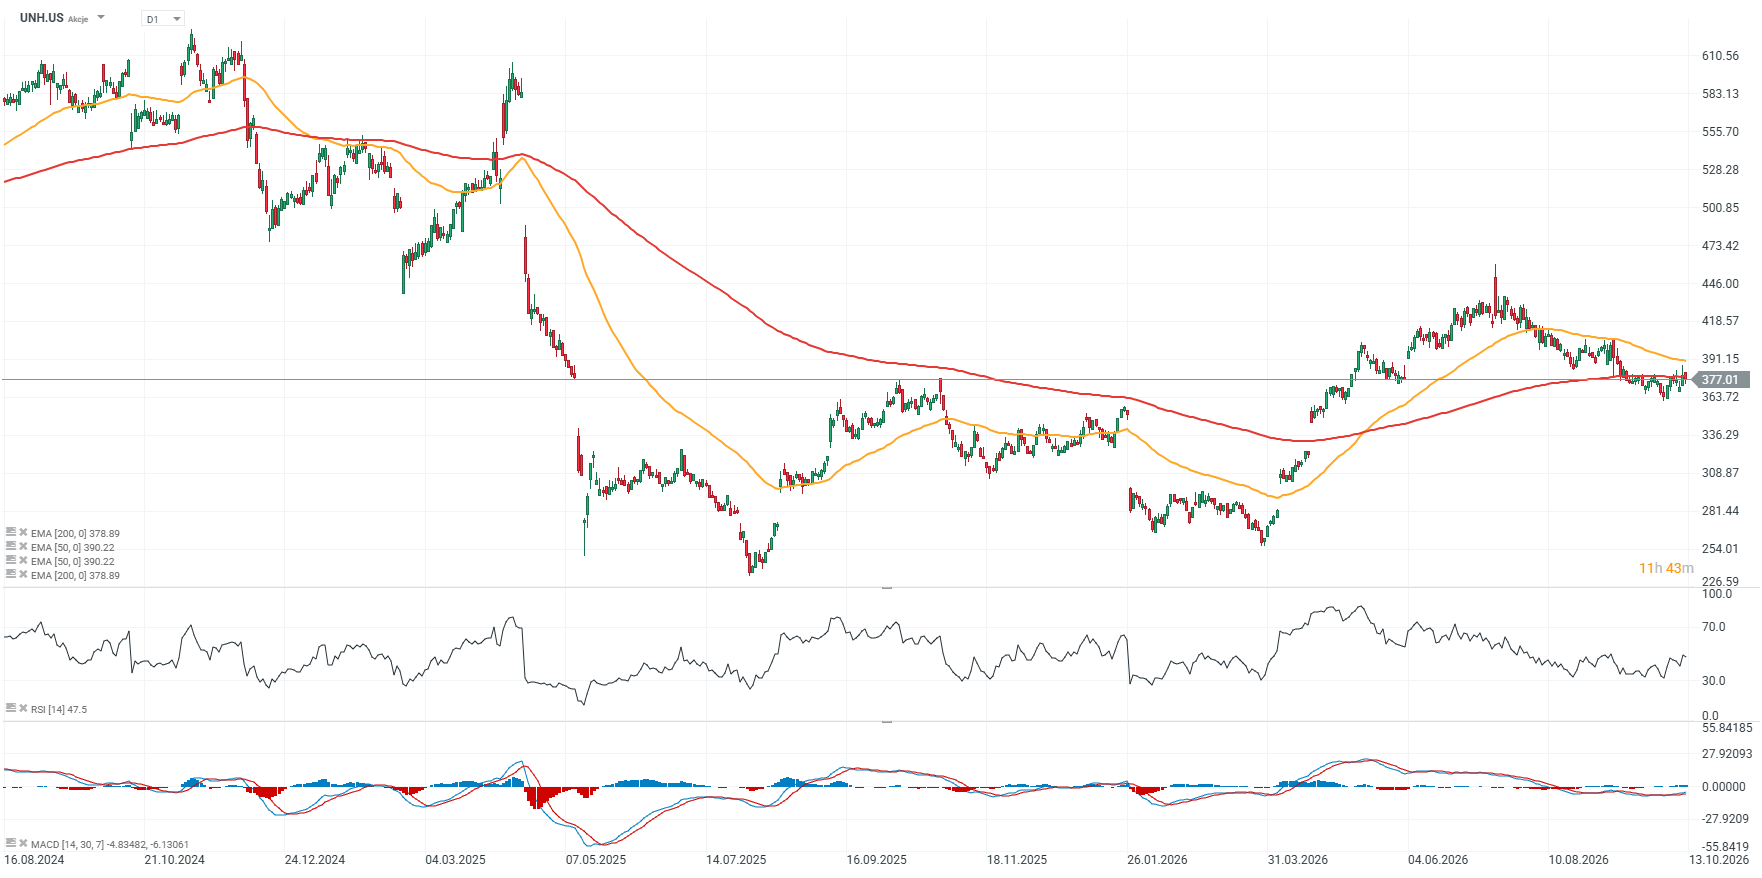
En lo que llevamos de año, las acciones de UnitedHealth Group suben más de un 10%.


El mercado ya esperaba que LVMH obtuviera unos resultados por debajo de lo previsto



🖥️Gráfico del día, Nasdaq 100: ¿Es la caída del KOSPI un anticipo de los problemas que le esperan al Nasdaq?


Cierre de Mercado: Rebote moderado antes de la temporada de resultados


Temporada de resultados 2026: las empresas que hay que observar la próxima semana
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.