

- Lululemon cotiza cerca de US$94 y acumula una caída aproximada del 81,7% desde su máximo histórico de 2023.
- Las ventas comparables en Norteamérica cayeron 12% en el segundo trimestre de 2026, mientras aranceles y descuentos mantienen presión sobre los márgenes.
- La acción cotiza a unas 11,3 veces las utilidades esperadas, cerca de un 56% por debajo de su múltiplo promedio de los últimos cinco años.
Lululemon cotiza cerca de US$94, su nivel más bajo desde abril de 2018, después de haber alcanzado un máximo histórico de US$511,29 a fines de 2023. Desde entonces, la acción ha perdido cerca de 81,7% de su valor, una caída que se fue profundizando a medida que el negocio comenzó a perder fuerza en Norteamérica, su principal mercado. El crecimiento empezó a frenarse, aumentaron los descuentos y los mayores costos ligados a los aranceles también comenzaron a pesar, llevando al mercado a pagar cada vez menos por una compañía que durante años había cotizado con una valoración mucho más alta.
Ese cambio se nota mejor al mirar cuánto están vendiendo los mismos locales y canales de Lululemon frente al año anterior. Esa cifra todavía crecía 3% en el cuarto trimestre de 2025, avanzó apenas 1% en el primero de 2026 y terminó cayendo 9% en el segundo. En Norteamérica el deterioro fue todavía mayor, con una baja de 12%, mostrando que la mayor debilidad sigue concentrada en la región que durante años sostuvo buena parte del crecimiento de la compañía.
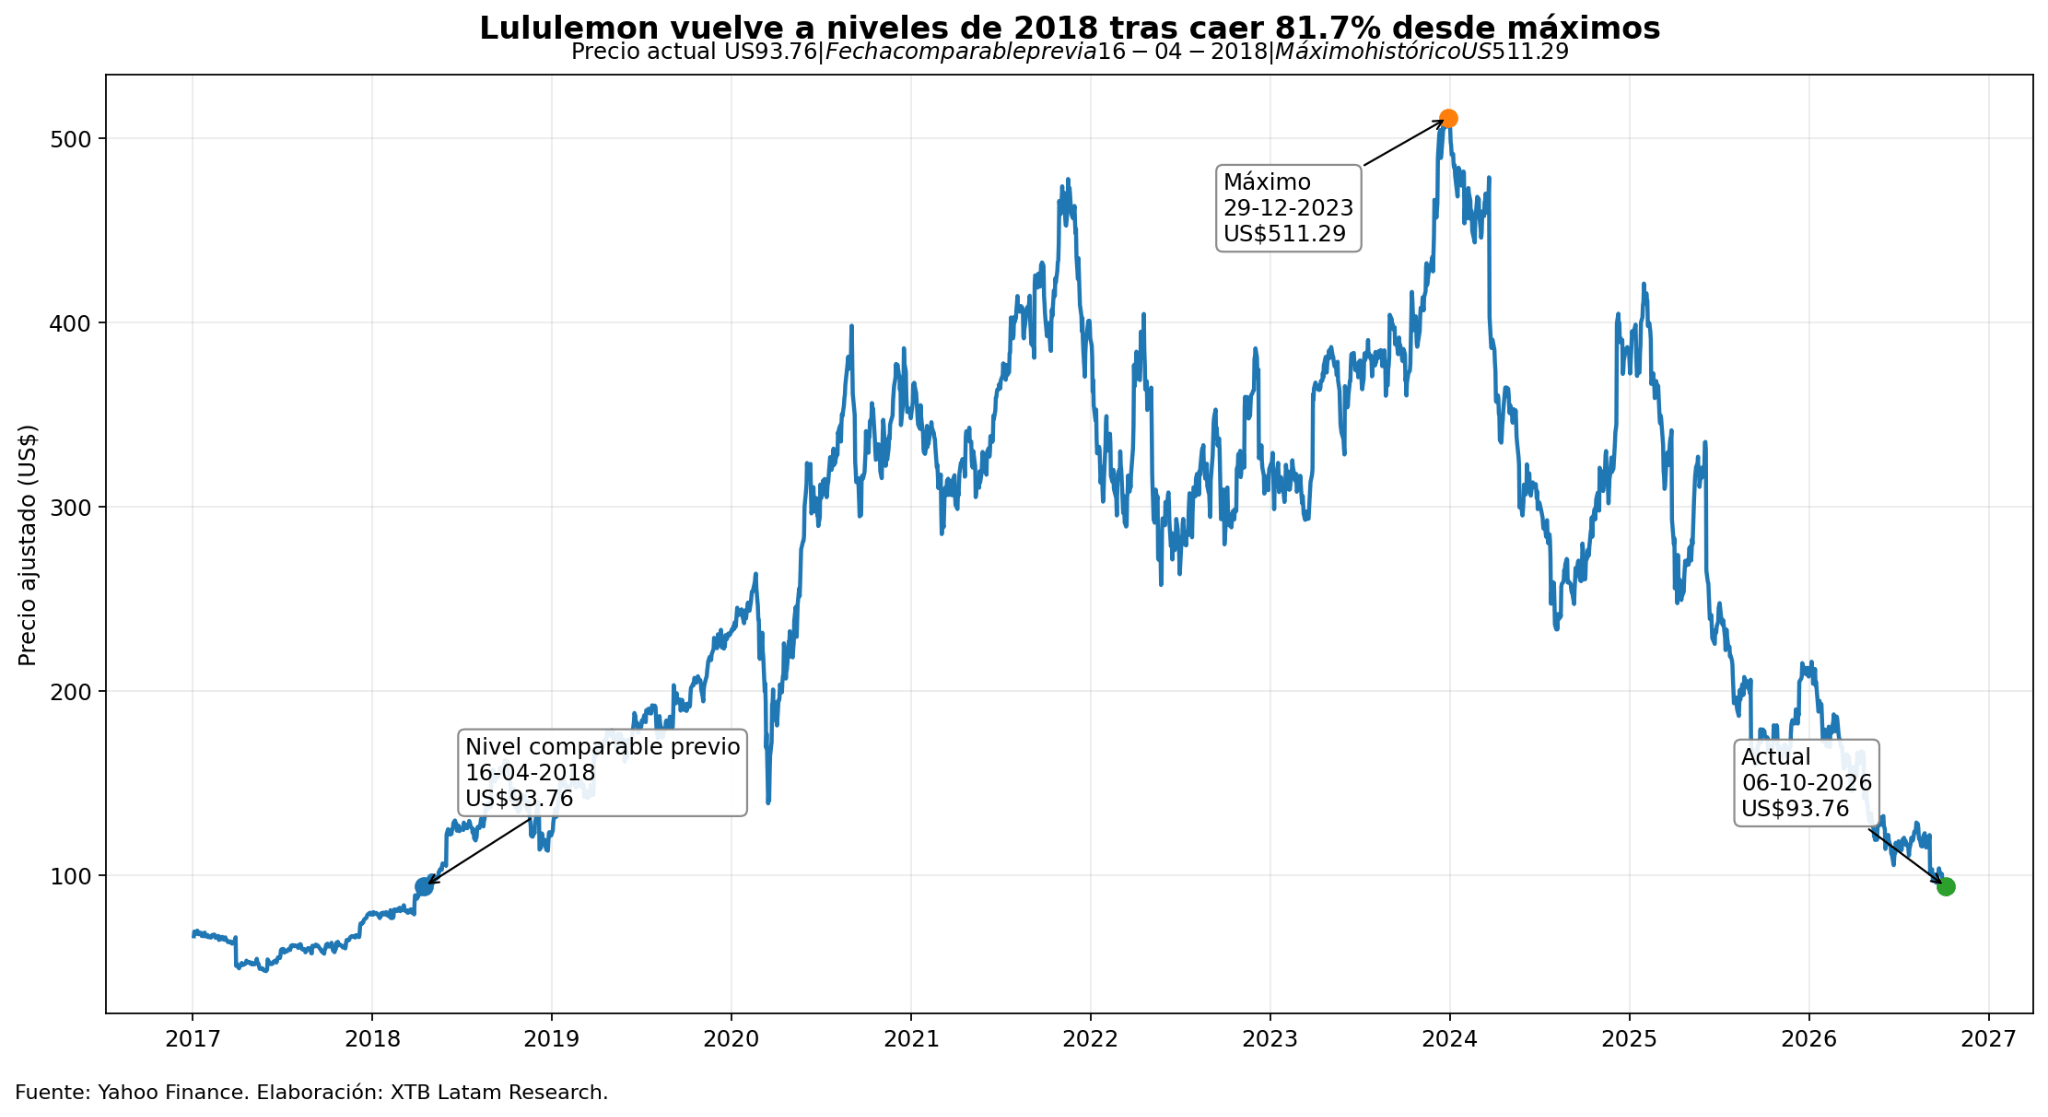
En el primer trimestre de 2026, el margen bruto cayó desde 58,3% hasta 54,2%, con mayores costos, aranceles y una mayor actividad promocional presionando al negocio. En el segundo trimestre repuntó hasta 60,5%, aunque buena parte de esa mejora vino de US$134,5 millones en devoluciones arancelarias, que aportaron 560 bps. Al mismo tiempo, Lululemon ha tenido que apoyarse más en descuentos para mover algunos productos, mientras el inventario se mantiene cerca de US$1.700 millones, por lo que el problema no parece estar todavía en un exceso marcado de inventario, sino en cuánto producto logra vender la compañía a precio completo.
Los aranceles aumentan la presión sobre Lululemon
La exposición viene principalmente por su cadena de suministro, porque cerca de 40% de sus productos se fabrican en Vietnam, 18% en Camboya, 11% en Sri Lanka, 11% en Indonesia y 7% en Bangladesh, mientras buena parte de sus telas proviene de Taiwán y China. Con los cambios arancelarios de Estados Unidos y el fin de la exención que permitía importar envíos de hasta US$800 sin pagar aranceles, la compañía estimó que el impacto sin mitigar redujo su beneficio bruto de 2025 en alrededor de US$275 millones, y aunque recibió devoluciones durante 2026, sigue esperando presión sobre los márgenes.
Lululemon cotiza con un descuento histórico
La caída de la acción también cambió por completo cuánto está pagando el mercado por Lululemon. Hoy cotiza cerca de 11,3 veces las utilidades esperadas para los próximos 12 meses, frente a un promedio de 25,8 veces durante los últimos cinco años, una diferencia cercana a 56%. El descuento también aparece frente a Nike, que cotiza alrededor de 21 veces, y On Holding en 15,8 veces, aunque Deckers se mueve en niveles similares, cerca de 10,7 veces. La baja del múltiplo refleja cuánto se han reducido las expectativas de crecimiento, pero también deja abierta la pregunta de cuánto deterioro ya está incorporado en el precio.
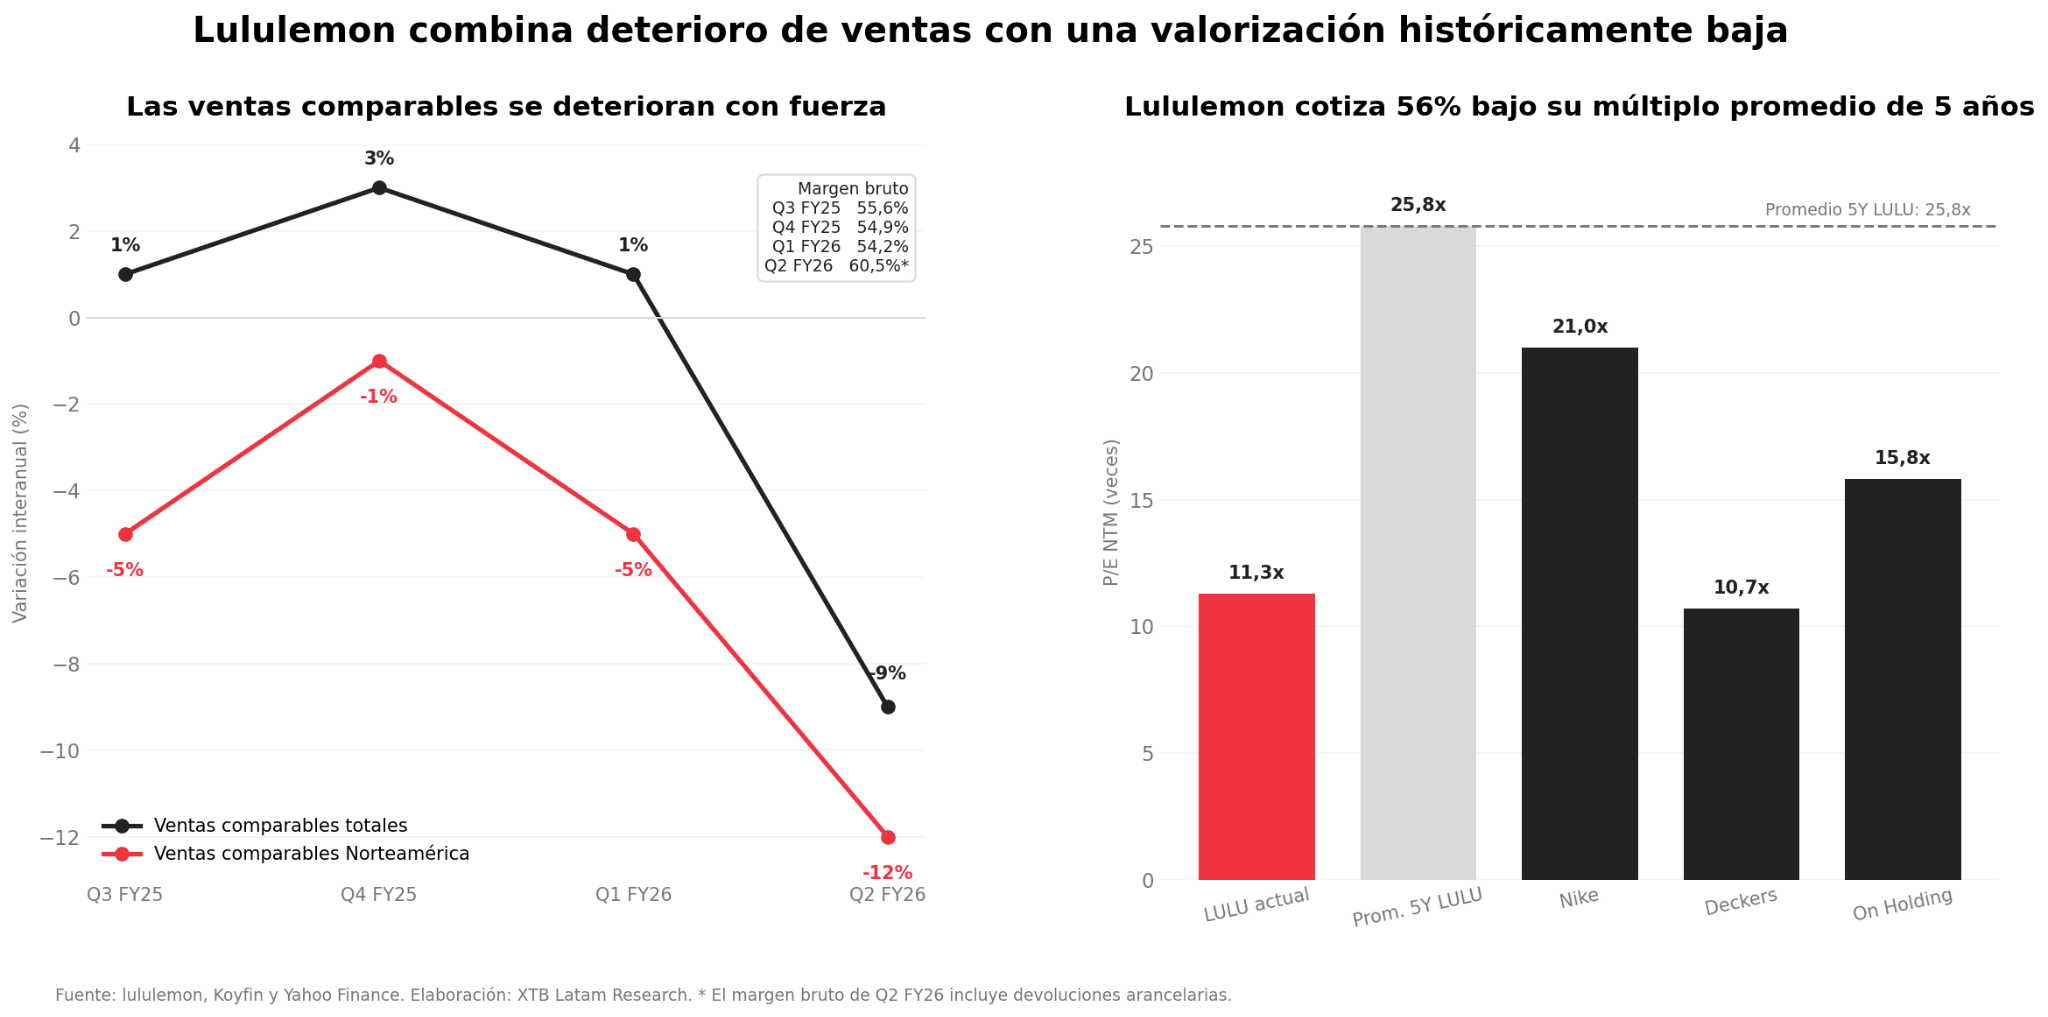
La caída de más de 80% llevó a Lululemon desde una valorización propia de una compañía de alto crecimiento hasta niveles mucho más cercanos al resto del sector. Eso no convierte automáticamente a la acción en barata, porque las ventas siguen cayendo y los márgenes continúan bajo presión. A estos precios, la pregunta pasa por si la compañía logra estabilizar su negocio en Norteamérica y recuperar parte de sus ventas a precio completo.


Cierre de mercado: S&P 500 y Nasdaq cierran en máximos históricos

Nvidia marca nuevo máximo histórico: ¿qué sostiene el rally y qué podría frenarlo?

Lo que el mercado de 1999 y el de hoy tienen realmente en común


Apertura de EE. UU.: Wall Street aleja las expectativas de otra subida de tasas de la Fed
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.