


- Estados Unidos evalúa una restricción total o parcial a las exportaciones de diésel, mientras el combustible se mantiene cerca de máximos históricos y todavía no existe una medida aprobada.
- El crack spread del diésel superó los US$95 por barril, mientras Europa enfrenta menores suministros desde Rusia y Medio Oriente y depende cada vez más de las exportaciones estadounidenses.
- Los inventarios europeos de gasoil se encuentran alrededor de 23% por debajo de hace un año y 33% por debajo de 2024, aumentando la exposición del mercado ante nuevas interrupciones de suministro.

- Estados Unidos evalúa una restricción total o parcial a las exportaciones de diésel, mientras el combustible se mantiene cerca de máximos históricos y todavía no existe una medida aprobada.
- El crack spread del diésel superó los US$95 por barril, mientras Europa enfrenta menores suministros desde Rusia y Medio Oriente y depende cada vez más de las exportaciones estadounidenses.
- Los inventarios europeos de gasoil se encuentran alrededor de 23% por debajo de hace un año y 33% por debajo de 2024, aumentando la exposición del mercado ante nuevas interrupciones de suministro.
Donald Trump abrió una nueva preocupación para el mercado energético después de respaldar una restricción a las exportaciones estadounidenses de diésel durante la Asamblea General de la ONU. El presidente señaló que ya había planteado la medida dentro de su administración, mientras el secretario del Tesoro, Scott Bessent, confirmó que el gobierno está evaluando si una restricción total o parcial sería viable. La propuesta busca contener el fuerte aumento del precio del diésel en Estados Unidos, que se mantiene cerca de máximos históricos. Por ahora no existe una restricción aprobada, aunque Trump adelantó que espera una decisión rápida. S&P Global informó el 22 de septiembre que Trump había pedido a sus asesores examinar opciones para restringir las exportaciones y que Bessent confirmó que se estaba estudiando la viabilidad de una medida total o parcial.
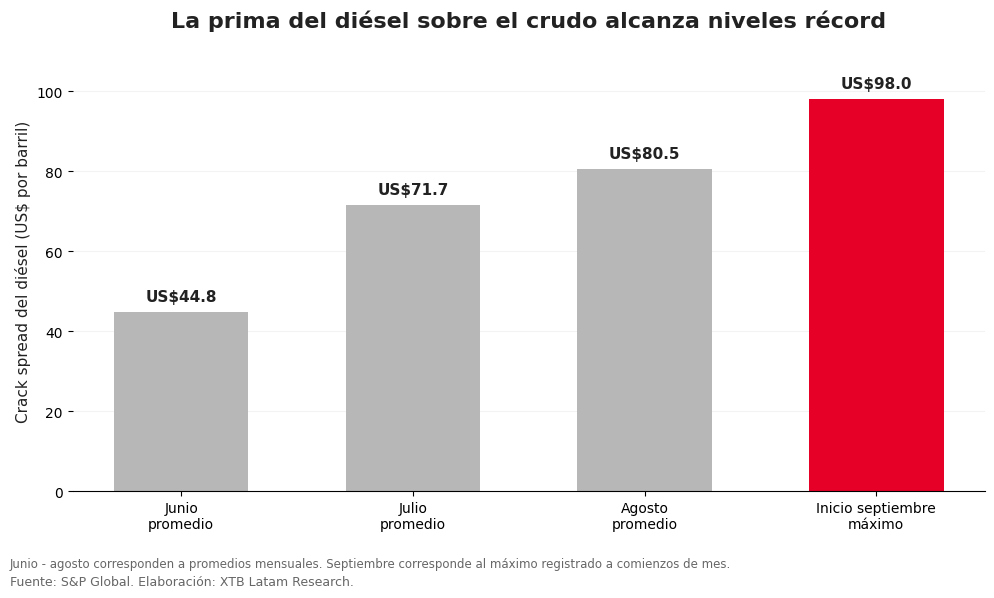
La amenaza llega cuando el mercado de diésel ya venía mucho más tensionado que el propio petróleo. El crack spread del diésel superó los US$95 por barril, alcanzando niveles récord. Este indicador puede entenderse como la prima que el mercado está pagando por el diésel sobre el petróleo crudo. No representa directamente el costo de refinar un barril, pero sí permite ver cuánto más valioso se ha vuelto el combustible terminado frente a su materia prima. En junio esa diferencia promediaba cerca de US$45 por barril y a comienzos de septiembre llegó a acercarse a US$98. La misma presión se refleja en los futuros europeos de gasoil, utilizados como referencia para el mercado regional de diésel, que llegaron a subir cerca de 7% durante la sesión y acumulan un avance superior a 135% en lo que va del año. La diferencia frente al comportamiento del Brent muestra que el problema energético no está solamente en cuánto cuesta conseguir petróleo crudo, sino también en la disponibilidad de combustibles refinados, que han subido con mucha más fuerza y están agregando presión sobre los costos de transporte e inflación. S&P Global también registró a comienzos de septiembre un crack físico del diésel ARA de US$98 por barril, frente a promedios de US$80,50 en agosto, US$71,71 en julio y US$44,75 en junio.
Europa aumenta su dependencia del diésel estadounidense
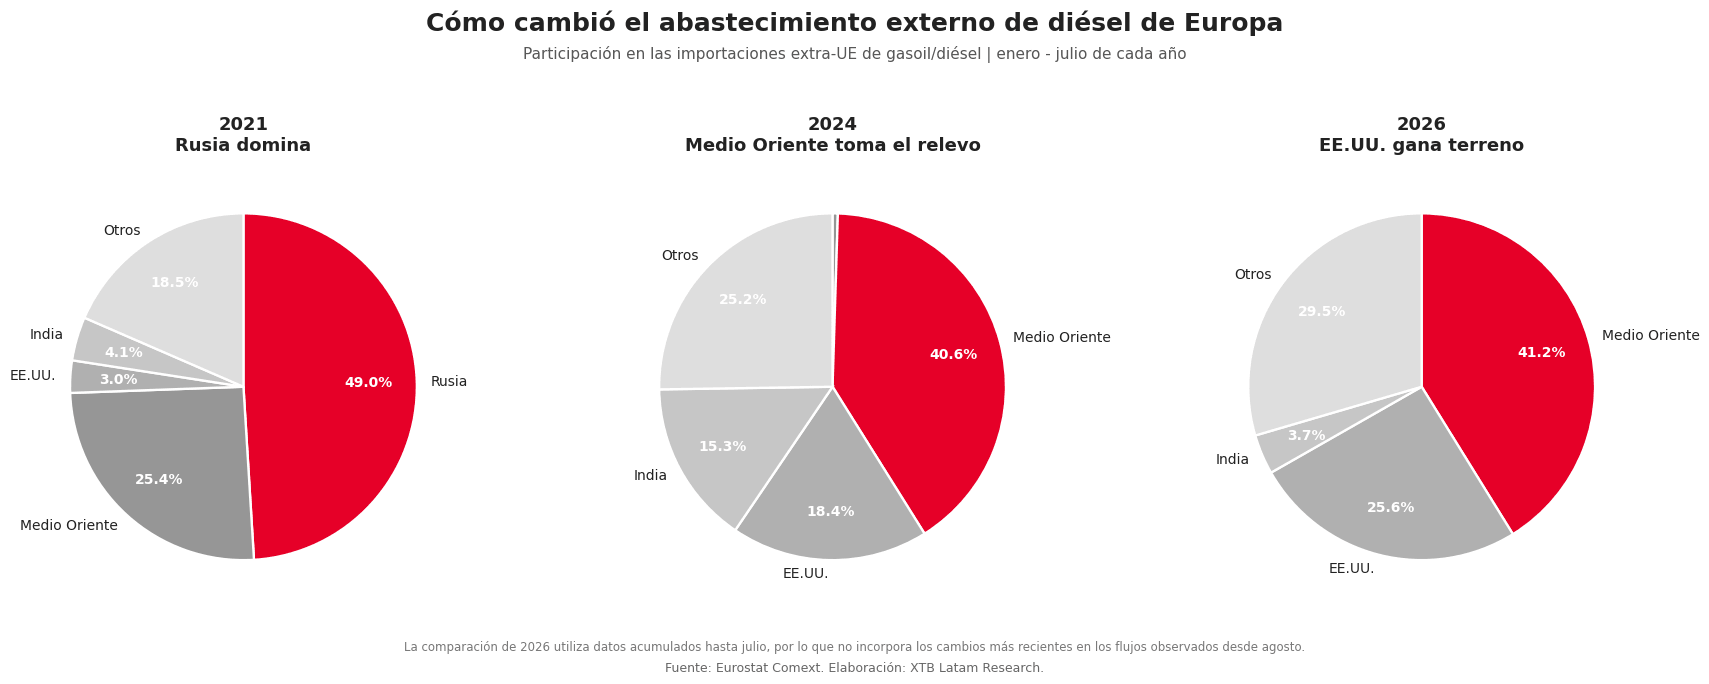
Antes de la guerra en Ucrania, Rusia era el principal proveedor externo de diésel de Europa y explicaba cerca de la mitad de sus importaciones. Ese flujo comenzó a caer después de la invasión y terminó prácticamente desapareciendo tras el embargo europeo a los productos petrolíferos rusos, que entró en vigor en febrero de 2023. Europa tuvo que reemplazar rápidamente esos barriles y encontró buena parte de ese suministro en Medio Oriente, que para 2024 ya se había convertido en su principal región proveedora, con exportaciones hacia Europa por 22,9 millones de toneladas. Sin embargo, el conflicto en Medio Oriente volvió a alterar esa fuente de abastecimiento y los envíos de diésel hacia Europa cayeron en septiembre hasta cerca de 110.000 barriles diarios, su menor nivel desde 2020.
Con Rusia prácticamente fuera como proveedor directo de Europa y los flujos desde Medio Oriente reduciéndose, Estados Unidos fue ganando cada vez más espacio. Entre enero y julio de 2026 explicó 25,6% de las importaciones extra-UE de gasoil y diésel, solo por detrás de Arabia Saudita, con 30,8%, según los datos de Eurostat utilizados para la comparación. La tendencia se intensificó en agosto, cuando los flujos marítimos desde Estados Unidos llegaron a cubrir cerca de la mitad de las importaciones de diésel que Europa recibe desde fuera de la región, con unos 520.000 barriles diarios. Por eso una eventual restricción de las exportaciones estadounidenses genera tanta preocupación, porque afectaría justamente a uno de los proveedores que hoy está cubriendo buena parte del espacio dejado por Rusia y Medio Oriente.
Inventarios europeos de gasoil llegan debilitados a los meses fríos
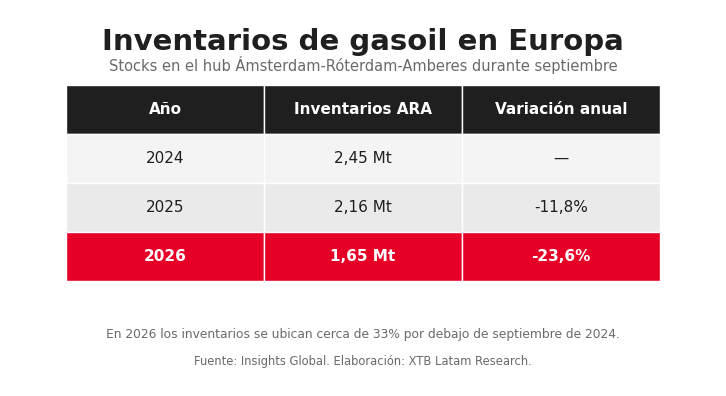
Europa además llega a esta nueva amenaza con un nivel de inventarios bastante menor al de años anteriores. Los stocks de gasoil en el hub de Ámsterdam-Róterdam-Amberes, que incluyen diésel y heating oil, se ubicaron cerca de 1,65 millones de toneladas a mediados de septiembre de 2026, frente a 2,16 millones en septiembre de 2025 y 2,45 millones en septiembre de 2024. Esto deja los inventarios actuales alrededor de 23% por debajo de hace un año y 33% por debajo de 2024, reduciendo el margen de respuesta ante nuevas interrupciones de suministro. La comparación también cobra relevancia por la llegada del invierno europeo.
El gasoil almacenado en el hub de Ámsterdam-Róterdam-Amberes (ARA) incluye heating oil, mientras el mercado regional comienza desde fines de agosto y septiembre a transar especificaciones de diésel adaptadas a temperaturas más bajas. No significa necesariamente que el consumo de diésel vaya a dispararse por el invierno, pero sí que Europa entra a los meses fríos con un colchón de destilados considerablemente menor y con menos espacio para absorber nuevas disrupciones.
¿Qué podría provocar una restricción de las exportaciones de diésel?
Estados Unidos ha exportado alrededor de 1,5 millones de barriles diarios de diésel en lo que va de 2026, unos 275.000 barriles diarios más que durante el mismo periodo del año pasado, mientras los altos precios internos aumentaron la presión para mantener una mayor parte de esa producción dentro del país. La lógica detrás de una eventual restricción es relativamente simple: si se exporta menos diésel, una mayor cantidad queda disponible para el mercado estadounidense y podría aliviar parte de la presión sobre los precios domésticos. Sin embargo, el efecto no necesariamente sería permanente.
Un análisis de S&P Global CERA estima que una prohibición total entre octubre y diciembre obligaría a las refinerías estadounidenses a absorber o dejar de exportar cerca de 1,48 millones de barriles diarios. Ante las limitaciones de almacenamiento, especialmente en la Costa del Golfo, las refinerías podrían terminar reduciendo su procesamiento de crudo en cerca de 1,9 millones de barriles diarios, alrededor de 12% del crudo que procesan las refinerías estadounidenses, afectando también la producción de otros combustibles como la gasolina.
Fuera de Estados Unidos, retirar una cantidad de esa magnitud de un mercado que ya enfrenta menor oferta desde Rusia y Medio Oriente abriría un nuevo problema de suministro. Europa tendría que competir por más cargamentos desde proveedores alternativos como India o las refinerías del Golfo, precisamente cuando los inventarios de destilados se mantienen bajos y varios de esos proveedores ya enfrentan sus propias restricciones. La EIA estima que la producción mundial de destilados seguirá por debajo de los niveles del año pasado durante los próximos meses, una estrechez que ya ha elevado los precios internacionales y favorecido las exportaciones estadounidenses. Una nueva reducción de oferta podría volver a ampliar los crack spreads y mantener elevada la presión sobre el gasoil, con efectos que pueden trasladarse al transporte, la logística y finalmente a la inflación. Por ahora, la pregunta ya no es solamente si Estados Unidos limitará sus exportaciones, sino qué tan amplia sería la medida y quién podría reemplazar esos barriles si finalmente dejan de llegar al mercado internacional.
Análisis técnico del gasoil
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
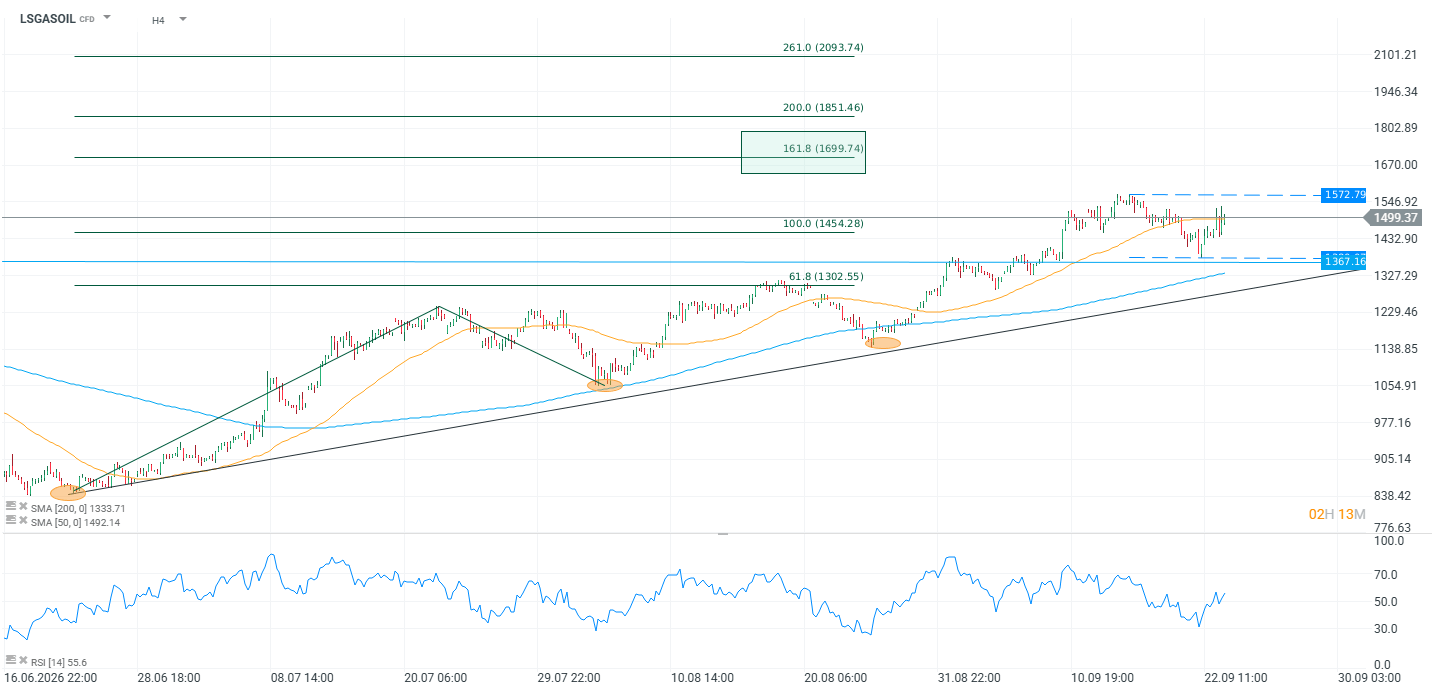
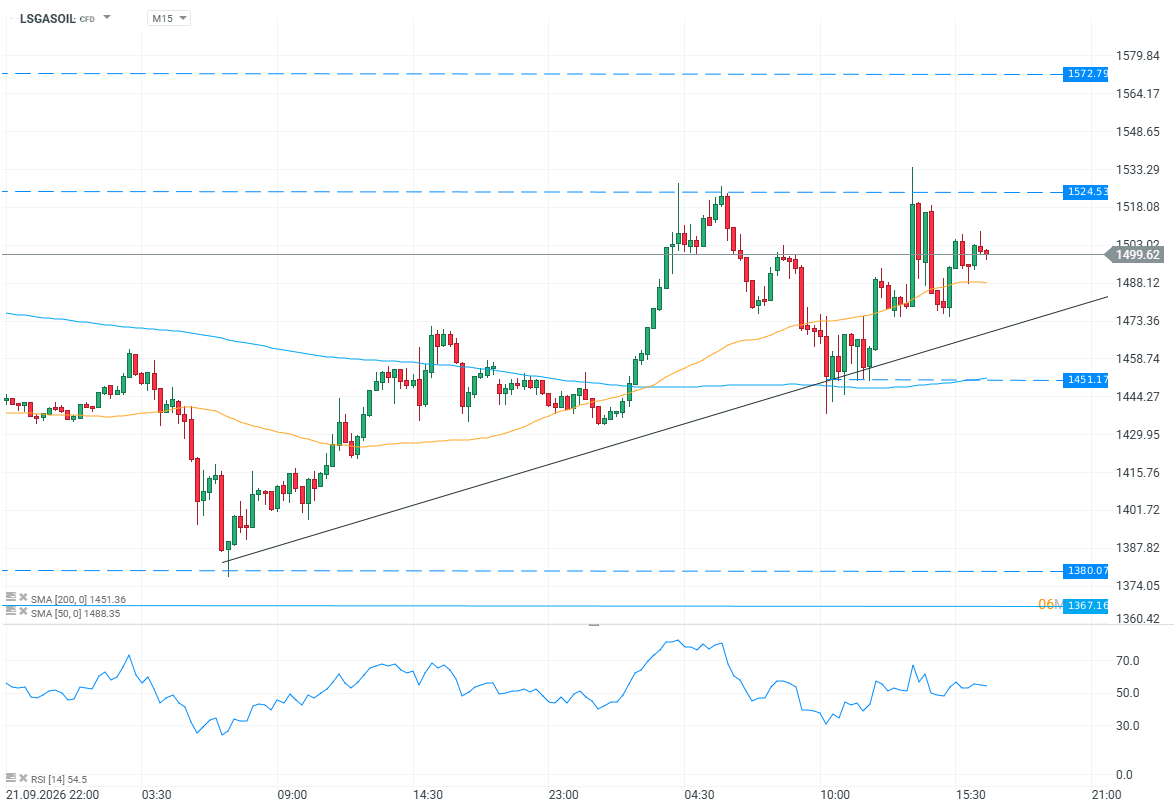
El gasoil ya venía mostrando una estructura alcista antes de conocerse la noticia, manteniéndose por encima de sus medias de 50 y 200 periodos y cerca de los máximos recientes de 1.573 puntos. Al encontrarse próximo a esa zona, una eventual ruptura dejaría como siguiente referencia técnica la extensión de Fibonacci de 161,8% cerca de 1.700 puntos, mientras por debajo destacan las zonas de 1.454 y 1.367-1.380.
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
La reacción a la noticia fue inicialmente alcista, llevando al precio nuevamente hacia la zona de 1.524 puntos, aunque parte del movimiento fue posteriormente corregido y el gasoil volvió a estabilizarse cerca de 1.500. El RSI se mantiene alrededor de 55 puntos, sin mostrar todavía condiciones de sobrecompra.


Cierre de mercado: bono a 10 años de EE.UU. alcanza 5,1%, su mayor nivel desde 2007


¿Qué necesita Bitcoin para alcanzar los US$100.000?


Dólar en máximos desde julio: ¿por qué golpea distinto a México, Chile y Colombia?


Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.