

- Moderna acumula una subida de 633,3% en 2026, situándose como la acción con mejor rendimiento del S&P 500 y superando ampliamente al propio índice.
- El principal punto de inflexión fue el resultado positivo de Fase 3 de intismeran en melanoma, que provocó un salto del 177% en una sola sesión y cambió la percepción de Moderna como compañía dependiente de las vacunas respiratorias.
- El rally presenta una concentración extraordinaria: sin sus cinco mejores sesiones del año, el rendimiento habría sido de apenas 47,2%, lo que refleja tanto la fuerza de los catalizadores como el elevado riesgo de volatilidad.
Moderna (MRNA.US) se ha convertido en una de las historias bursátiles más extraordinarias de 2026. Hasta el 13 de octubre, la acción acumulaba un avance de aproximadamente 633,3%, suficiente para situarse como el componente con mejor rendimiento del S&P 500. No se trata simplemente de una compañía beneficiándose de un buen año para la renta variable, el S&P 500 acumula alrededor de un 14%-15% en el mismo período y la acción mediana del índice apenas avanza cerca de un 6,6%. Incluso Sandisk, segunda del ranking, queda casi 109 puntos porcentuales por detrás de Moderna. La explicación principal está en un cambio radical de expectativas sobre el futuro de la compañía, Moderna comenzó el año todavía intentando demostrar que podía construir un negocio sostenible más allá de las vacunas contra el Covid-19. Hoy, el mercado está empezando a valorarla como una posible plataforma de ARNm aplicada a oncología, vacunas y enfermedades raras. Pero un rally de esta magnitud también plantea otra pregunta: ¿cuánto de ese futuro ya está incorporado en el precio?
Moderna deja muy atrás al S&P 500 y al sector biotecnológico
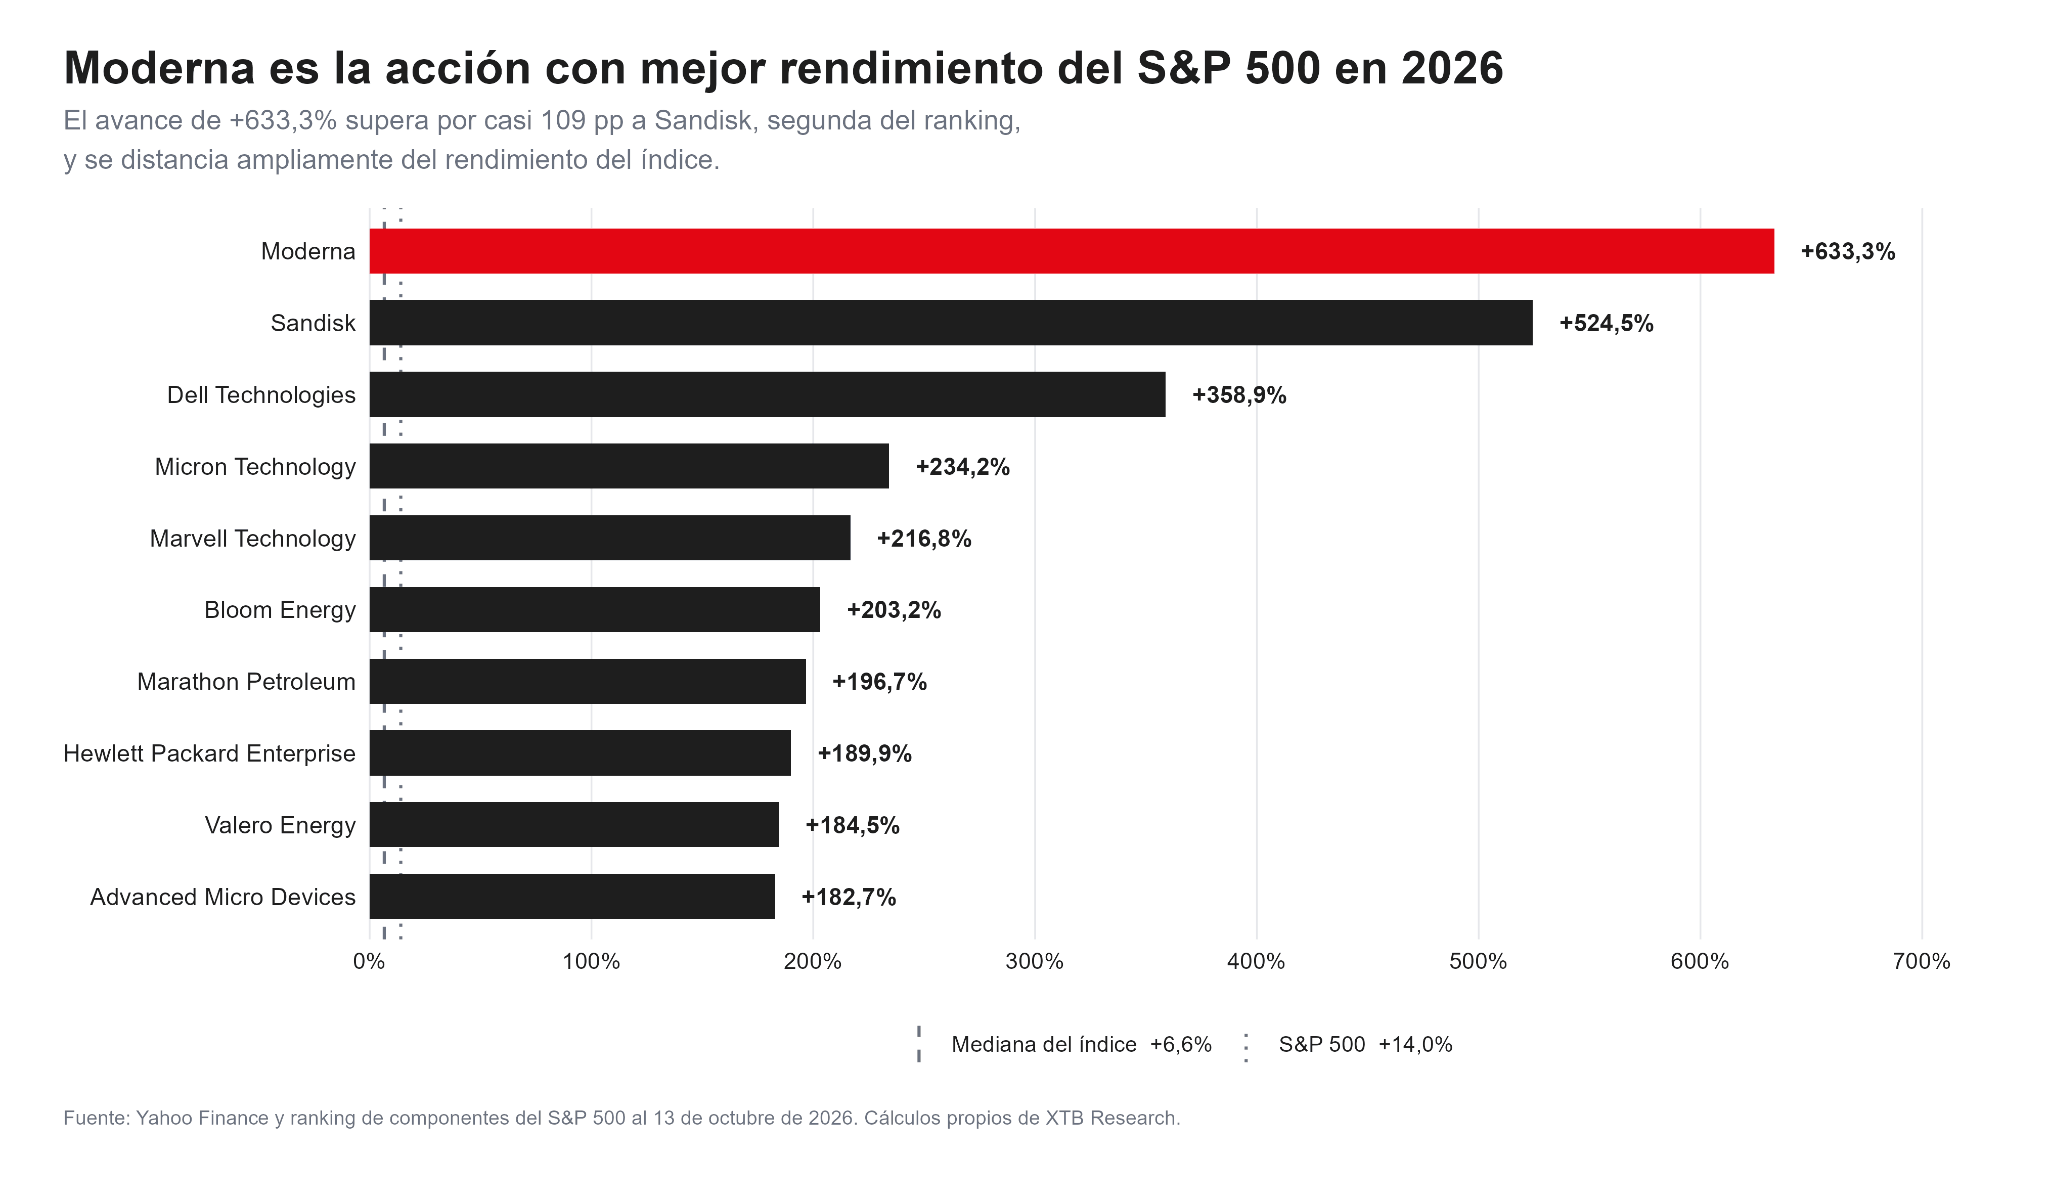
Moderna registra +633,3%, frente a +524,5% de Sandisk, +358,9% de Dell Technologies, +234,2% de Micron y +216,8% de Marvell Technology. La diferencia es todavía mayor frente a referencias más relacionadas con su negocio, el ETF biotecnológico XBI acumula aproximadamente +20,5%, mientras IBB avanza un 18,6%. Merck, socio de Moderna en oncología, gana cerca de 37,7%, mientras BioNTech retrocede alrededor de 6,5%. Eso sugiere que el mercado no está comprando simplemente una recuperación general del sector biotecnológico o de las compañías de ARNm. La revalorización es fundamentalmente específica de Moderna.
El verdadero punto de inflexión llegó el 19 de agosto, cuando Moderna y Merck comunicaron resultados positivos de Fase 3 para intismeran autogene, su vacuna personalizada contra el cáncer. El estudio INTerpath-001 alcanzó sus objetivos en melanoma y confirmó que la combinación con Keytruda reducía el riesgo de recurrencia o progresión de la enfermedad. La reacción bursátil fue extrema: Moderna subió aproximadamente 177% en una única jornada, desde un precio ajustado cercano a US 63 hasta aproximadamente US 174. El volumen negociado fue todavía más excepcional y alcanzó 37,1 veces el promedio de las 20 sesiones anteriores.
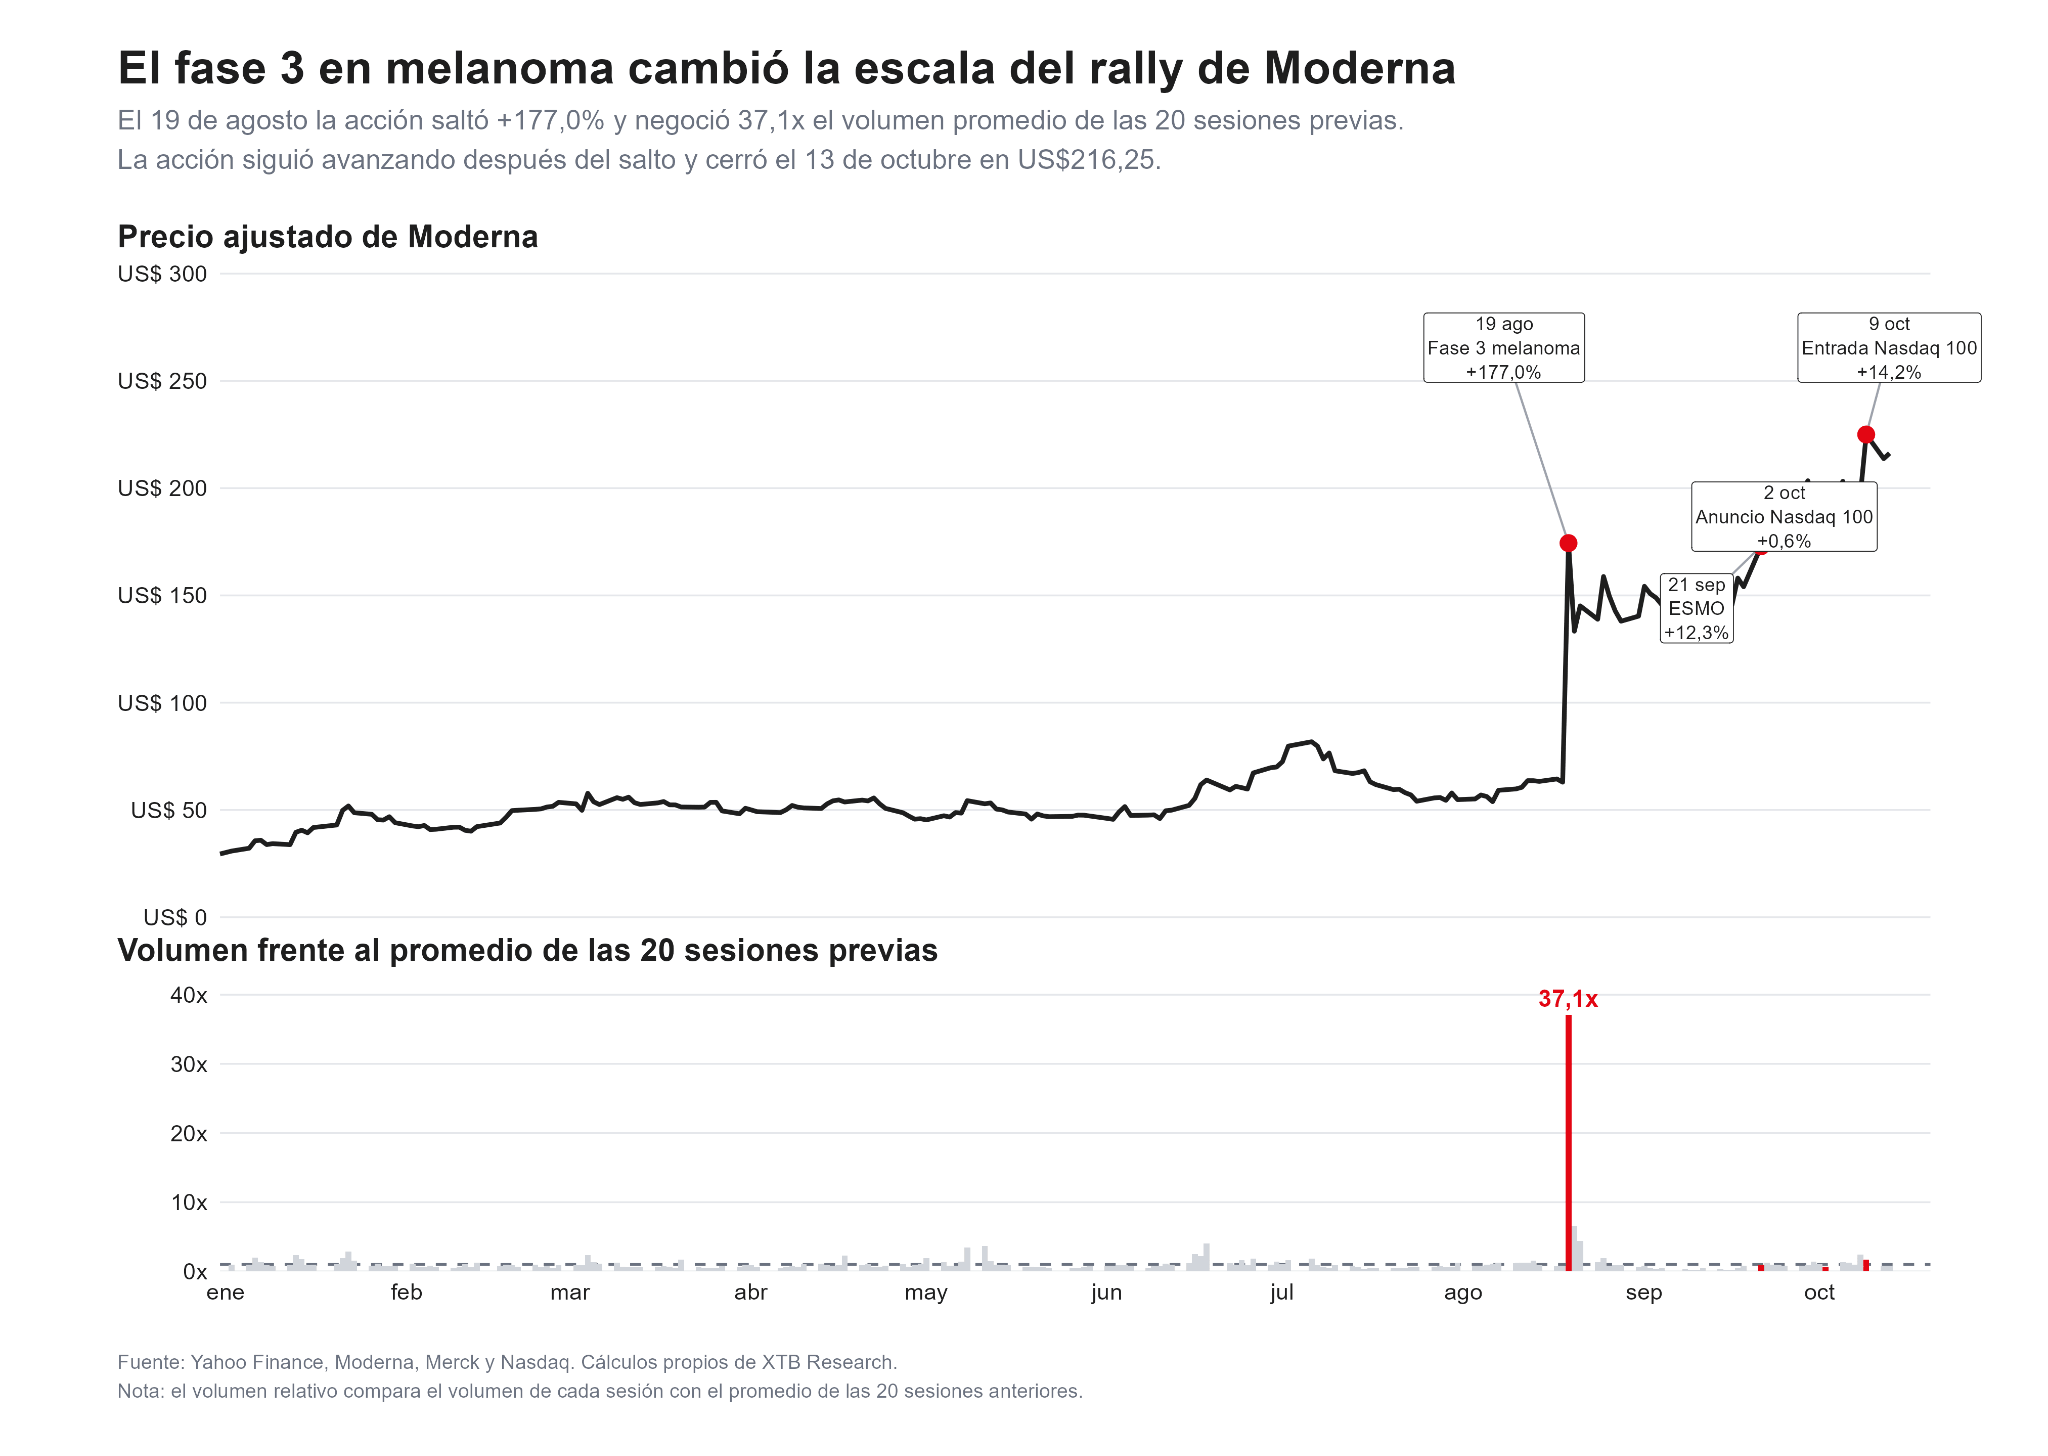
El rally tampoco terminó ese día, ya que desde el cierre de la sesión del anuncio hasta el 13 de octubre, la acción avanzó otro 24%. Si se compara con el cierre inmediatamente anterior al resultado de Fase 3, la subida acumulada alcanza aproximadamente 243%. Esto sugiere que el mercado no interpretó el resultado únicamente como el éxito de un medicamento, comenzó a asignar una mayor probabilidad de éxito a toda la plataforma oncológica de Moderna. La compañía tiene actualmente nueve estudios de Fase 2 y Fase 3 relacionados con intismeran, incluyendo programas en melanoma, pulmón, vejiga y cáncer renal. El siguiente desafío será demostrar que los resultados obtenidos en melanoma pueden repetirse en otras indicaciones.
El gran problema del rally: depende muchísimo de unas pocas sesiones
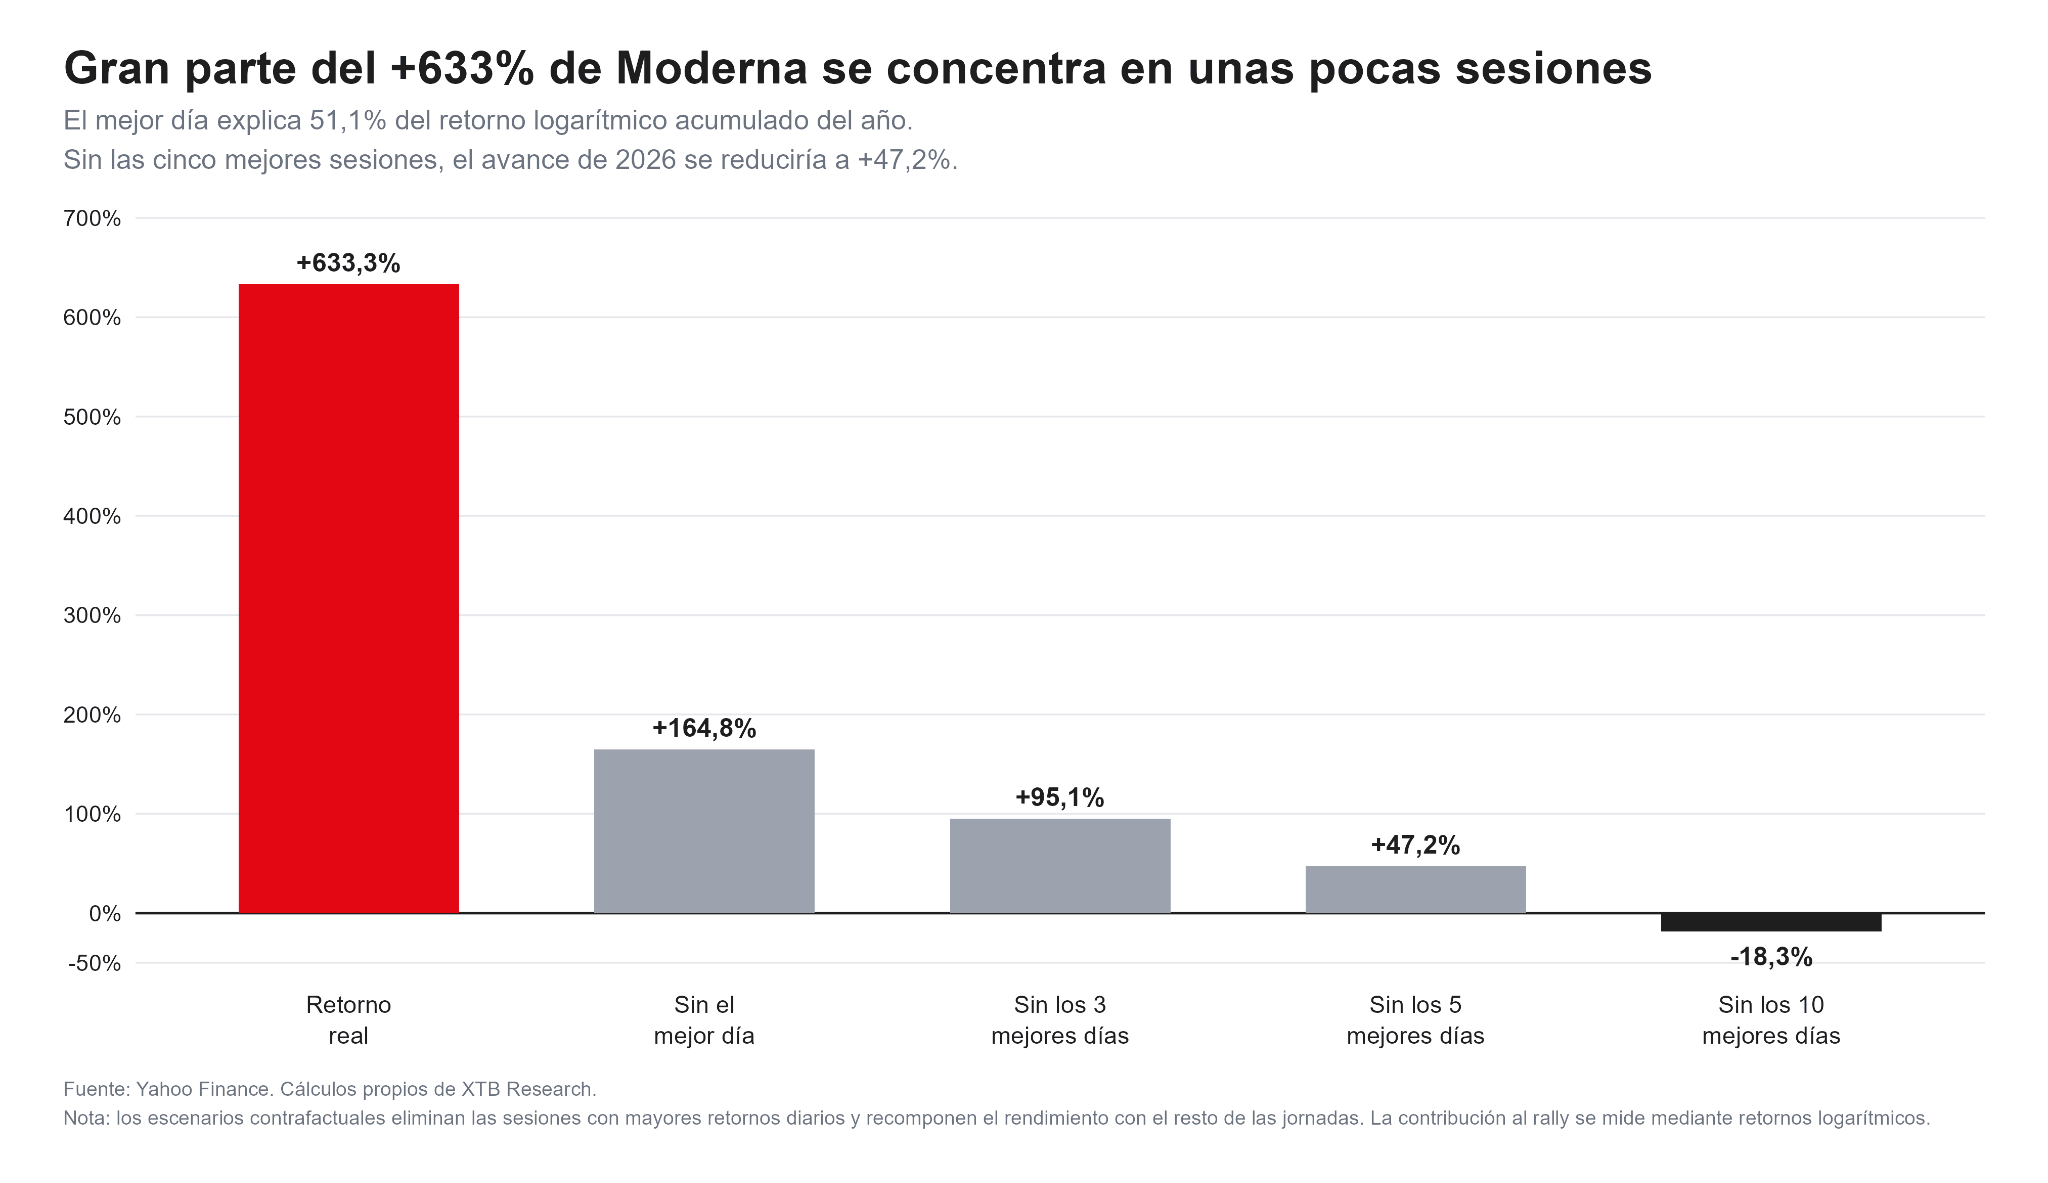
Aunque Moderna acumula +633,3%, la trayectoria no ha sido gradual, el mejor día del año, el salto del 19 de agosto, representa aproximadamente 51,1% del retorno logarítmico acumulado. Si se elimina únicamente esa sesión, el rendimiento anual se reduciría desde 633,3% hasta aproximadamente 164,8%. Sin las tres mejores jornadas, el retorno sería de 95,1%. Sin las cinco mejores, caería a 47,2%. Y al excluir las diez mejores sesiones, el rendimiento reconstruido del año pasa incluso a -18,3%. La conclusión no es que el rally sea artificial, los resultados clínicos importantes normalmente producen ajustes discontinuos porque el mercado cambia de golpe sus estimaciones sobre los beneficios futuros. Lo que sí muestra el ejercicio es que el rendimiento de Moderna depende extraordinariamente de los grandes catalizadores, eso aumenta la importancia de las próximas publicaciones clínicas y también el riesgo de movimientos violentos cuando los resultados no cumplen las expectativas.
Moderna ha sufrido un drawdown máximo de aproximadamente 34,2% durante 2026, pese a terminar acumulando una rentabilidad superior al 600%, su volatilidad anualizada de 20 sesiones se sitúa actualmente alrededor del 90,7%. Además, las 40 sesiones anteriores al resultado de Fase 3 mostraban una volatilidad anualizada cercana al 74,5%. Desde aquel anuncio hasta el cierre de la muestra, la estimación anualizada calculada a partir de esos movimientos asciende a alrededor del 461%, aunque esta cifra está fuertemente distorsionada por el salto excepcional del 19 de agosto y no debe interpretarse como una previsión de volatilidad futura. La sesión inmediatamente posterior al anuncio sirve como ejemplo, después de subir 177%, Moderna cayó 23,5% al día siguiente. En otras palabras, los catalizadores están generando enormes ganancias, pero también han transformado completamente el perfil de riesgo de la acción.
La cotización se ha adelantado ampliamente al negocio actual
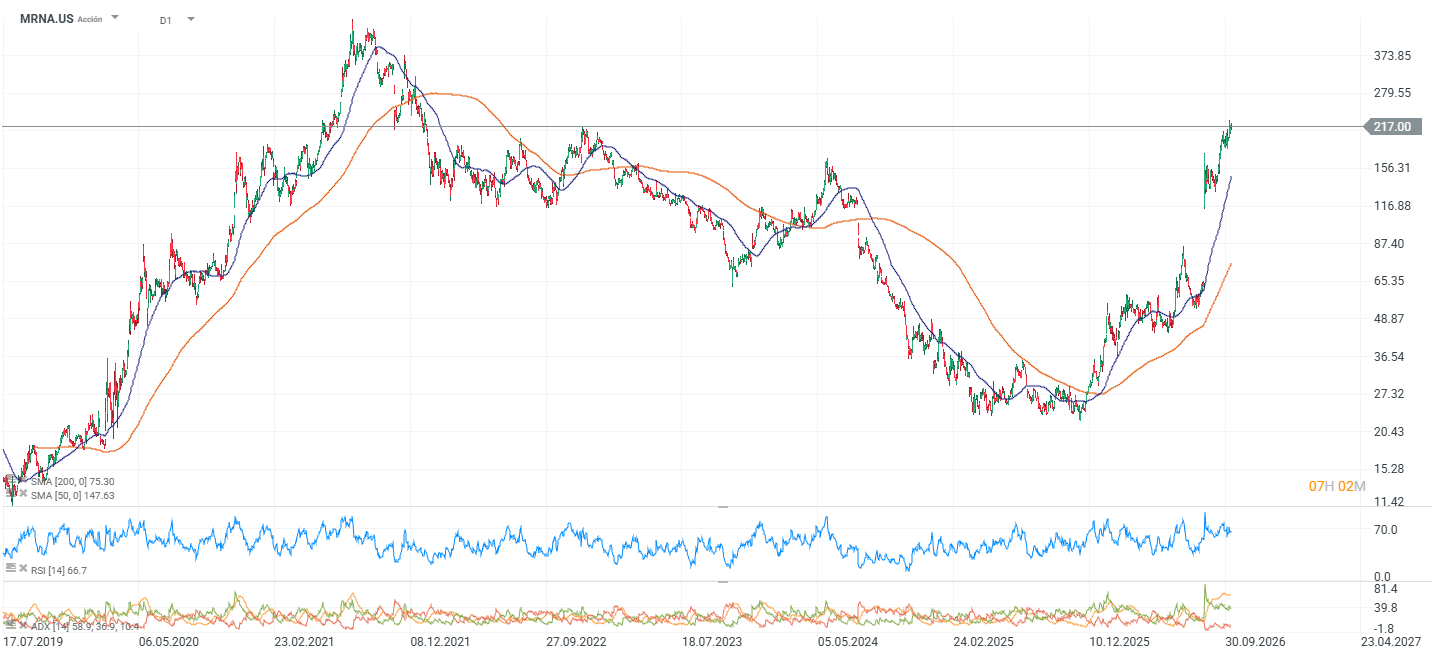 Gráfico de la acción de Moderna. Fuente: xStation5.
La mejora del precio de Moderna todavía no está acompañada por una expansión comparable de sus ingresos actuales. En el cuarto trimestre de 2025, Moderna obtuvo aproximadamente US$678 millones de ingresos, la cifra cayó a US$389 millones en el primer trimestre de 2026 y posteriormente a solo US$145 millones en el segundo trimestre. Durante ese último período, la compañía registró una pérdida neta de US$782 millones. Al cierre del segundo trimestre mantenía aproximadamente US$6.900 millones en caja e inversiones, frente a US$8.100 millones al cierre de 2025.
Para 2026, la compañía mantiene como referencia un crecimiento máximo de ingresos de alrededor de 10% respecto de los US$1.900 millones obtenidos en 2025. Al mismo tiempo, contempla cerca de US$2.900 millones en investigación y desarrollo y US$1.000 millones en gastos administrativos y comerciales. Esto explica por qué la valoración actual depende fundamentalmente del pipeline. El mercado no está pagando por los beneficios que Moderna genera hoy, sino por los que podría generar si intismeran y otros programas consiguen convertirse en productos comerciales importantes.
La compañía también ha conseguido avances fuera de oncologíay en agosto, la FDA aprobó mFlusiva, su vacuna contra la influenza para personas de 50 años o más, convirtiéndose en el quinto producto aprobado de Moderna. Además, la compañía continúa desarrollando tratamientos para enfermedades raras y otros programas basados en ARNm.
Pero el historial reciente también recuerda que la plataforma no garantiza éxito automático, su vacuna contra norovirus, mRNA-1403, no cumplió el criterio estadístico requerido para declarar éxito temprano en un análisis interino de Fase 3. Ese contraste es importante, dado que el caso alcista supone que el éxito de melanoma puede repetirse en varias áreas, pero el propio pipeline demuestra que cada programa sigue teniendo riesgo clínico independiente.
Los próximos eventos serán decisivos para justificar la valoración
La atención del mercado se trasladará ahora hacia tres fechas.
- El 24 de octubre está prevista la presentación completa de INTerpath-001 en ESMO. Será probablemente la oportunidad más importante para evaluar hasta qué punto los datos detallados justifican la enorme revalorización producida desde agosto.
- Posteriormente, Moderna publicará sus resultados del tercer trimestre el 6 de noviembre, donde el mercado podrá comprobar si comienza a aparecer alguna mejora en el negocio comercial.
- Finalmente, el Analyst Day del 12 de noviembre podría aportar mayor visibilidad sobre comercialización, pipeline, costos y próximos estudios.
¿Puede Moderna seguir siendo la gran sorpresa del S&P 500?
Los resultados de Fase 3 cambiaron sustancialmente la percepción sobre intismeran y demostraron que la plataforma de ARNm podría tener una aplicación relevante en oncología. La aprobación de mFlusiva, la expansión del pipeline y la entrada al Nasdaq 100 añadieron nuevos catalizadores. Pero el mercado también ha pasado rápidamente de cuestionar el futuro de Moderna a descontar buena parte de su potencial. Una acción que sube 633% mientras sus ingresos trimestrales se encuentran en US$145 millones está enviando un mensaje claro: la valoración depende mucho más del futuro que del presente.
Por eso, la siguiente fase será distinta, Moderna ya no necesita convencer al mercado de que posee un pipeline interesante. Ahora necesita convertir expectativas en aprobaciones, ingresos y eventualmente beneficios. Si los próximos resultados confirman que el éxito en melanoma puede extenderse a otras indicaciones, el cambio de valoración podría tener argumentos adicionales. Pero después de una subida de esta magnitud y con una volatilidad extraordinariamente elevada, cualquier decepción tendrá también una capacidad mucho mayor para mover la acción en sentido contrario.



Apertura de EE. UU.: la temporada de resultados comienza con fuerza (13.10.2026)

Lo que debes saber hoy: Comienza la temporada de resultados, ¿resiste el récord?



🖥️Gráfico del día, Nasdaq 100: ¿Es la caída del KOSPI un anticipo de los problemas que le esperan al Nasdaq?



Resumen de la mañana: Caída en Asia y bancos centrales pendientes del petróleo
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.