

- Nike acumula una caída cercana al 78% desde su máximo histórico de noviembre de 2021, cotiza en niveles no vistos desde 2014 y ha perdido más de 220,000 millones de dólares de capitalización.
- La compañía saldrá del S&P 100 el 21 de septiembre, mientras enfrenta debilidad en China, contracción del canal digital, presión sobre márgenes y previsiones de otro año con menores ingresos.
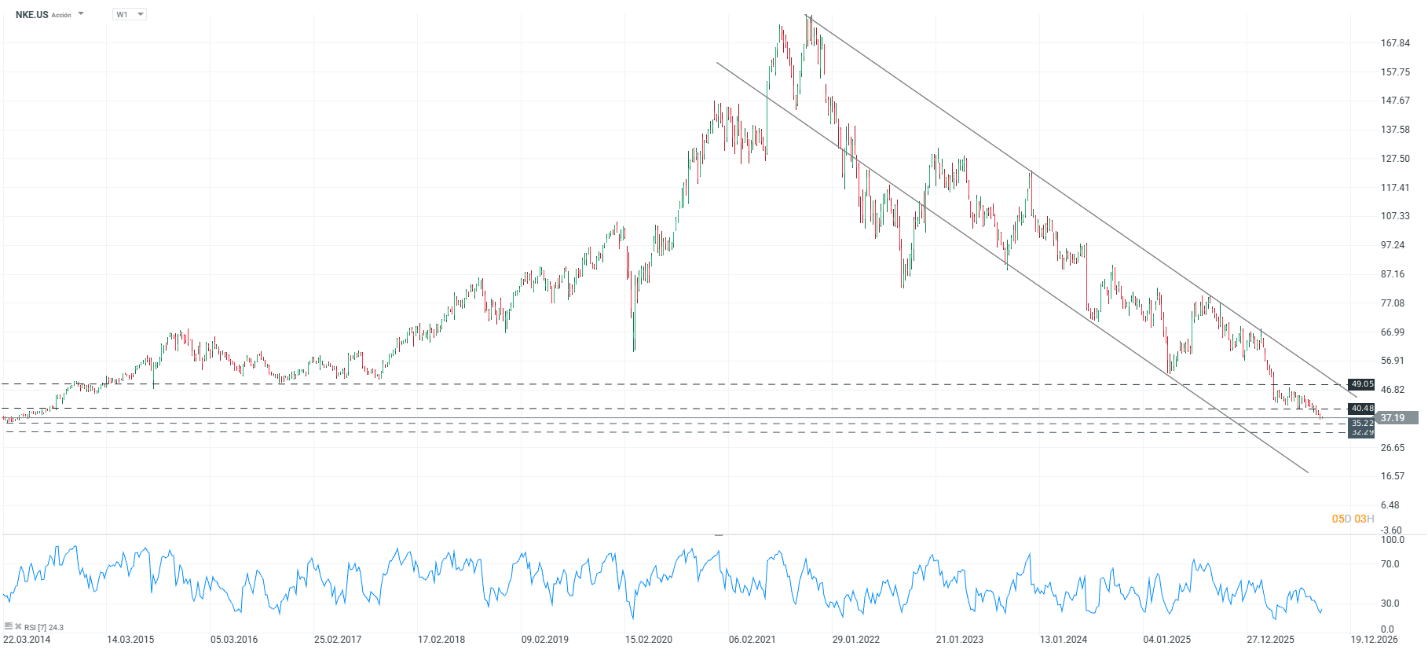
- Técnicamente, la acción continúa dentro de un canal descendente de casi cinco años, con soportes en 35.22 y 32.29 dólares y resistencias en 40.48 y 49.05 dólares.

- Nike acumula una caída cercana al 78% desde su máximo histórico de noviembre de 2021, cotiza en niveles no vistos desde 2014 y ha perdido más de 220,000 millones de dólares de capitalización.
- La compañía saldrá del S&P 100 el 21 de septiembre, mientras enfrenta debilidad en China, contracción del canal digital, presión sobre márgenes y previsiones de otro año con menores ingresos.
- Técnicamente, la acción continúa dentro de un canal descendente de casi cinco años, con soportes en 35.22 y 32.29 dólares y resistencias en 40.48 y 49.05 dólares.
Nike cotiza alrededor de 37.19 dólares por acción después de marcar un mínimo de 36.55, su nivel más bajo desde 2014, lo cual significa que la acción borró doce años de apreciación y acumula una caída cercana a 78% desde el máximo histórico que marcó en noviembre de 2021, el descenso más profundo en la historia de la compañía.
En términos de valor de mercado la magnitud es más clara, porque la capitalización pasó de cerca de 264,000 millones de dólares al cierre de 2021 a unos 55,000 millones hoy, es decir más de 220,000 millones de dólares evaporados en cinco años, mientras el mercado estadounidense en general subió con fuerza en ese mismo periodo.
En lo que va de 2026 la acción cae cerca de 40% y es la peor del Dow Jones, con cuatro años consecutivos cerrando en rojo y un quinto que va en camino de sumarse.
La salida del S&P 100 ya tiene fecha
El 4 de septiembre S&P Dow Jones Indices confirmó que Nike sale del S&P 100 antes de la apertura del lunes 21 de septiembre, con lo cual termina una permanencia de casi dieciocho años en ese índice desde que entró en diciembre de 2008.
En el mismo rebalanceo salen Honeywell Aerospace, Simon Property Group y Colgate-Palmolive, y entran cuatro compañías de tecnología que son Dell, Palo Alto Networks, Arista Networks y SanDisk, de manera que el movimiento refleja el desplazamiento del peso del mercado de las marcas de consumo hacia la infraestructura de datos.
Vale la pena medir el efecto real de esa salida sin exagerarlo, porque Nike se mantiene dentro del S&P 500 y también dentro del Dow Jones, de modo que los fondos obligados a vender son únicamente los que replican al S&P 100, un universo mucho más pequeño donde el mayor de ellos administra alrededor de 20,000 millones de dólares frente a los más de 800,000 millones que maneja el fondo principal del S&P 500, que no tiene que vender ni una sola acción.
Lo que sí vale la pena mirar es lo que esa salida está midiendo, porque el S&P 100 subió cerca de 83% en los mismos cinco años en que Nike cayó más de 75%, y con la entrada de Alphabet al Dow en junio Nike quedó como el componente de menor precio dentro de un índice ponderado por precio, lo cual la deja como la candidata más expuesta a ser reemplazada en el siguiente ajuste.
Qué está pasando en el negocio
El año fiscal 2026, que terminó el 31 de mayo, cerró con ingresos de 46,400 millones de dólares, prácticamente planos frente al año anterior y alrededor de 2% abajo si se descuenta el tipo de cambio, con una utilidad neta de 3,110 millones que bajó 3.45%.
Para dimensionar el retroceso, en el año fiscal 2024 los ingresos fueron de 51,400 millones, de manera que la compañía perdió cerca de 5,000 millones de dólares de venta anual en dos años.
El trimestre de cierre publicado a finales de junio mostró ingresos de 11,000 millones, 1% abajo en términos reportados y 4% abajo descontando divisas, y la dirección guio a que los ingresos del año fiscal 2027 caigan entre uno y cinco por ciento, es decir que la propia compañía no espera crecer en el ejercicio en curso.
Si se revisa por región y por canal aparece de dónde viene el retroceso, porque los ingresos de China cayeron 17% en el último trimestre con el negocio digital de esa región 25% abajo, y las ventas en Gran China acumulan una baja de 30% desde el máximo de 2021, con lo cual el mercado que durante años fue el motor de crecimiento internacional pasó a restar.
El canal directo al consumidor, que fue la apuesta estratégica de la administración anterior, pasó de cerca de 21,000 millones de dólares en 2024 a 17,700 millones en 2026 con la parte digital cayendo 12% en el trimestre, mientras Converse baja 32% en todos los territorios.
El único punto que apunta en la dirección correcta es el mayoreo, que creció 4% en el año fiscal con crecimiento de doble dígito en Norteamérica, porque el plan del director general Elliott Hill pasa justamente por recomponer la relación con los minoristas que la estrategia anterior había dejado de lado, aunque esa recomposición tarda trimestres en reflejarse y mientras tanto el exceso de inventario obliga a descuentos que presionan el margen.
Por qué el mercado dejó de creer
La pérdida de participación frente a marcas más nuevas es la parte estructural del problema, porque Hoka de Deckers y la suiza On Holding tomaron al consumidor que antes compraba Nike por defecto, en un momento en que la compañía dependía demasiado de su catálogo tradicional y varios lanzamientos no tuvieron la recepción esperada.
A eso se suma un contexto de consumo discrecional apretado en Estados Unidos, donde el gasto en ropa y calzado es de los primeros rubros que se recortan cuando la gasolina y los alimentos se llevan una porción mayor del ingreso, además de aranceles que golpean directamente el margen bruto de una compañía con cadena de suministro asiática.
En el frente de marca, los episodios de desgaste acumulados durante los últimos años, incluyendo los problemas con los uniformes durante el mundial de 2026, complicaron la percepción pública justo cuando la compañía necesitaba lo contrario.
Utilidades y valuación: por qué barato no significa barato
Aquí está la diferencia más importante con otros casos de caídas fuertes, porque en Nike no solo cayó el precio sino también las utilidades, de manera que el múltiplo no se abarató tanto como sugeriría la caída de 78%.
La acción cotiza a alrededor de 21 veces utilidades de los últimos doce meses y cerca de 22 veces utilidades estimadas, múltiplos que no son de compañía en liquidación sino de compañía cara respecto a lo que gana hoy, y esas estimaciones siguen siendo recortadas por el mercado.
El rendimiento por dividendo subió a cerca de 4.4% con un pago trimestral de 0.41 dólares por acción, pero conviene notar que ese rendimiento es alto porque el precio cayó y no porque la compañía haya aumentado el dividendo, con una razón de reparto que ya supera el 75% de las utilidades, y que del programa de recompra autorizado por 18,000 millones de dólares la compañía apenas ejecutó 123 millones en el año fiscal 2026, un ritmo que habla de una administración de capital defensiva.
El consenso refleja esa falta de convicción, porque la recomendación promedio de cuarenta analistas es de mantener con un precio objetivo promedio cercano a 49 dólares, pero la dispersión es enorme con un objetivo alto de 94 dólares y uno bajo de 23, lo cual es lo que ocurre cuando lo que está en duda no es la dirección del negocio sino si la recuperación va a funcionar.
En las últimas semanas JPMorgan bajó la acción a infraponderar argumentando que el costo de las propias decisiones del plan de recuperación pesará sobre las utilidades hasta el año fiscal 2028, Bank of America la movió a neutral, Morgan Stanley retomó cobertura con recomendación de venta y objetivo de 31 dólares, y BMO Capital inició cobertura con objetivo de 30 dólares.
Lo que sigue
Del lado que preocupa, la propia compañía guio a otro año de ingresos a la baja, China no da señales de estabilizarse, el canal digital sigue contrayéndose y los descuentos necesarios para limpiar inventario seguirán presionando el margen, de modo que las estimaciones de utilidad todavía tienen espacio para bajar y un múltiplo de 22 veces sobre utilidades que se recortan puede volverse más caro sin que el precio suba un solo dólar.
La salida del S&P 100 el 21 de septiembre agrega presión mecánica de venta en los días previos aunque sea limitada, y si la acción se mantiene como el componente más barato del Dow la posibilidad de una salida de ese índice se vuelve un riesgo adicional de percepción, con el reporte del primer trimestre fiscal 2027 llegando el 1 de octubre como el siguiente punto donde el mercado puede castigar de nuevo si el arranque del año confirma la guía negativa.
Del otro lado, la marca sigue siendo la más grande del mundo en su categoría con más de 46,000 millones de dólares de venta anual, el negocio de mayoreo ya está creciendo con fuerza en Norteamérica, y el margen empieza a mostrar estabilización conforme se limpia el inventario, que suele ser la primera señal antes de que se recupere la venta.
Una acción que cae 78% y que ya descuenta otro año de contracción tiene la barra puesta muy abajo, de manera que cualquier trimestre donde China deje de caer o donde la guía se mantenga sin recortes adicionales tendría un efecto desproporcionado sobre el precio, y el objetivo promedio del mercado cerca de 49 dólares implica alrededor de 32% de recorrido desde los niveles actuales, con la salvedad de que se trata de una recuperación medida en años y no en trimestres, con una administración que ya advirtió que el costo del ajuste seguirá pesando sobre las utilidades por lo menos hasta el año fiscal 2028.
Análisis técnico de la acción de Nike
Fuente:Xstation5
En el gráfico semanal la acción viene trabajando un canal descendente que arrancó en el máximo de noviembre de 2021 y que sigue vigente casi cinco años después, con el precio operando en la mitad inferior de esa estructura, de modo que mientras no haya un rompimiento al alza de la parte superior del canal la tendencia principal sigue siendo bajista y cualquier movimiento hacia arriba tendría que tratarse como un rebote dentro de tendencia y no como un cambio de dirección.
Hacia abajo la siguiente zona de soporte dentro de la acción del precio está en los 35.22 dólares, alrededor de 5.30% debajo del nivel actual, un nivel que viene del rango que la acción trabajó en 2014 y 2015, de manera que estamos ya en una zona donde las referencias no son recientes sino de hace más de una década, que es lo que ocurre cuando un precio borra todo el avance de un ciclo completo.
En caso de que ese soporte no aguante, la siguiente referencia está en los 32.29 dólares, unos 8.32% debajo de los 35.22 y 13.18% debajo del precio actual, que es el último nivel horizontal con historia antes de quedar en terreno abierto.
Hacia arriba la zona de resistencia sigue siendo la misma que hemos venido señalando, los 40.48 dólares, cerca de 8.85% arriba del precio actual, y sobre ese nivel la referencia siguiente está en los 49.05 dólares, alrededor de 31.89% arriba, donde se juntan dos cosas que le dan peso, porque es un techo horizontal que funcionó durante años y porque justo ahí pasa hoy la parte superior del canal descendente, de manera que un rompimiento por encima de esa zona con confirmación semanal sería el primer argumento técnico real para hablar de un cambio de estructura después de cinco años.
El RSI de 7 periodos en semanal se encuentra en 24.3, una lectura de sobreventa que se ubica en mínimos de varios años, lo cual explica por qué la acción podría intentar un rebote de corto plazo hacia la zona de los 40.48, aunque conviene recordar que en tendencias bajistas prolongadas el indicador puede permanecer en sobreventa durante semanas sin que eso implique un piso, de modo que la referencia a vigilar sigue siendo el comportamiento del precio en los 35.22 y no la lectura del oscilador por sí sola.
Raúl Ojeda Espino — Analista colaborador de XTB Latam


Acciones de McDonald’s caen a mínimos de 26 meses: ¿oportunidad o más presión?

Anthropic podría protagonizar una IPO récord en Nasdaq ¿puede la desaceleración de la IA afectar su valoración?


La cartera de Michael Burry: ¿revolución o rebalanceo?



APERTURA DE EE. UU.: la IA se desacelera, el petróleo sube y los mercados caen
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.