

-
Nvidia perdió cerca de US$1,76 billones de capitalización en poco más de cinco semanas.
-
La incertidumbre sobre su liderazgo y la rentabilidad de la inteligencia artificial presiona sus acciones.
-
El nivel de US$164,27 será clave antes de los resultados del 17 de noviembre.

-
Nvidia perdió cerca de US$1,76 billones de capitalización en poco más de cinco semanas.
-
La incertidumbre sobre su liderazgo y la rentabilidad de la inteligencia artificial presiona sus acciones.
-
El nivel de US$164,27 será clave antes de los resultados del 17 de noviembre.
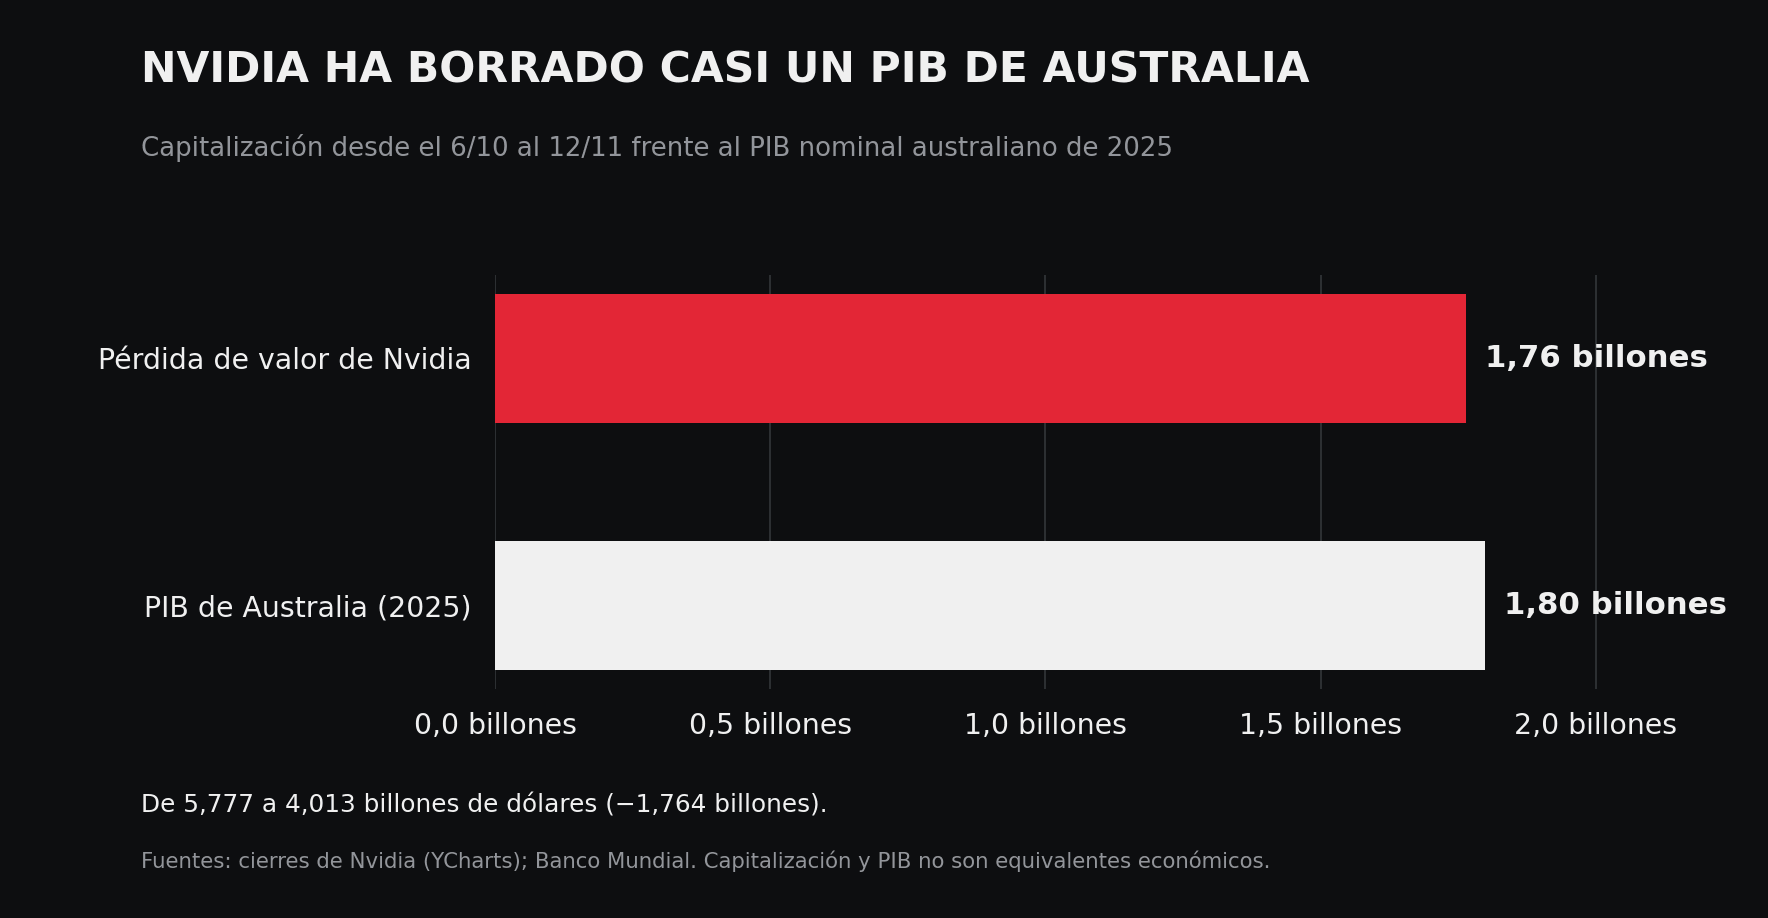
El 6 de octubre, Nvidia valía en bolsa unos 5,78 billones de dólares. Al cierre del 12 de noviembre, su capitalización había bajado a 4,01 billones. Para hacerse una idea de la escala, el PIB nominal de Australia fue de unos 1,80 billones de dólares en 2025. La comparación es válida como imagen de tamaño, aunque enfrenta dos magnitudes distintas: el valor que el mercado asigna a una empresa en un momento concreto y todo lo que produce un país durante un año. También conviene precisar el plazo: desde el máximo han transcurrido algo más de cinco semanas.
¿Por qué caen las acciones de Nvidia pese al crecimiento de sus ingresos?
¿Cómo ha podido desaparecer tanto valor mientras Nvidia continúa vendiendo chips a un ritmo extraordinario? La caída empezó antes de la crisis de su dirección. Durante octubre fueron acumulándose preguntas sobre el coste de construir centros de datos, la financiación de los compradores y el tiempo que tardarán las grandes inversiones en inteligencia artificial en producir beneficios suficientes. Cuando una acción incorpora expectativas de crecimiento excepcionales, basta con que el mercado rebaje un poco la confianza en los años siguientes para que su valoración se mueva con violencia.
La subida de los rendimientos de los bonos añadió presión. Financiar un centro de datos resulta más caro cuando aumentan las tasas; también cambia el precio que los inversores están dispuestos a pagar hoy por beneficios que esperan recibir dentro de varios años. No significa que los pedidos de procesadores se hayan detenido. Significa que financiar su expansión y valorar sus ganancias futuras se ha vuelto más exigente.
La inquietud alcanza especialmente a las compañías que compran capacidad informática para alquilarla. Necesitan adquirir los equipos, asegurar electricidad y poner las instalaciones en funcionamiento antes de cobrar todos los ingresos previstos. Si alguna fase se retrasa, el capital ya está comprometido mientras la facturación espera. Por eso los problemas de Nvidia se han transmitido con rapidez a empresas como CoreWeave y Nebius, aunque Nebius también comunicó retrasos propios en la incorporación de capacidad y recortó sus previsiones para 2026. Atribuir cada caída del sector a una sola noticia daría una imagen demasiado cómoda de lo ocurrido.
Nvidia ha pasado a desempeñar además un papel financiero dentro de la industria. Mantiene inversiones y compromisos relacionados con proyectos que utilizarán sus chips. Esa estrategia puede facilitar la construcción de centros de datos y ampliar su mercado, pero plantea una pregunta que ahora pesa más: ¿qué parte de la demanda futura depende de que Nvidia siga ayudando a financiar a quienes le compran? Un cambio de dirección no cancela automáticamente esos acuerdos. Los inversores quieren saber si se mantendrá la misma disposición a respaldar proyectos nuevos y bajo qué condiciones.
La salida de Jensen Huang aumenta la incertidumbre sobre Nvidia
Después llegó el golpe que nadie había incluido en sus previsiones. El 8 de noviembre, el consejo de Nvidia anunció una investigación independiente tras publicarse informaciones sobre un presunto intento de inteligencia extranjera de acercarse a Jensen Huang. La empresa afirmó entonces que no tenía motivos para creer que se hubieran comprometido secretos de Nvidia o información relacionada con la seguridad nacional. La investigación sigue abierta; las sospechas publicadas no constituyen una conclusión sobre lo sucedido.
El 11 de noviembre, el consejo aceptó la dimisión de Huang como presidente, consejero delegado y miembro del propio consejo. La compañía lo comunicó públicamente al día siguiente y nombró consejera delegada interina a Colette Kress, hasta entonces directora financiera. Harvey Jones asumió la presidencia del consejo. Nvidia sostiene que su actividad, sus compromisos con clientes y el desarrollo de productos continuarán durante la transición.
Huang llevaba más de tres décadas al frente de Nvidia. Su salida obliga a examinar cuánto dependían de él las decisiones tecnológicas y las relaciones comerciales que hicieron crecer la compañía. Kress conoce profundamente el negocio y sus finanzas; eso aporta continuidad inmediata. Lo que el mercado todavía no sabe es quién dirigirá la siguiente etapa ni cómo se repartirán las decisiones sobre nuevos chips, inversiones y grandes acuerdos con clientes. El consejo ha iniciado la búsqueda de un sucesor permanente.
La reacción bursátil del jueves mostró esa mezcla de temor y compras oportunistas. Nvidia llegó a perder más de un 14 % durante la sesión, pero terminó recortando buena parte de la caída. AMD y Broadcom subieron ante la posibilidad de que algunos clientes aceleren la diversificación de proveedores. Ninguno de esos movimientos demuestra todavía que Nvidia esté perdiendo pedidos. Cambiar un sistema de inteligencia artificial de proveedor requiere trabajo y tiempo; tampoco hay garantías de que una crisis en Nvidia se traduzca directamente en ventas para sus rivales.
Resultados de Nvidia: los centros de datos sostienen el crecimiento
Los últimos resultados publicados ayudan a poner límites al pesimismo. En el trimestre terminado en julio de 2026, Nvidia ingresó 96.221 millones de dólares, un 106 % más que un año antes. Su división de centros de datos aportó 89.000 millones, frente a 41.100 millones en el mismo trimestre del ejercicio anterior. El negocio no había mostrado en esas cifras una contracción de la demanda. Había mostrado, precisamente, un crecimiento tan grande que el mercado empezó a preguntarse cuánto tiempo puede sostenerse.
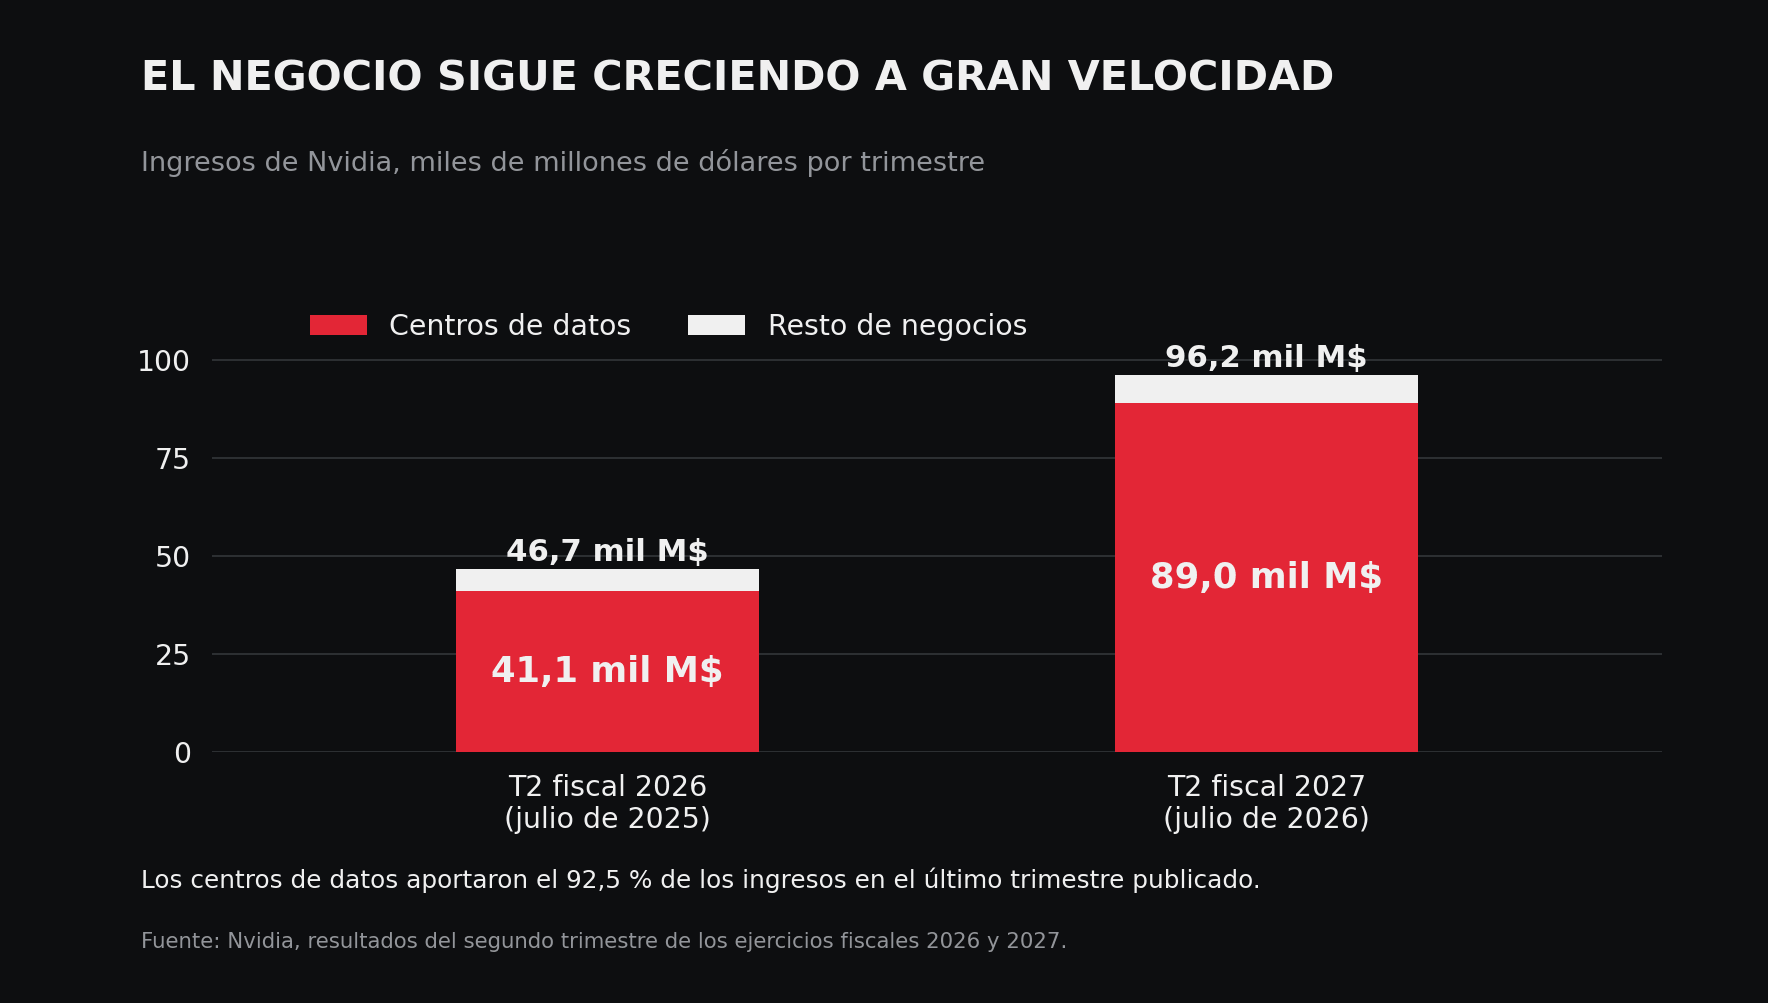
El gráfico permite entender tanto la fortaleza como la vulnerabilidad de la compañía. Los centros de datos representaron aproximadamente el 92,5 % de los ingresos del último trimestre publicado. Cuando los clientes amplían sus inversiones, Nvidia recibe una parte enorme de ese gasto. Si empiezan a aplazar instalaciones o a utilizar durante más tiempo los equipos que ya tienen, la revisión de expectativas recaerá sobre el negocio que hoy sostiene casi toda su facturación.
La próxima prueba llegará el 17 de noviembre, cuando Nvidia publique resultados. Su previsión anterior apuntaba a unos ingresos de 108.000 millones de dólares para el trimestre, con un margen de variación del 2 %. No se esperan únicamente cifras de ventas. Habrá que escuchar qué dice Kress sobre la continuidad de los pedidos, los plazos de entrega y los compromisos financieros que la empresa ha establecido alrededor de la construcción de infraestructura de IA. También importará cómo explique el consejo el proceso de sucesión.
La valoración se ha ajustado tanto que Nvidia cotizaba el jueves alrededor de doce veces los beneficios esperados para los próximos doce meses, según los cálculos recogidos por Reuters, su múltiplo más bajo desde 2012. Puede parecer una cifra sorprendente para una empresa que acaba de duplicar ingresos interanuales. La condición está en la palabra esperados: si las previsiones de beneficios se mantienen, la caída habrá abaratado mucho la acción; si se revisan a la baja, parte de esa aparente rebaja desaparecerá.
A partir de aquí hay dos asuntos que seguir, y no necesariamente se resolverán al mismo tiempo. El primero es la capacidad de Nvidia para mantener su ritmo comercial durante la transición de liderazgo. El segundo es la rentabilidad de las inversiones de sus clientes. La compañía puede resolver bien la sucesión y encontrarse, aun así, con compradores más prudentes. También puede ocurrir lo contrario: que los centros de datos sigan demandando chips con fuerza mientras la incertidumbre sobre su dirección mantiene castigada la acción. Los resultados de la semana próxima empezarán a separar esas posibilidades.
Análisis técnico de Nvidia: El soporte de US$164,27
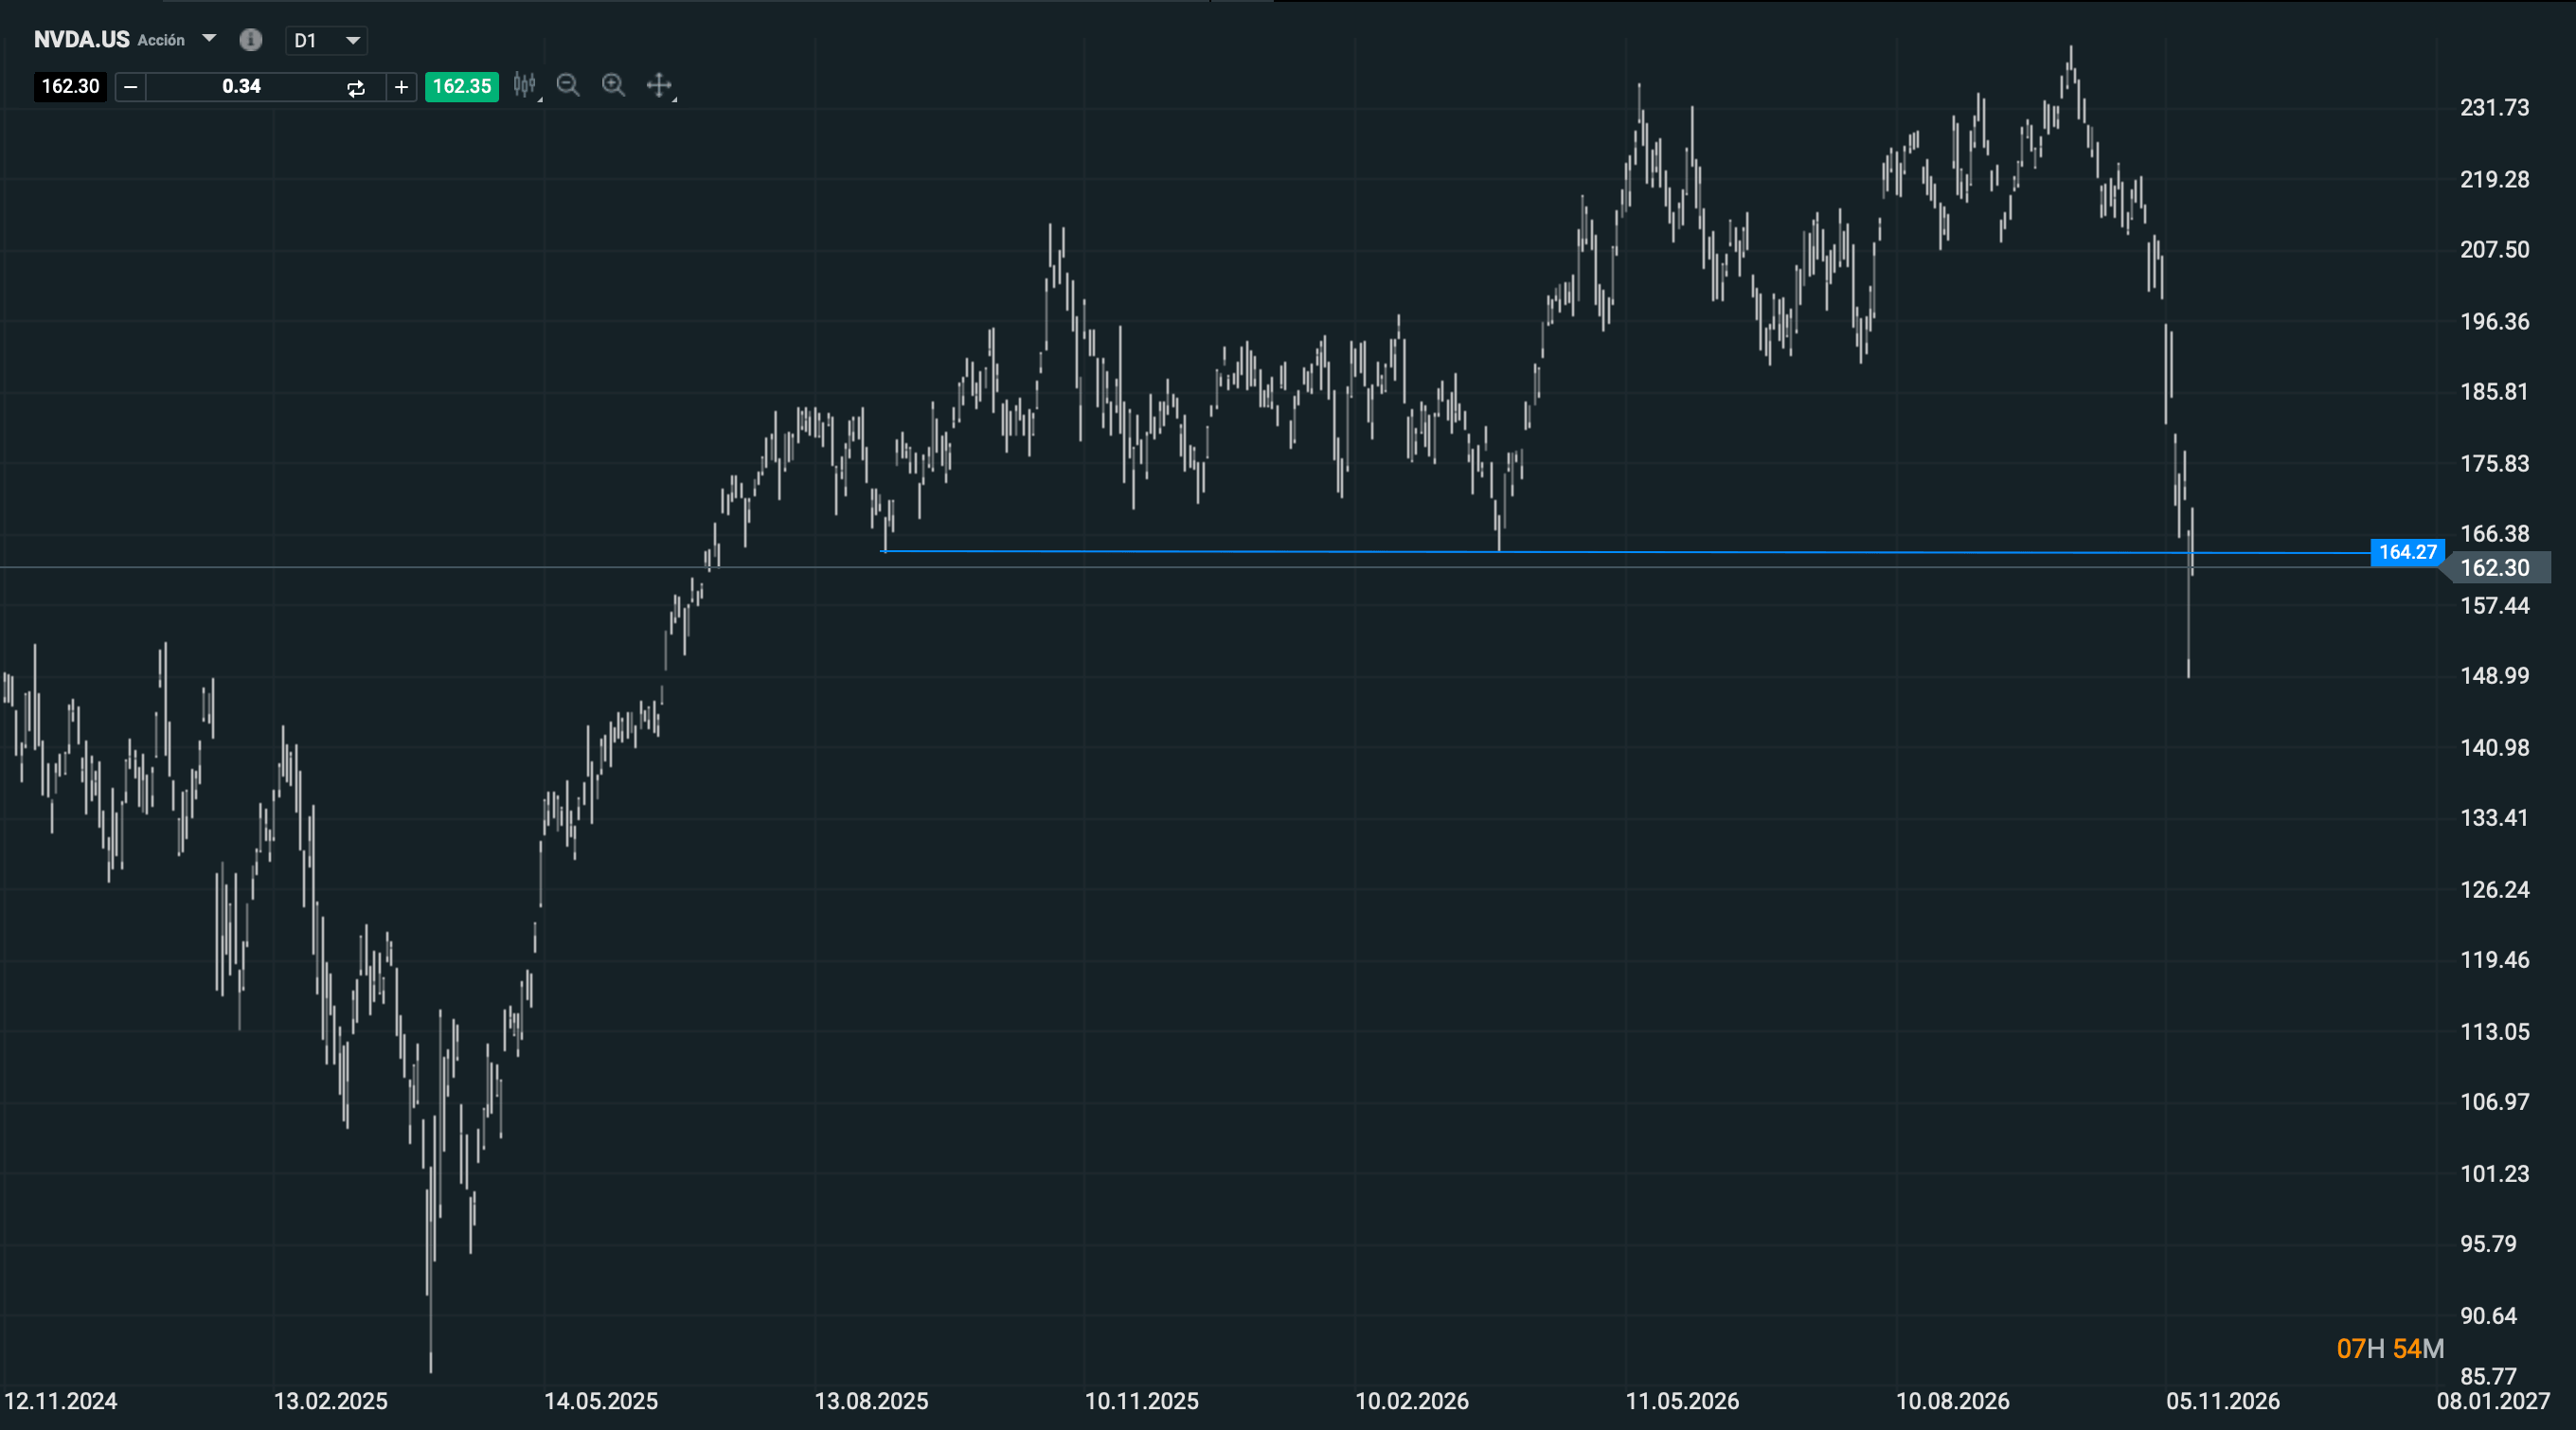
Desde el punto de vista técnico, 164,27 dólares es la zona que estamos vigilando. El área ya había servido de referencia en las caídas de septiembre de 2025 y marzo de 2026. En la sesión de hoy Nvidia ha tanteado una recuperación por encima de 170 dólares, pero después ha vuelto a perforar 164,27. Por eso todavía no podemos interpretar la primera reacción compradora como un giro confirmado. Si la acción permanece bajo el soporte y los rebotes posteriores fracasan al intentar recuperarlo, la estructura favorecería un nuevo desarrollo bajista.
El escenario que podría cambiar la lectura sería una ruptura falsa de 164,27. Para ello Nvidia tendría que regresar pronto por encima del nivel, defenderlo en un retroceso y superar después los máximos que ha dejado hoy en la zona de 170 dólares. Esa secuencia atraparía a quienes hubieran vendido la pérdida del soporte y podría provocar un cierre de posiciones bajistas con fuerza. La recuperación aislada de unos minutos tendría menos valor; lo que buscamos es ver si los compradores son capaces de conservar el terreno recuperado.
La dimensión de la caída invita a esperar una reacción, pero el tamaño de una pérdida bursátil no señala por sí mismo dónde termina. Tenemos un soporte concreto, una posible señal de ruptura en falso y una fecha próxima para contrastar el negocio con las expectativas. Entre hoy y los resultados del martes, será el comportamiento alrededor de 164,27 y de los máximos de esta sesión el que indique si Nvidia está construyendo un suelo o si los rebotes siguen encontrando vendedores.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

SpaceX: Un negocio innovador pero con una valoración exigente



Resumen de mercado: Los índices intentan recuperarse ante la incertidumbre sobre Nvidia y la Fed


Acciones de Palo Alto Networks suben 📈 KeyBanc mejora su recomendación


La IPO de Anthropic recibe seis veces más pedidos que acciones disponibles
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.