

- Nvidia se ha convertido en una fuente de capital para su propio ecosistema, mediante inversiones, garantías, compras futuras de capacidad y compromisos con empresas que posteriormente utilizan ese dinero para construir infraestructura basada en sus chips.
- CoreWeave aparece como el eslabón financiero más sensible: su capex previsto equivale a casi tres veces sus ingresos, su deuda supera ampliamente la facturación esperada y dos clientes concentran el 54% de sus ventas.
- El principal riesgo no es que todas estas operaciones fallen, sino que un Nvidia más conservador obligue a neoclouds y laboratorios de IA a buscar capital más caro, reduciendo el ritmo de inversión que hasta ahora también alimentaba la demanda de GPUs.

- Nvidia se ha convertido en una fuente de capital para su propio ecosistema, mediante inversiones, garantías, compras futuras de capacidad y compromisos con empresas que posteriormente utilizan ese dinero para construir infraestructura basada en sus chips.
- CoreWeave aparece como el eslabón financiero más sensible: su capex previsto equivale a casi tres veces sus ingresos, su deuda supera ampliamente la facturación esperada y dos clientes concentran el 54% de sus ventas.
- El principal riesgo no es que todas estas operaciones fallen, sino que un Nvidia más conservador obligue a neoclouds y laboratorios de IA a buscar capital más caro, reduciendo el ritmo de inversión que hasta ahora también alimentaba la demanda de GPUs.
Durante buena parte del boom de inteligencia artificial, Nvidia (NVDA.US) fue presentada como la principal beneficiaria de la construcción de centros de datos, la empresa abricaba los chips y el resto del ecosistema necesitaba comprarlos. Sin embargo, la relación se ha vuelto bastante más compleja, ahora Nvidia no solamente vende infraestructura a compañías de inteligencia artificial, también invierte en algunas de ellas, compra capacidad de sus nubes, respalda determinados contratos y participa en estructuras que facilitan que sus clientes consigan financiamiento.
El resultado es un circuito en el que el capital puede salir inicialmente del balance de Nvidia (o apoyarse sobre su capacidad crediticia) y terminar financiando proyectos que posteriormente generan nuevas órdenes para Nvidia. El debate adquirió todavía más importancia después de la salida de Jensen Huang y la llegada de Colette Kress como CEO interina, precisamente porque Kress había ejercido como CFO y había mostrado mayor cautela frente a algunas de estas estructuras. Su nombramiento fue confirmado la semana pasada mientras Nvidia iniciaba la búsqueda de un sucesor permanente. Al mismo tiempo, el FMI elevó el tono de la discusión al estimar que el financiamiento circular relacionado con inteligencia artificial supera US$1 billón, con aproximadamente dos tercios financiados mediante deuda.
La circularidad por sí sola no constituye inherentemente un problema, la verdadera vulnerabilidad surge cuando la expansión de la demanda se vuelve crecientemente dependiente de la autofinanciación continua dentro del propio ecosistema.
Qué significa realmente “financiamiento circular”
El término puede sonar más polémico de lo que necesariamente es, ya que el mecanismo básico es bastante sencillo. Nvidia invierte en una compañía de infraestructura o inteligencia artificial y esa empresa utiliza capital propio, deuda, prepagos de clientes y otros mecanismos para construir centros de datos. Una parte importante de esa inversión termina destinada a GPUs, redes y sistemas Nvidia. En otros casos, Nvidia puede comprometerse a comprar capacidad cloud futura o respaldar determinadas obligaciones, mejorando la capacidad del cliente para obtener deuda. El dinero no necesariamente vuelve directamente a Nvidia dólar por dólar. Tampoco todas las operaciones tienen la misma naturaleza.
Por eso es importante distinguir entre inversiones de capital, garantías contingentes, contratos de capacidad y compromisos de compra. Sumarlos como si fueran una única deuda de Nvidia sería incorrecto. La circularidad tampoco implica automáticamente fraude, la práctica de proveedores ayudando a financiar a sus clientes existe desde hace décadas. El problema económico aparece cuando ventas, crédito e inversión terminan demasiado vinculados al mismo grupo de compradores.
Nvidia ya financia clientes, proveedores y laboratorios de IA
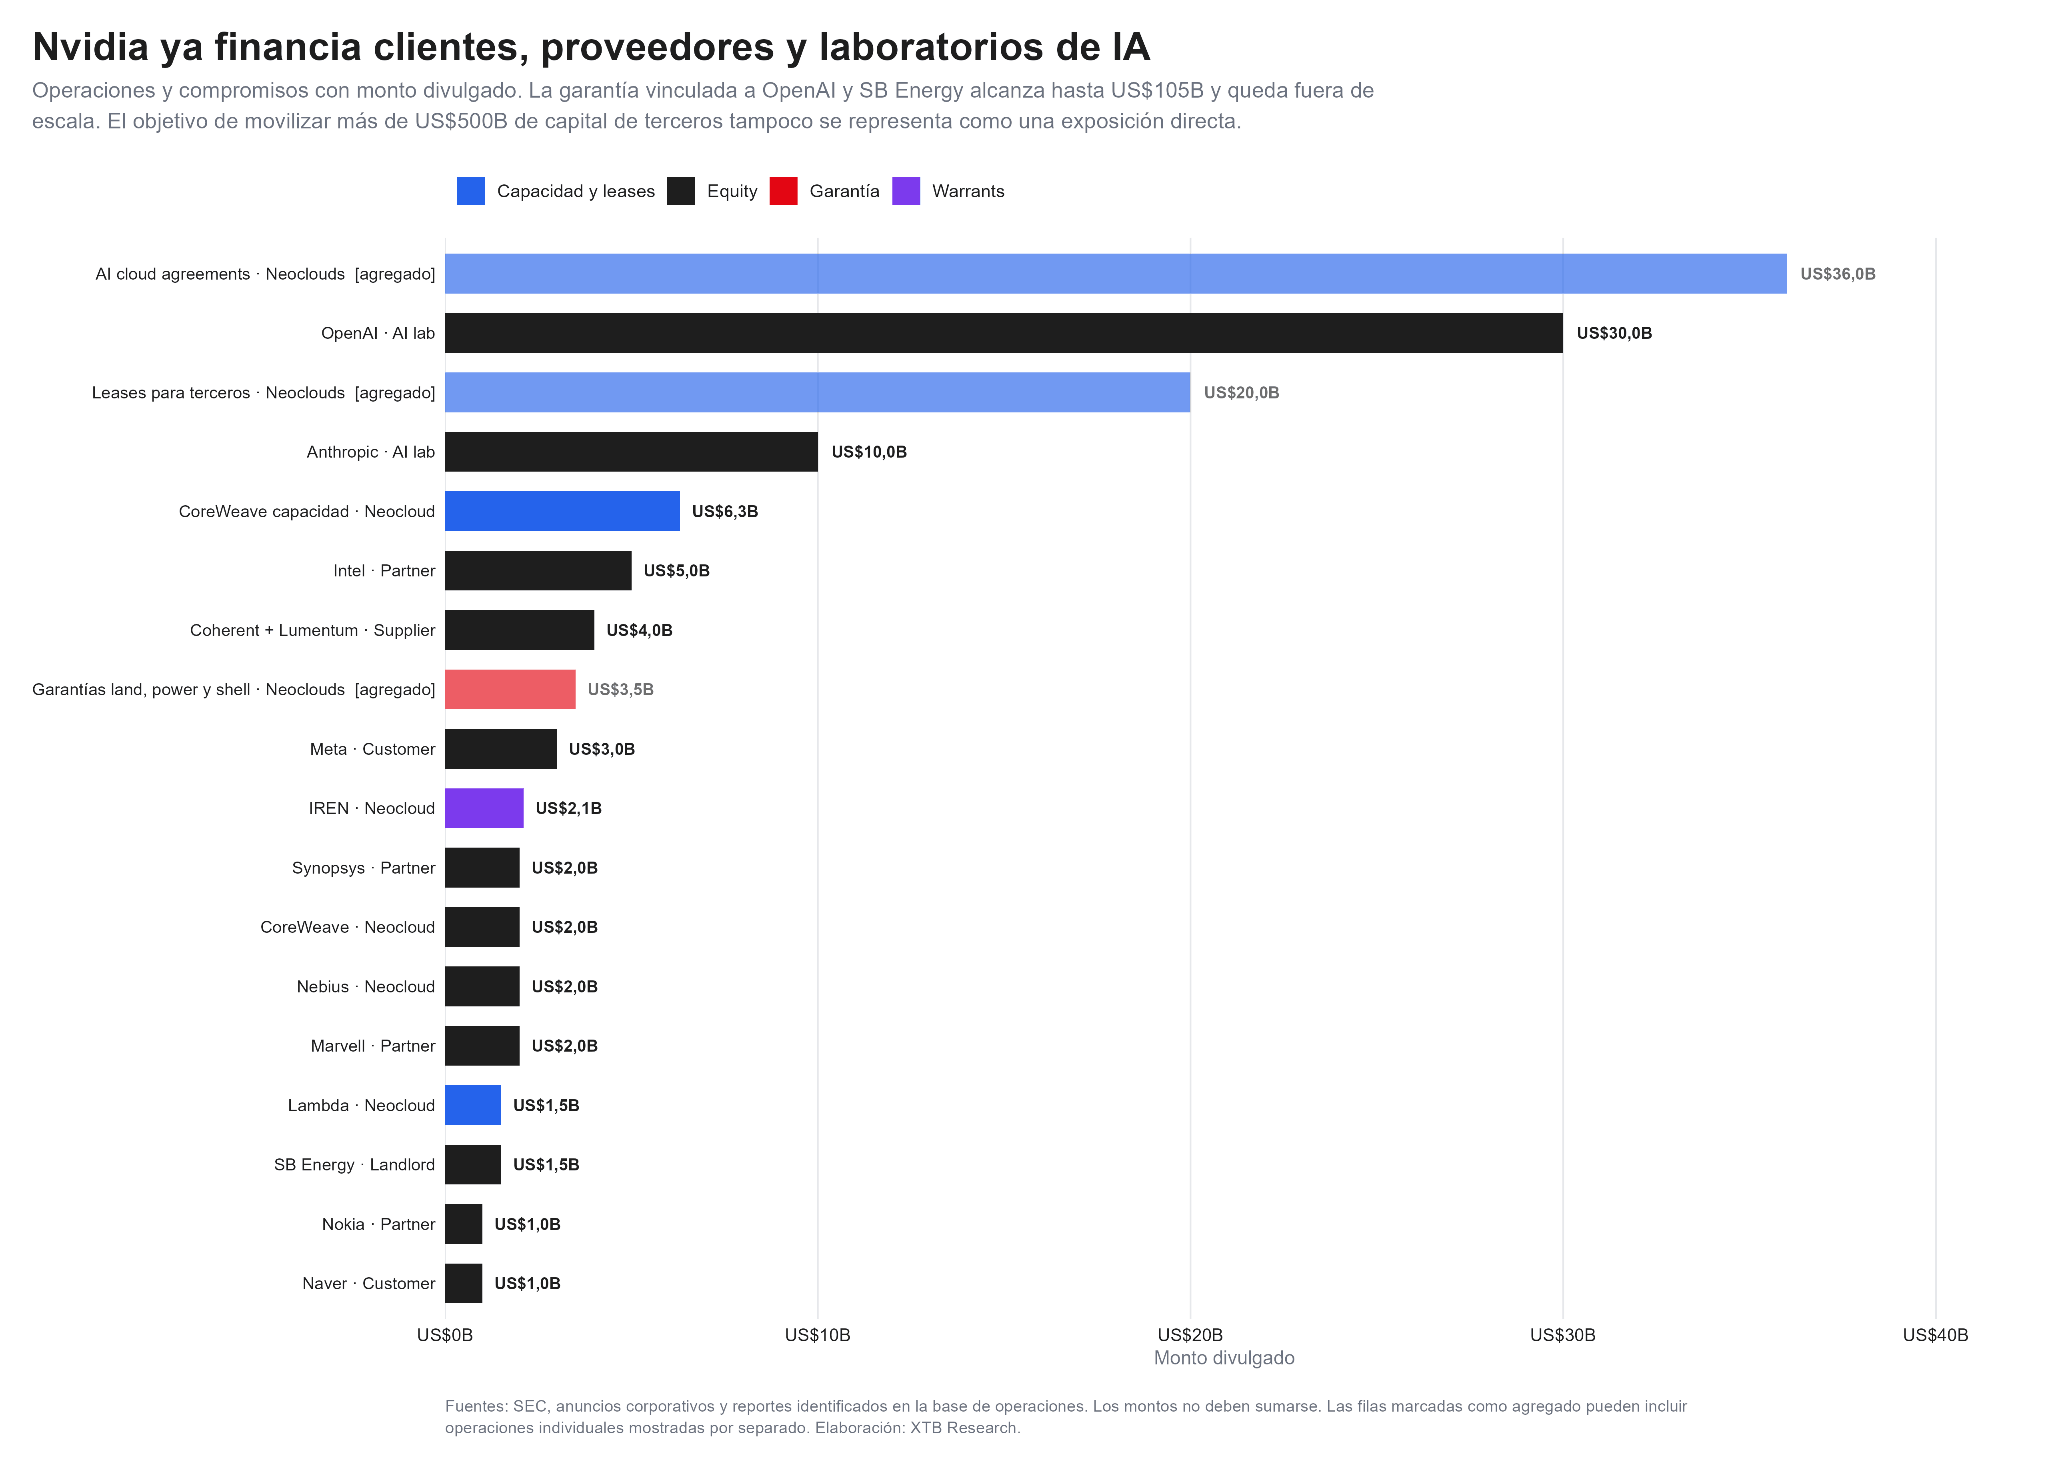
Al cierre de julio, Nvidia registraba aproximadamente US$99.000 millones en inversiones de capital y otros US$25.000 millones en compromisos futuros de inversión. Además, mantenía alrededor de US$36.000 millones en acuerdos con AI clouds y otros US$20.000 millones relacionados con leases de centros de datos para terceros. A eso se suman garantías que pueden alcanzar aproximadamente US$108.500 millones, aunque esta cifra requiere una lectura cuidadosa, dado que se trata de exposición máxima contingente, no de una pérdida esperada ni de dinero necesariamente desembolsado.
La principal corresponde al proyecto de OpenAI y SB Energy en Ohio, donde Nvidia acordó respaldar obligaciones por hasta US$105.000 millones. El mapa incluye además operaciones con Anthropic, CoreWeave, Nebius, Intel, Coherent, Lumentum, Meta, IREN, Synopsys y otras compañías del ecosistema. Esto genera una característica particular en que Nvidia puede aparecer simultáneamente como proveedor, inversionista, cliente y respaldo financiero y el mejor ejemplo para entender el mecanismo es CoreWeave.
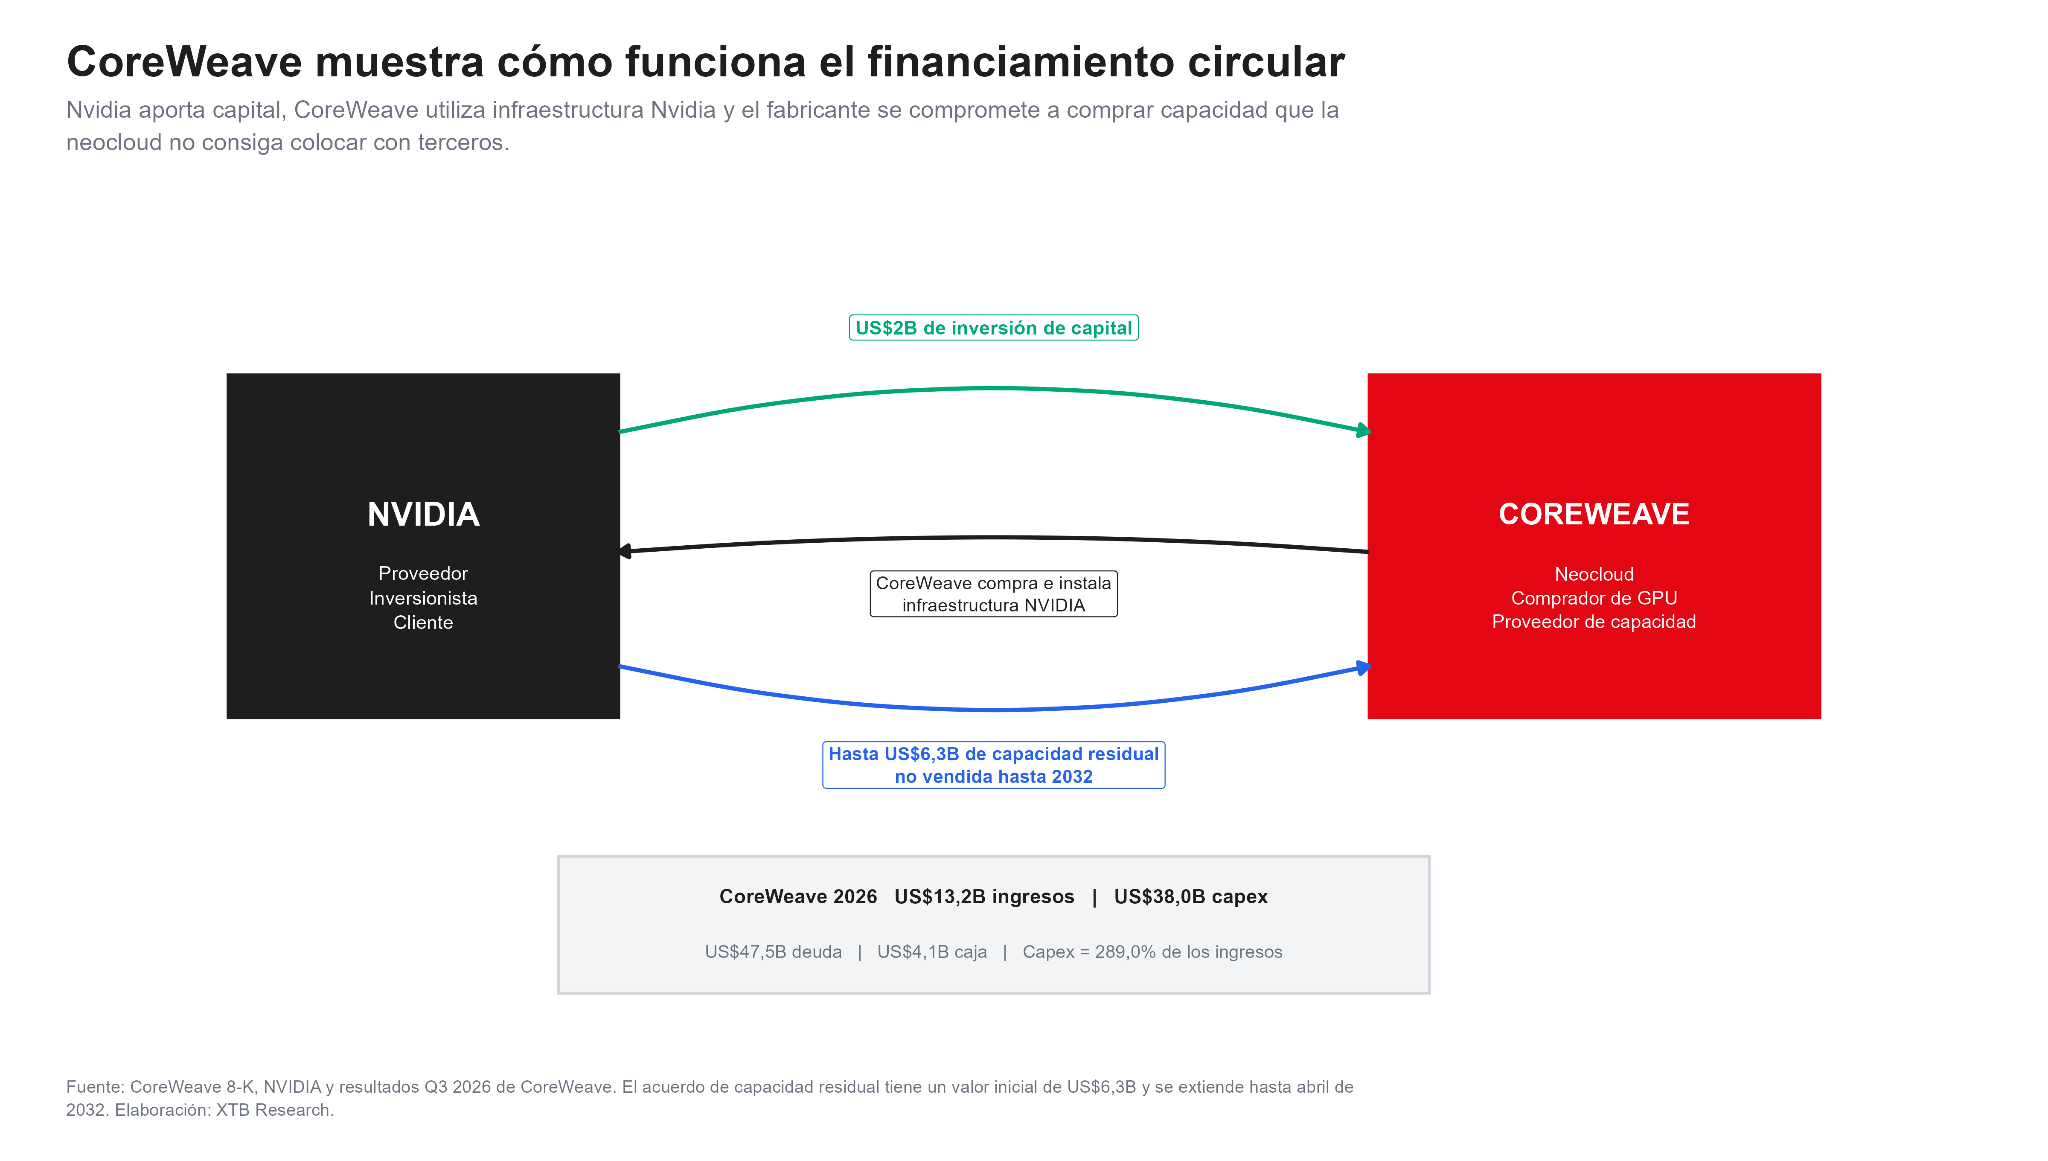
La relación entre Nvidia y CoreWeave concentra casi todos los elementos del debate. Nvidia invirtió aproximadamente US$2.000 millones en la compañía. CoreWeave compra e instala infraestructura Nvidia. Y Nvidia mantiene además un acuerdo por el cual puede adquirir hasta US$6.300 millones de capacidad que CoreWeave no consiga colocar con terceros hasta 2032. Desde la perspectiva de CoreWeave, ese respaldo ayuda a justificar inversiones muy superiores a su generación actual de ingresos.
La compañía proyecta aproximadamente US$13.200 millones de ingresos para 2026, pero cerca de US$38.000 millones de capex. Eso significa que necesita invertir aproximadamente US$2,89 por cada dólar de ingresos esperados. Su deuda se sitúa alrededor de US$47.500 millones, equivalente a aproximadamente 361% de sus ingresos proyectados, frente a poco más de US$4.000 millones de caja. Además, sus dos principales clientes representan cerca del 54% de la facturación trimestral.
El modelo puede funcionar mientras la utilización de los centros de datos sea elevada, los contratos continúen creciendo y los mercados de crédito estén abiertos. La vulnerabilidad aparece si cualquiera de esas variables cambia, porque un menor respaldo de Nvidia no necesita provocar la desaparición de CoreWeave para afectar su valoración, basta con que el próximo dólar de financiamiento resulte considerablemente más caro.
El problema no es la deuda por sí sola
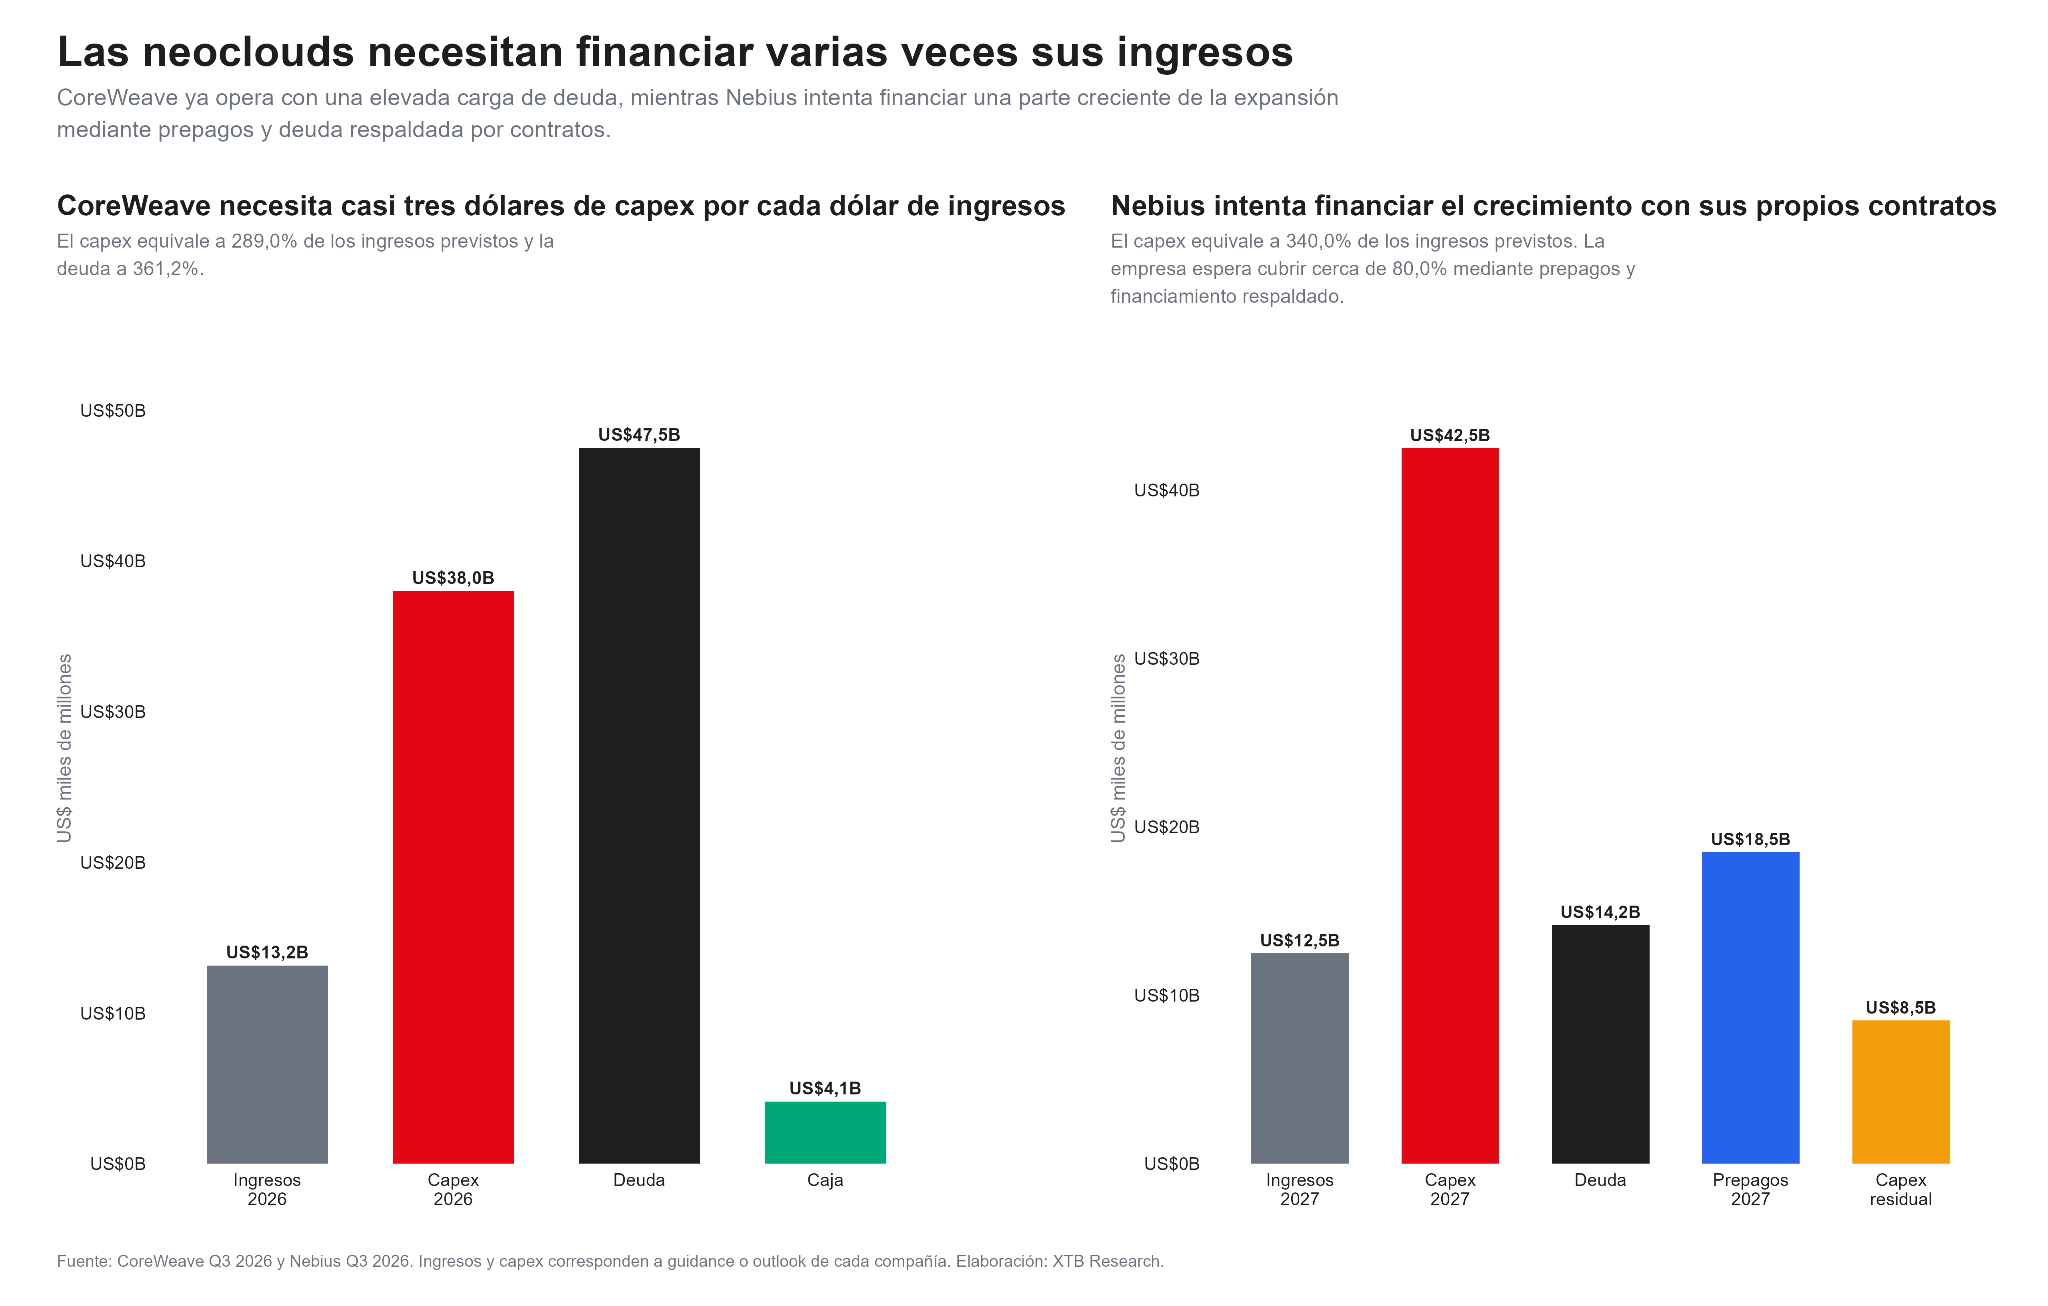
CoreWeave no es la única compañía construyendo infraestructura a una velocidad muy superior a su generación actual de caja. Nebius espera aproximadamente US$12.500 millones de ingresos en 2027, pero contempla un capex cercano a US$42.500 millones, eso implica inversiones equivalentes a aproximadamente 340% de los ingresos esperados. La diferencia está en cómo pretende financiarlo.
Nebius espera cubrir aproximadamente 75%-85% del capex mediante prepagos de clientes y financiamiento respaldado por contratos, reduciendo el capital que necesita buscar sin respaldo comercial. La compañía ha señalado además que los prepagos de clientes ya cubrieron íntegramente determinadas inversiones relacionadas con contratos recientes. Usando el punto medio de sus previsiones, aproximadamente US$34.000 millones de los US$42.500 millones de capex estarían cubiertos mediante estas estructuras, dejando unos US$8.500 millones por financiar mediante otras fuentes. Por eso, CoreWeave y Nebius pueden compartir una enorme intensidad de capital sin compartir exactamente el mismo perfil de riesgo.
En CoreWeave, el peso de la deuda acumulada es mucho mayor, ya que en Nebius la capacidad de convertir contratos en prepagos puede reducir la dependencia de capital externo, siempre que los clientes continúen siendo solventes y mantengan sus compromisos.
El mercado ya está diferenciando entre modelos de negocio
Durante los tres meses hasta el 13 de noviembre, la corrección se concentró especialmente en las compañías que necesitan grandes cantidades de capital para seguir expandiéndose.
Nebius cayó aproximadamente 54,6% y CoreWeave cerca de 50%, frente a alrededor de 27,7% para Nvidia. Coherent perdió aproximadamente 33%, mientras Supermicro retrocedió algo más de 31%.
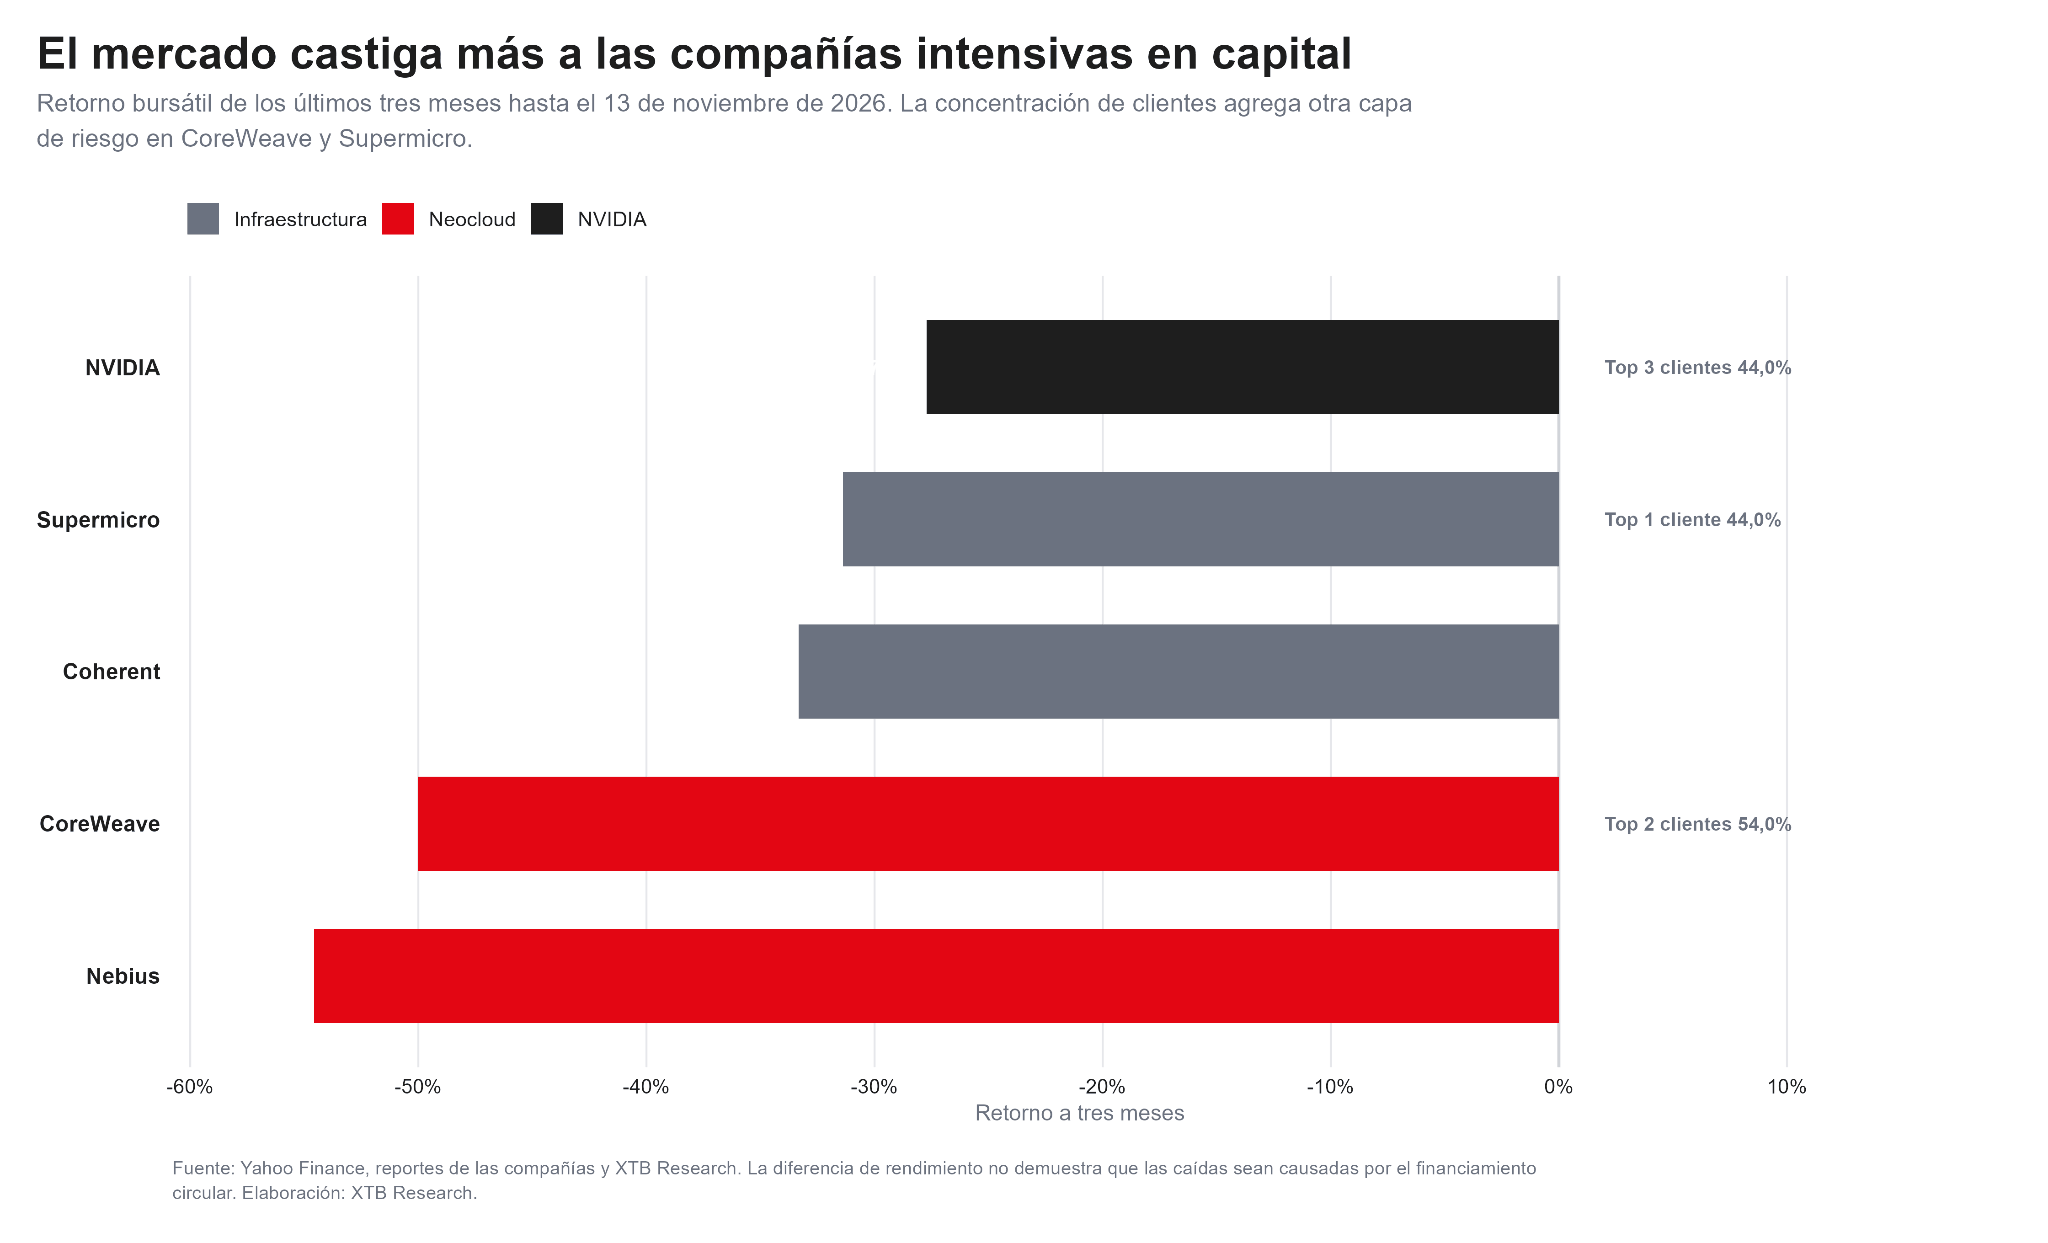
Esto no demuestra que el financiamiento circular sea la causa de las caídas, porque en el mismo período cambiaron también las tasas de interés, las expectativas regulatorias, el sentimiento hacia la IA y las valoraciones tecnológicas. Pero muestra que el mercado está exigiendo una prima de riesgo mucho mayor a las compañías donde crecimiento y acceso a capital están estrechamente conectados. Una subida de tasas no afecta igual a Nvidia, que genera enormes cantidades de flujo de caja, que a una neocloud obligada a financiar decenas de miles de millones antes de comenzar a obtener rentabilidad sobre sus nuevos centros.
La exposición tampoco termina en las neoclouds, dado que Coherent recibió aproximadamente US$2.000 millones de Nvidia y mantiene además una relación comercial mediante compromisos plurianuales de compra. Sin embargo, su riesgo es diferente al de CoreWeave, puesto que no depende principalmente de una garantía para financiar centros de datos. Su exposición está en que aproximadamente 82% de los ingresos de su segmento analizado provienen de Data Center & Communications, de modo que cualquier desaceleración importante de inversión en infraestructura AI repercutiría sobre su demanda. La inversión de Nvidia equivale aproximadamente al 28% de los ingresos anuales utilizados en el análisis, una cifra relevante, aunque la relación económica es principalmente la de proveedor estratégico.
Supermicro, en cambio, no presenta una inversión directa de Nvidia dentro de las operaciones analizadas, su vulnerabilidad es fundamentalmente comercial. Un solo cliente representa aproximadamente 44% de sus ingresos trimestrales, mientras buena parte de su crecimiento depende del despliegue de servidores relacionados con infraestructura de inteligencia artificial. Por eso, una desaceleración de Nvidia puede transmitirse a distintas compañías mediante mecanismos completamente distintos, como por medio de crédito en unas, inversión en otras y demanda final en otras.
Si Nvidia cierra parcialmente el grifo, la primera consecuencia sería un mayor costo de capital
La transición hacia Colette Kress cambia especialmente esta parte del análisis, porque no sería necesario cancelar contratos existentes para alterar el equilibrio. Las operaciones ya firmadas probablemente continuarán, la cuestión está en qué ocurre con la siguiente generación de garantías, inversiones y contratos de capacidad. Si Nvidia exige más prepagos de los clientes, reduce sus garantías o eleva el retorno requerido para nuevas inversiones, los proyectos tendrán que buscar una mayor proporción de financiamiento externo. Eso llega en un momento especialmente difícil: las tasas estadounidenses han aumentado y los inversionistas ya exigen mayor compensación para financiar infraestructura de IA. Por lo tanto, el primer efecto probablemente no sería una crisis instantánea, sino algo mucho más gradual de más intereses, menor apalancamiento disponible, proyectos retrasados y una selección mucho más estricta de qué centros de datos consiguen construirse.
La paradoja para Nvidia
Aquí aparece el principal dilema actualmente, pues reducir garantías y nuevas inversiones sería positivo desde la perspectiva del riesgo financiero de Nvidia. Pero parte de esa financiación tenía una finalidad comercial de hacer posible que los clientes compraran más infraestructura Nvidia. Si las neoclouds construyen menos capacidad porque deben financiarse a tasas más elevadas, también necesitan menos GPUs. Al mismo tiempo, competidores como AMD, Google o Broadcom tienen incentivos para utilizar sus propias estructuras comerciales para ganar participación.
Debido a eso Nvidia enfrenta dos objetivos parcialmente contradictorios: reducir la exposición financiera sin reducir demasiado la demanda que esa exposición ayudó a crear. Ese equilibrio probablemente sea una de las decisiones estratégicas más importantes que enfrentará la nueva dirección.
El antecedente de Lucent
La comparación inevitable es con los fabricantes de telecomunicaciones de finales de los noventa. Lucent y Nortel financiaron clientes para facilitar la compra de sus propios equipos. Cuando muchas compañías de telecomunicaciones comenzaron a tener problemas, los proveedores recibieron el golpe por dos lados en que cayeron las ventas y aumentaron las pérdidas financieras. El paralelismo ayuda a identificar el mecanismo, pero no significa que Nvidia esté repitiendo exactamente aquella historia.
Nvidia genera muchísimo más efectivo, algunos de sus principales clientes tienen acceso a grandes cantidades de capital y una parte importante de las garantías actuales son contingentes y todavía no han comenzado a ejecutarse. La similitud relevante está que el mismo cliente puede determinar simultáneamente el crecimiento de ingresos y el riesgo financiero del proveedor. Ese es el riesgo que hace que una desaceleración pueda retroalimentarse.
¿Puede convertirse en un riesgo para todo el mercado?
El FMI estima que las estructuras de financiamiento circular vinculadas con inteligencia artificial ya superan US$1 billón, con aproximadamente dos tercios financiados mediante deuda. Su escenario adverso no constituye una previsión, pero ilustra el canal de transmisión constituído por una caída fuerte de la confianza en IA que podría reducir inversión, endurecer las condiciones financieras y terminar afectando el crecimiento económico.
El riesgo no está en que todas las compañías fallen simultáneamente, está más relacionado a que la expansión de capacidad se ha construido suponiendo que el capital seguirá disponible. Si ese supuesto cambia, los proyectos más dependientes de deuda empiezan a competir por menos financiamiento, los lenders exigen mayores spreads, algunas expansiones se retrasan y, finalmente, los proveedores reciben menos pedidos. Eso es resultado de que la circularidad funciona tanto hacia arriba como hacia abajo.
CoreWeave es el punto más sensible y Nebius ofrece el contraste
Al ordenar las empresas según inversión directa de Nvidia, reciprocidad comercial, dependencia tecnológica, intensidad de capex, concentración de clientes y apalancamiento, CoreWeave aparece claramente como el caso más expuesto dentro de las compañías analizadas. Nebius también necesita cantidades enormes de capital, pero intenta reducir el riesgo utilizando prepagos y financiamiento respaldado por contratos. Coherent está expuesta principalmente al ciclo de inversión de centros de datos. Supermicro depende más directamente del volumen de servidores y de una elevada concentración de clientes yNvidia ocupa una posición paradójica, en que es simultáneamente el proveedor central del sistema y uno de los mecanismos utilizados para financiarlo.
El debate sobre financiamiento circular no consiste, por tanto, en determinar si Nvidia puede pagar hoy sus compromisos. La compañía dispone de una capacidad financiera extraordinaria, sin embargo, lo verdaderamente importante es cuánto del crecimiento futuro del ecosistema necesita que Nvidia siga utilizando esa capacidad para que sus propios clientes puedan continuar comprando.
La respuesta comenzará a verse en los próximos trimestres, especialmente en la evolución de los AI cloud agreements, nuevas garantías, condiciones de los financiamientos de CoreWeave y Nebius y en si las plataformas de capital anunciadas por Nvidia consiguen cerrar operaciones reales. Porque si el dinero continúa disponible, la infraestructura puede seguir expandiéndose, pero si empieza a escasear, las primeras compañías en sentirlo probablemente no serán Nvidia, sino aquellas que necesitan gastar varias veces sus ingresos antes de poder generar el próximo dólar de crecimiento.


Las mayores IPO recientes: ¿Qué pasó con sus acciones después de salir a bolsa?

CoreWeave cae un 71% desde sus máximos, ¿qué hay detrás?


Previa Nvidia: la salida de Jensen Huang eleva las exigencias antes de los resultados

Resumen de mercados: Continúa la ola de ventas tecnológicas antes de los resultados de Nvidia y el debut de Anthropic
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.