

-
Oracle y CoreWeave enfrentan elevados costos de financiación para expandir su infraestructura de inteligencia artificial, con rendimientos de bonos del 7,16% y 13,80%, respectivamente.
-
CoreWeave destina el 24,9% de sus ingresos al pago de intereses, frente al 7,4% de Oracle, mientras ambas compañías mantienen fuertes necesidades de inversión.
-
Las acciones de CoreWeave y Oracle acumulan caídas aproximadas del 56% y 48% desde sus máximos de 2026, reflejando la preocupación por sus balances y el costo del crecimiento.

-
Oracle y CoreWeave enfrentan elevados costos de financiación para expandir su infraestructura de inteligencia artificial, con rendimientos de bonos del 7,16% y 13,80%, respectivamente.
-
CoreWeave destina el 24,9% de sus ingresos al pago de intereses, frente al 7,4% de Oracle, mientras ambas compañías mantienen fuertes necesidades de inversión.
-
Las acciones de CoreWeave y Oracle acumulan caídas aproximadas del 56% y 48% desde sus máximos de 2026, reflejando la preocupación por sus balances y el costo del crecimiento.
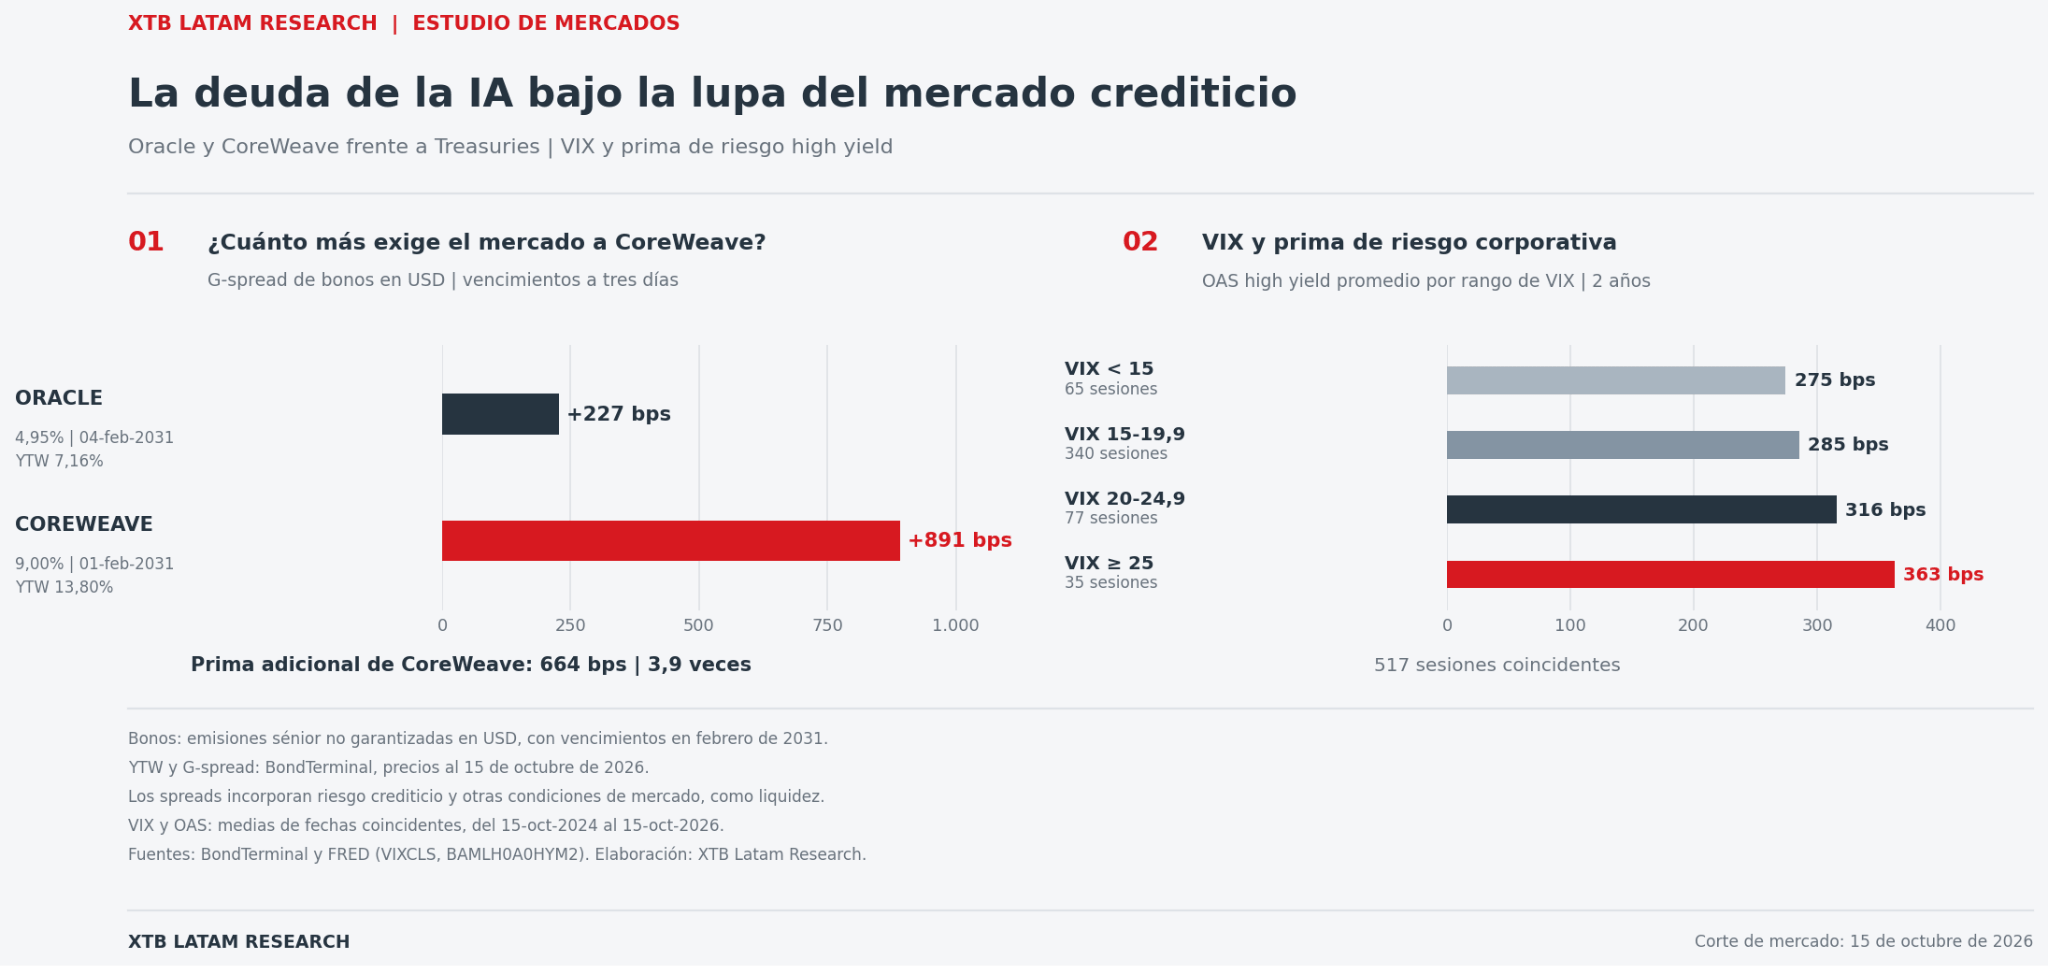
La expansión de la inteligencia artificial está llevando a empresas como Oracle (ORCL.US) y CoreWeave (CRWV.US) a invertir miles de millones de dólares en centros de datos y equipos de procesamiento, una infraestructura que exige grandes desembolsos antes de que la nueva capacidad comience a generar ingresos. Aunque ambas compañías recurren al mercado de deuda para financiar parte de estas inversiones, sus perfiles crediticios son bastante distintos. Oracle mantiene una calificación de emisor BBB- de S&P, dentro del grado de inversión, mientras que CoreWeave cuenta con una nota B+, en categoría especulativa, una diferencia que también se refleja en las condiciones que exigen los inversionistas. Al 15 de octubre, un bono de Oracle con vencimiento en febrero de 2031 ofrecía un rendimiento de mercado del 7,16%, frente al 13,80% de una emisión de CoreWeave que vence apenas tres días antes. Al comparar ambas emisiones con bonos del Tesoro estadounidense de plazos similares, la brecha entre sus primas de riesgo alcanza los 664 puntos básicos (bps), reflejando cuánto más exige el mercado por financiar a CoreWeave pese a que ambas empresas están invirtiendo para aprovechar el mismo crecimiento tecnológico.
Más allá de las diferencias crediticias entre ambas compañías, el costo de financiamiento también depende de las condiciones generales del mercado, especialmente cuando aumenta la incertidumbre y los inversionistas exigen mayores compensaciones por asumir riesgo. Esto se observa al comparar el índice VIX, que refleja la volatilidad esperada del S&P 500, con las primas de riesgo de los bonos corporativos de alto rendimiento durante los últimos dos años. En las sesiones en que el VIX estuvo por debajo de 15 puntos, estas primas promediaron 275 bps, frente a 363 bps cuando se ubicó en 25 puntos o más. Aunque esta relación no explica por sí sola la diferencia entre Oracle y CoreWeave, muestra cómo los períodos de mayor volatilidad suelen coincidir con condiciones de financiamiento más exigentes para las empresas.
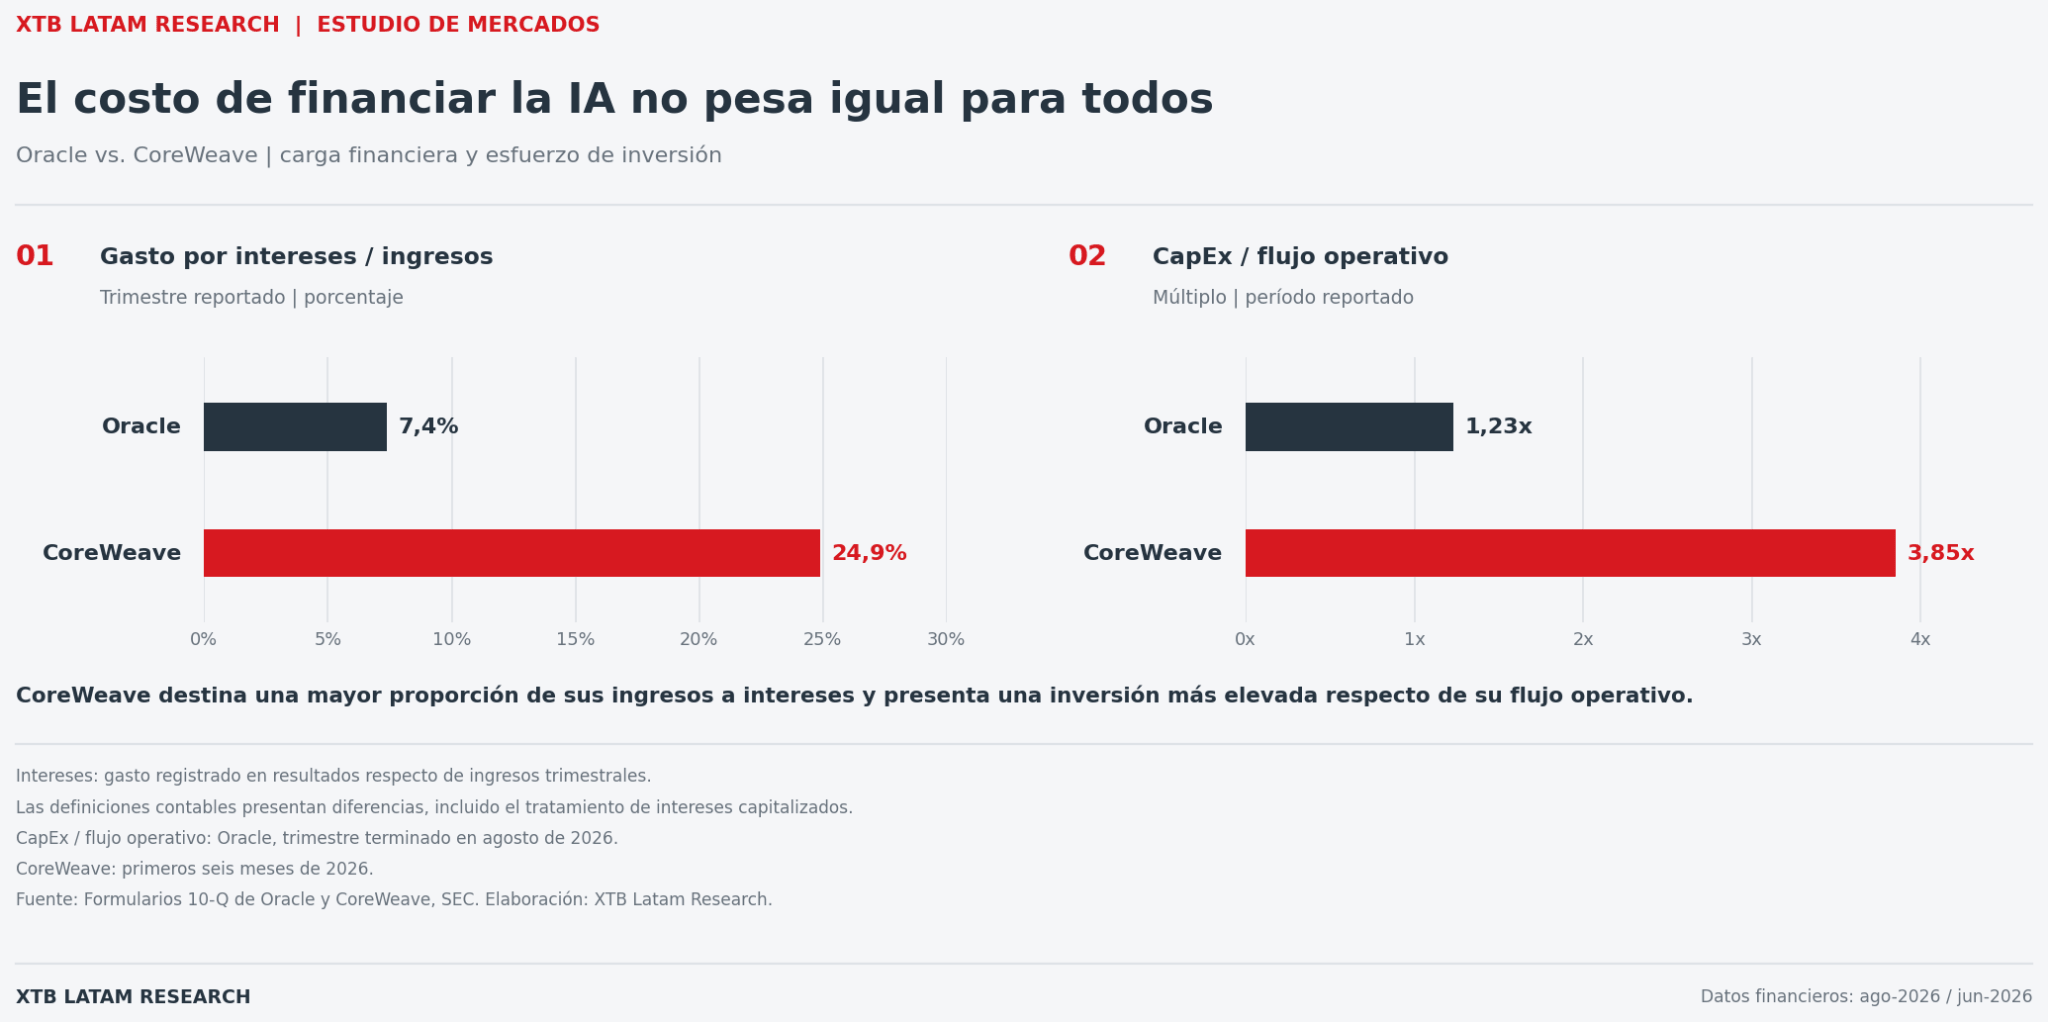
Los estados financieros de Oracle permiten dimensionar cuánto capital está requiriendo esta expansión, ya que la compañía cerró agosto de 2026 con una deuda financiera cercana a US$125.300 millones y durante el trimestre destinó US$28.500 millones a inversiones de capital, por encima de los US$23.100 millones que generó mediante sus operaciones. La diferencia dejó un flujo de caja libre negativo de aproximadamente US$5.400 millones, incluso considerando que el flujo operativo incluyó US$11.400 millones en pagos anticipados de clientes por servicios que todavía debe prestar.
En el caso de CoreWeave, las exigencias financieras son proporcionalmente mayores, ya que la compañía cerró junio de 2026 con una deuda cercana a US$35.600 millones y durante los primeros seis meses del año destinó US$14.100 millones a infraestructura, casi cuatro veces los US$3.700 millones que generó mediante sus operaciones. A esta diferencia se suma el gasto por intereses, que en el trimestre terminado en junio alcanzó US$640 millones, equivalentes al 24,9% de sus ingresos, frente al 7,4% registrado por Oracle en su último trimestre reportado.
La magnitud de estas inversiones también responde a los contratos que ambas compañías esperan atender durante los próximos años. Oracle acumulaba a agosto US$664.000 millones en obligaciones de desempeño pendientes, mientras que CoreWeave reportaba a junio una cartera de ingresos contratados cercana a US$104.000 millones, aunque ambas cifras tienen alcances distintos. Estos compromisos se convierten en ingresos a medida que las empresas prestan sus servicios, mientras que la construcción de centros de datos y la compra de equipos requieren grandes desembolsos desde mucho antes. Por eso, incluso con una demanda importante ya comprometida, contar con financiamiento suficiente sigue siendo fundamental para sostener el crecimiento sin aumentar la presión sobre sus balances.
Durante el auge de internet a finales de los años noventa, las compañías de telecomunicaciones también realizaron grandes inversiones en infraestructura antes de conocer cuánto de esa capacidad terminaría siendo utilizada. Entre 1997 y 2001, el sector destinó cerca de US$90.000 millones al despliegue de fibra óptica, pero la demanda creció menos de lo esperado y, para abril de 2001, se utilizaba menos del 3% de la capacidad de las redes troncales de larga distancia, según la Reserva Federal de Dallas. Este exceso de infraestructura dificultó que numerosas empresas generaran ingresos suficientes para atender sus deudas, en un período en que el mercado crediticio también se volvió más exigente. El diferencial de los bonos corporativos con calificación Baa frente a los bonos del Tesoro estadounidense a diez años pasó de 191 bps en diciembre de 1999 a 334 bps en octubre de 2001, un aumento en el que también influyó la recesión estadounidense y que no puede atribuirse únicamente a las telecomunicaciones.
La necesidad de financiar esta expansión ya se refleja en las decisiones de ambas compañías, aunque mediante mecanismos distintos. Oracle obtuvo cerca de US$20.000 millones mediante ventas de acciones durante el trimestre terminado en agosto, mientras que CoreWeave captó alrededor de US$16.700 millones a través de nuevas operaciones de deuda y otros US$3.000 millones mediante colocaciones privadas de acciones durante el primer semestre, antes de descontar las amortizaciones de préstamos. La diferencia es importante porque recurrir al capital de los accionistas permite obtener recursos sin aumentar directamente los gastos por intereses, aunque puede diluir su participación, mientras que emitir deuda incorpora nuevas obligaciones financieras. Por eso, más que observar únicamente el crecimiento de los contratos, será fundamental evaluar si la generación de caja comienza a acercarse al ritmo de inversión y reduce la necesidad de acudir nuevamente al mercado para financiar la infraestructura.
Gráfico CoreWeave (CRWV.US)
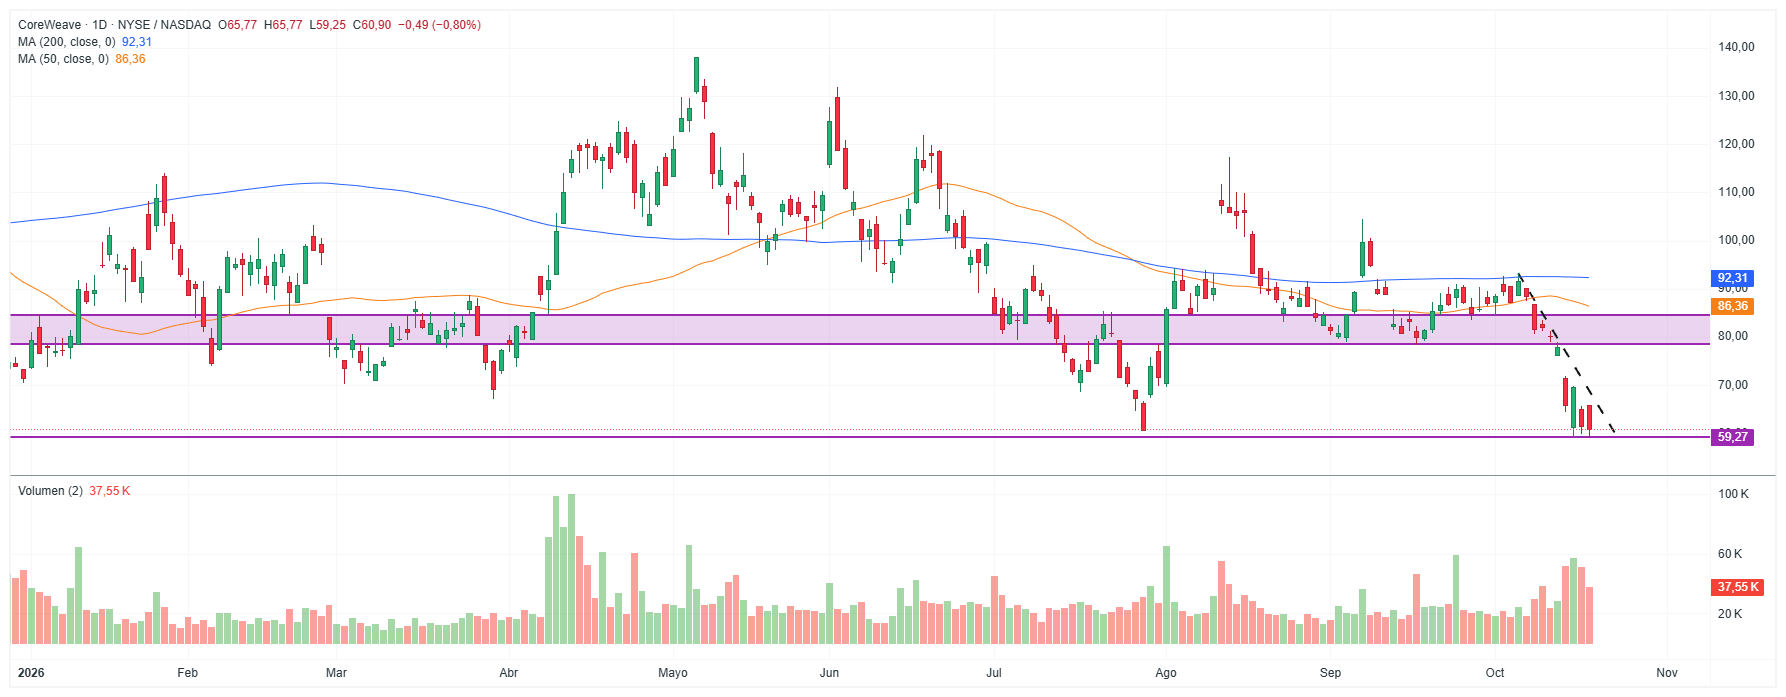
CoreWeave (CRWV.US) ha mostrado una fuerte volatilidad durante 2026, pasando de máximos cercanos a los US$138 en mayo a cotizar actualmente en torno a los US$60,70, una caída de aproximadamente 56% desde ese nivel. Buena parte del retroceso reciente se ha concentrado en octubre, cuando la acción pasó de niveles cercanos a los US$90 a mínimos próximos a los US$59, acumulando una baja de alrededor del 30% en el mes y acercándose a sus niveles más bajos del año.
Gráfico Oracle (ORCL.US)
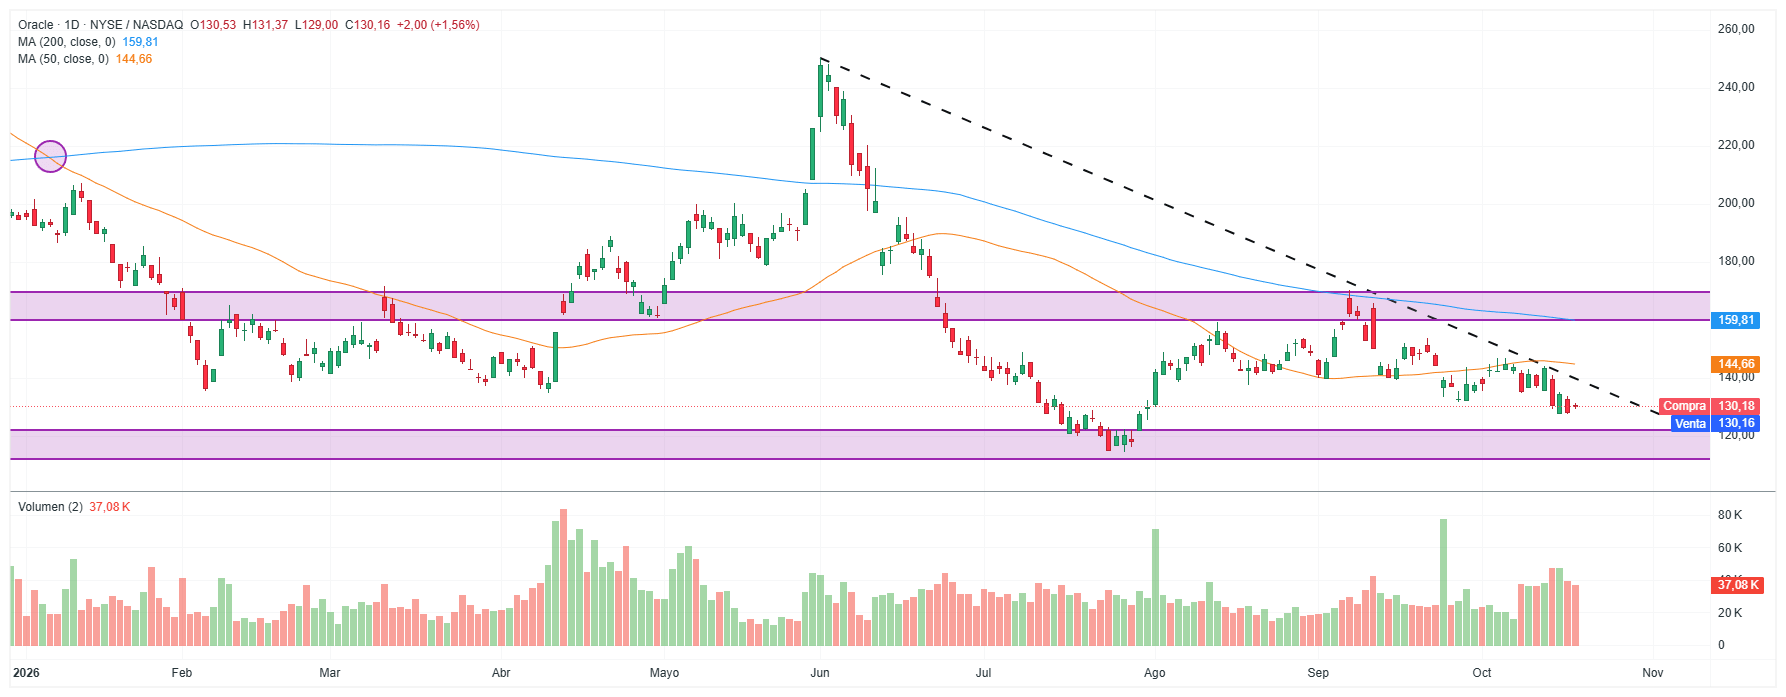
Oracle (ORCL.US) también ha registrado una fuerte volatilidad durante 2026, pasando de niveles cercanos a los US$200 a comienzos de año a máximos próximos a los US$250 en junio, para luego retroceder hasta los US$130,16 actuales, una caída de aproximadamente 48% desde su punto más alto. Durante octubre, la acción ha profundizado su retroceso, pasando de niveles cercanos a los US$145 a cotizar alrededor de los US$130, una baja aproximada del 10% que la acerca nuevamente a los niveles observados durante julio.


Cierre de mercado: Petróleo sube a su nivel más alto en cinco meses

IPO de Anthropic: ¿Cómo va la salida a bolsa tras el enfriamiento de las expectativas?


Meta y Tesla reportan esta semana: previa de resultados

Wall Street rebota 🚨
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.